به گفته بنیانگذار و مدیرعامل کریپتوکوانت، چرخه صعودی فعلی بیتکوین میتواند بازدهی سه تا پنجبرابری به همراه داشته باشد و پس از آن با یک افت ملایمتر روبهرو شود. پیشبینی او، کاهش افراطوتفریطهای بازار را به رشد مالکیت نهادی و افزایش پایه سرمایهای پیوند میدهد.
بیتکوین میتواند در این چرخه با کاهش نوسانات، بازدهی ۳ تا ۵ برابری ارائه دهد
نویسنده

اشتراک
نکات کلیدی
- مدیرعامل کریپتوکوانت انتظار دارد رشد بیتکوین کوچکتر و بازار نزولی ملایمتر باشد.
- تحلیل او به سودآوری قویتر هولدرها و ورود سرمایه تازه اشاره دارد.
- مالکیت نهادی میتواند چرخههای تاریخی قیمت بیتکوین را بازشکلدهی کند.
پتانسیل بازدهی بیتکوین با یک بدهبستان متفاوت همراه است
به گفته کییانگ جو، بنیانگذار و مدیرعامل Cryptoquant، پلتفرم تحلیل دادههای ارزهای دیجیتال، سرمایهگذاران بیتکوین ممکن است همزمان با گسترش مالکیت نهادی با سودهای چرخهای کوچکتر و زیانهای کمعمقتر مواجه شوند. او در پیشبینی چرخه بیتکوین در تاریخ ۲۲ سپتامبر در X استدلال کرد که بزرگتر شدن بازار، افراطوتفریطهایی را که با جهشهای سفتهبازانه گذشته همراه بود کاهش میدهد.
جو گفت:
“انتظار دارم این چرخه صعودی بیتکوین به جای یک رالی سهمی ۱۰برابر+، بازدهی ۳ تا ۵برابر داشته باشد و پس از آن یک بازار نزولی ملایمتر رخ دهد.”
او توضیح داد: «وقتی بیتکوین کوچکتر بود و خردهفروشیها غالب بودند، پول داغ رالیهای انفجاری و سقوطهای ۸۰٪ را تغذیه میکرد. امروز، بازاری بسیار بزرگتر و رشد مالکیت نهادی هر دو افراط را مهار میکنند. همان نیروهایی که سقف رشد را محدود میکنند، کف ریزش را هم نرمتر میکنند.»
چشمانداز جو با تحلیل تاریخی Fidelity Digital Assets همراستا است که در مه ۲۰۲۴ کاهش نوسان بیتکوین را مستند کرده بود. این غول مالی توضیح داد سرمایهای که وارد بازاری بزرگتر میشود باید اثر قیمتی کوچکتری داشته باشد. پژوهش آنها کاهش نوسان را در گذر زمان ثبت کرد و در عین حال میان همبستگیهای تاریخی و این ادعا که حتماً باید یک نتیجه قیمتی مشخص رخ دهد تمایز قائل شد.
سودآوری هولدرها از چشمانداز جو حمایت میکند
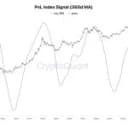
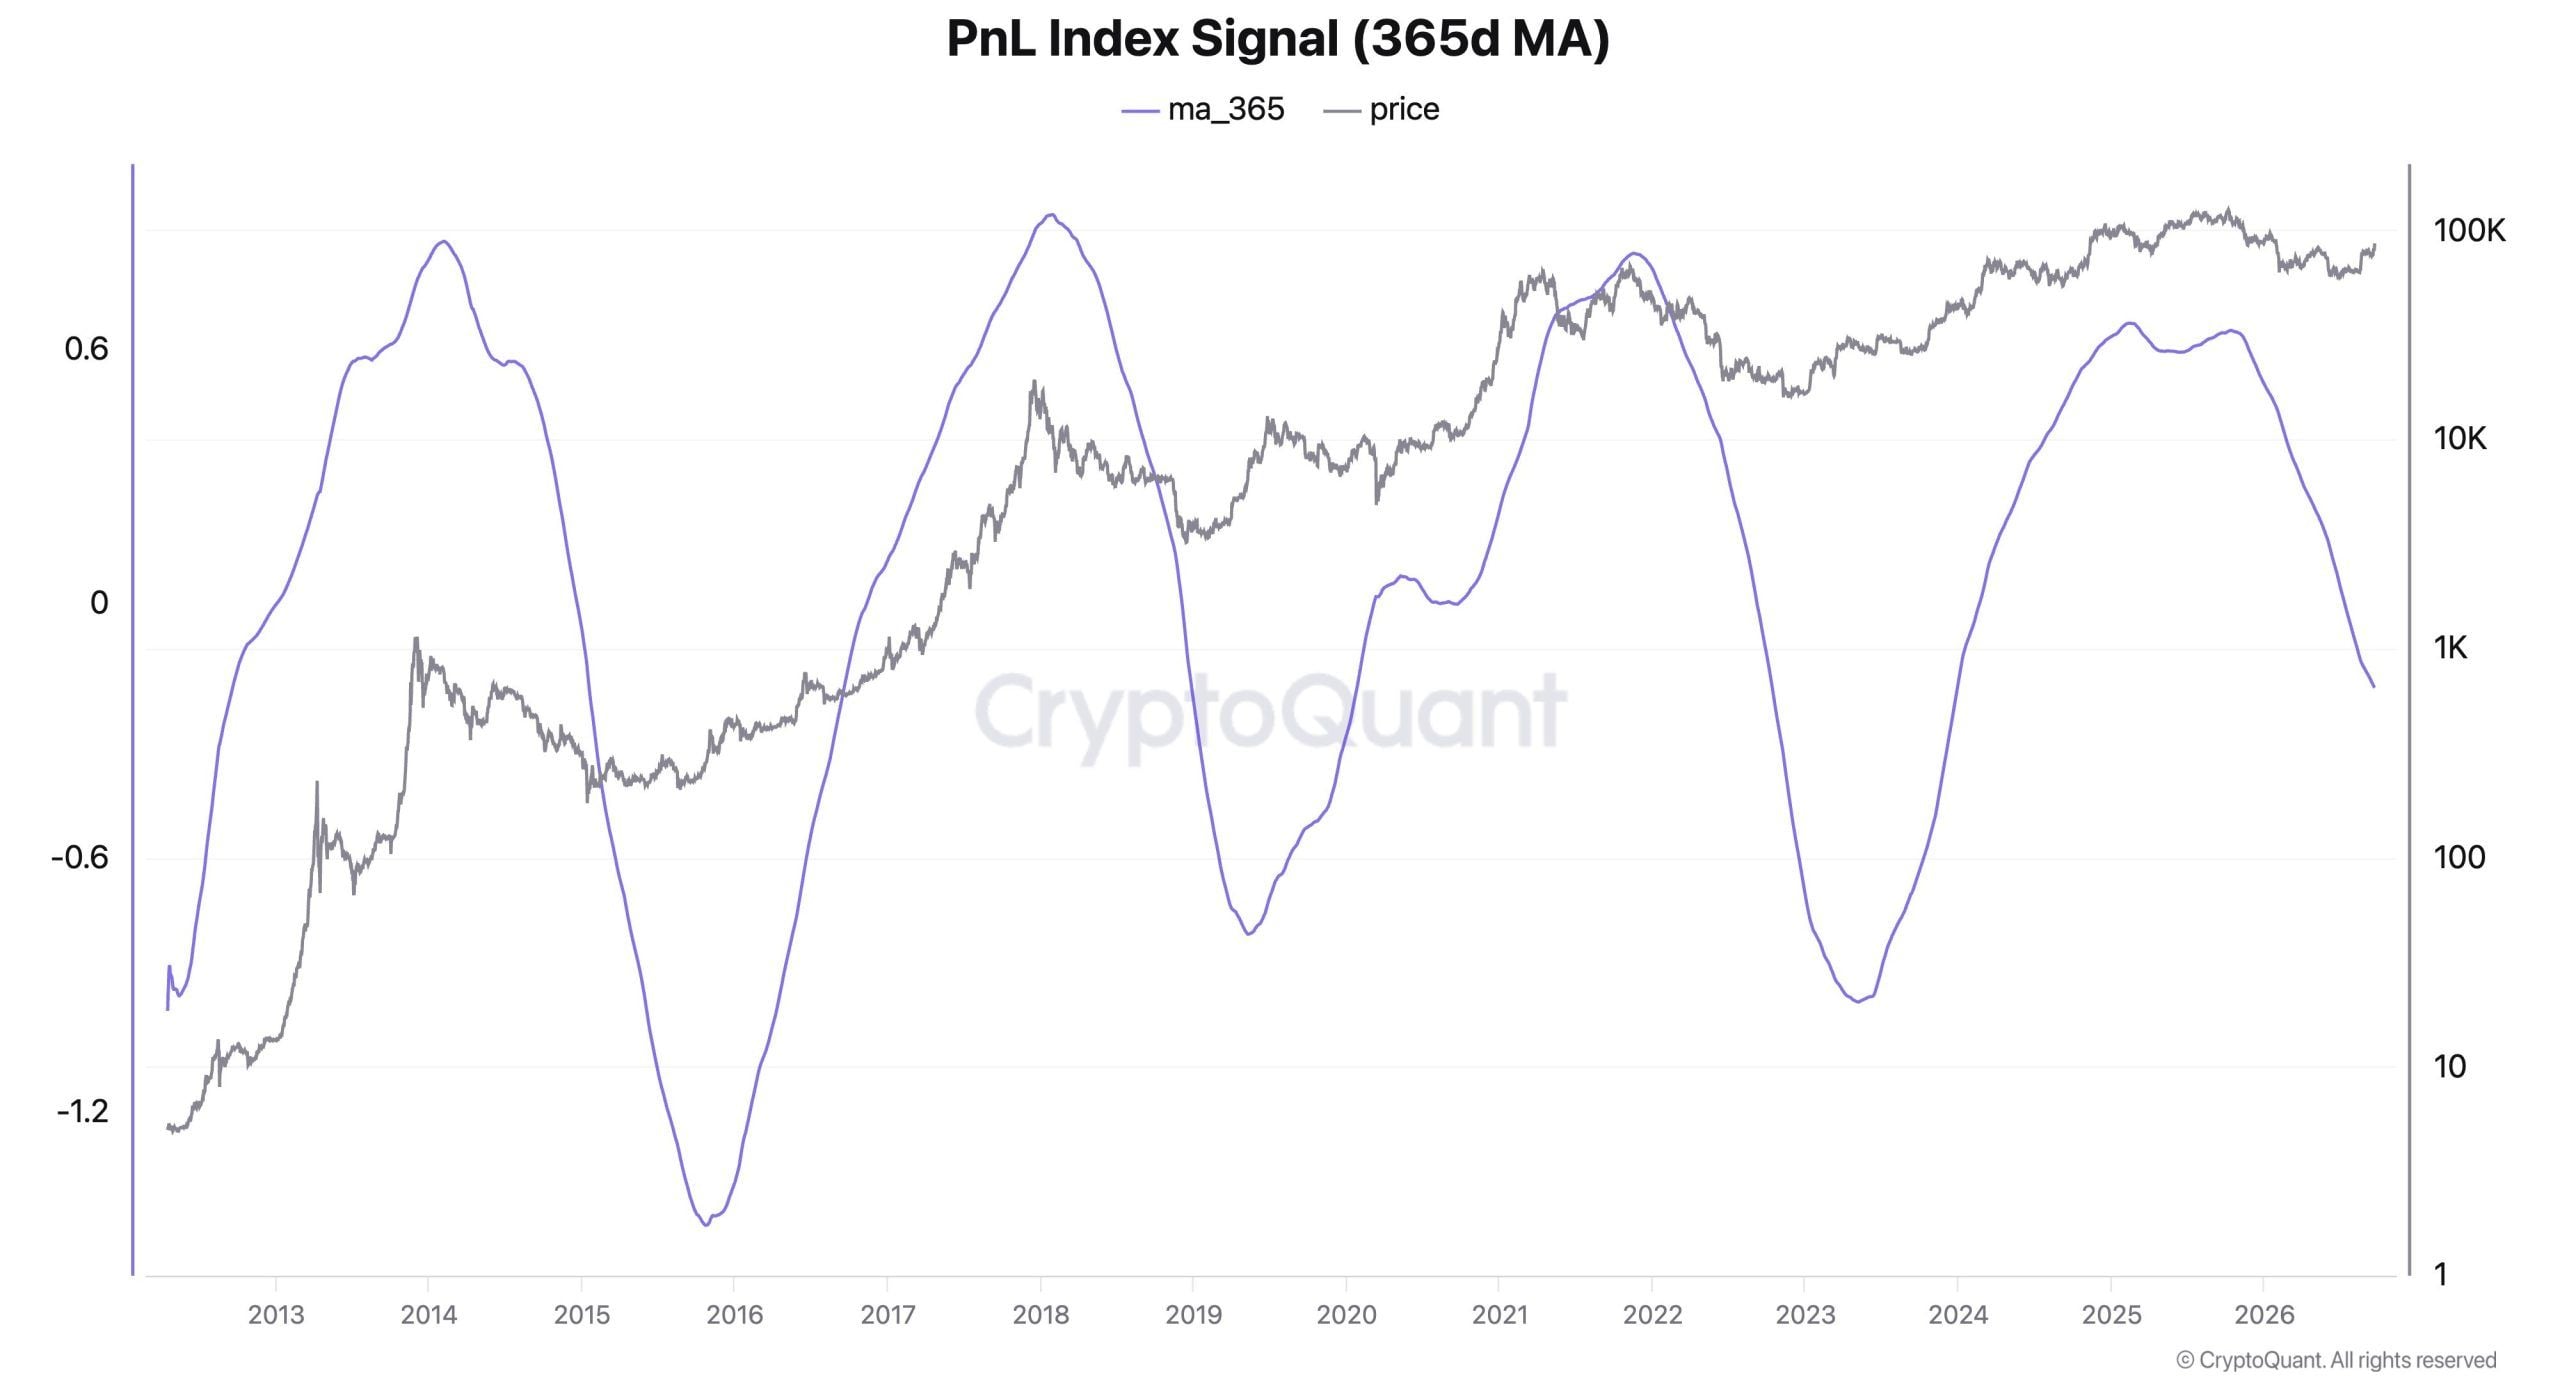
ارزیابی جو بر یک شاخص سودآوری تکیه دارد که به گفته او قلههایی کمتر افراطی و کفهای چرخهای مقاومتر را نشان میدهد. شاخص سود و زیان یا PnL، سودآوری تجمیعی هولدرها را رصد میکند. او همچنین به شکلگیری یک چرخش در میانگین متحرک ۳۶۵روزه آن اشاره کرد؛ معیاری کندتر که نوسانات کوتاهمدت را هموار میکند و معمولاً پس از شروع تغییر شرایط بازار واکنش نشان میدهد.
نمودار، قیمت بیتکوین را به رنگ خاکستری با میانگین متحرک ۳۶۵روزه شاخص به رنگ بنفش مقایسه میکند. قلههای اخیر سودآوری پایینتر از اوجهای چرخههای قبلی است و از استدلال جو مبنی بر تعدیل افراطوتفریطهای بازار پشتیبانی میکند. با این حال، خط بنفش همچنان زیر صفر است و در لبه سمت راست نمودار هنوز در حال کاهش است.
این تحلیلگر گزارش داد که بیتکوین حتی در کفهای این چرخه نیز بالاتر از مبنای هزینه آنچین متوسط هولدرها باقی مانده است. او به نسبت ارزش بازار به ارزش تحققیافته (MVRV) اشاره کرد که ارزش بازار را با ارزشیگذاری مبتنی بر آخرین جابهجاییهای آنچین کوینها مقایسه میکند و بالای عدد یک باقی مانده است. در برداشت او، برخی سرمایهگذاران زیانها را جذب کردند، در حالی که پایه هولدرها بهطور کلی بالاتر از هزینه اکتساب برآوردی خود باقی ماند.
طبق گفته گلسنود، نوسان تاریخیِ پایین بیتکوین بیشتر با عرضه هولدرهای بلندمدت مرتبط است تا با اندازه بازار. تحلیل ۸ سپتامبر این شرکت، عرضه هولدرهای بلندمدت را بهعنوان قویترین متغیر توضیحدهنده در میان موارد بررسیشده معرفی کرد؛ متغیری که نزدیک به ۱۹٪ از واریانس نوسانِ بدونروند (detrended) را توضیح میدهد. ارزش بازار حدود ۳٪ را توضیح داد و نشان میدهد اندازه بازار بهتنهایی توضیحی کامل برای پایداری قیمت ارائه نمیکند.
تقاضای نهادی میتواند چرخههای بیتکوین را بازشکلدهی کند
جو افزایش ارزش تحققیافته (realized capitalization)، توقف فروش توسط هولدرهای بزرگِ قدیمی و موقعیتهای صعودی قابلتوجه در معاملات آتی را بهعنوان سیگنالهای حمایتی معرفی کرد. او افزایش ارزش تحققیافته را نشانه ورود سرمایه تازه به بازار تفسیر کرد و گزارش داد معاملهگران بزرگِ بازار آتی نزدیک کف، موقعیتهای لانگ ساختهاند.
استدلال تازه او در ادامه پیشبینی قبلیای مطرح میشود که تقاضای نهادی بینالمللی و دسترسی از طریق ETF میتواند قله چرخه بیتکوین را شکل دهد. جو در ماه اوت به بازارهایی اشاره کرد که در آنها دسترسی سرمایهگذاریِ قانونگذاریشده هنوز محدود بود. او انتظار داشت دسترسی گستردهتر به صندوقها، عمق بیشتر نقدینگی استیبلکوینها و زیرساخت مالی مبتنی بر داراییهای توکنیزهشده، مشارکت فراتر از ایالات متحده را پشتیبانی کند.
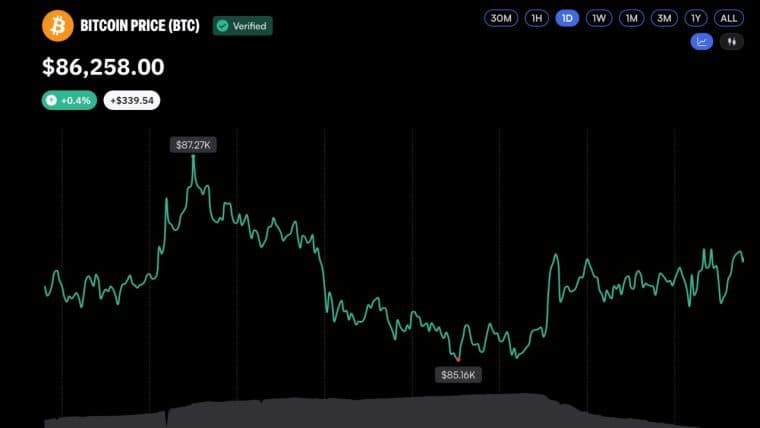
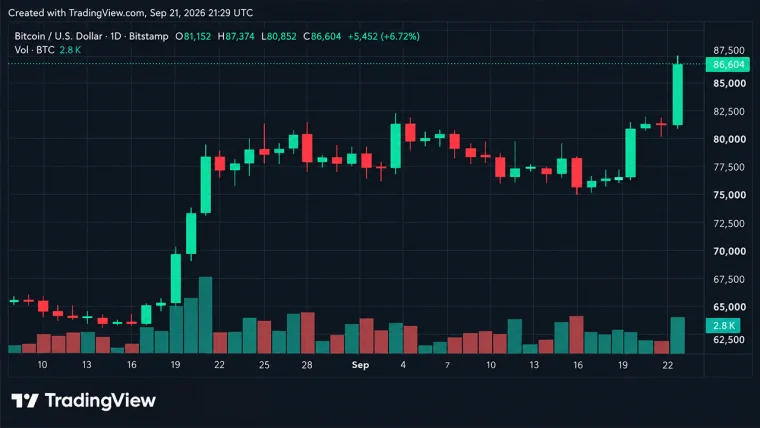
دادههای اخیر کیف پولها نیز نمای دیگری از تغییرات مالکیت ارائه میدهد؛ بهطوریکه دو گروه از هولدرهای کوچکتر پیش از بازگشت بیتکوین به بالای ۸۵,۰۰۰ دلار، به اندازه ۶۹,۴۹۴ آدرس کوچک شدند. سنتیمنت انقباض ژوئیه-اوت را با تسلیم (capitulation) مرتبط دانست. این ارقام تغییرات در دستههای موجودی آدرسها را توصیف میکند، نه اینکه ثابت کند تعداد معادلِ سرمایهگذاران فردی از بیتکوین خارج شدهاند.
جو خاطرنشان کرد:
“چشمپوشی از سهمیِ ۱۰برابری یعنی چشمپوشی از سقوط ۸۰٪، و دقیقاً همین است که به جای پول داغ، سرمایه صبور و بلندافق را جذب میکند.”
نوسان کمتر، یعنی سرعت و دامنه تغییرات قیمت، در استدلال بلندمدت جو درباره پذیرش نقش محوری دارد. تز کلی او فراتر از بازدهی است: ثبات بیشتر میتواند در نهایت بیتکوین را برای استفاده بهعنوان پول عملیتر کند.

این مقاله با استفاده از هوش مصنوعی از انگلیسی ترجمه شده است. نسخه اصلی انگلیسی منبع معتبر است؛ ترجمههای خودکار ممکن است حاوی نادرستیهایی باشند، بهویژه در اصطلاحات حقوقی و قانونی.