یک معاملهگر اختیار معامله بیتکوین، قیمت ۹۵٬۰۰۰ دلار را تا ۳۰ اکتبر هدف گرفت و ۳.۱۷ میلیون دلار را از ابتدا پرداخت کرد. با این حال، یک رالی بزرگتر میتواند کل پرداختیِ این موقعیت را در زمان سررسید از بین ببرد و برای کسی که روی قیمتهای بالاتر شرط بسته، معضل غیرمعمولی ایجاد کند.
یک نفر ۳.۱۷ میلیون دلار روی افزایش قیمت بیتکوین شرط بست—اما اگر BTC به ۱۰۰ هزار دلار برسد ممکن است ضرر سنگینی کند
نویسنده

اشتراک
نکات کلیدی
- گزارش شده که ایجاد یک موقعیت اختیار معامله بیتکوین ۳.۱۷ میلیون دلار هزینه داشته است.
- بیشترین پرداختی آن زمانی است که قیمت بیتکوین در تاریخ سررسید ۹۵٬۰۰۰ دلار باشد.
- تسویه در قیمت ۱۰۰٬۰۰۰ دلار یا بالاتر، پرداخت اولیه را از بین میبرد.
یک شرط چندمیلیوندلاری با مقصدی دقیق
اینکه قیمت بیتکوین برای نخستین بار از نوامبر ۲۰۲۵ به ۱۰۰٬۰۰۰ دلار برسد میتواند برای بسیاری از دارندگانش دلیل جشن گرفتن باشد. اما برای کسی که یکی از موقعیتهای اختیار معاملهای را که اخیراً گزارش شده خریداری کرده، آن نقطه عطف میتواند با زیانی ۳.۱۷ میلیون دلاری همراه شود.
این معامله یک مقصد مطلوب دارد: ۹۵٬۰۰۰ دلار. عبور از آن سطح، پرداختی نهایی را کاهش میدهد و اگر بیتکوین بهاندازه کافی بالاتر از آن برود، پرداختی بهکلی ناپدید میشود. پرداخت میلیونها دلار برای ورود به چنین وضعیتی عجیب به نظر میرسد، اما توضیح آن در نحوه چیده شدن این شرط نهفته است.
بر اساس دادههای Laevitas، این موقعیت از طریق شبکه نقدشوندگی Paradigm در پنج بلوک اجرا شده است.
خریدار، اختیار خریدهای ۳۰ اکتبر را در سه قیمت ترکیب کرد: ۹۰٬۰۰۰ دلار، ۹۵٬۰۰۰ دلار و ۱۰۰٬۰۰۰ دلار. آنها در پایینترین و بالاترین سطح اختیار خرید خریدند و در سطح میانی، دو برابر آن را فروختند. این قراردادها در کنار هم یک «باترفلایِ اختیار خریدِ لانگ» تشکیل میدهند. پرداخت خالص اولیه ۳.۱۷ میلیون دلار بود.
چرا خبر خوبِ بیش از حد میتواند پرهزینه شود
یک دارنده معمولی بیتکوین در بازار نقدی با بالا رفتن قیمت منتفع میشود. اما یک اسپرد باترفلای شکل متفاوتی دارد.
پرداختی آن تا رسیدن به قیمت اعمال میانی افزایش مییابد و سپس با حرکت قیمت به سمت مرز بالایی کوچک میشود. اختیارهایی که در قیمت میانی فروخته شدهاند تعهداتی ایجاد میکنند که منافع قراردادهای خریداریشده را خنثی میکند.
شورای صنعت اختیار معامله توضیح میدهد که این ساختار در زمان سررسید، بیشترین سود خود را در قیمت اعمال میانی به دست میآورد. در قیمت اعمال بیرونی یا فراتر از آن، پرمیوم اولیه از دست میرود. خریدار این محدودیتها را میپذیرد تا در ازای آن، موقعیتی داشته باشد که حول یک نتیجه مشخص ساخته شده است.
تاریخ به اندازه قیمت اهمیت دارد
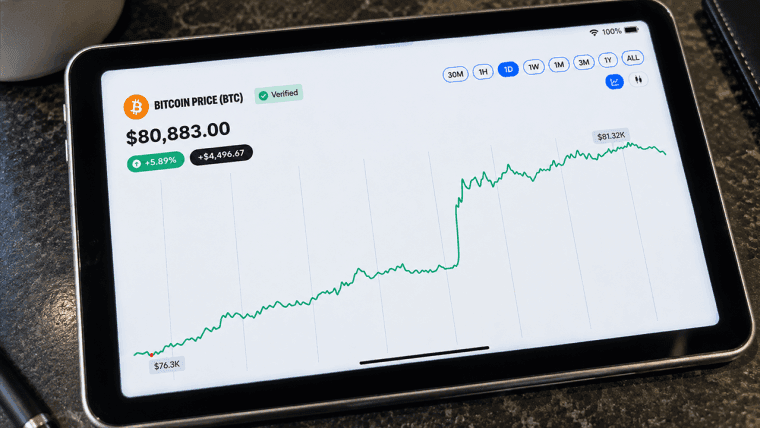
اگر بیتکوین فردا به ۱۰۰٬۰۰۰ دلار جهش کند—از قیمت اخیر حدود ۸۶٬۰۰۰ دلار—این موضوع بهطور خودکار این معامله را تسویه نمیکند.
محاسبه سررسید به قیمت تسویه ۳۰ اکتبر بستگی دارد، به شرطی که موقعیت دستنخورده باقی بماند. تا آن زمان، ارزش بازار آن میتواند تغییر کند و دارنده میتواند آن را ببندد یا تعدیل کند.
یک تفاوت دیگر هم وجود دارد: دریافت پرداختی الزاماً به معنی سود کردن نیست. این پرداختی ابتدا باید مبلغی را که برای ایجاد موقعیت خرج شده—بهعلاوه هزینههای معاملاتی—پوشش دهد.
این معامله چه چیزهایی را بیپاسخ میگذارد
تراکنش گزارششده، سبد کامل خریدار را آشکار نمیکند. ممکن است در کنار موقعیتهای دیگری باشد، بنابراین نمیتوان فرض کرد که بیانگر کل نگاه یک فرد به بیتکوین است.
با این حال، ساختار آن به داستان تنش غیرمعمولی میدهد. یک سرمایهگذار میتواند رالی را بهدرستی پیشبینی کند و باز هم ضرر کند، چون قیمت نهایی خارج از بازهای قرار میگیرد که او برای هدف گرفتنش پول پرداخت کرده است.
برای این موقعیت، اینکه بیتکوین کجا به کار پایان میدهد اهمیت بسیار زیادی دارد. جشن در سراسر بازار گستردهتر رمزارزها میتواند همزمان با سررسیدی بسیار پرهزینه برای همین یک معاملهگر باشد.


این مقاله با استفاده از هوش مصنوعی از انگلیسی ترجمه شده است. نسخه اصلی انگلیسی منبع معتبر است؛ ترجمههای خودکار ممکن است حاوی نادرستیهایی باشند، بهویژه در اصطلاحات حقوقی و قانونی.