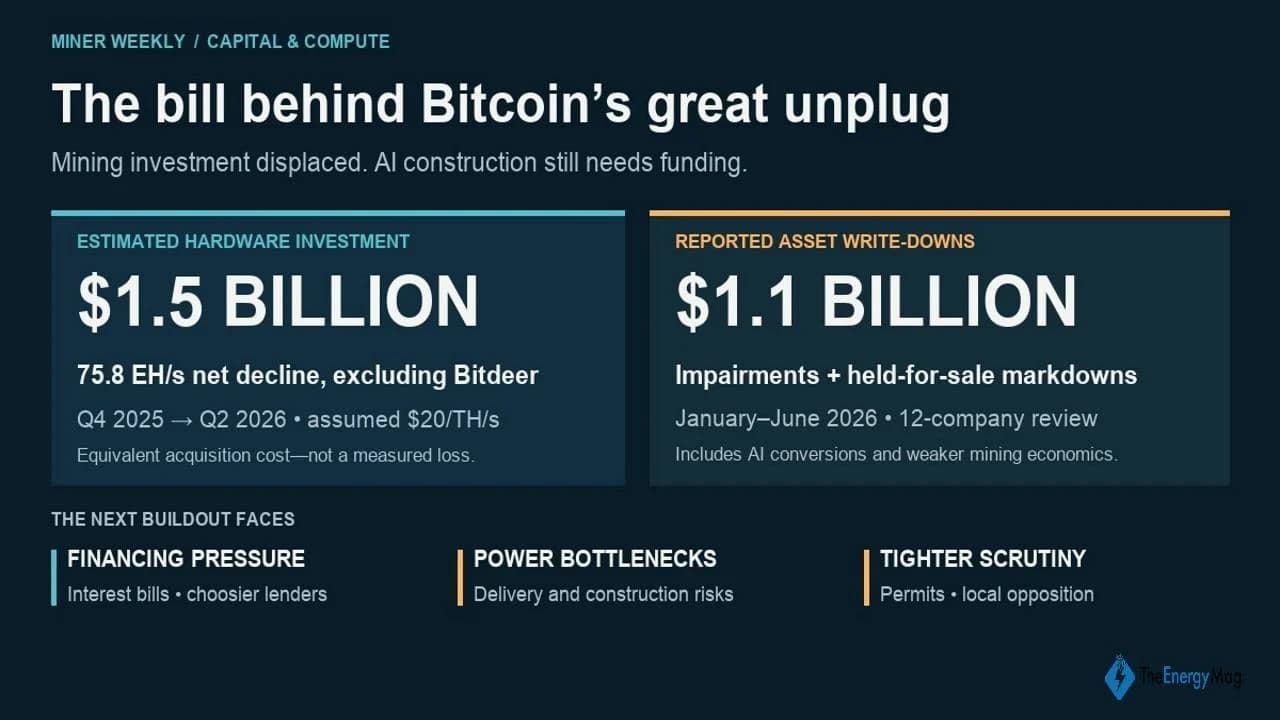
El hashrate que los mineros públicos de bitcoin han perdido en el primer semestre de 2026 conlleva un coste considerable: aproximadamente 1.500 millones de dólares en inversión equivalente en hardware, incluso suponiendo un precio de adquisición de tan solo 20 dólares por terahash (TH/s).
La gran desconexión del bitcoin: 1.500 millones de dólares en hardware detrás del giro hacia la IA
ESCRITO POR
COMPARTIR
Este artículo se publicó por primera vez en Miner Weekly, un boletín semanal de Blocksbridge Consulting que recopila las últimas noticias sobre energía, computación, infraestructura y análisis de datos de The Energy Mag.
En un número anterior de Miner Weekly se estimaba que los mineros públicos perdieron 75 EH/s de hashrate realizado, mientras que sus ingresos directamente declarados por HPC e IA aumentaron un 52 % respecto al trimestre anterior. Gran parte de ese retroceso reflejaba una reorientación de la potencia hacia la infraestructura de IA. El crecimiento de los ingresos ponía de manifiesto lo que los operadores estaban ganando. Pero asignar un precio de compra a la tasa de hash que desaparecía ayuda a poner de relieve lo que ya habían pagado. A 20 dólares por TH/s, 75 EH/s equivalen a 1.500 millones de dólares en máquinas de minería. Esto excluye los edificios, el equipo eléctrico, la refrigeración y la instalación necesarios para su funcionamiento.
Se trata de un coste de la transición a la IA que a menudo se pasa por alto: los inversores ya habían financiado la capacidad minera que estaba siendo desplazada. En algunas instalaciones, los equipos se depreciaron a los pocos meses de iniciar la producción, lo que planteó dudas sobre cuánto de esa inversión en minería podría recuperarse antes de que la IA tomara el relevo. Y las consecuencias contables están empezando a hacerse visibles.
Un análisis independiente realizado por TheEnergyMag sobre 12 empresas analizadas identificó aproximadamente 1.100 millones de dólares en deterioros de activos y rebajas de valor de activos mantenidos para la venta durante el primer semestre de 2026. IREN y Core Scientific (NASDAQ: CORZ) representaron casi el 89 % del total.
La similitud entre estas dos cifras de mil millones de dólares puede parecer una coincidencia. Una estima la inversión en hardware equivalente a una reducción de la producción minera; la otra mide los gastos contables revelados en diferentes activos y empresas. Pero ambas apuntan a la misma cuestión de inversión: ¿cuánto valor queda en la infraestructura minera a medida que los operadores reorientan sus instalaciones hacia otro negocio?

El aumento del gasto fue reciente. Un número de «Miner Weekly» de marzo de 2025 informaba de casi 5 000 millones de dólares en gasto en equipos e infraestructura durante el ciclo de información anterior. Las empresas que revelaron por separado sus compras de hardware de minería representaron más de 3 000 millones de dólares solo en 2024.
Esa expansión contribuyó a que la red de Bitcoin alcanzara el umbral de los zetahash en 2025. Los operadores adquirieron máquinas más eficientes y aumentaron la capacidad para defender su cuota de producción, mientras que sus competidores hacían lo mismo. Ahora, algunas de esas inversiones están quedando obsoletas mucho antes de lo que la magnitud del gasto podría sugerir.
La instalación Black Pearl de Cipher comenzó a minar a mediados de 2025. A finales de año, tras un acuerdo para convertir el centro en un centro de computación de alto rendimiento, Cipher había registrado una amortización de 96,1 millones de dólares específicamente en las máquinas de minería de Black Pearl. Esas mismas máquinas generaron 57,9 millones de dólares en ingresos durante 2025, lo que significa que la amortización superó los ingresos de la instalación durante sus primeros meses de funcionamiento.
Esa comparación no determina la rentabilidad a lo largo de la vida útil del proyecto, pero refleja la brevedad del calendario. Una mina que acababa de entrar en funcionamiento ya se estaba preparando para un fin diferente. El cargo de Cipher también se produjo antes del total de las amortizaciones del primer semestre de 2026.
IREN ilustra la magnitud. Alcanzó los 50 EH/s en junio de 2025 y, posteriormente, registró aproximadamente 695 millones de dólares en pérdidas por deterioro y amortizaciones de activos destinados a la venta entre enero y junio de 2026, con cargos sustanciales asociados a los activos de minería desplazados por las conversiones a IA.
No todos los gastos son costes de conversión a IA. Core Scientific atribuyó su importante deterioro de valor en la minería al empeoramiento de la rentabilidad de esta actividad. El total más amplio incluye también otras categorías de activos. Los datos respaldan una costosa reevaluación de la inversión en minería, más que la afirmación de que cada dólar se sacrificó en aras de la IA.
Los intereses llegan antes de que se dispare la facturación
Aunque las amortizaciones no son transacciones en efectivo cuando se reconocen, los pagos por construcción e intereses siguen consumiendo efectivo mientras se completan las instalaciones de sustitución. TeraWulf (NASDAQ: WULF) generó aproximadamente 53 millones de dólares en ingresos por arrendamiento de HPC durante el primer semestre, al tiempo que pagó 131 millones de dólares en intereses en efectivo en toda la empresa. Las reservas de efectivo y otros ingresos también respaldan esas obligaciones, por lo que la comparación no es un indicador aislado de dificultades financieras. Muestra la brecha entre el aumento de los ingresos y el coste de financiarlos. El acceso a la próxima ronda de financiación también podría resultar más difícil. Según un extracto de la información publicada el jueves por The Information, Société Générale y SMBC se han vuelto más selectivas en cuanto a la financiación de centros de datos, mientras que MUFG también está dando un paso atrás. Esto supondría una limitación más para las empresas mineras que se encuentran en plena fase de conversión: retirar la capacidad minera reduce la antigua fuente de ingresos, mientras que completar su sustitución sigue requiriendo capital. Unas entidades crediticias más selectivas podrían suponer condiciones más estrictas, financiación adicional mediante capital propio o una construcción más lenta. Al mismo tiempo, los retrasos pueden prolongar ese periodo una vez que los ingresos por minería ya se han reducido. Oracle no es una empresa minera, pero las recientes noticias sobre el Proyecto Júpiter ofrecen un ejemplo concreto de cómo las limitaciones energéticas pueden afectar a los acuerdos financieros que sustentan un campus de IA.
El contratiempo subyacente está documentado: el comisionado de tierras de Nuevo México rechazó de nuevo en julio una solicitud para que parte del gasoducto del proyecto discurriera por terrenos del fideicomiso estatal. El sistema de energía de pilas de combustible previsto para Júpiter depende del gas natural.
No se ha confirmado un retraso en la apertura del campus. Lo que está claro es que el riesgo de suministro energético se ha convertido en una cuestión de obligaciones contractuales y de quién paga mientras el proyecto está en suspenso.
Las comunidades exigen más control
Esa incertidumbre se inscribe en un debate político cada vez más amplio sobre la demanda eléctrica de los centros de datos, el consumo de agua y sus efectos en las facturas de los hogares. Nueva York anunció una pausa en la concesión de permisos medioambientales estatales para nuevos proyectos a hiperescala. Massachusetts introdujo requisitos de aprobación adicionales, mientras que el alcalde de Chicago propuso una moratoria de un año.
Las instalaciones mineras existentes pueden ganar valor si ofrecen acceso a energía aprovechable. No obstante, las reconversiones deben seguir cumpliendo los requisitos técnicos y obtener las autorizaciones pertinentes.
El coste de la espera también se enfrenta a una renovada presión sobre los tipos de interés, ya que la Reserva Federal ha elevado su rango de referencia en un cuarto de punto, hasta situarlo entre el 3,75 % y el 4 %. La deuda existente a tipo fijo mantiene sus condiciones, pero la nueva financiación, los préstamos a tipo variable y la refinanciación se enfrentan a un contexto menos favorable.
La IA puede acabar demostrando ser el mejor uso que se puede dar a estas instalaciones, pero la rentabilidad de la transición a la IA dependerá de algo más que de los ingresos generados por cada megavatio reconvertido. También dependerá del valor recuperado de los equipos de minería, del coste de reconstrucción de la instalación y del tiempo que haya que pagar a los prestamistas antes de que la nueva capacidad comience a generar beneficios.
Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.