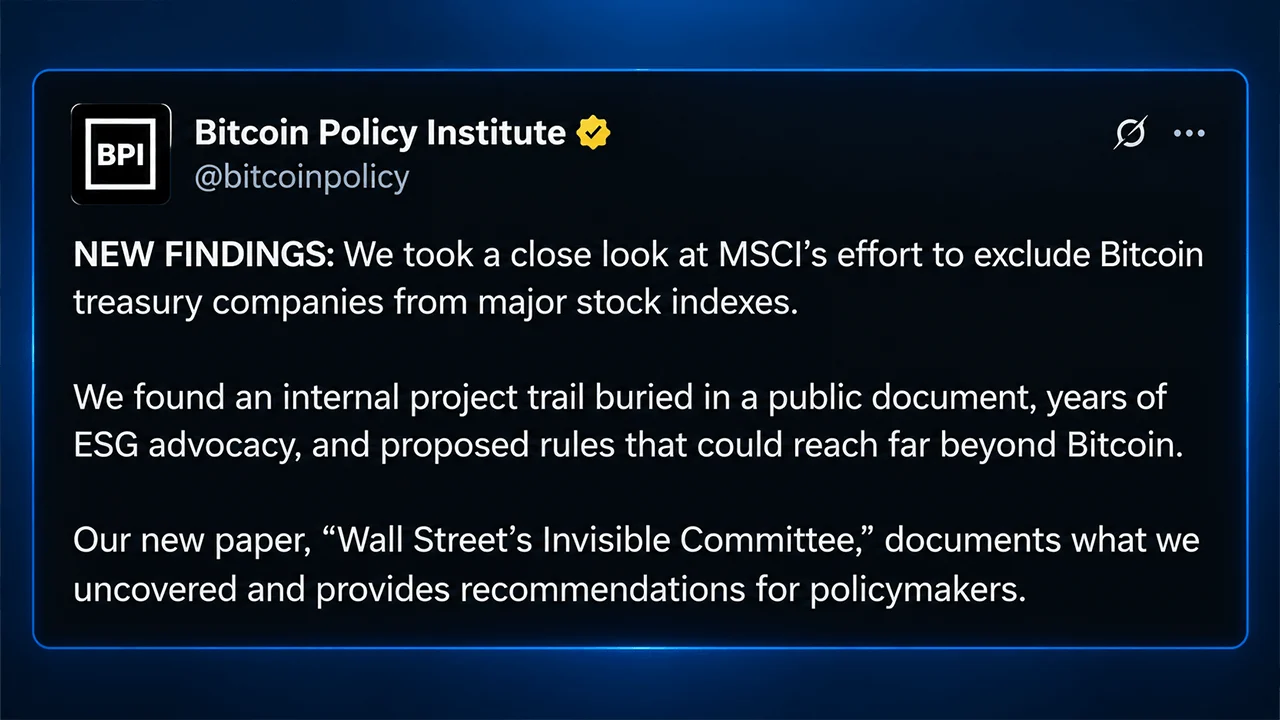
Un comité de índices privado que nunca maneja el dinero de los inversores puede, aun así, generar operaciones bursátiles por valor de miles de millones de dólares. Un nuevo informe del Bitcoin Policy Institute afirma que la prueba propuesta por MSCI podría excluir a Strategy, Metaplanet y a Yellow Cake —empresa dedicada al uranio— de los principales índices, mientras que una estimación anterior situaba las posibles ventas de Strategy en 2.8 mil millones de dólares solo por parte de los fondos vinculados a MSCI. El problema es que el nuevo filtro de MSCI se basa en los «activos operativos», una categoría que, según el informe, no está definida ni por los PCGA de EE. UU. ni por las NIIF.
Una norma de MSCI pone en riesgo la estrategia, según un informe del Bitcoin Policy Institute
ESCRITO POR

COMPARTIR
Puntos clave
- Las exclusiones simuladas de los índices de MSCI incluyen a Strategy, Metaplanet y Yellow Cake.
- JPMorgan estimó que la exclusión de MSCI podría desencadenar ventas de Strategy por valor de 2.8 mil millones de dólares.
- El Bitcoin Policy Institute afirma que MSCI espera tomar una decisión antes del 16 de octubre.
El comité silencioso de Wall Street puede mover miles de millones
Tu fondo indexado «pasivo» no es tan pasivo como sugiere su nombre. En algún punto de la cadena, un proveedor privado de índices establece las reglas que determinan qué empresas forman parte del mercado, y esas decisiones pueden provocar que los fondos se apresuren a comprar o vender miles de millones de dólares en acciones.
El miércoles, el Bitcoin Policy Institute —un think tank no partidista y sin ánimo de lucro con sede en Washington, D.C.— desveló ese mecanismo en un nuevo artículo de su director ejecutivo, Conner Brown, centrado en la prueba propuesta por MSCI para las «empresas no operativas». Según el informe, la propia simulación de MSCI excluiría a Strategy, Metaplanet y Yellow Cake, una empresa que posee uranio físico.
El dinero pasivo sigue dependiendo de que alguien elija la lista
El artículo de Brown sobre el tema pone de manifiesto algunas cifras llamativas que respaldan el poder que ejercen los proveedores de índices. En julio, los fondos indexados poseían 21,8 billones de dólares, es decir, el 53,9 % de los activos de los fondos a largo plazo de EE. UU., frente a los 18,6 billones de dólares de los fondos gestionados de forma activa. En 2025, los fondos indexados poseían el 19 % del mercado bursátil estadounidense. Solo MSCI afirma que 21 billones de dólares se ajustan a sus índices, incluidos 2,8 billones de dólares en fondos cotizados en bolsa (ETF) de renta variable que los replican directamente.
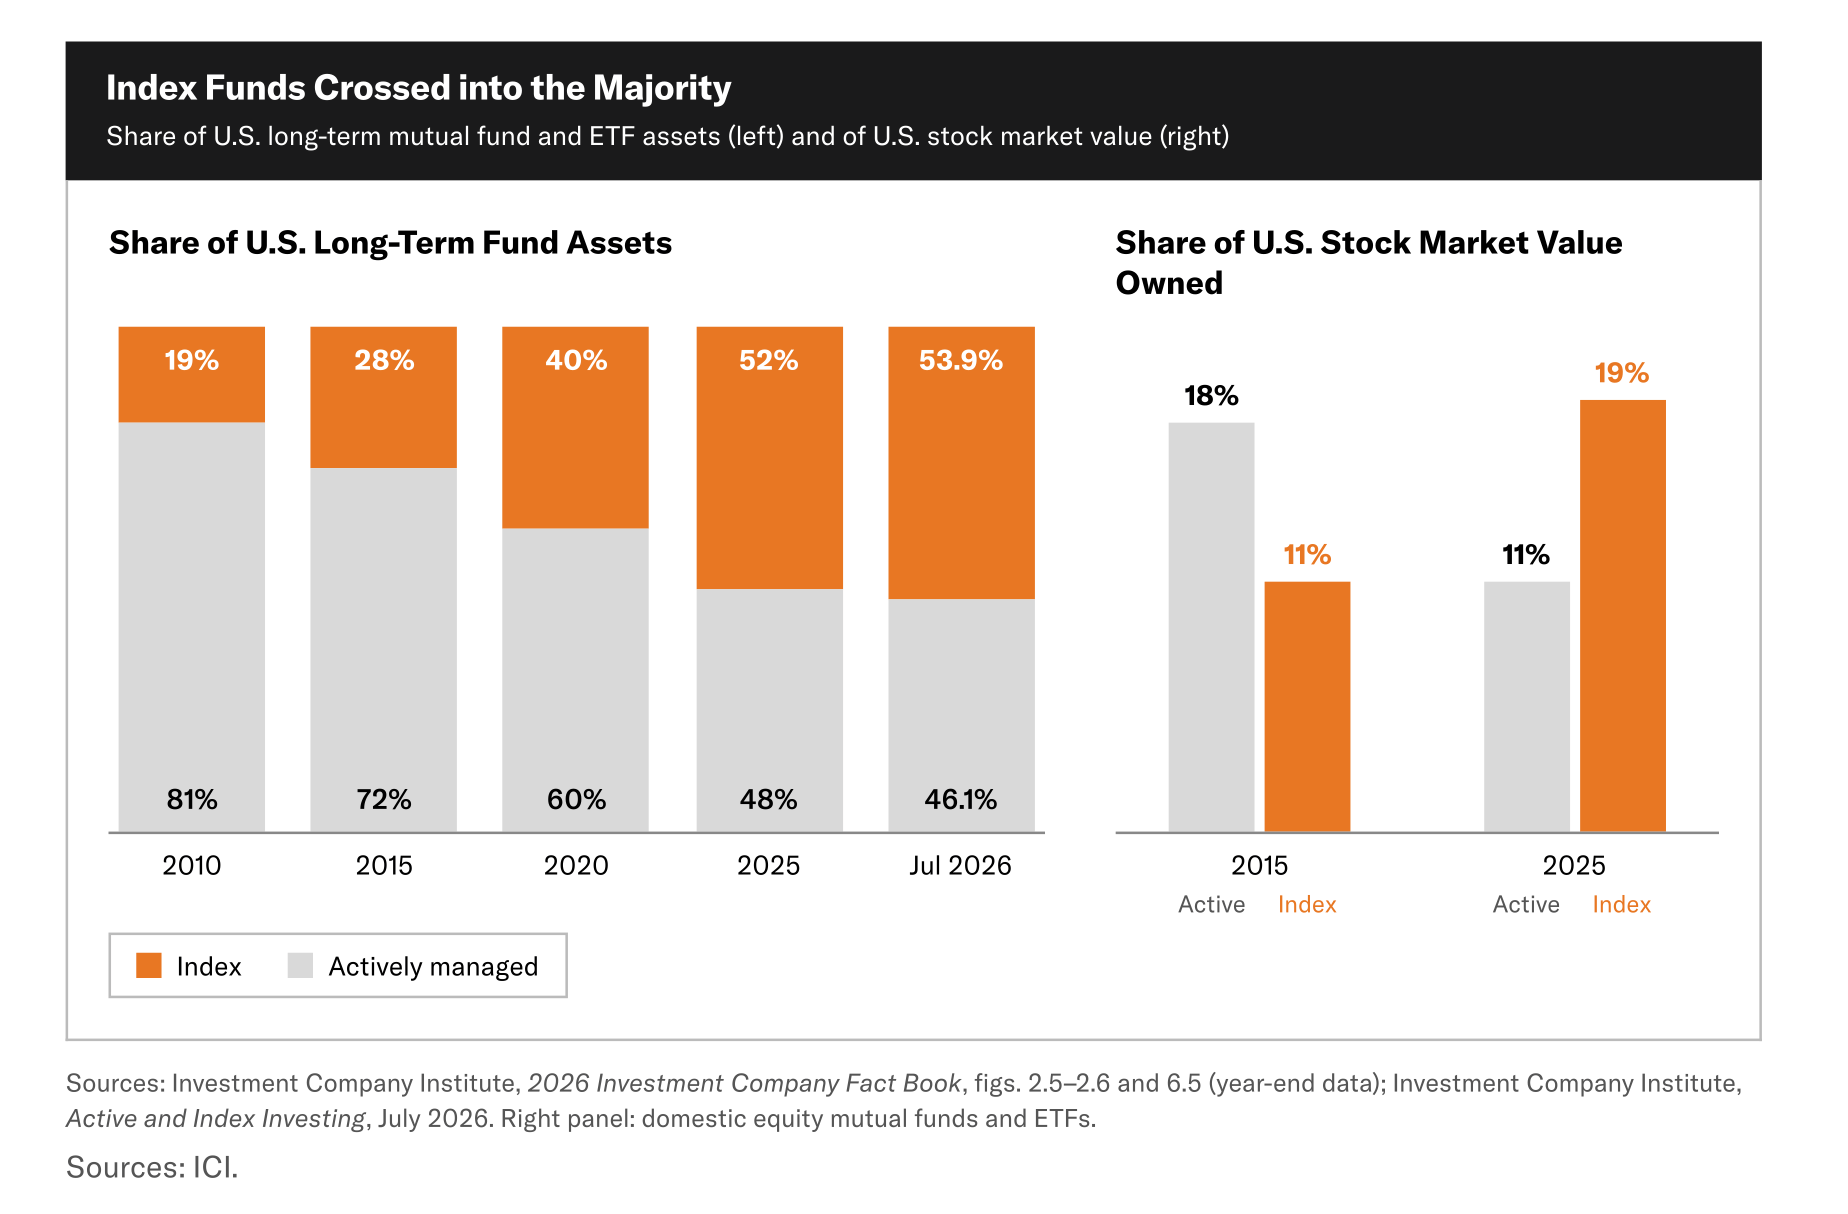
Esto nos lleva a uno de los puntos más contrarios a la intuición de la investigación de Brown. En realidad, el proveedor del índice no gestiona esos billones. Son los gestores de fondos quienes lo hacen. Sin embargo, cuando un proveedor de índices modifica las empresas de su lista, los fondos creados para replicar ese índice de referencia suelen tener que adaptarse a los cambios. Tal y como expone el análisis de Brown, la empresa que establece las normas nunca toca el dinero de los inversores, pero sus decisiones pueden poner en movimiento miles de millones de dólares.
Este mecanismo dejó de ser tan teórico en 2025. El autor del Bitcoin Policy Institute relata cómo MSCI propuso excluir a las empresas cuyos activos digitales representaran al menos el 50 % de sus activos totales, lo que situó directamente en el punto de mira a Strategy, la empresa dedicada a la gestión de bitcoins. Los analistas de JPMorgan estimaron que la exclusión de Strategy podría provocar ventas por valor de aproximadamente 2.800 millones de dólares por parte de los fondos que siguen el índice MSCI, cifra que ascendería a 8.800 millones de dólares si otros proveedores de índices siguieran su ejemplo.
MSCI acabó rechazando la propuesta, pero Brown destaca lo que ocurrió a continuación. La empresa congeló los aumentos en el número de acciones que contabilizaría para las empresas afectadas y aplazó nuevas incorporaciones mientras preparaba una revisión más amplia.
La norma sobre el bitcoin vuelve con un enfoque diferente
Siete meses después, escribe Brown, MSCI volvió con una prueba más amplia que ya no señalaba específicamente al bitcoin (BTC) ni a los activos digitales por su nombre. En su lugar, la propuesta de agosto se centra en si una empresa cuenta con suficientes «activos operativos». Una empresa que no supere el filtro inicial del 50 % se enfrenta a cinco pruebas financieras adicionales y, si aún no forma parte del índice, puede ser excluida tras no superar cuatro de ellas. Los componentes actuales cuentan con un margen de tolerancia y, por lo general, deben suspender en dos revisiones anuales consecutivas antes de ser eliminados.
Aquí es donde Brown ve un problema fundamental. Su artículo señala que «activos operativos» no es una categoría estandarizada del balance según los PCGA de EE. UU. ni las NIIF, lo que deja a MSCI la libertad de clasificar todo, desde efectivo y derechos mineros hasta obras en curso, propiedad intelectual y participaciones estratégicas, antes incluso de que pueda comenzar el cálculo.
Brown también se centra en la contabilización del bitcoin por parte de Strategy. La empresa declaró 22 800 millones de dólares en pérdidas operativas relacionadas con el bitcoin durante el primer semestre de 2026, frente a los 195 millones de dólares de sus demás gastos operativos. Si se contabilizan esas cifras tal y como las presentó Strategy, argumenta Brown, no se activaría una de las alertas de MSCI. El documento de 23 páginas sostiene que, por lo tanto, para alcanzar el resultado simulado por MSCI es necesaria una reclasificación analítica que la consulta no revela.
El giro del uranio da un giro radical a la historia
El argumento de Brown se vuelve considerablemente más extraño una vez que el bitcoin desaparece del panorama. Las exclusiones simuladas de MSCI también incluyen a Yellow Cake, una empresa que posee uranio físico. El informe del Bitcoin Policy Institute aplica entonces la metodología propuesta a otros negocios intensivos en capital, ilustrando cómo la misma lógica podría afectar a empresas que fabrican satélites o a una importante mina de litio estadounidense.
Según una interpretación plausible examinada por Brown, AST Spacemobile podría activar cuatro de los indicadores de alerta de MSCI y, potencialmente, quedar excluida como nueva incorporada al índice. Lithium Americas presenta un ejemplo aún más claro. La empresa está construyendo el proyecto de litio Thacker Pass en Nevada, y el análisis de Brown revela que también podría activar cuatro indicadores de alerta.
Lithium Americas declaró en junio unos activos por valor de 3.54 mil millones de dólares, incluidos 2.09 mil millones en propiedades mineras, instalaciones y equipos. Sin embargo, el artículo de Brown muestra cómo una interpretación restrictiva de la propuesta de MSCI podría hacer que una mina aún en construcción pareciera «no operativa», precisamente porque su construcción es costosa, aún no ha comenzado a generar ingresos y depende en gran medida de la financiación externa. En otras palabras, cuanto mayor sea el proyecto inacabado, más extraña puede llegar a ser la imagen contable.
Se espera que MSCI tome una decisión el 16 de octubre o antes, y que cualquier cambio adoptado se aplique en su revisión del índice de noviembre, prevista para alrededor del 1 de diciembre. El artículo de Brown parte de las empresas que mantienen bitcoins en su tesorería, pero su argumento acaba abarcando un ámbito mucho más amplio. Cuando billones de dólares siguen mecánicamente un índice, la definición de lo que se considera un negocio operativo deja de ser una cuestión meramente académica.

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.