Händlern weltweit die Möglichkeit zu bieten, gehebelte Positionen auf praktisch jeden Vermögenswert zu eröffnen, ohne einen lizenzierten Broker einschalten zu müssen: Das ist das Versprechen der Perpetual-DEX-Plattformen. Angesichts des enormen Erfolgs und der großen Beliebtheit von Namen wie Hyperliquid und GMX fragt man sich vielleicht: Wie arbeiten diese Unternehmen hinter den Kulissen?
Hyperliquid hinter den Kulissen: Wie man einen Perpetual-DEX aufbaut
GESCHRIEBEN VON

TEILEN
LegalBison ist eine globale Boutique-Kanzlei für Rechts- und Unternehmensdienstleistungen sowie ein lizenzierter Corporate Service Provider (CSP), der sich auf regulatorische Strukturen für FinTech- und Digital-Asset-Projekte spezialisiert hat. Die Mitbegründer und Geschäftsführer Aaron Glauberman, Viktor Juskin und Sabir Alijev geben auf Bitcoin.com News fachkundige Einblicke.
Fragt man einen Gründer einer Perpetual-DEX, wo sein Unternehmen registriert ist, bekommt man oft nur ein Achselzucken oder die Scheininstitutsadresse einer Stiftung auf den Kaimaninseln zu hören. Das ist das Standardvorgehen für ein Geschäftsmodell, bei dem die Regulierungsbehörden noch hinterherhinken. Im Jahr 2026 gehen drei Aufsichtsbehörden auf drei völlig unterschiedliche Weisen damit um, und mit welcher einer ein Gründer letztendlich zu tun hat, verändert fast alles daran, wie das Unternehmen geführt wird. Nehmen wir Hyperliquid als Beispiel. Das Unternehmen wickelt etwa die Hälfte des gesamten Handels mit dezentralen Perpetuals ab und hat seit seiner Gründung ein Volumen von mehr als 4 Billionen US-Dollar durch seine Bücher geleitet. Dezentrale Plattformen machen jedoch nach wie vor nur etwa ein Zehntel des gesamten Perpetuals-Marktes aus. Der Rest befindet sich auf zentralisierten Offshore-Börsen – und genau diese Liquidität versuchen die US-Aufsichtsbehörden nun, zurück in die USA zu locken. Wie entsteht also ein solches Unternehmen tatsächlich, und was passiert, sobald die Aufsichtsbehörden darauf aufmerksam werden?
Der Aufbau einer Perp-DEX
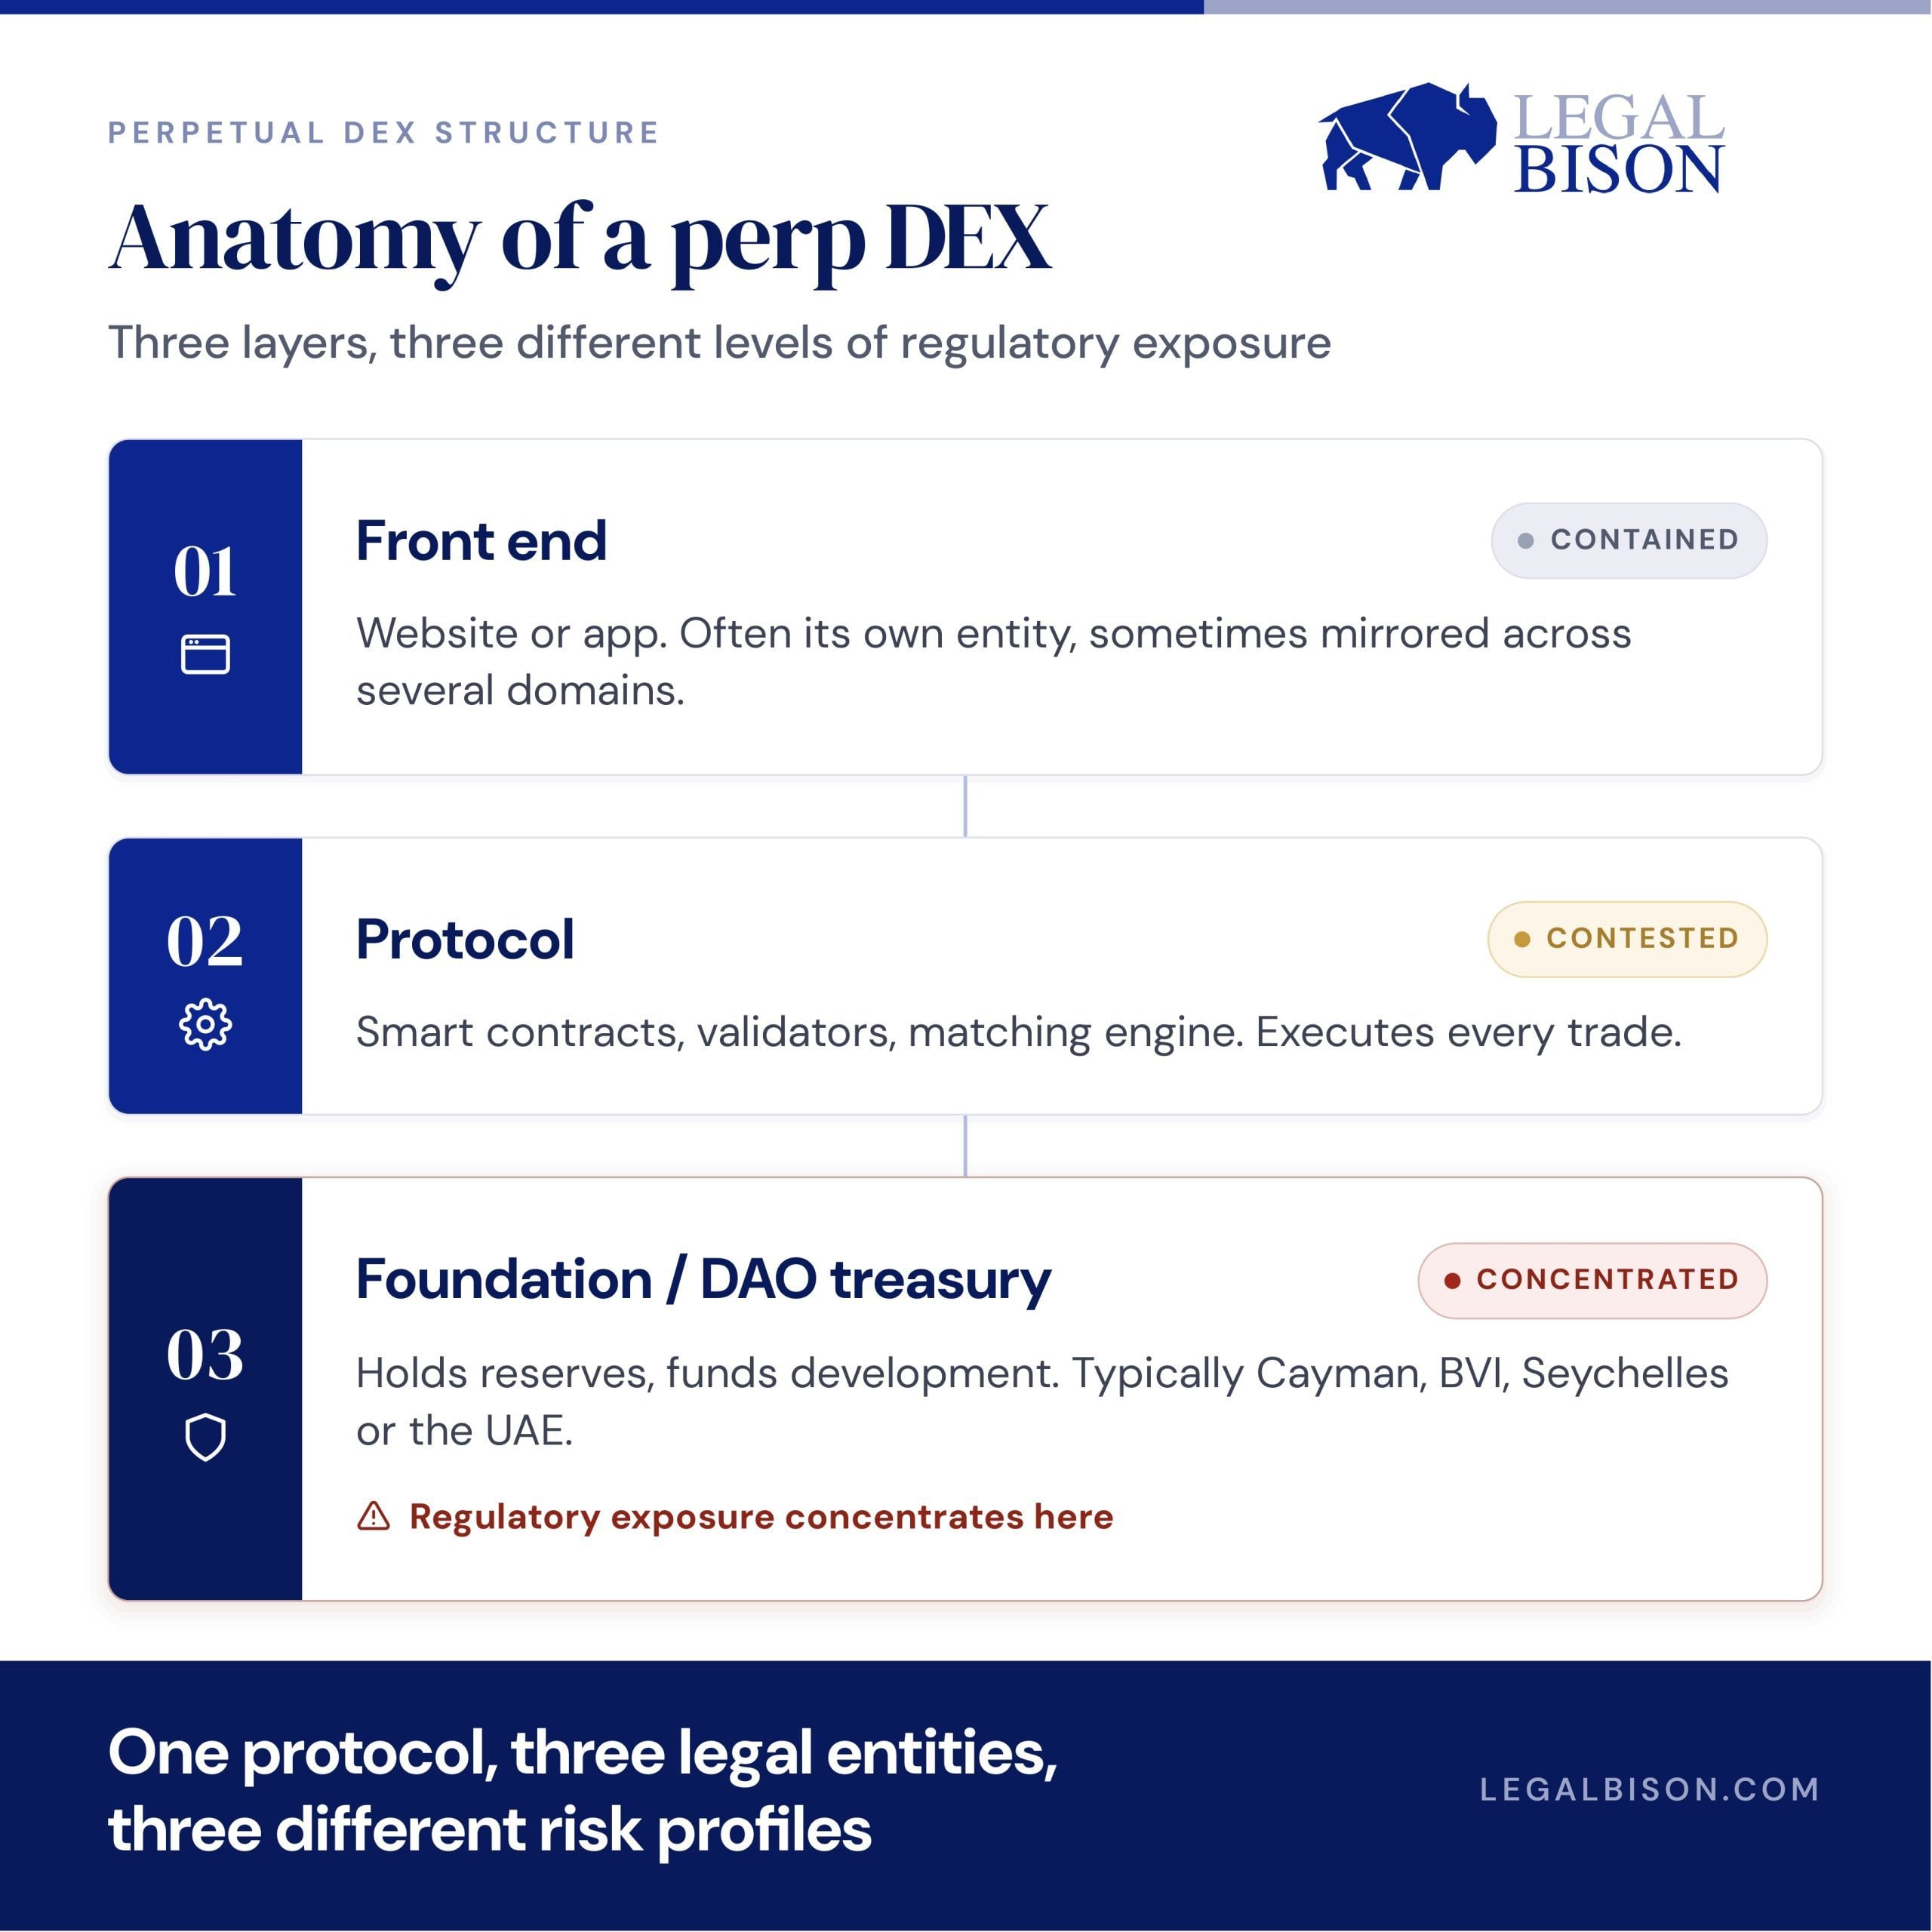
Eine Perp-DEX kann mehrere rechtlich und technisch unterschiedliche Ebenen umfassen: eine benutzerseitige Oberfläche, das zugrunde liegende Protokoll und die Validator-Infrastruktur sowie in einigen Fällen eine Stiftung, eine DAO oder eine Treasury, die die Entwicklung und Governance unterstützt. Jede Ebene kann in einer anderen Struktur angesiedelt sein, und die Stiftungsebene oder Treasury-Ebene – sofern vorhanden – wird in der Regel an einem Ort angesiedelt, an dem das Gesellschaftsrecht locker ist und es keine spezifischen Lizenzvorschriften für Perpetuals gibt: auf den Kaimaninseln, den Britischen Jungferninseln, den Seychellen oder heutzutage in den Vereinigten Arabischen Emiraten.
 Hyperliquid ging dabei weiter als die meisten anderen, indem es eine eigene Blockchain aufbaute, anstatt Speicherplatz auf der Blockchain eines anderen zu mieten. Seine HIP-3-Funktion ermöglicht es jedem, einen genehmigungsfreien Markt für nahezu jeden Vermögenswert mit einem Preis-Feed einzurichten – sei es Öl, Gold oder sogar Aktien vor dem Börsengang. Diese Designentscheidung ist von Bedeutung. Die Markterschaffung aus den Händen eines einzelnen Unternehmens herauszuhalten, ist genau der Maßstab, anhand dessen Regulierungsbehörden auf beiden Seiten des Atlantiks derzeit entscheiden, ob etwas überhaupt als dezentral gilt.
Drei Wege, drei sehr unterschiedliche Regelwerke
Sobald diese Struktur existiert, muss ein Gründer noch entscheiden, wie er mit den Regulierungsbehörden umgehen will, und jede Option stellt auf ihre eigene Weise ein Abwägen zwischen Geschwindigkeit und langfristiger Sicherheit dar.
Über die CFTC
Am 29. Mai 2026 erlaubte die CFTC KalshiEX, den ersten barabgerechneten Bitcoin-Perpetual an einer regulierten US-Börse zu notieren, und stufte Perpetuals als Futures und nicht als Swaps ein. Jede neue Notierung wird nun von Fall zu Fall geprüft und muss nachweisen, dass echte Risikokontrollen und eine Marktüberwachung vorhanden sind. Das ist ein legitimer Onshore-Weg, aber er bringt alles mit sich, was ein regulierter Derivatemarkt erfordert: Identitätsprüfungen für jedes Konto, Hebelobergrenzen, Volatilitätskontrollen – genau das, wofür eine genehmigungsfreie DEX geschaffen wurde, um dies zu umgehen. Dieser Weg ist zudem umstritten. Die CME Group verklagt die CFTC wegen dieser Genehmigungen und argumentiert, die Behörde sei zu weit gegangen, als sie Kalshi und Coinbase die Notierung von Krypto-Perpetuals gestattete; dieser Rechtsstreit wird derzeit noch vor einem Bundesgericht verhandelt.
Sich auf die Dezentralisierungsausnahme der EU stützen
Das Krypto-Regelwerk der EU, MiCA, schließt alles aus, was „auf vollständig dezentrale Weise ohne jeglichen Vermittler“ bereitgestellt wird. Für DEXs mit Perpetuals deckt diese Ausnahmeregelung jedoch nur einen Teil des Gesamtbildes ab. Perpetual-Kontrakte können nach den bestehenden EU-Wertpapier- und Marktvorschriften weiterhin als Finanzinstrumente oder Derivate eingestuft werden – eine Einstufung, die unabhängig von der Art und Weise gilt, wie die Plattform aufgebaut ist. Was ein Protokoll den Händlern tatsächlich bietet, kann bereits für sich genommen Verpflichtungen auslösen, unabhängig von jeglicher Dezentralisierungsprüfung. Brüssel hat eine Konsultation gestartet, die bis zum 31. August 2026 läuft, um die Dezentralisierungskriterien genauer festzulegen, und Perpetuals fallen eindeutig in den Rahmen dieser Überprüfung, doch die Frage der Einstufung als Derivate verläuft auf einer eigenen Ebene. Bislang hat noch keine EU-Aufsichtsbehörde Maßnahmen gegen ein DEX-Frontend ergriffen, doch angesichts dieser beiden offenen Fragen wird diese Lücke nicht ewig bestehen bleiben.
Offshore-Gründung
Nach wie vor die schnellste Option und nach wie vor die gängigste. Doch eine Offshore-Gründung beseitigt das regulatorische Risiko nicht, sondern verlagert es lediglich. Die Stiftung, die den Token emittiert, die Treasury verwaltet oder eine Fiat-Rampe betreibt, unterliegt weiterhin den AML- und Meldepflichten an ihrem Sitz, und jedes Frontend, das ein bestimmtes Land bedient, kann lokale Lizenzierungsfragen auslösen, unabhängig davon, wo das Protokoll selbst angesiedelt ist. 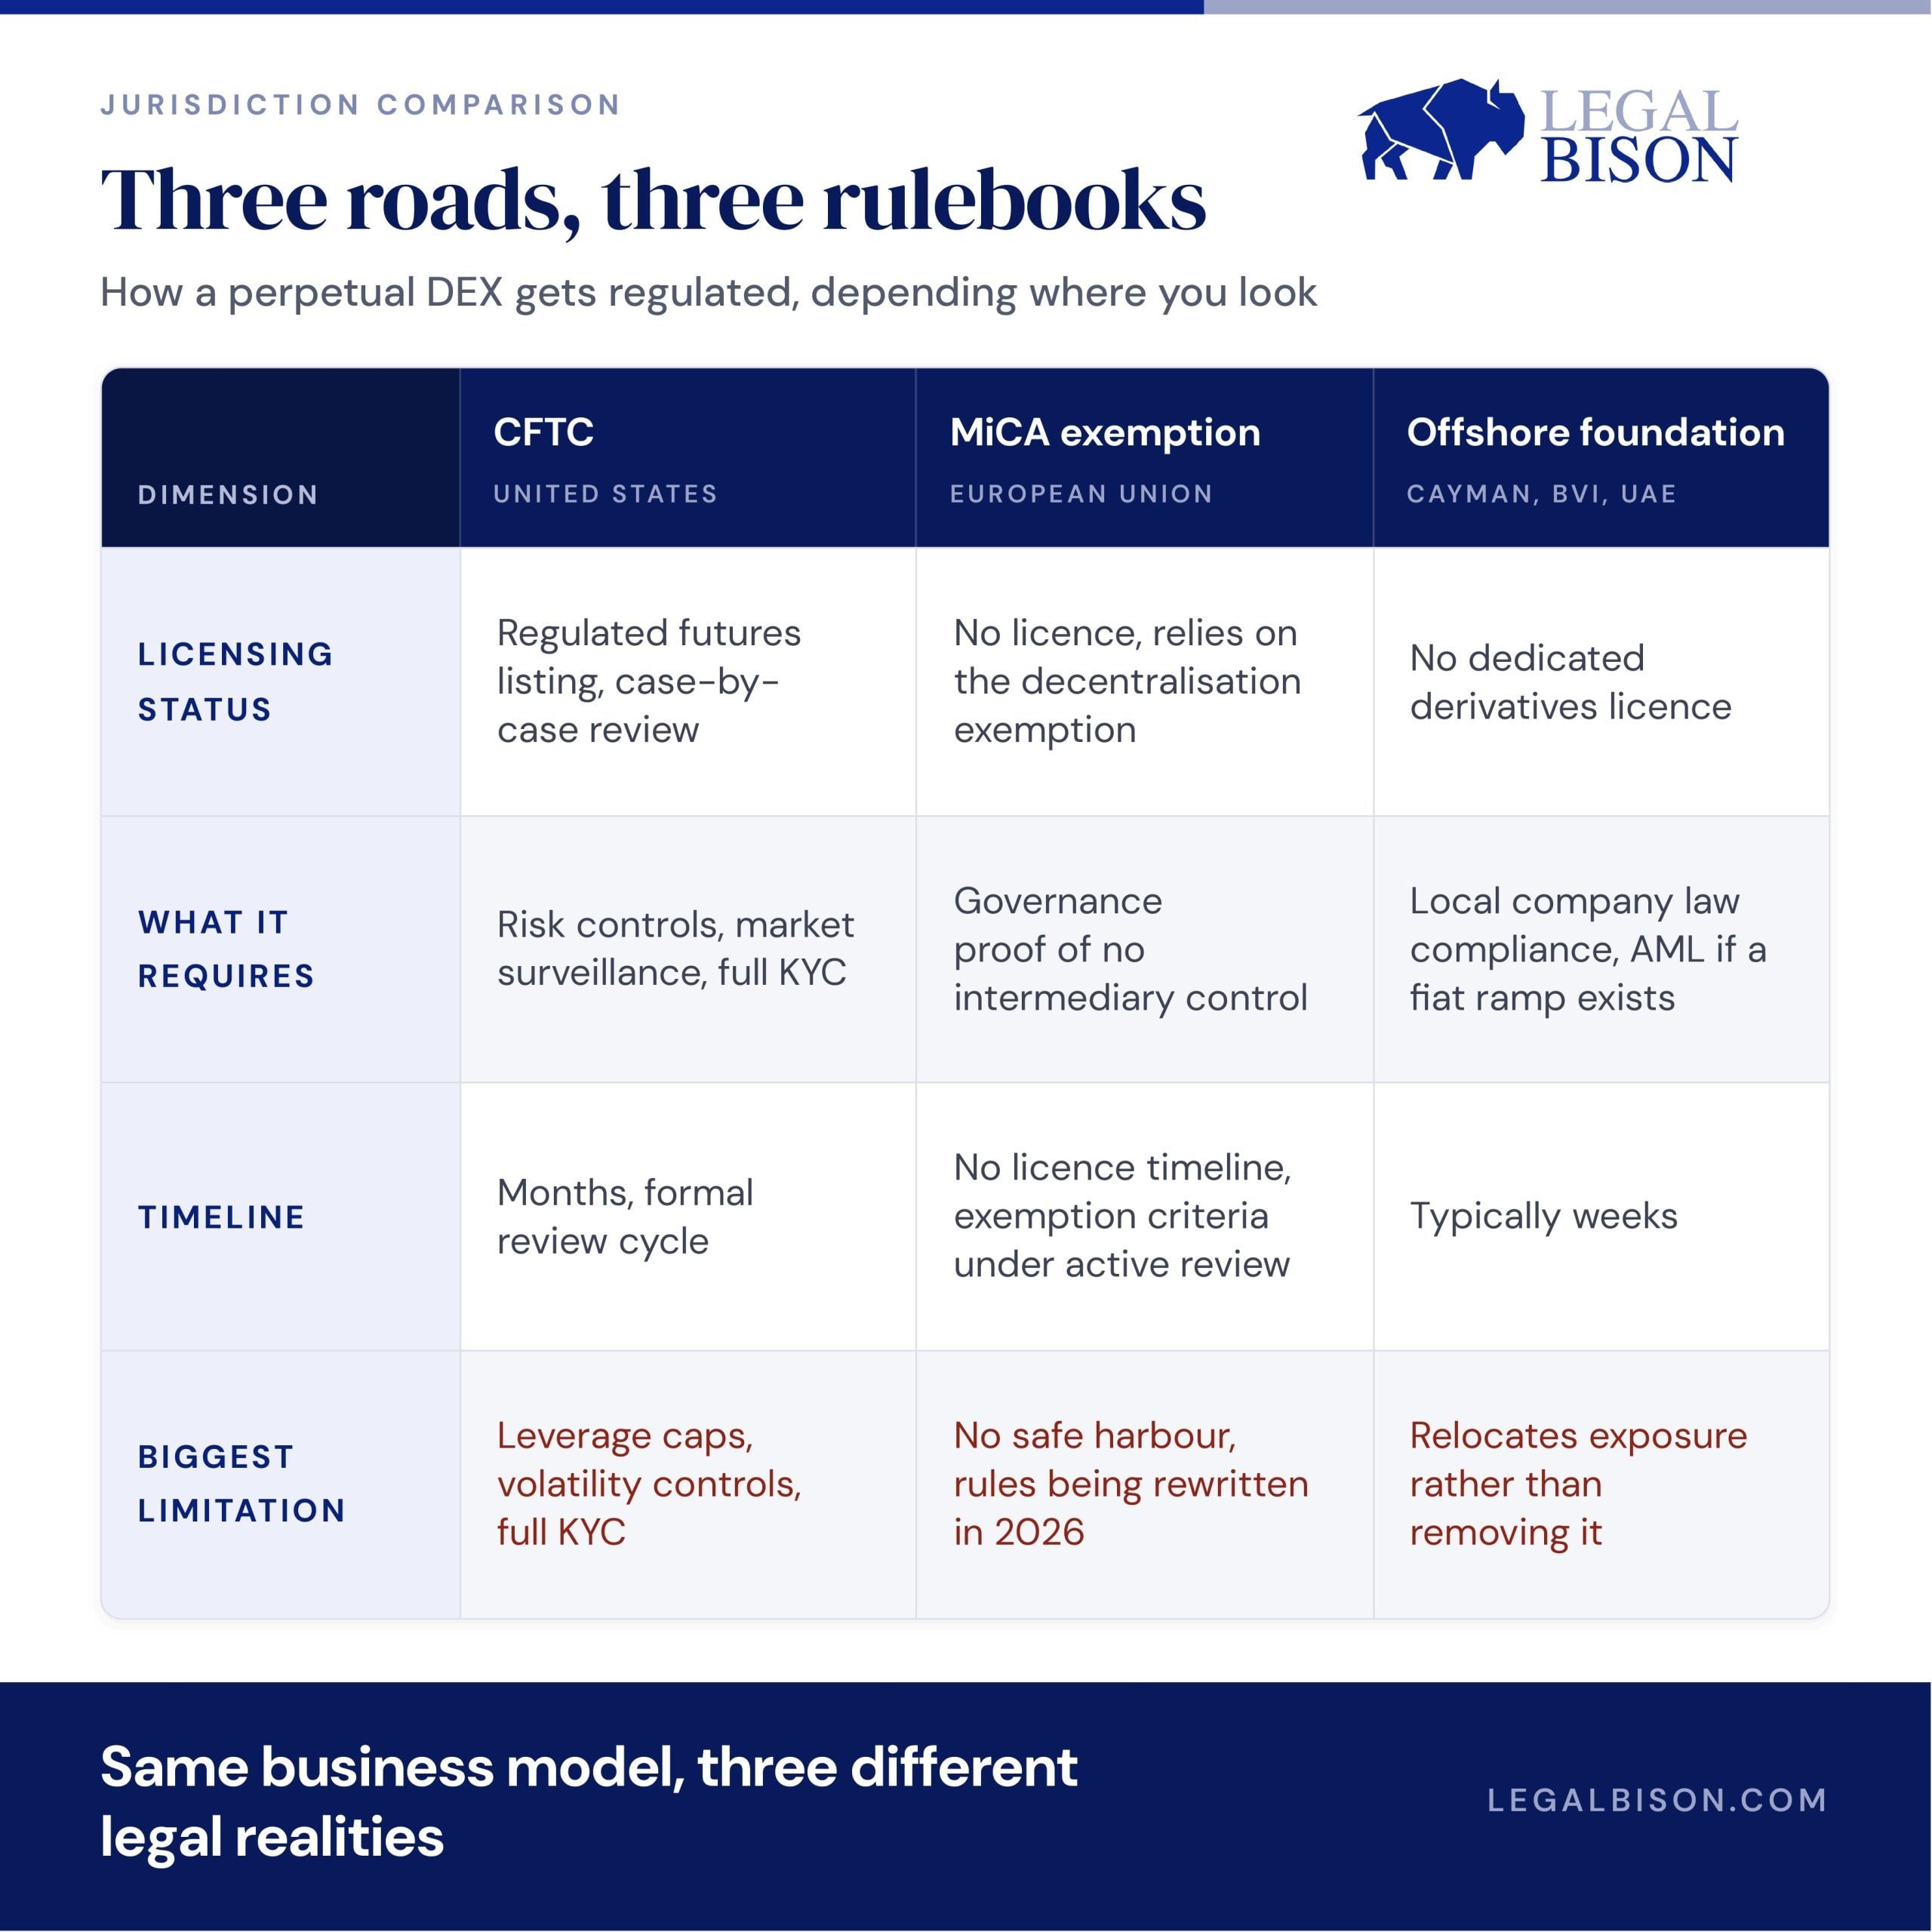
Was tatsächlich erforderlich ist und wie lange es dauert
Der Weg über die CFTC ist der langsamste und mit dem größten Verwaltungsaufwand verbunden: Offenlegungspflichten, Überwachungssysteme, eine formelle Prüfung, die Monate dauert, bevor ein Produkt überhaupt an den Start geht, und danach die fortlaufende Einhaltung der Vorschriften. Der EU-Weg erfordert derzeit keine Lizenz für ein wirklich vollständig dezentrales Protokoll – was großartig klingt, bis man erkennt, dass es auch kein Sicherheitsnetz gibt und die Regeln zur Aufrechterhaltung dieser Ausnahmeregelung gerade neu geschrieben werden. Der Offshore-Weg ist am schnellsten, manchmal dauert es nur Wochen, aber Gründer, die ihn eher als dauerhaften Schutzschild denn als Ausgangspunkt betrachten, sind in der Regel diejenigen, die unvorbereitet sind, wenn eine Gerichtsbarkeit ihre Meinung ändert.
Woher das Geld tatsächlich kommt
Finanzierungssätze sind periodische Zahlungen, die Long- und Short-Positionen untereinander austauschen, um den Kontraktpreis eng am Kassakurs zu halten; das Protokoll erleichtert diesen Transfer, behält die Gelder jedoch nicht ein. Was das Protokoll tatsächlich einbringt, sind Handelsgebühren, die bei jeder Eröffnung und jedem Abschluss erhoben werden, sowie – auf Plattformen, die auf genehmigungsfreien Notierungen basieren, wie beispielsweise Hyperliquids HIP-3 – eine zweite Einnahmequelle: Gebühren für die Schaffung neuer Märkte.
Hier ist die Zahl, die die Aufmerksamkeit eines Gründers auf sich ziehen sollte. Hyperliquid überschritt am 30. Juni 2026 die Marke von 1 Milliarde US-Dollar an kumulierten Protokollumsätzen, basierend auf einem Handelsvolumen von rund 492 Milliarden US-Dollar allein im ersten Quartal – genug, um gemessen am Volumen direkt hinter Coinbase zu liegen. Das ist Geld, das das Protokoll bereits eingenommen hat, und man kann die Zahlen in Echtzeit auf öffentlichen Dashboards wie DefiLlama verfolgen – ein Maß an Transparenz, das die meisten venture-finanzierten Startups Außenstehenden niemals gewähren. Wohin diese Einnahmen fließen, ist der Teil, auf den es tatsächlich ankommt, wenn man abwägt, ob man hier ein Unternehmen aufbauen soll. Etwa 97 bis 99 % der Protokollgebühren von Hyperliquid fließen über den sogenannten „Assistance Fund“ direkt in den Kauf von HYPE auf dem freien Markt. Durch diesen Mechanismus wurden bereits mehr als 41 Millionen Token im Wert von über 1 Milliarde US-Dollar zurückgekauft und vernichtet. Die Gebühreneinnahmen führen direkt zu einer Verringerung des Token-Angebots nach einem öffentlichen, on-chain festgelegten Zeitplan und funktionieren wie ein Aktienrückkauf, den jeder überprüfen kann, ohne auf eine Abstimmung der Aktionäre warten zu müssen.
Hyperliquid ist nicht der einzige Beweis dafür, dass dies funktioniert. GMX, eine viel kleinere dezentrale Perpetuals-Börse, die auf Arbitrum und Avalanche läuft, erzielt bei einem Bruchteil des Volumens von Hyperliquid immer noch Gebühren in Höhe von rund 35 Millionen US-Dollar pro Jahr, wobei 27 % davon jede Woche direkt an die Token-Staker ausgezahlt werden. Das ist ein stetiger, wiederkehrender Cashflow bei einem Protokoll mit einem Total Value Locked von rund 175 Millionen US-Dollar – ein Beweis dafür, dass das Modell echte Einnahmen generiert, ohne die größte Börse der Welt sein zu müssen.
Für einen Entwickler wird es erst richtig interessant, wenn es um die Skalierung geht. Als HIP-3 es Hyperliquid ermöglichte, einen Öl-Perpetual zu listen, stieg das Handelsvolumen auf diesem einzelnen Markt laut TD Securities während einer geopolitischen Eskalation an drei Wochenenden von 25 Millionen US-Dollar auf über 550 Millionen US-Dollar. Ein neuer Markt ging live und generierte sofort Gebühreneinnahmen, ohne dass dafür neue Infrastruktur erforderlich war. Zusammengenommen ist das das eigentliche Verkaufsargument für einen Gründer: ein Gebührenmodell mit öffentlichen, überprüfbaren Einnahmen, das sich in mehr als einer Größenordnung bewährt hat und jedes Mal wächst, wenn ein neuer Markt freigeschaltet wird.
Der entscheidende Unterschied
„Dezentralisiert genug, um ausgenommen zu sein“ und „dezentralisiert genug, um eine tatsächliche Prüfung durch die Aufsichtsbehörde zu überstehen“ sind zwei unterschiedliche Maßstäbe, und die Kluft zwischen ihnen schließt sich derzeit auf beiden Seiten des Atlantiks gleichzeitig. Eine dauerhafte DEX aufzubauen bedeutet heute, eine Struktur zu schaffen, die sich unter jeder Definition verteidigen kann, die als Nächstes kommt – und nicht unter der, die vor einem Jahr noch sicher erschien.
Wenn die EU bereits 174 MiCA-Lizenzen erteilt hat, warum stehen dann nur 14 Kryptobörsen auf der Liste?
Jetzt lesen: MiCA entschlüsselt: 174 registrierte CASPs, aber nur 14 dürfen eine zentralisierte Kryptobörse (CEX) betreiben?

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.