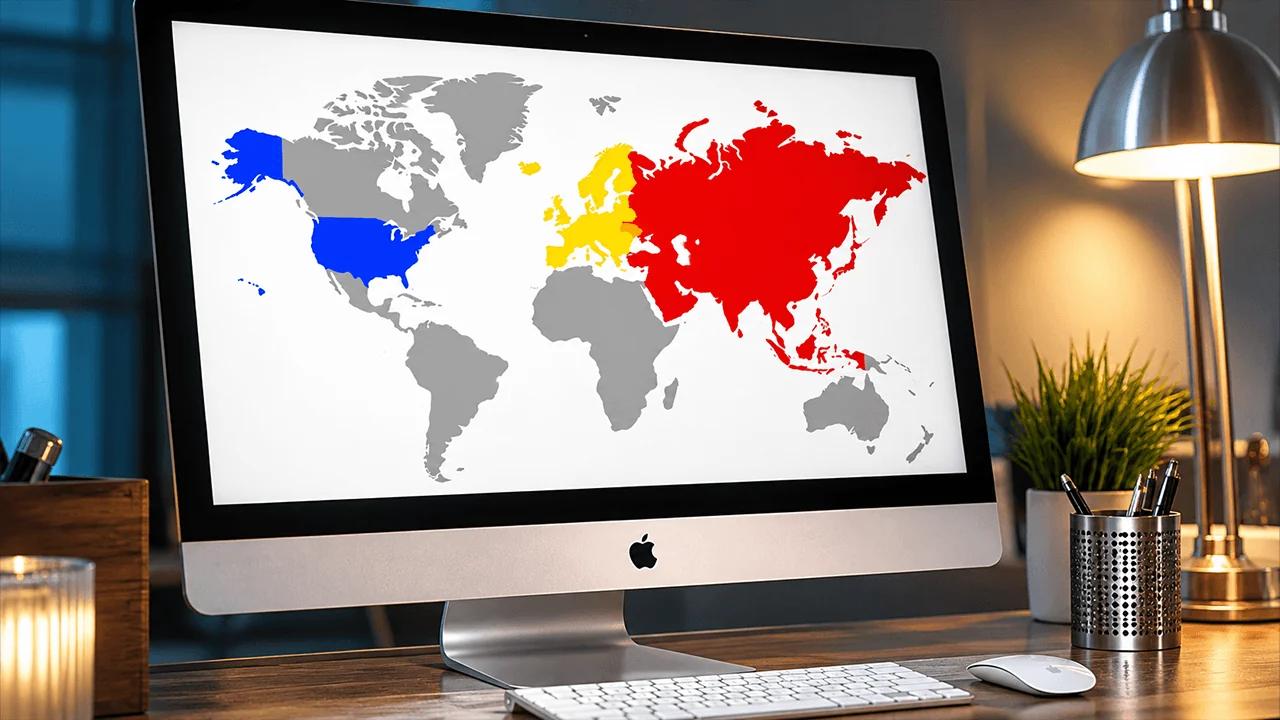
Der größte Wettbewerb im Web3 geht längst über die Rivalität einzelner Börsen oder Blockchains hinaus. Derzeit ist ein Wettbewerb zwischen Rechtsräumen zu beobachten. Länder, die der Branche die besten Rahmenbedingungen bieten, werden nicht nur neue Steuereinnahmen erzielen. Sie ziehen auch Kapital, Technologie und Talente an und gewinnen damit die Macht, die Regeln der künftigen Finanzwelt mitzugestalten. Entscheidend ist deshalb, welches Regulierungsmodell am wettbewerbsfähigsten ist.
EU, Asien oder die USA: Wer gewinnt das Krypto-Regulierungsrennen?
GESCHRIEBEN VON

TEILEN
Das Wichtigste auf einen Blick
- Whitebit-Gründer Volodymyr Nosov sieht den EU-Pass als größten Vorteil von MiCA, hält die Kosten für die Einhaltung der Regeln aber für eine hohe Hürde.
- In den USA bremsen laut Nosov zersplitterte Zuständigkeiten die Branche, der Clarity Act scheiterte am 15. September im Senat an einem Verfahrensantrag.
- Singapur, Hongkong und Dubai locken nach seiner Einschätzung mit schnellen Entscheidungen und niedrigen Steuern, bleiben aber regulatorische Inseln.
Der folgende Meinungsbeitrag wurde von Volodymyr Nosov verfasst, dem Gründer und Präsidenten der Whitebit Group.
Europa: der Vorteil des Vorreiters
Europa hat getan, was sich bisher kein anderer großer Markt getraut hat. Als Erstes hat es zersplitterte Vorschriften in einem einzigen Rechtsrahmen zusammengeführt, der Verordnung über Märkte für Kryptowerte (MiCA). Eine einheitliche Rechtsarchitektur für 27 Länder auf einmal ist beispiellos, und genau darin liegt der größte Vorteil von MiCA: der sogenannte EU-Pass. Krypto-Unternehmen erhalten eine Lizenz in einem EU-Land und damit Zugang zu allen anderen Mitgliedstaaten.
Der Rahmen legt Spielregeln für Unternehmensführung, Kundenschutz, Verwahrung, operative Widerstandsfähigkeit, Offenlegung und weitere grundlegende Fragen fest. So können Unternehmen strategische Investitionen für die kommenden Jahre mit größerer Zuversicht planen.
Ein klarer Rechtsrahmen ist auch für institutionelle Akteure wichtig. Für Großbanken, Vermögensverwalter oder große Fintech-Unternehmen ist es viel einfacher, Web3-Infrastruktur einzubinden, wenn ihre Geschäftspartner nach transparenten Regeln arbeiten.
Nachteile hat MiCA natürlich auch, der erste sind die hohen Kosten für die Einhaltung der Vorschriften. Als Gründer einer Krypto-Plattform, die diesen Prozess durchlaufen hat, kann ich aus erster Hand sagen, dass die Vorbereitung auf MiCA erhebliche Investitionen erfordert. Es geht nicht nur um rechtliche Formalitäten. Ein Unternehmen muss eine vollständig regulierte Plattform aufbauen: ein breites Spektrum an technischen, organisatorischen und finanziellen Anforderungen erfüllen, ein Team zusammenstellen, geeignete Dienstleister beauftragen und das nötige Maß an Cybersicherheit und operativer Widerstandsfähigkeit sicherstellen, einschließlich der Anforderungen der EU-Verordnung Dora.
Diese Eintrittsbarriere verändert die Struktur des Marktes. Große Unternehmen können die Kosten leichter tragen, kleinere Anbieter müssen Partner suchen, Fusionen erwägen oder ihre Pläne für die EU überdenken. Die zweite Herausforderung ist das sogenannte „Regulatory Forum Shopping“. Lizenzen erteilen die nationalen Aufsichtsbehörden der einzelnen Länder, sie gelten aber in der gesamten EU.
Unterschiede in der Aufsichtspraxis könnten einige Anbieter dazu bringen, Rechtsordnungen mit weniger strengen Vorgaben zu suchen. Deshalb wird in Brüssel bereits darüber diskutiert, wie die direkte Rolle der EU-Wertpapieraufsicht Esma bei der Aufsicht über große grenzüberschreitende Krypto-Konzerne gestärkt werden kann, einen Vorschlag dazu legte die EU-Kommission im Dezember 2025 vor.
Und schließlich ist da noch der Faktor Geschwindigkeit. Hohe Standards in der EU schützen Verbraucher und stärken das Vertrauen in den Markt. Zugleich könnte eine komplexe Regulierungsarchitektur Europa bremsen, gerade jetzt, da die USA und Asien an Fahrt gewinnen.
USA: Der größte Kapitalmarkt und regulatorische Schwankungen
Bei der Größe des Finanzsystems kann keine Rechtsordnung mit den USA mithalten, vor allem nicht beim Volumen an institutionellem Kapital und Risikokapital und bei der Stärke der Marktinfrastruktur. Die Wall Street, die größten Hedgefonds der Welt, Technologiekonzerne und die globale Rolle des Dollars gehören dort bereits zum selben Ökosystem.
Historisch war die größte Schwäche der USA die Zersplitterung der Regulierungsbefugnisse zwischen Bundesbehörden und einzelnen Bundesstaaten. Darin liegt das größte Paradox des amerikanischen Systems: Das Land, das Kapital im größten Umfang anzieht, hat noch immer keinen einheitlichen, klaren Rahmen für seinen Kryptomarkt geschaffen.
Krypto-Unternehmen in den USA müssen deshalb mehrere Regulierungsebenen gleichzeitig bedienen. Börsen unterliegen etwa den bundesweiten Vorgaben zur Geldwäschebekämpfung, brauchen in den Bundesstaaten, in denen sie tätig sind, eigene Lizenzen für den Geldtransfer und müssen je nach Vermögenswerten und Produkten zusätzlich die Anforderungen der Börsenaufsicht SEC für Wertpapiere und der Derivateaufsicht CFTC für Warenderivate und bestimmte digitale Produkte erfüllen. Die Rechts- und Compliance-Kosten sind entsprechend enorm, auch die Steuerberichterstattung bindet erhebliche Ressourcen.
Natürlich wollen die USA die Gesetzgebung zur Marktstruktur vereinfachen und versuchen seit einiger Zeit, sie unter Dach und Fach zu bringen. Doch der Clarity Act, der die Zuständigkeiten zwischen den Aufsichtsbehörden endgültig aufteilen soll, kommt im Senat nicht voran. Am 15. September scheiterte dort ein Verfahrensantrag mit 49 zu 50 Stimmen. Gebremst wird das Vorhaben durch Interessenkonflikte zwischen Banken und Krypto-Unternehmen sowie durch politische Lobbyarbeit.
Dennoch gab es auch positive Veränderungen. Im Juli 2025 wurde der Genius Act verabschiedet, der Stablecoins auf die Ebene der nationalen Finanzstrategie hob. Geprägt wurde die Entwicklung zudem vom aktiven Interesse und von Investitionen großer Finanzhäuser wie JP Morgan, Blackrock und Nasdaq in Blockchain und Tokenisierung. Auch an der Wall Street hat sich der Blick auf Web3 gewandelt: Es gilt nicht mehr als eigenständige Branche, sondern als technologische Ebene, die das gesamte Finanzsystem durchzieht.
Es ist daher die Rechtsunsicherheit, die viele Krypto-Unternehmen vom Einstieg in den US-Markt abhält. Und während institutionelles Kapital weiter über Spot-ETFs zufließt, fühlt sich die Gründung eines neuen Krypto-Projekts auf dem US-Markt noch immer an wie ein Gang über dünnes Eis.
Asien und der Nahe Osten: Das Wettrennen der Technologiezentren
Ein einheitliches asiatisches Regime gibt es derzeit nicht. Einzelne Länder bauen aber dynamische Finanzzentren auf und entwickeln sich rasant, um globales Web3-Kapital anzuziehen.
Singapur etwa setzt auf die Qualität der Regulierung und ein hohes Maß an institutionellem Vertrauen. Die Aufsichtsbehörde MAS, zugleich die Zentralbank des Landes, hat ein klares, wenn auch strenges System für digitale Zahlungstoken (DPT) geschaffen, das hohe Anforderungen an Compliance und das Management technologischer Risiken stellt. Dazu kommt ein wettbewerbsfähiger Körperschaftsteuersatz von 17 Prozent. Zusammen mit der fortschrittlichen Finanzinfrastruktur macht das Singapur zu einem der attraktivsten Standorte Asiens für regionale Hauptsitze von Krypto-Unternehmen, B2B-Infrastruktur und die Verwahrung digitaler Vermögenswerte.
Nicht weit entfernt holt Hongkong kräftig auf. Mit dem umfassenden Lizenzsystem der Wertpapieraufsicht SFC und neuen Gesetzen für Stablecoins baut die Stadt ein reguliertes Ökosystem für digitale Vermögenswerte auf und stärkt ihre traditionelle Rolle als finanzielle Brücke zwischen China und den Weltmärkten. Ein weiterer Vorteil bleibt die Besteuerung: Unternehmen zahlen auf die ersten 2 Millionen Hongkong-Dollar (rund 229.000 Euro) des steuerpflichtigen Gewinns 8,25 Prozent, darüber 16,5 Prozent. Übersehen sollte man allerdings nicht Hongkongs besondere Stellung gegenüber dem chinesischen Festland, die der Rechtsordnung ein Element geopolitischer Unsicherheit hinzufügt.
Das dritte Krypto-Zentrum, das Beachtung verdient, liegt mit Dubai im Nahen Osten. Seit März 2022 ist dort die Vara ansässig, nach eigenen Angaben die weltweit erste unabhängige Aufsichtsbehörde für virtuelle Vermögenswerte. Statt eines einzigen, universellen Regelwerks hat sich Dubai für ein Modell entschieden, bei dem die Vorschriften auf bestimmte Tätigkeiten zugeschnitten sind, vom Börsenhandel und der Verwahrung bis zu Kreditvergabe, Vermögensverwaltung und Staking. Lax ist die Regulierung deshalb nicht. Die Anforderungen an Compliance, Technologie und Risikomanagement sind nach wie vor hoch, die Regulierungsarchitektur selbst ist aber viel besser auf die Besonderheiten von Krypto-Unternehmen zugeschnitten.
Ein weiterer Vorteil Dubais ist das günstige steuerliche Umfeld. In den Vereinigten Arabischen Emiraten gibt es keine Einkommensteuer auf Bundesebene, und die Körperschaftsteuer von 9 Prozent macht die Rechtsordnung für Krypto-Unternehmen, Gründer, Investoren und Technologietalente besonders attraktiv.
Asien und der Nahe Osten bieten dem Markt, was dem Westen derzeit fehlt: schnelle Entscheidungen und die Bereitschaft der Aufsicht, sich an wirtschaftliche Realitäten anzupassen. Zugleich haben diese dynamischen Zentren einen Nachteil, die Zersplitterung. Sie sind einzelne regulatorische Inseln, wer in Asien expandieren will, braucht eine ganze Reihe lokaler Lizenzen.
Wo Unternehmen einen Wettbewerbsvorteil finden
Dass die Regulierer universelle Regeln für jede Art von Unternehmen schaffen, ist unwahrscheinlich. Für eine große Kryptobörse mit Fokus auf Privatkunden bietet die EU derzeit eines der stärksten Modelle. MiCA verlangt zwar erhebliche Investitionen in die Compliance, öffnet aber den Zugang zu 27 wohlhabenden Märkten.
Für institutionelle Unternehmen bieten die USA mit ihrer enormen Kapitalbasis und der aktiven Einbindung von Kryptowährungen in das traditionelle Finanzwesen natürlich das größte Potenzial. Wer in Asien eine institutionelle Basis aufbauen will, findet in Singapur dank vorhersehbarer Regulierung und starker Bankeninfrastruktur eine Klasse für sich.
Klar ist: Die Zeit der Suche nach den lockersten Vorschriften ist vorbei, im Wettlauf geht es jetzt um die Qualität der Regulierung. Meiner Ansicht nach werden die Rechtsordnungen gewinnen, die Unternehmen Zugang zu Kapital und Planbarkeit bieten und Verbraucher schützen, ohne Innovationen zu behindern.
Anmerkung der Redaktion: Whitebit ist in der EU über die Wiener WB-Shields Innovations GmbH tätig. Laut Register der EU-Wertpapieraufsicht Esma besitzt sie seit dem 18. Juni 2026 eine MiCA-Zulassung der österreichischen Finanzmarktaufsicht FMA und darf ihre Dienste unter anderem in Deutschland anbieten. Der EU-Pass gilt auch in den EWR-Staaten Liechtenstein, Norwegen und Island, nicht aber in der Schweiz.
Dieser Artikel beruht auf einem Bericht unserer englischsprachigen Redaktion. Er wurde mithilfe von KI übersetzt und von Konstantin Kaiser geprüft, bearbeitet und freigegeben.
Über den Autor
GESCHRIEBEN VONVolodymyr Nosov
Volodymyr Nosov ist Gründer und Präsident der WhiteBIT Group, eines globalen Blockchain-Ökosystems, das über 35 Millionen Nutzer bedient.