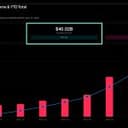
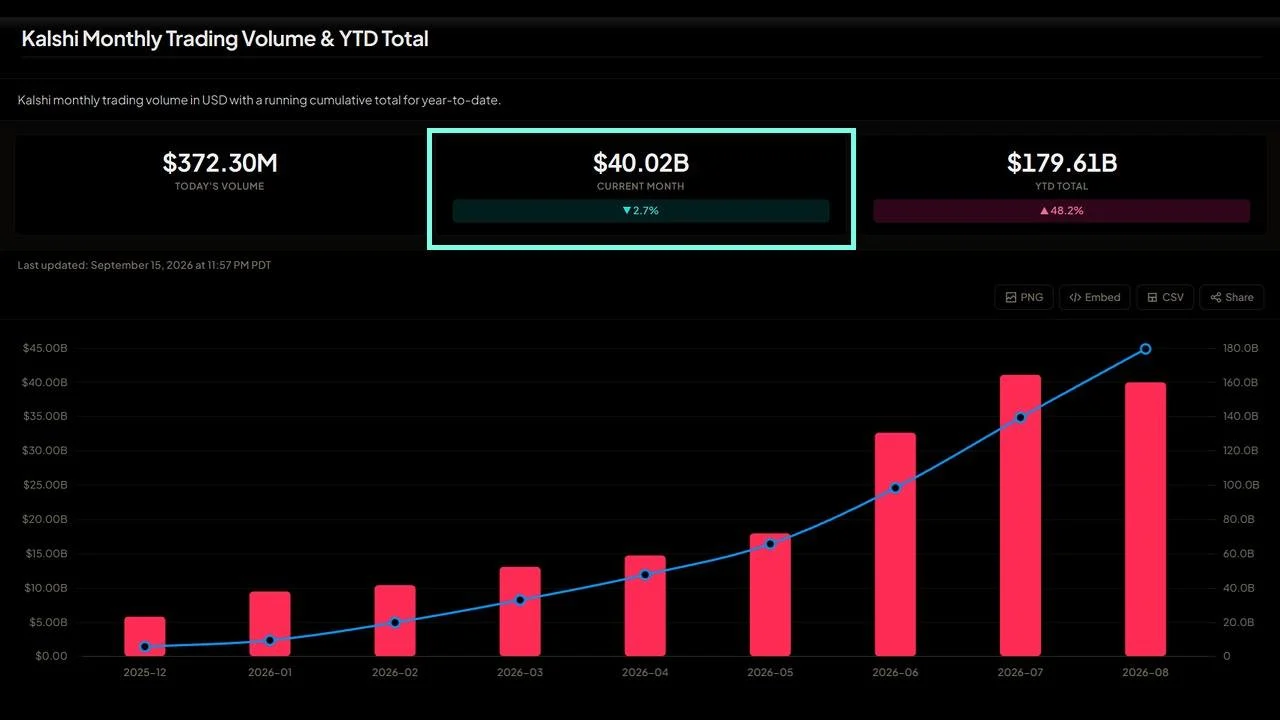
Kalshi wickelt mittlerweile ein monatliches Volumen von über 40 Mrd. US-Dollar ab und deckt dabei rund 80 % des Volumens der US-Prognosemärkte ab. Diese Zahlen stehen in krassem Gegensatz zu den jüngsten Entwicklungen, wobei die Entscheidung des Senats, den mit Spannung erwarteten Gesetzentwurf zur Struktur des Kryptomarktes nach dem Vorbild von CLARITY zu verwerfen, am relevantesten ist.
Kalshi erreicht ein Volumen von über 40 Mrd. US-Dollar und einen Anteil von 80 % am US-Prognosemarkt
GESCHRIEBEN VON

TEILEN
Wichtigste Erkenntnisse
- Das 30-Tage-Volumen von Kalshi erreichte am 4. September 14,1 Milliarden US-Dollar gegenüber 3,1 Milliarden US-Dollar bei Polymarket, was einem Marktanteil von 82 % entspricht.
- Der Senat lehnte den CLARITY Act am 15. September mit 49 zu 50 Stimmen ab und beendete damit die Gesetzgebung zur Marktstruktur für 2026.
- Polymarket schätzt die Wahrscheinlichkeit, dass der CLARITY Act noch vor Jahresende in Kraft tritt, nun auf nur noch 7 %.
Ein regulierter Gewinner in einer Nacht der Verlierer
Der Bitcoin-Historiker Pete Rizzo hob wenige Stunden nach der Abstimmung diese bemerkenswerte Kennzahl hervor und merkte an:
„Der regulierte Prognosemarkt Kalshi mit einem Volumen von 40 Milliarden US-Dollar macht nun 80 % des gesamten US-Handelsvolumens aus. Die weltweite Nachfrage nach Kryptowährungen kehrt auf die amerikanischen Märkte zurück. Wir brauchen den CLARITY Act nicht.“
Die Wortwahl schien durchaus bewusst gewählt, da Kalshi die Plattform ist, die nie ein neues Gesetz benötigte – vor allem, weil sie bereits über eines verfügte. Um dies näher zu erläutern: Der Prognosegigant erhielt 2021 von der Commodity Futures Trading Commission (CFTC) die Zulassung als „Designated Contract Market“ und wurde damit zur ersten bundesweit regulierten Prognosebörse in der Geschichte der USA.
Alle dort notierten Produkte werden innerhalb eines bestehenden Rahmens gehandelt – genau das, was der CLARITY Act für den Rest der Branche schaffen sollte.
Dieser Gesetzentwurf scheiterte am 15. September bei einer Abstimmung über die Beendigung der Debatte mit 49 zu 50 Stimmen – 11 Stimmen fehlten zu den für die Eröffnung der Debatte erforderlichen 60 Stimmen –, womit die Gesetzgebung zur Marktstruktur für 2026 faktisch beendet war.
Die Handelsvolumen-Lücke in Zahlen
Die von Rizzo genannte Zahl von 80 % stimmt mit den verfügbaren Gesamtdaten überein, da das gleitende 30-Tage-Volumen von Kalshi 14,1 Milliarden US-Dollar (Stand: 4. September) erreichte, gegenüber 3,1 Milliarden US-Dollar bei Polymarket, was einem Marktanteil von rund 82 % für die beiden dominierenden Handelsplätze entspricht.
Diese Lücke ist jedoch erst seit Kurzem zu beobachten, da Bitcoin.com News berichtete, dass Kalshi im April erstmals Polymarket überholte und ein Taker-Volumen von 5,42 Milliarden US-Dollar verzeichnete, gegenüber 1,99 Milliarden US-Dollar bei Polymarket – in einem Monat, in dem der gesamte Sektor 8,6 Milliarden US-Dollar umsetzte.
Das kombinierte Monatsvolumen beider Plattformen ist von unter 5 Milliarden US-Dollar im September 2025 auf rund 24 Milliarden US-Dollar im April 2026 gestiegen. Die Bewertung ist diesem Trend gefolgt: So beschafft Kalshi mindestens 750 Millionen US-Dollar bei einer Bewertung von 40 Milliarden US-Dollar – das Doppelte der 22-Milliarden-US-Dollar-Marke von sechs Monaten zuvor.
Der Sportbereich trägt den größten Teil dieses Volumens und macht über 80 % des eigenen Handels von Kalshi aus. Doch der eigentliche Trumpf ist die regulatorische Haltung, nicht das Sportwettenangebot.
Das Argument, das Rizzo vorbringt
Lässt man die übertriebenen Formulierungen von Rizzo einmal beiseite, so wird deutlich, dass seine Behauptung durchaus berechtigt ist. Wenn der größte regulierte Handelsplatz in einem krypto-nahen Markt (gemäß den im Jahr 2021 festgelegten Regeln) auf ein Volumen von mehreren Milliarden pro Monat skalieren kann, wird die Abhängigkeit der Branche von neuer Gesetzgebung möglicherweise überbewertet.
Das Gegenargument scheint ebenso stichhaltig zu sein, da es sich bei Kalshis Kontrakten um Event-Futures mit einer eindeutigen Aufsichtsbehörde handelt, während Spot-Token, Börsen und Verwahrstellen in der Rechtslücke liegen, die der CLARITY Act schließen soll. Eine Lizenz als „Designated Contract Market“ nützt einem Token-Emittenten nichts.
Unumstritten ist hingegen, wohin die Handelsvolumina abgewandert sind. In der Nacht, in der der Kongress es ablehnte, Regeln für den Kryptomarkt zu erlassen, stellte der am schnellsten wachsende regulierte Markt der amerikanischen Finanzwelt auch ohne diese Regeln neue Rekorde auf. Der nächste echte Test sind die Zwischenwahlen, für die Kalshi und Polymarket bereits Märkte eröffnet haben.


Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.