Podle zakladatele a generálního ředitele společnosti Cryptoquant by současný býčí cyklus bitcoinu mohl přinést trojnásobné až pětinásobné výnosy, po nichž by následoval mírnější pokles. Ve své prognóze spojuje menší tržní výkyvy s rostoucím podílem institucionálních investorů a širší kapitálovou základnou.
Bitcoin by v tomto cyklu mohl přinést 3–5násobný výnos, jakmile se volatilita zmírní
NAPSAL

SDÍLET
Hlavní body
- Generální ředitel společnosti Cryptoquant očekává menší růst bitcoinu a mírnější medvědí trh.
- Jeho analýza poukazuje na vyšší ziskovost držitelů a příliv nového kapitálu.
- Institucionální vlastnictví by mohlo změnit historické cenové cykly bitcoinu.
Potenciál výnosů bitcoinu s sebou nese odlišný kompromis
Podle Ki Young Ju, zakladatele a generálního ředitele Cryptoquant, platformy pro analýzu kryptoměn, by investoři do bitcoinu mohli s rozšiřováním institucionálního vlastnictví čelit menším ziskům v rámci cyklů a zároveň menším ztrátám. Ve své prognóze bitcoinového cyklu ze dne 22. září na platformě X argumentoval, že větší trh snižuje extrémy spojené s dřívějšími spekulativními boomy.
Ju uvedl:
„Očekávám, že tento býčí cyklus bitcoinu přinese 3–5násobný nárůst namísto dalšího 10násobného a více parabolického růstu, po kterém bude následovat mírnější medvědí trh.“
„Když byl trh s bitcoiny menší a dominovali mu drobní investoři, spekulativní kapitál poháněl explozivní růsty i propady o 80 %. Dnes mnohem větší trh a rostoucí podíl institucionálních investorů tlumí oba tyto extrémy. Stejné síly, které omezují růst, zmírňují i pokles,“ vysvětlil.
Juův výhled je v souladu s historickou analýzou společnosti Fidelity Digital Assets, která v květnu 2024 zdokumentovala klesající volatilitu bitcoinu. Tento finanční gigant vysvětlil, že kapitál vstupující na větší trh by měl mít menší dopad na cenu. Jeho výzkum zdokumentoval klesající volatilitu v průběhu času a zároveň rozlišoval mezi historickými korelacemi a důkazy, že musí následovat konkrétní cenový výsledek.
Ziskovost držitelů podporuje Juův výhled
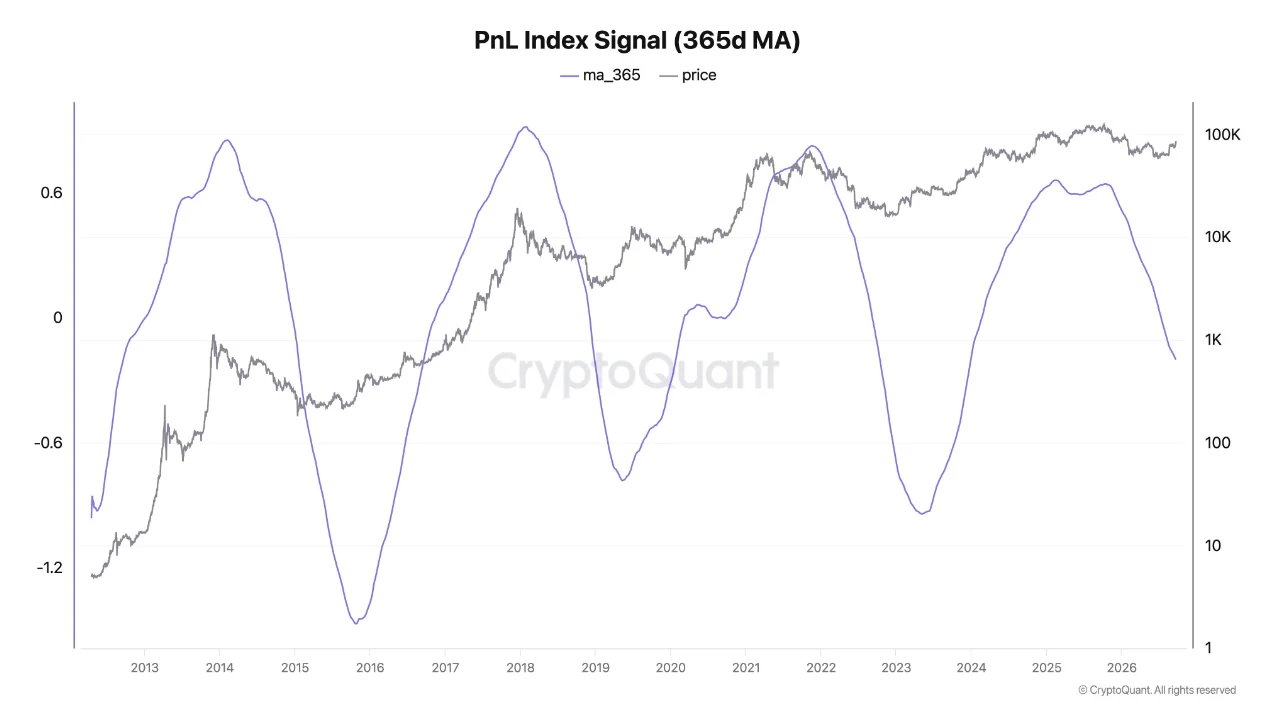
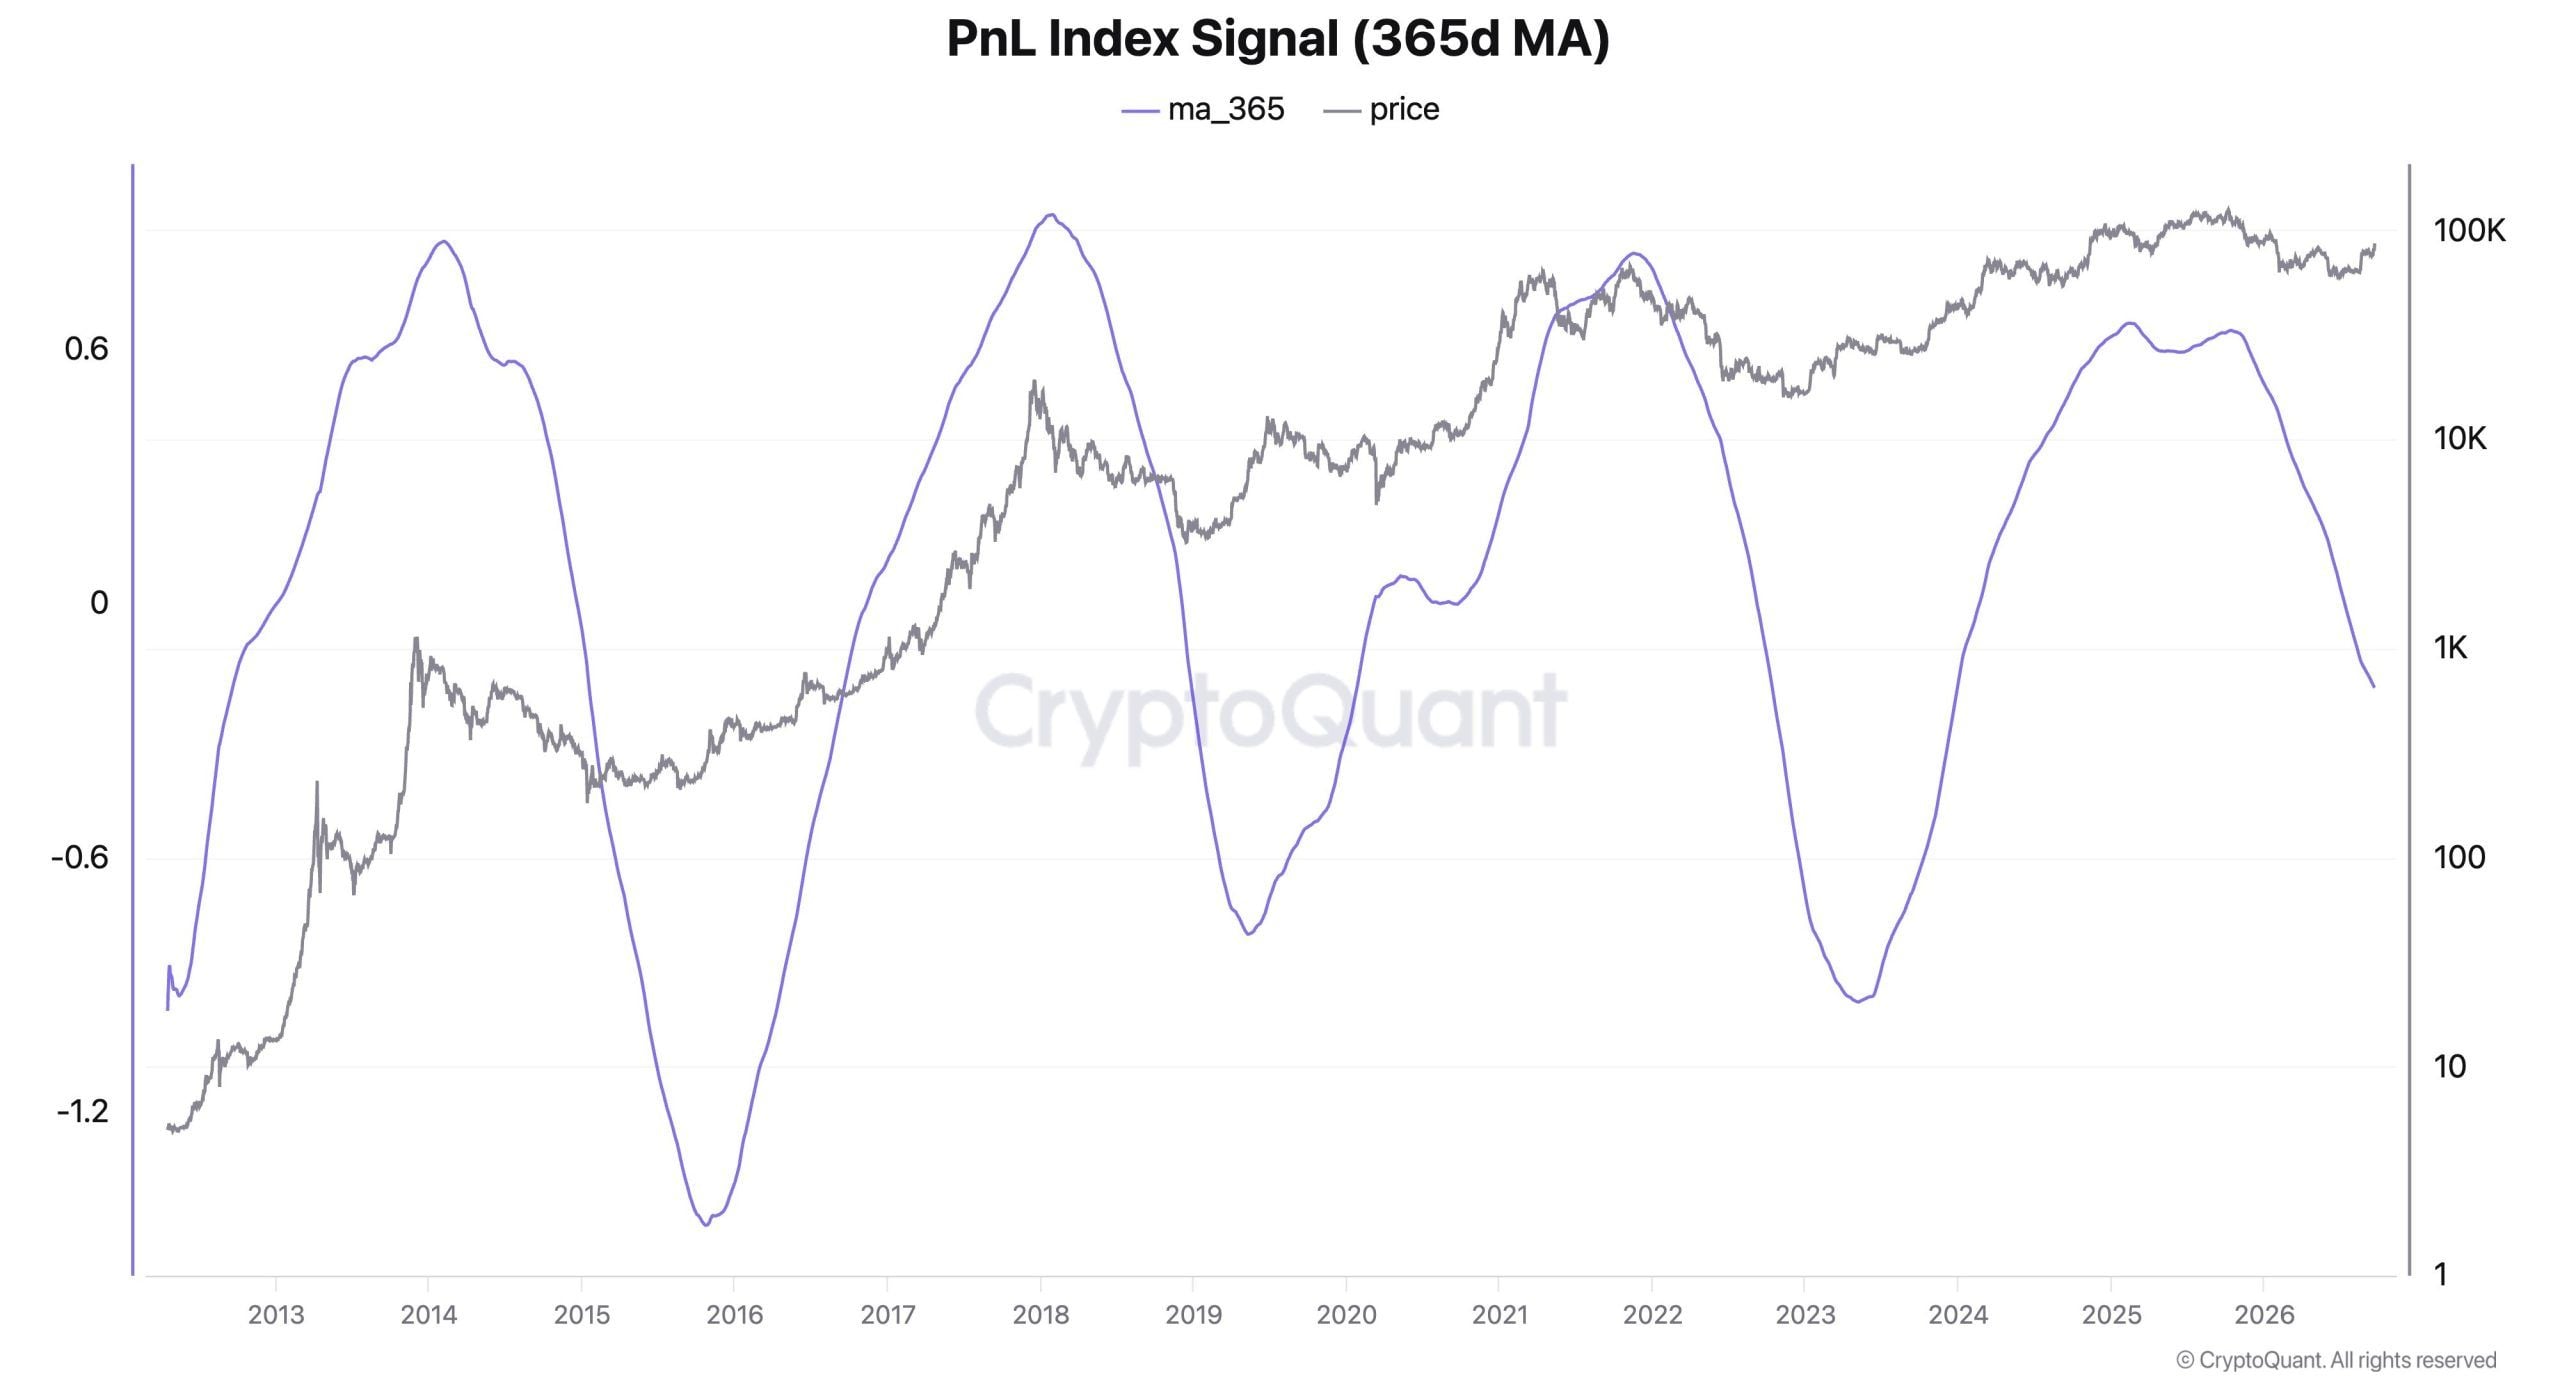
Juovo hodnocení vychází z indexu ziskovosti, který podle něj vykazuje méně extrémní vrcholy a stále odolnější cyklická dna. Index zisků a ztrát (PnL) sleduje celkovou ziskovost držitelů. Ju rovněž zdůraznil začínající obrat v jeho 365denním klouzavém průměru, což je pomaleji se měnící ukazatel, který vyhlazuje krátkodobé výkyvy a obvykle reaguje až poté, co se začnou měnit tržní podmínky.
Graf porovnává cenu bitcoinu (šedá barva) s 365denním klouzavým průměrem indexu (fialová barva). Nedávné vrcholy ziskovosti jsou nižší než předchozí cyklická maxima, což podporuje Juův argument, že tržní extrémy se zmírňují. Fialová čára však zůstává pod nulou a na pravém okraji grafu stále klesá.
Analytik uvedl, že bitcoin zůstal nad průměrnou pořizovací cenou držitelů v blockchainu i při minimálních hodnotách tohoto cyklu. Uvedl poměr tržní hodnoty k realizované hodnotě, který porovnává tržní kapitalizaci s oceněním založeným na posledních pohybech mincí v blockchainu a který se drží nad hodnotou jedna. Podle jeho interpretace někteří investoři absorbovali ztráty, zatímco skupina držitelů jako celek zůstala nad odhadovanými pořizovacími náklady.
Historicky nízká volatilita bitcoinu podle Glassnode úzce souvisí spíše s nabídkou dlouhodobých držitelů než s velikostí trhu. Analýza ze dne 8. září identifikovala nabídku dlouhodobých držitelů jako nejvýznamnější vysvětlující proměnnou ze všech zkoumaných, která představuje téměř 19 % rozptylu volatility očištěné o trend. Tržní kapitalizace vysvětlovala přibližně 3 %, což ukazuje, že velikost trhu sama o sobě neposkytuje úplné vysvětlení cenové stability.
Institucionální poptávka by mohla změnit cykly bitcoinu
Ju identifikoval jako podpůrné signály rostoucí realizovanou kapitalizaci, zastavení prodejů ze strany dlouhodobých velkých držitelů a značné býčí pozice na futures. Rostoucí realizovanou kapitalizaci interpretoval jako příliv nového kapitálu na trh a uvedl, že velcí obchodníci s futures si v blízkosti dna vytvořili dlouhé pozice.
Jeho nejnovější argument navazuje na dřívější prognózu, že mezinárodní institucionální poptávka a přístup k ETF by mohly ovlivnit vrchol cyklu bitcoinu. V srpnu Ju poukázal na trhy, kde zůstával regulovaný přístup k investicím omezený. Očekával širší dostupnost fondů, hlubší likviditu stablecoinů a finanční infrastrukturu využívající tokenizovaná aktiva, která by podpořila účast i mimo Spojené státy.
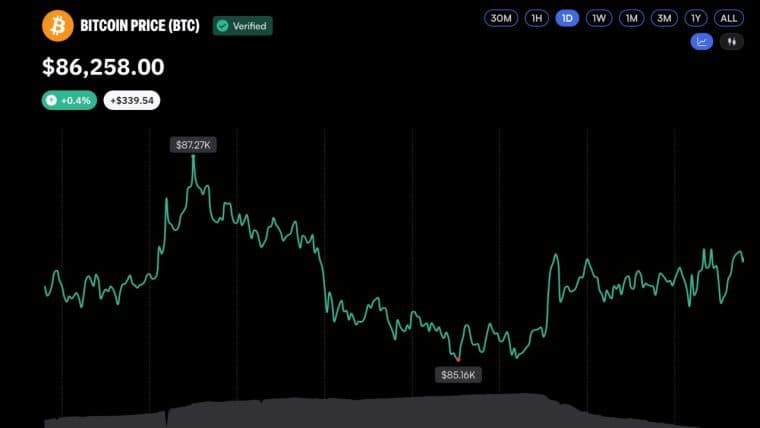
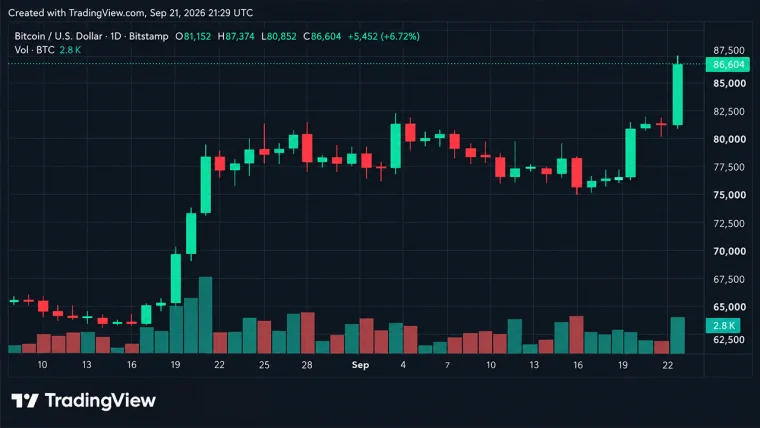
Nedávná data o peněženkách poskytují další pohled na změny ve vlastnictví, přičemž dvě skupiny menších držitelů se zmenšily o 69 494 adres ještě před oživením bitcoinu nad hranici 85 000 USD. Společnost Santiment spojila tento pokles v období červenec–srpen s kapitulací. Tyto údaje popisují změny v kategoriích zůstatků adres, nikoli však skutečnost, že by bitcoin opustil odpovídající počet individuálních investorů.
Ju poznamenal:
„Vzdát se desetinásobného parabolického růstu znamená také vzdát se 80% propadu, a právě to přitahuje trpělivý kapitál s dlouhodobým horizontem namísto spekulativního kapitálu.“
Nižší volatilita, tedy rychlost a rozsah cenových změn, je ústředním bodem Juovy dlouhodobější argumentace ohledně přijetí bitcoinu. Jeho širší teze přesahuje rámec výnosů: větší stabilita by nakonec mohla bitcoin učinit praktičtějším pro použití jako platidlo.

Tento článek byl přeložen z angličtiny pomocí umělé inteligence. Původní anglická verze je autoritativním zdrojem; automatické překlady mohou obsahovat nepřesnosti, zejména v právní a regulační terminologii.