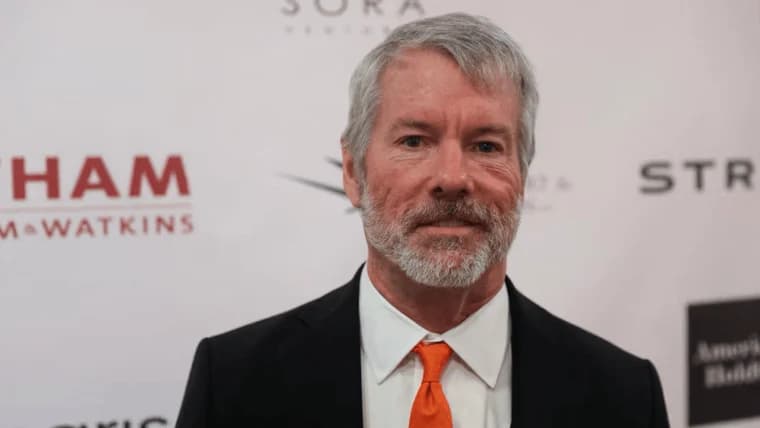
স্ট্র্যাটেজি বছরে প্রায় ১.৫ বিলিয়ন ডলারের প্রেফার্ড-স্টক ডিভিডেন্ড দিতে বাধ্য, অথচ সফটওয়্যার রাজস্ব প্রায় ৪৭৭ মিলিয়ন ডলার—এই নগদ প্রবাহের ঘাটতি গ্রেস্কেলের গবেষণা প্রধান জ্যাক প্যান্ডল সতর্ক করেছেন, এটি বিটকয়েনের সমস্যা নয়, বরং অর্থায়নের সমস্যা।
গ্রেস্কেল রিসার্চ প্রধান বলেছেন, সাইলরের কৌশলটি বিটকয়েনের নয়, $1.5 বিলিয়ন নগদ প্রবাহের ফাঁদের মুখোমুখি হচ্ছে
লেখক
শেয়ার
মূল বিষয়গুলো
ক্রিপ্টো সমস্যা নয়, নগদ-প্রবাহের সমস্যা
সাংবাদিক Laura Shin-এর সঙ্গে একটি পডকাস্টে, গ্রেস্কেলের গবেষণা প্রধান (যিনি X-এ LowBeta নামে পোস্ট করেন) যুক্তি দেন যে স্ট্র্যাটেজির প্রেফার্ড-ইকুইটির দায়বদ্ধতা সর্বোত্তমভাবে বোঝা উচিত “ক্রিপ্টো ইস্যু নয়, বরং ক্যাশ ফ্লো ইস্যু” হিসেবে, এবং যোগ করেন:
“বিটকয়েন কোনো ইয়িল্ড দেয় না। দাম যদি না বাড়ে, তাহলে কুপন পরিশোধের মাত্র দুইটি উপায় থাকে, আর কোনোটাই পরিষ্কার নয়।”
এই পার্থক্যটি লক্ষ করা গুরুত্বপূর্ণ, কারণ স্ট্র্যাটেজি নিজেকে একটি খাঁটি বিটকয়েন প্রক্সি হিসেবে বাজারজাত করেছে। কিন্তু এখন তাদের যে বিলগুলো বাকি, সেগুলো ডলারে নির্ধারিত এবং একটি নির্দিষ্ট সময়সূচি অনুযায়ী পরিশোধযোগ্য—BTC কোথায় ট্রেড করছে তা নির্বিশেষে।
সংখ্যাগুলিও বেশ কড়া। স্ট্র্যাটেজির প্রেফার্ড-স্টক ইন্সট্রুমেন্টগুলোর মধ্যে, ভ্যারিয়েবল-রেট “Stretch” প্রেফার্ড STRC (যার বার্ষিক হার প্রায় ১১.৫%) এবং STRK (যা ৮% দেয়) অন্তর্ভুক্ত করে, মোটামুটি বার্ষিক ডিভিডেন্ড দায় প্রায় ১.৫ বিলিয়ন ডলার। এর বিপরীতে, তাদের সফটওয়্যার ব্যবসা ২০২৫ সালে প্রায় ৪৭৭ মিলিয়ন ডলার রাজস্ব আয় করেছে—অর্থাৎ ডিভিডেন্ডের দায় রাজস্বকে তিন গুণেরও বেশি ছাড়িয়ে যায়।
কোম্পানিটির নগদ অবস্থানও সীমিত সুরক্ষা দেয়, কারণ স্ট্র্যাটেজির প্রায় ১ বিলিয়ন ডলারের নগদ মজুত কভার করছে ওই পরিশোধগুলোর এক বছরেরও কম। এবং প্রেফার্ড স্ট্যাক নিজেই ফুলে-ফেঁপে উঠেছে—২০২৫ সালের শুরুর দিকে প্রায় ৭৩০ মিলিয়ন ডলার থেকে ২০২৬ সালের মাঝামাঝি এসে প্রায় ১৫.৫ বিলিয়ন ডলারে পৌঁছেছে। এই বৃদ্ধি, কিছু বিশ্লেষকের সতর্কবার্তা অনুযায়ী, কোম্পানি যদি পুরনোগুলোর ডিভিডেন্ড দিতে নতুন শেয়ার ইস্যু করতে থাকে, তবে একটি “ডেথ স্পাইরাল” তৈরি করতে পারে।
বিল পরিশোধ করতে বিটকয়েন বিক্রি
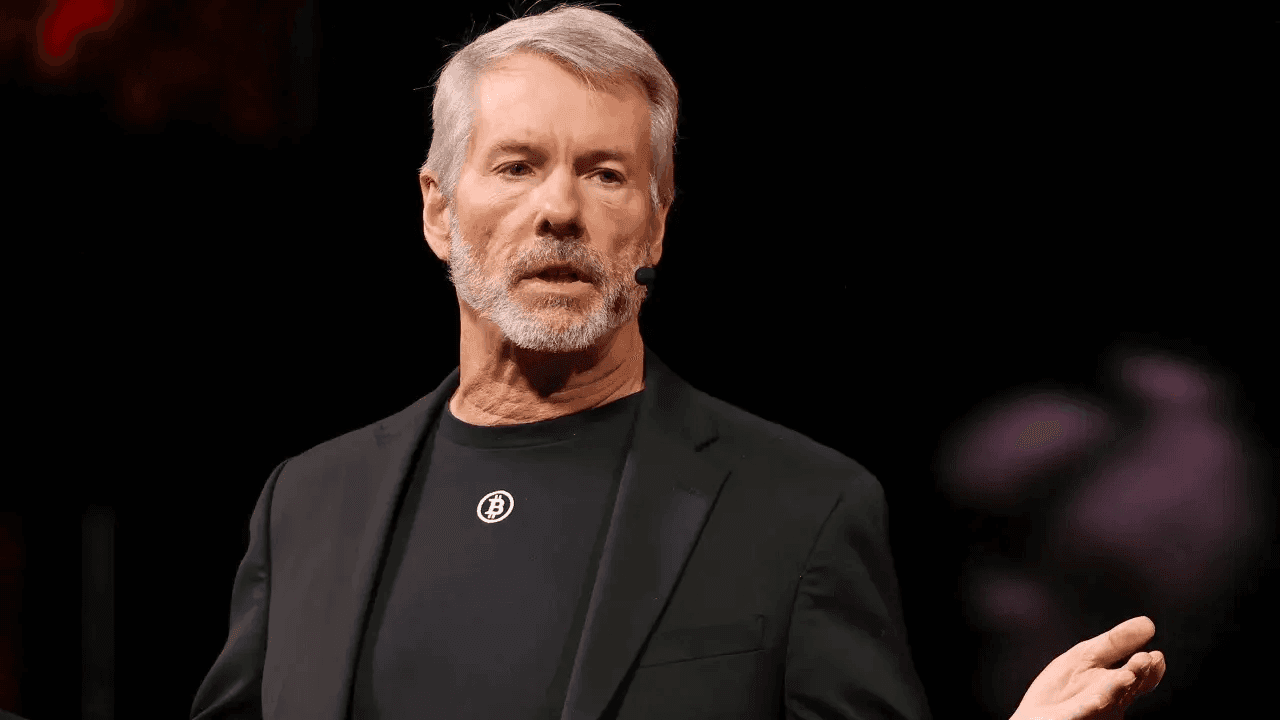
Bitcoin.com News সাম্প্রতিকভাবে রিপোর্ট করেছে যে স্ট্র্যাটেজি মে মাসের শেষ দিকে প্রতি কয়েন গড়ে $77,135 দরে ৩২ BTC প্রায় ২.৫ মিলিয়ন ডলারে বিক্রি করেছে—২০২২ সালের পর এটি তাদের প্রথম বিটকয়েন বিক্রি—প্রেফার্ড ডিভিডেন্ডের অর্থ জোগাতে। চেয়ারম্যান মাইকেল সেয়লর, “কখনোই বিক্রি নয়” নীতির দীর্ঘদিনের প্রচারক, পদক্ষেপটিকে নিয়মিত রুটিন হিসেবে ব্যাখ্যা করার চেষ্টা করেছেন; তিনি জোর দিয়ে বলেছেন কোম্পানি যে প্রতিটি BTC বিক্রি করে, তার বিপরীতে ১০ থেকে ২০ BTC অর্জনের প্রত্যাশা করে, এবং ঘোষণা করেছেন তিনি STRC-কে বিশ্বের সেরা ক্রেডিট ইন্সট্রুমেন্ট বানাতে চান।
বাজার পুরোপুরি আশ্বস্ত হয়নি এবং এরপর থেকে স্ট্র্যাটেজি সেই at-the-market প্রোগ্রামটি স্থগিত করেছে, যার মাধ্যমে তারা STRC ইস্যু করে (সিকিউরিটি $100 স্তরের অনেক নিচে নেমে যাওয়ার পর—যে স্তরে একে ধরে রাখার মতো করে নকশা করা হয়েছিল)।
তবুও, সাম্প্রতিক STRC দুর্বলতাকে সবাই একইভাবে দেখছে না; কারণ প্রেফার্ডটি ইনট্রাডে সর্বনিম্ন $82.53-এ নেমে গেলে কিছু বিশ্লেষক পতনটিকে নগদ-প্রবাহের ঘাটতির চেয়ে বরং লিভারেজ-চালিত লিকুইডেশন ক্যাসকেড-এর ফল বলে ব্যাখ্যা করেন, যুক্তি দেন যে স্ট্র্যাটেজির ব্যালান্স শিট অক্ষত ছিল এবং ডিভিডেন্ড প্রবাহিত হতে পারে।
নগদ-প্রবাহের সমালোচনা সেই আশাবাদকে চ্যালেঞ্জ করে, কারণ আজ কুপন কভার করা গেলেও, কোম্পানি যখনই আগের রাউন্ড কভার করতে নতুন প্রেফার্ড শেয়ার ইস্যু করে, তখনই ডলারে দায়বদ্ধতা ও সফটওয়্যার রাজস্বের মধ্যকার ফাঁক আরও বড় হয়।
কেন্দ্রে থাকা ইয়িল্ড সমস্যা
বিয়ারিশ যুক্তির প্রতিটি ধারা একই কথায় ফিরে আসে: বিটকয়েন কোনো ক্যাশ ফ্লো তৈরি করে না। যে কোম্পানি ডিভিডেন্ড প্রদানকারী স্টক বা সুদ বহনকারী বন্ড ধরে রাখে, তারা ওই সম্পদগুলোর আয় থেকেই দায় মেটাতে পারে। স্ট্র্যাটেজি এমন একটি সম্পদ ধরে রাখে, যা বিক্রি না করা পর্যন্ত কিছুই উৎপন্ন করে না।
সেয়লরের মডেলগুলো ইঙ্গিত করে যে মেশিনটি চালু রাখতে বিটকয়েনের বছরে মাত্র কয়েক শতাংশ বাড়লেই যথেষ্ট, কিন্তু ঠিক যখন এই অনুমানটি পরীক্ষার মুখে পড়ে—অর্থাৎ দীর্ঘস্থায়ী মন্দার সময়, যখন BTC স্থির বা নিম্নমুখী থাকে এবং কুপন তবুও পরিশোধযোগ্য—তখনই সেটি ভেঙে পড়ে।

STRC $82.53-এর দিনের মধ্যে সর্বনিম্ন স্তরে নেমেছিল, এরপর $88.59-এ বন্ধ হয়, যা স্ট্র্যাটেজির বিটকয়েন-সংযুক্ত প্রেফার্ড স্টক মডেলকে পরীক্ষা করেছে।
এখনই পড়ুন: $82.53 দিনের মধ্যে সর্বনিম্ন: STRC-এর পতন কীভাবে মাইকেল সেলরের বিটকয়েন ক্রেডিট মেশিনকে পরীক্ষায় ফেলে

এই নিবন্ধটি AI ব্যবহার করে ইংরেজি থেকে অনুবাদ করা হয়েছে। মূল ইংরেজি সংস্করণটি নির্ভরযোগ্য উৎস; স্বয়ংক্রিয় অনুবাদে ভুল থাকতে পারে, বিশেষ করে আইনি ও নিয়ন্ত্রক পরিভাষায়।
লেখক পরিচিতি
লেখকShiraz JagatiCrypto Reporter
শিরাজ একজন সাংবাদিক ও বিশ্লেষক, যার কাজ ২০১৬ সাল থেকে ডিজিটাল সম্পদ অঙ্গন এবং ব্লকচেইন-সম্পর্কিত উন্নয়নসমূহকে অন্তর্ভুক্ত করে আসছে।