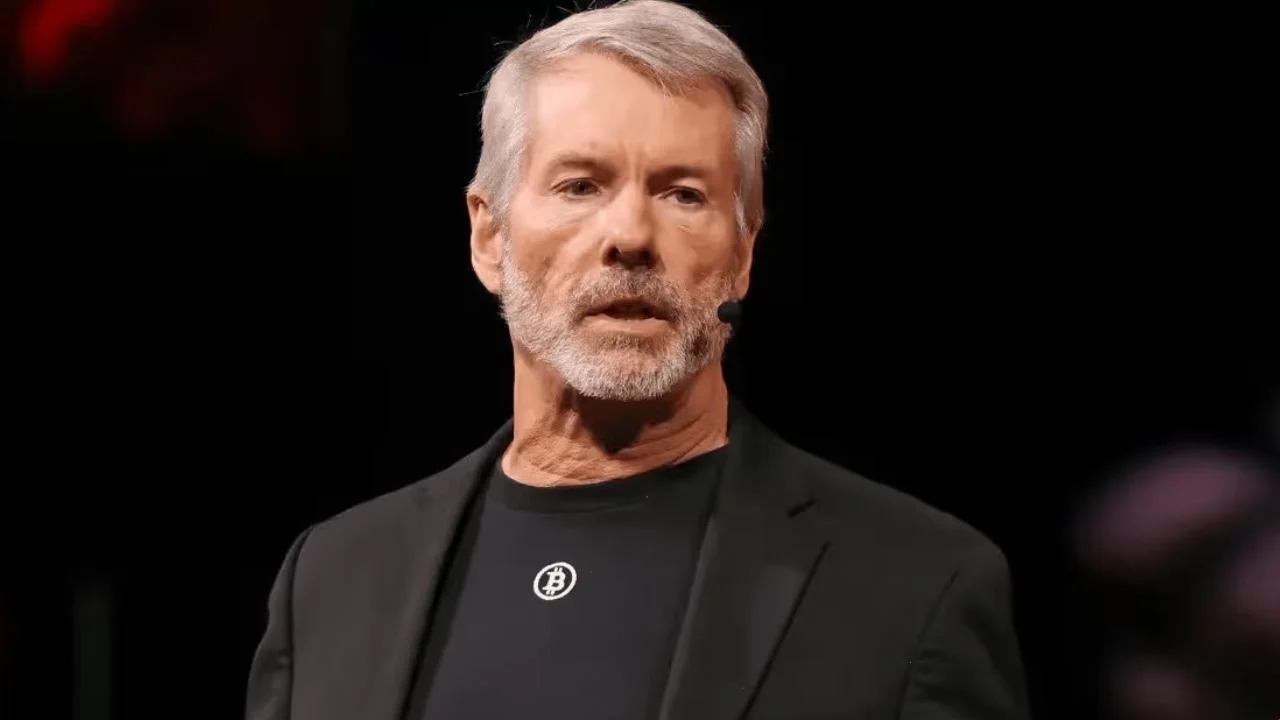
Michael Saylor mong muốn các ngân hàng sẽ đảm nhận vai trò lưu ký bitcoin và cung cấp các khoản vay thế chấp bằng bitcoin, từ đó mang lại cho chủ sở hữu nhiều lựa chọn hơn để sử dụng số bitcoin họ nắm giữ. Ông cũng kêu gọi xây dựng một lộ trình cho ngành bảo hiểm và rà soát lại các quy định về vốn áp dụng đối với một số khoản đầu tư vào tiền điện tử.
Michael Saylor đề xuất các quy định cho phép các ngân hàng cấp tín dụng dựa trên Bitcoin
TÁC GIẢ

CHIA SẺ
Điểm chính
- Saylor muốn các ngân hàng giữ bitcoin cho khách hàng và cho vay dựa trên số bitcoin đó.
- Ông kêu gọi xây dựng một lộ trình thực tiễn để các công ty bảo hiểm có thể sử dụng vốn kỹ thuật số.
- Ông muốn các cơ quan quản lý phân biệt rõ giữa việc lưu ký, cho vay và rủi ro trực tiếp.
Những gì Saylor muốn các ngân hàng cung cấp cho chủ sở hữu Bitcoin
Chủ sở hữu bitcoin có thể có thêm nhiều cách để vay hoặc sử dụng dịch vụ lưu ký nếu các ngân hàng có thể cạnh tranh để thu hút khách hàng theo các quy định khả thi. Chủ tịch điều hành của Strategy Inc. (Nasdaq: MSTR), Michael Saylor, đã nêu quan điểm này trong một bài luận chính sách ngày 26 tháng 9, kêu gọi các ngân hàng giữ tài sản này cho khách hàng và cấp tín dụng dựa trên tài sản đó. Strategy là một công ty đại chúng sở hữu một lượng lớn bitcoin.
Bảo quản có nghĩa là bảo vệ tài sản thay mặt khách hàng. Cho vay dựa trên bitcoin sẽ cho phép chủ sở hữu thế chấp số bitcoin đang nắm giữ làm tài sản đảm bảo và nhận khoản vay mà không cần bán ngay lập tức. Chủ sở hữu sẽ vẫn giữ quyền sở hữu đối với biến động giá của bitcoin, trong khi bên cho vay sẽ phải quản lý rủi ro rằng tài sản đảm bảo mất giá.
Saylor mô tả bitcoin là “Vốn kỹ thuật số” và kỳ vọng việc các ngân hàng áp dụng bitcoin sẽ thúc đẩy sự tăng trưởng của ngành. Lập luận của ông mở rộng quan điểm trước đó về việc đưa bitcoin vào hệ thống ngân hàng và thị trường vốn. Trong phần về ngân hàng của bài luận, ông tập trung vào những gì các tổ chức có thể cung cấp trực tiếp cho chủ sở hữu: dịch vụ lưu ký, tài chính và quyền lựa chọn giữa các nhà cung cấp cạnh tranh.
Lựa chọn giữa việc nắm giữ bitcoin trực tiếp và sử dụng dịch vụ lưu ký là một trong năm quyền mà ông đề xuất đối với tài sản kỹ thuật số. Saylor cho rằng chủ sở hữu nên có thể tự nắm giữ tài sản hoặc chọn một nhà cung cấp. Theo quan điểm của ông, việc có thêm các lựa chọn ngân hàng sẽ giúp bitcoin trở nên hữu ích cho những khách hàng muốn sử dụng dịch vụ tài chính song song với việc sở hữu.
Tại sao ông muốn các quy định ngân hàng được xem xét lại
Các ngân hàng phải đối mặt với những rủi ro khác nhau khi bảo quản tài sản cho khách hàng, cho vay dựa trên tài sản đó hoặc mua tài sản đó để đưa vào bảng cân đối kế toán của chính họ. Saylor lập luận rằng quy định nên xử lý các hoạt động này một cách riêng biệt. Ông kêu gọi rà soát các quy định về kế toán, giám sát và vốn mà ông cho rằng đang khiến các dịch vụ liên quan đến bitcoin trở nên phức tạp một cách không cần thiết.
Lấy ví dụ, ông dẫn chứng hệ số rủi ro 1.250% theo khung Basel dành cho các khoản phơi nhiễm tài sản tiền điện tử thuộc Nhóm 2b – một danh mục dành cho các tài sản tiền điện tử không đáp ứng điều kiện phân loại của khung Basel cũng như các tiêu chí công nhận biện pháp phòng ngừa rủi ro. Hệ số rủi ro ảnh hưởng đến lượng vốn mà ngân hàng phải giữ để đối phó với một khoản phơi nhiễm; nó không phải là mức thuế hay phí 1.250% áp dụng cho khoản vay của khách hàng. Phân loại này áp dụng cho các khoản phơi nhiễm cụ thể của ngân hàng và không nên được hiểu là một quy tắc duy nhất điều chỉnh mọi thỏa thuận lưu ký hoặc khoản vay được bảo đảm bằng bitcoin.
Saylor muốn các nhà hoạch định chính sách đánh giá hoạt động và rủi ro thực tế khi thiết lập các yêu cầu. Đề xuất của ông không loại bỏ yêu cầu các ngân hàng phải đánh giá tài sản thế chấp, bảo vệ tài sản của khách hàng hoặc quản lý tổn thất. Đề xuất này kêu gọi một lộ trình quy định mà ông cho là khả thi về mặt thương mại.
Bảo hiểm và các ứng dụng tổ chức tiếp theo
Theo Saylor, các công ty bảo hiểm cũng nên có một cách thức thực tiễn để tích hợp vốn kỹ thuật số vào bảng cân đối kế toán và các sản phẩm của họ. Đề xuất này liên quan đến những gì các công ty bảo hiểm có thể được phép nắm giữ hoặc cung cấp; nó tách biệt với yêu cầu của ông về các quy tắc lưu ký và cho vay của ngân hàng. Ông lập luận rằng sự cạnh tranh có thể cải thiện các dịch vụ dành cho chủ sở hữu bitcoin.
Lập luận rộng hơn của ông về tín dụng kỹ thuật số cũng đã đặt bitcoin vào thị trường tài chính thay vì chỉ coi nó như một tài sản để nắm giữ. Bài viết ngày 26 tháng 9 giao cho Bộ Tài chính và các cơ quan quản lý ngân hàng vai trò trong việc thiết lập các lộ trình cho dịch vụ lưu ký và tín dụng. Những lộ trình này sẽ xác định cách các tổ chức có thể tham gia và những rủi ro mà họ phải gánh chịu.
Lập luận của Saylor cuối cùng dựa trên vấn đề tiếp cận. Nếu có nhiều tổ chức hơn có thể cung cấp dịch vụ lưu ký và tài chính, chủ sở hữu có thể so sánh các điều khoản và sử dụng bitcoin làm tài sản thế chấp mà không cần phải bán nó trước. Việc thị trường đó có mở rộng hay không sẽ phụ thuộc vào các quy định được thông qua và các dịch vụ mà các tổ chức chọn cung cấp.

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.