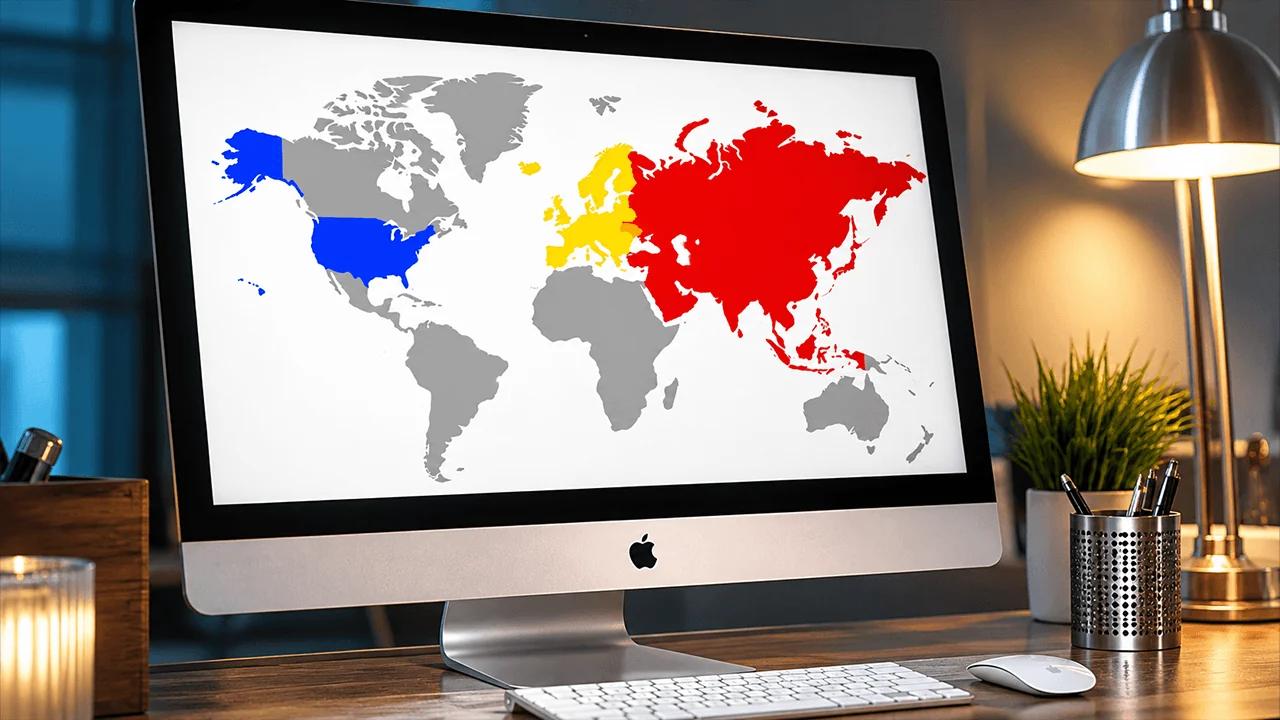
Найбільша конкуренція у сфері Web3 вже давно вийшла за межі суперництва між окремими біржами чи блокчейнами. Зараз ми спостерігаємо конкуренцію між юрисдикціями. Країни, яким вдасться запропонувати галузі найкращі умови, не лише отримають нові податкові надходження, а й приваблять капітал, технології та таланти — і здобудуть можливість формувати правила майбутнього фінансового світу. Тож яка модель регулювання виглядає найбільш конкурентоспроможною?
ЄС, Азія чи США: хто виграє гонку за регулювання криптовалютного бізнесу?
АВТОР

ПОДІЛИТИСЯ
Наступну авторську статтю написав Володимир Носов, засновник і президент WhiteBIT Group.
Європа: перевага першопрохідця
Європа зробила те, на що ще не наважився жоден інший великий ринок. Вона першою об’єднала розрізнені правила в єдину регуляторну систему — Markets in Crypto-Assets (MiCA). Створення єдиної правової архітектури одразу для 27 країн є безпрецедентним, і саме в цьому полягає головна перевага MiCA — у так званому «паспорті ЄС». Криптокомпанії отримують ліцензію в одній країні ЄС і автоматично отримують доступ до всіх європейських країн.
Ця система встановлює правила гри щодо корпоративного управління, захисту клієнтів, зберігання активів, операційної стійкості, розкриття інформації та інших фундаментальних аспектів. Такий підхід дозволяє компаніям з більшою впевненістю планувати стратегічні інвестиції на роки вперед.
Поява чіткої нормативно-правової бази також важлива для інституційних гравців. Адже великим банкам, компаніям з управління активами або гігантам фінтех-галузі набагато простіше інтегрувати інфраструктуру Web3, коли їхній контрагент діє за прозорими правилами.
Чи має MiCA недоліки? Звичайно, і першим з них є висока вартість дотримання нормативних вимог. Як засновник криптоплатформи, яка пройшла цей процес, можу з власного досвіду сказати, що підготовка до MiCA вимагає значних інвестицій. Справа не лише в юридичних формальностях. Компанія повинна створити повністю регульовану платформу: відповідати комплексному набору інфраструктурних, організаційних та фінансових вимог; сформувати команду; залучити відповідних постачальників послуг; та забезпечити необхідний рівень кібербезпеки й операційної стійкості, включаючи дотримання вимог DORA.
Цей бар’єр для входу на ринок змінює його структуру. Великі компанії мають кращі можливості для покриття цих витрат, тоді як менші гравці змушені шукати партнерів, розглядати можливість злиття або переглядати свої плани щодо діяльності в ЄС.
Другим викликом є так званий «пошук найвигідніших регуляторних умов». Ліцензії видаються національними регуляторними органами окремих країн, але діють на всій території Європи.
Відмінності в практиках нагляду можуть спонукати деяких учасників шукати юрисдикції з менш суворим підходом. Саме тому в Брюсселі вже обговорюють шляхи посилення безпосередньої ролі Європейського органу з цінних паперів та ринків (ESMA) у нагляді за великими транскордонними криптогрупами.
І нарешті, є фактор швидкості. Високі регуляторні стандарти в ЄС захищають споживачів і зміцнюють довіру до ринку. Водночас складна регуляторна архітектура може уповільнити розвиток Європи саме тоді, коли США та Азія набирають обертів.
США: найбільший ринок капіталу та коливання в регуляторній політиці
Жодна юрисдикція не може змагатися зі США за масштабами фінансової системи, зокрема за обсягом інституційних коштів і венчурного капіталу, а також за потужністю ринкової інфраструктури. Уолл-стріт, найбільші у світі хедж-фонди, технологічні гіганти та глобальна роль долара вже є частиною єдиної екосистеми.
Історично головною слабкістю США була фрагментація регуляторних повноважень між федеральними агентствами та окремими штатами. І це найбільший парадокс американської системи. Країна, яка залучає капітал у найбільших масштабах, досі не створила єдиної, чіткої нормативно-правової бази для свого крипторинку.
Як наслідок, криптобізнеси в США наразі змушені працювати в умовах одночасного дотримання вимог кількох рівнів регулювання. Біржі можуть одночасно підпадати під дію федеральних вимог щодо протидії відмиванню грошей, потребувати окремих ліцензій на переказ коштів у штатах, де вони здійснюють діяльність, а також, залежно від своїх активів і продуктів, дотримуватися вимог Комісії з цінних паперів та бірж (SEC) щодо цінних паперів та вимог Комісії з торгівлі товарними ф’ючерсами (CFTC) щодо товарних деривативів і певних цифрових продуктів. Як наслідок, витрати на юридичні послуги та забезпечення дотримання нормативних вимог є просто колосальними, а податкова звітність також вимагає значних ресурсів.
Звісно, США прагнуть спростити законодавство щодо структури ринку і вже деякий час намагаються доопрацювати його. Однак законопроект CLARITY Act, який покликаний остаточно розподілити повноваження між регуляторними органами, вже майже півроку лежить у Сенаті. Остаточне голосування знову було відкладено через конфлікти інтересів між банками та криптокомпаніями, а також через політичне лобіювання, на яке, за даними Financial Times, галузь вже витратила понад 225 мільйонів доларів.
Проте в регуляторному середовищі США відбулися й позитивні зміни. Зокрема, минулого року було ухвалено Закон про стейблкоіни (Stablecoin Act, GENIUS Act), що вивело торгівлю стейблкоінами на рівень національної фінансової стратегії. На розвиток регуляторної політики також суттєво вплинули активний інтерес та інвестиції у блокчейн і токенізацію з боку таких фінансових гігантів, як JPMorgan, BlackRock та Nasdaq. Сприйняття Web3 на Уолл-стріт також змінилося: сьогодні це вже не окрема галузь, а технологічний шар, що охоплює всю фінансову систему.
Отже, саме правова невизначеність стримує багато криптокомпаній від виходу на ринок США. І хоча інституційний капітал продовжує надходити через спотові ETF, запуск нового криптопроєкту з нуля на ринку США все ще схожий на ходіння по тонкому льоду.
Азія та Близький Схід: гонка між технологічними хабами
Наразі не існує єдиного «азіатського режиму». Проте окремі юрисдикції будують динамічні фінансові хаби та стрімко розвиваються, щоб залучити глобальний капітал Web3.
Наприклад, Сінгапур зосередився на якості регулювання та високому рівні інституційної довіри. Місцевий регулятор, MAS, який також виконує функції центрального банку країни, створив чітку, хоча й сувору, систему регулювання цифрових платіжних токенів (DPT) з високими вимогами до дотримання нормативних вимог та управління технологічними ризиками. Водночас ця юрисдикція пропонує конкурентну ставку корпоративного податку на рівні 17%. У поєднанні з розвиненою фінансовою інфраструктурою це робить Сінгапур одним із найпривабливіших азіатських центрів для розміщення регіональних штаб-квартир криптокомпаній, інфраструктури B2B та послуг з зберігання цифрових активів.
Неподалік Гонконг активно відновлює свої позиції. Завдяки комплексному режиму ліцензування SFC та новому законодавству щодо стейблкоїнів він будує регульовану екосистему цифрових активів і зміцнює свою традиційну роль фінансового мосту між Китаєм та світовими ринками. Конкурентне оподаткування залишається додатковою перевагою: для корпорацій ставка податку на перші 2 млн гонконгських доларів (приблизно 255 000 доларів США) оподатковуваного прибутку може становити 8,25%, тоді як прибуток, що перевищує цей поріг, оподатковується за ставкою 16,5%. Однак не слід забувати про унікальне положення Гонконгу щодо материкового Китаю, оскільки це додає елементу геополітичної невизначеності до цієї юрисдикції.
Третім азіатським криптохабом, на який варто звернути увагу, є Дубай на Близькому Сході. Уже п’ятий рік поспіль тут розташовується перший у світі незалежний регулятор — VARA. Замість єдиного універсального набору вимог Дубай обрав модель, за якою правила адаптовані до конкретних видів діяльності — від біржової торгівлі та послуг зберігання до кредитування, управління активами та стейкінгу. Це не означає слабкого регулювання. Навпаки, вимоги до дотримання нормативних вимог, технологій та управління ризиками залишаються високими, але сама архітектура регулювання набагато краще адаптована до специфіки криптобізнесу.
Ще однією перевагою Дубая є сприятливе податкове середовище. В ОАЕ немає федерального податку на доходи фізичних осіб, а конкурентоспроможне оподаткування підприємств робить цю юрисдикцію особливо привабливою для криптокомпаній, підприємців, інвесторів та талановитих фахівців у сфері технологій.
Азія та Близький Схід пропонують ринку те, чого наразі бракує Заходу, — швидкість у прийнятті рішень та готовність регуляторів адаптуватися до реалій бізнесу. Водночас ці динамічні центри мають недолік: фрагментацію. Вони є окремими регуляторними «островами», а це означає, що для розширення діяльності в Азії потрібно зібрати набір місцевих ліцензій.
Де підприємствам слід шукати переваги?
Навряд чи регулятори зможуть створити універсальні правила для кожного виду бізнесу.
Для великої криптобіржі, орієнтованої на роздрібний ринок, ЄС наразі пропонує одну з найсильніших моделей. Хоча MiCA вимагає значних інвестицій у дотримання вимог, вона забезпечує доступ до 27 заможних ринків.
Для інституційних підприємств найбільший потенціал, природно, пропонують США завдяки своїй величезній капітальній базі та активній інтеграції криптовалют у традиційні фінанси. Якщо метою є створення інституційної бази в Азії, Сінгапур не має собі рівних завдяки передбачуваності регуляторного середовища та потужній банківській інфраструктурі.
Очевидно, що ера пошуку найм’якших правил минула — тепер головне — якість регулювання. На мій погляд, переможуть ті юрисдикції, які надають бізнесу доступ до капіталу та передбачуваність, захищають споживачів, але не гальмують інновації.
Поки трейдери біткойнів готуються до однієї запланованої події за іншою, дані свідчать про те, що причин для занепокоєння не так вже й багато — за винятком тих, хто торгує за однохвилинними графіками BTC.
Читати: Календар волатильності біткойна: важливі дати та міфи

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.
Про автора
АВТОРVolodymyr Nosov
Володимир Носов — засновник і президент WhiteBIT Group, глобальної блокчейн-екосистеми, що обслуговує понад 35 мільйонів користувачів.