Кредитні спілки, що працюють зі стейблкоінами, можуть зіткнутися з 26 новими федеральними полями звітності, які охоплюють питання зберігання, ризики, пов’язані з емітентами, та власні активи. Ця пропозиція спрямована на забезпечення більш детального нагляду в умовах, коли місцеві фінансові установи починають освоювати послуги, пов’язані з цифровим доларом.
Кредитні спілки можуть отримати 26 нових полів звітності про стейблкоїни
АВТОР
ПОДІЛИТИСЯ
Основні висновки
- Послуги зберігання становлять 17 із 26 запропонованих полів звітності.
- NCUA планує ввести ці вимоги до 31 березня 2027 року.
- Орієнтовний обсяг роботи, пов’язаний із заповненням звітності, становить 47 годин і охоплює повний квартальний фінансовий звіт.
Зберігання та активи у стабільних монетах підлягатимуть більш ретельному нагляду
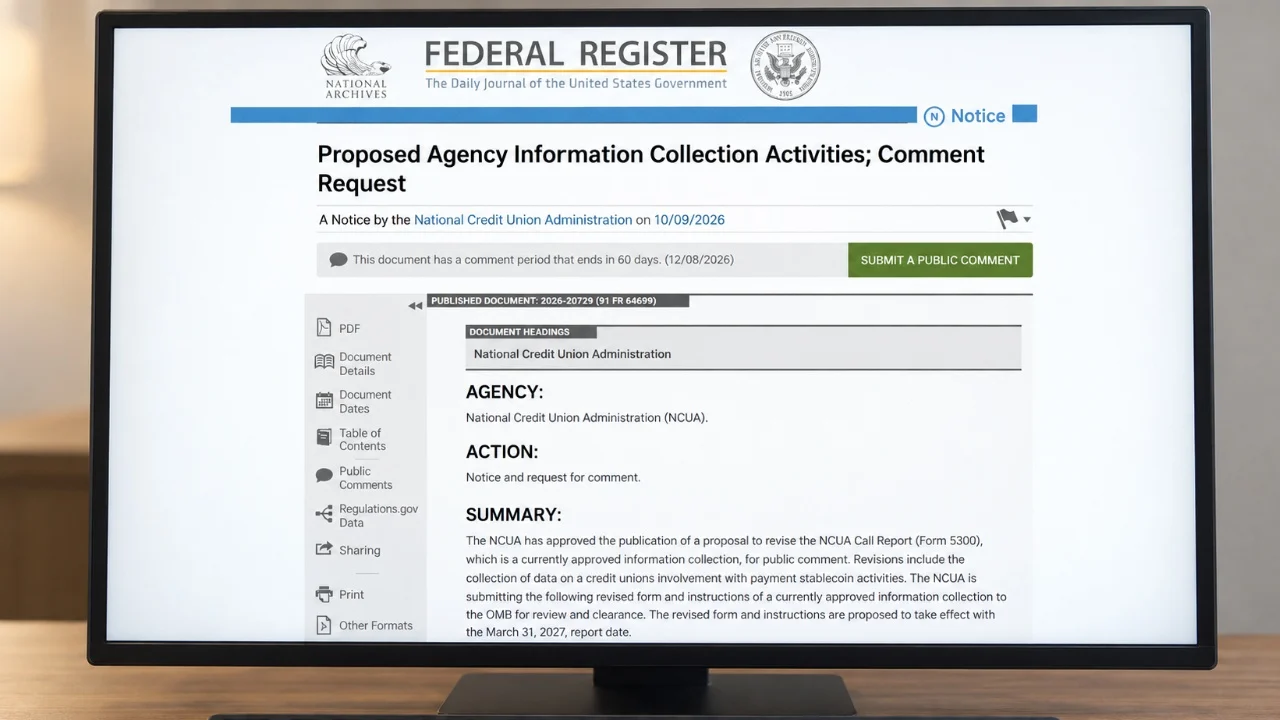
Кредитні спілки, застраховані на федеральному рівні, можуть бути змушені розкривати більше інформації про свою діяльність, пов’язану зі стабільними монетами, через 26 запропонованих доповнень до квартальної фінансової звітності. Національне управління кредитних спілок (NCUA), яке здійснює нагляд за федеральними кредитними спілками та управляє їхнім федеральним фондом страхування вкладів, опублікувало 9 жовтня свою пропозицію щодо звітності про стейблкоіни. Ці фінансові установи, що належать їхнім членам, подають квартальні фінансові та статистичні дані за допомогою форми звіту «Call Report» № 5300.
Запропонований Додаток J, розділ, присвячений діяльності з платіжними стейблкоінами, додасть 26 полів даних до форми квартальної звітності. Кожне поле вимагатиме конкретної інформації про діяльність установи. Вісім полів стосуються резервних активів, що зберігаються для уповноважених сторонніх емітентів; дев’ять — зберігання та контролю криптографічних ключів, тобто облікових даних, що використовуються для доступу до цифрових активів. П’ять полів стосуються фінансових ризиків щодо емітентів, а чотири — відстежують платіжні стейблкоіни, що знаходяться на балансі установи.
Ці категорії розмежовують активи, що зберігаються для третіх осіб, від фінансових інтересів, пов’язаних із ризиком емітента, та власних активів установ. Резерви забезпечують токени, що перебувають в обігу, тоді як викуп дозволяє власникам обміняти їх на їхню базову грошову вартість. Стейблкоіни призначені для відстеження базового активу, зазвичай долара США, причому якість резервів та механізми викупу впливають на їхню здатність підтримувати цю вартість.
Послуги з цифрового долара приносять нові пропозиції щодо нагляду
Розширення вимог до звітності є наслідком роботи NCUA в рамках Закону «Про керівництво та встановлення національних інновацій для американських стейблкоїнів» (GENIUS) — федерального закону про платіжні стейблкоїни. 15 травня агентство запропонувало стандарти операційної діяльності та управління ризиками для ліцензованих емітентів. Голова Кайл Гауптман наголосив на узгодженні з пропонованими стандартами для дочірніх банківських установ.
Паралельно з цими регуляторними ініціативами комерційні партнерства створюють потенційні шляхи для невеликих установ, щоб пропонувати послуги з цифрового долара. Угода від 10 вересня між криптобіржею Coinbase (Nasdaq: COIN) та постачальником платіжної інфраструктури Moov дозволить об’єднати інфраструктуру стейблкоїнів Coinbase з платіжною платформою Moov, клієнтська база якої налічує понад 1 000 місцевих банків та кредитних спілок. Ця інтеграція призначена для забезпечення платежів, розрахунків, зберігання та фінансування.
Для емітентів, пов’язаних з банками, Федеральна корпорація страхування депозитів (FDIC) 7 квітня затвердила запропоновані вимоги щодо резервів та викупу. Ці положення передбачали забезпечення у співвідношенні «один до одного» відповідними активами та загальну вимогу щодо здійснення викупу протягом двох робочих днів.
Окремим рішенням FDIC від 22 травня було затверджено запропоновані стандарти щодо протидії відмиванню грошей та санкцій. Цей захід стосувався програм дотримання вимог, зобов’язань щодо звітності та нагляду за емітентами, що перебувають під її юрисдикцією.
8 грудня — кінцевий термін подання коментарів щодо навантаження, пов’язаного зі звітуванням
Запропонований збір інформації охоплює, за оцінками, 4 224 кредитні спілки, застраховані на федеральному рівні, та 794 112 годин щорічної звітності. Середнє навантаження у 47 годин на квартальну відповідь стосується повного звіту Call Report. NCUA пояснює вищі оцінки відгуками громадськості щодо збору даних та заявляє, що зміни, пов’язані зі стабільними монетами, істотно не вплинуть на існуючі оцінки навантаження.
Додаткові поля сприятимуть дистанційному нагляду, дозволяючи інспекторам оцінювати діяльність на основі поданих даних. Більшість інформації зі звіту «Call Report» оприлюднюється, за винятком конфіденційних даних. Переглянута форма та інструкції залишаються предметом розгляду та затвердження Управлінням з питань управління та бюджету. Це федеральне відомство перевіряє вимоги агентств щодо збору інформації.
NCUA звертається до громадськості з проханням надати коментарі щодо корисності інформації, точності оцінок навантаження та способів зменшення обсягу роботи з подання звітності за допомогою автоматизації чи інших технологій. Коментарі, отримані до 8 грудня, стануть публічними документами та будуть додані до запиту агентства на затвердження.

Співробітники апарату меншості Банківського комітету Сенату заявляють, що «Закон про прозорість ринку цифрових активів» не відповідає п’яти мінімальним стандартам, що може поставити під загрозу пенсійні накопичення та
Читати: Закон CLARITY залишає 5 лазівок — від пенсій до криптовалюти Трампа на суму 1,4 млрд доларів

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.