За словами генерального директора компанії Devere Найджела Гріна, багаторічне зростання, зумовлене розвитком штучного інтелекту, призвело до збільшення частки технологічних акцій у індексних фондах, пенсійних фондах та інших основних інвестиційних портфелях. Розпродаж, що відбувся в понеділок, продемонстрував, як інвестори можуть отримати концентровану експозицію до технологічного сектору, навіть не купуючи безпосередньо акції технологічних компаній.
Як у тих, хто щодня відкладає гроші, можуть випадково сформуватися портфелі з високою часткою інвестицій у штучний інтелект
АВТОР

ПОДІЛИТИСЯ
Ключові висновки
- Зростання вартості акцій компаній, пов’язаних зі штучним інтелектом, збільшило частку технологічних активів у портфелях основних фондів.
- Вкладники пенсійних фондів можуть опосередковано мати значну частку інвестицій у сектор штучного інтелекту.
- Розпродаж 14 вересня виявив ризики ненавмисної концентрації.
Як формується частка ШІ у звичайних заощадженнях
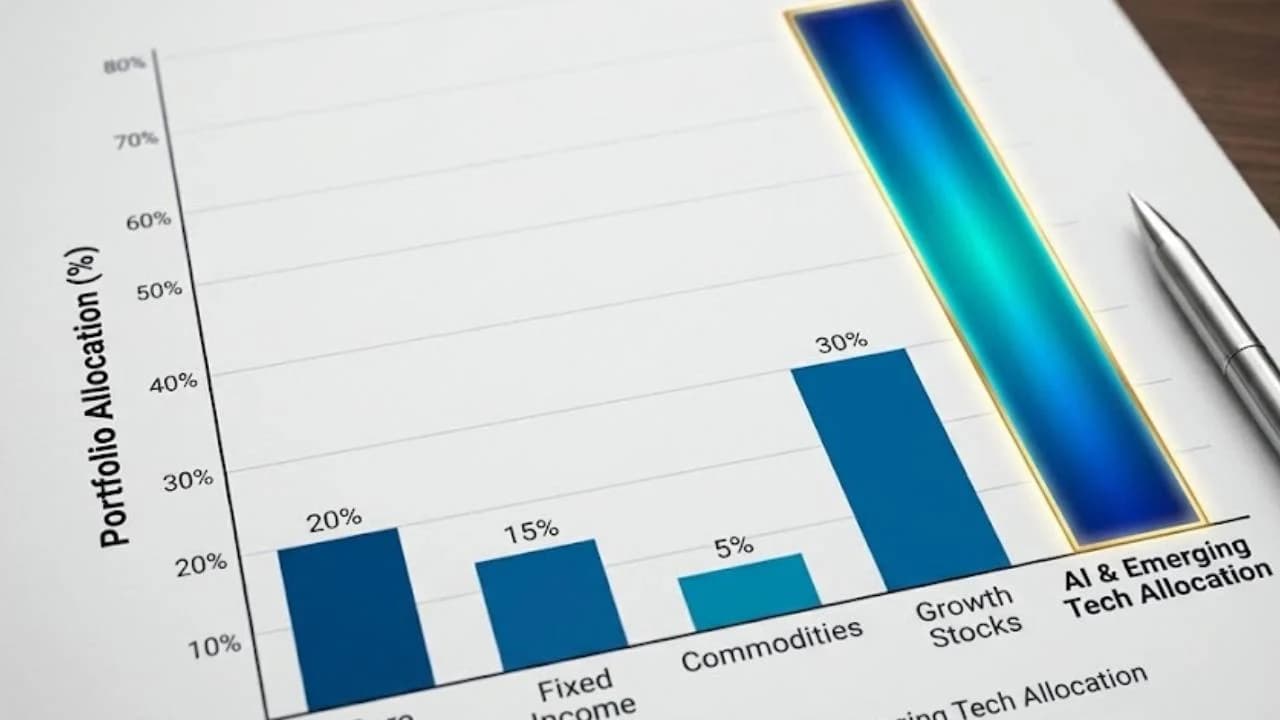
Звичайні вкладники можуть сформувати портфелі з високою часткою інвестицій у сферу штучного інтелекту, навіть не купуючи акцій компаній, що займаються штучним інтелектом. Найджел Грін, генеральний директор фінансової консалтингової компанії Devere Group, виступив із попередженням 14 вересня. Він стверджував, що тривалий період зростання прибутків, зумовлений розвитком штучного інтелекту, переніс цю тенденцію у фонди та пенсійні накопичення, які ніколи не представлялися вкладникам як концентровані технологічні портфелі.
Широкопрофільні інвестиційні продукти можуть містити акції сотень компаній, при цьому залишаючись під сильним впливом своїх найбільших складових або домінуючої теми прибутку. Біржовий фонд (ETF) містить кошик активів, але його фактична експозиція визначається базовими активами, методом зважування та стратегією. Така структура дозволяє концентрації в секторі ШІ розвиватися навіть тоді, коли вкладник ніколи не обирає окремі акції технологічних компаній.
Концентрація може наростати поступово, оскільки активи з високою прибутковістю займають все більшу частку в інвестиційному портфелі. У дослідженні від 2 вересня, присвяченому рекордній частці акцій у портфелях домогосподарств та концентрації акцій, наводилися дані Федеральної резервної системи, які свідчать, що корпоративні акції, які перебували у прямому та непрямому володінні, становлять 46,71 % фінансових активів домогосподарств США на кінець 2025 року. Згідно з переглянутими даними ФРС від 11 вересня, показник за IV квартал 2025 року становить 45,42%, тоді як останній показник за II квартал 2026 року — 48,23%.
Грін зазначив:
«Навіть той, хто ніколи в житті не купував акцій технологічних компаній, може все одно мати сконцентровану позицію в сфері штучного інтелекту через свою пенсійну програму».
Попередження щодо ШІ викривають ризик концентрації
14 вересня акції технологічних компаній в Азії, Європі та США впали, продемонструвавши, як швидко одна інвестиційна тема може вплинути на заощадження широких верств населення. Індекс Nasdaq Composite впав на 1,3%, а на момент закриття — на 0,6%, тоді як акції Nvidia, що мають найбільшу вагу на ринку, подешевшали на 3,4%. Акції SoftBank у Токіо закрилися з падінням на 10,7%, південнокорейський індекс Kospi втратив 3,3%, а акції нідерландського виробника обладнання для виробництва мікросхем ASML знизилися на 6%.
Хвиля розпродажу сталася після опублікування 12 вересня статті, в якій генеральний директор Anthropic Даріо Амодей запропонував уповільнити темпи розвитку передових технологій штучного інтелекту, щоб дати більше часу на узгодження та забезпечення безпеки, які не встигають за прогресом технологій. Амодей наголосив, що таке уповільнення не зупинить навчання моделей чи технічний прогрес. Генеральний директор OpenAI Сем Альтман згодом підтримав цю пропозицію.
Грін розцінив реакцію ринку як попередження щодо надмірної концентрації портфеля, а не як заперечення довгострокових перспектив ШІ, заявивши: «Ринки сприймають це як суто погану новину для всього, що пов’язано з витратами на ШІ. Це абсолютно неправильний погляд на ситуацію».
Уповільнення розвитку не усуває попиту на обчислювальні потужності
Судячи з власних даних OpenAI, нові заходи безпеки не усувають автоматично попит на обчислювальні потужності. 6 вересня компанія повідомила, що розподіл графічних процесорів (GPU) на один обмежений клас моделей знизився ще на 59,2% протягом тижня після вступу в силу обмежень безпеки 7 серпня, тоді як розподіл на інші класи зріс на 17,2%, що компенсувало приблизно 85% цього зниження.
Масштаби розбудови інфраструктури штучного інтелекту ще раз ілюструють, наскільки широко ця інвестиційна тема охоплює фінансові ринки. Nvidia та шість фінансових установ підписали меморандуми про взаєморозуміння щодо створення платформ, призначених для залучення з часом понад 500 млрд доларів стороннього капіталу на розвиток інфраструктури штучного інтелекту. До запропонованих домовленостей залучені Blackrock, Blackstone, Goldman Sachs, Apollo, Brookfield та KKR; їх реалізація залишається за умови укладення остаточних угод.
Попит на обчислювальні потужності також об’єднав майнерів біткойнів, постачальників електроенергії, операторів центрів обробки даних та напівпровідникові компанії в одному інвестиційному циклі. Липневе зростання забезпечило двозначне зростання цін на акції численних компаній, що займаються майнінгом та інфраструктурою штучного інтелекту. «Уповільнення гонки за створенням більш інтелектуальних моделей не уповільнює попит на роботу тих моделей, які вже існують», — пояснив Грін. Він підсумував:
«Аналіз цієї експозиції не вимагає прогнозування подальшого розвитку штучного інтелекту. Він вимагає чесного погляду на те, як формувався портфель, і на те, чи була концентрація активів у ньому коли-небудь свідомим рішенням».


Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.