O artigo fundador do Bitcoin propôs uma forma de enviar dinheiro sem recorrer a um banco. Dezoito anos depois, seu alcance abrange fundos de Wall Street, reservas governamentais e uma questão ainda não resolvida sobre quem arcará com os custos para manter a segurança do sistema.
Livro Branco do Bitcoin completa 18 anos: de 9 páginas a Wall Street e DC
ESCRITO POR
PARTILHAR
Pontos principais
- O white paper do Bitcoin completa 18 anos em 31 de outubro, após ter evoluído de uma forma de pagamento ponto a ponto para um ativo global.
- Os fundos da Blackrock e as reservas governamentais mostram o quanto o Bitcoin se integrou profundamente ao sistema financeiro convencional.
- A segurança a longo prazo depende agora de se as taxas de transação poderão substituir os subsídios aos mineradores, que vêm diminuindo.
O white paper do Bitcoin completa 18 anos à medida que a adoção institucional se aprofunda
O Bitcoin foi projetado para permitir que as pessoas enviassem dinheiro sem precisar de um banco. Agora, 18 anos depois, Wall Street comercializa o acesso a ele, e Washington determinou a criação de uma reserva nacional.
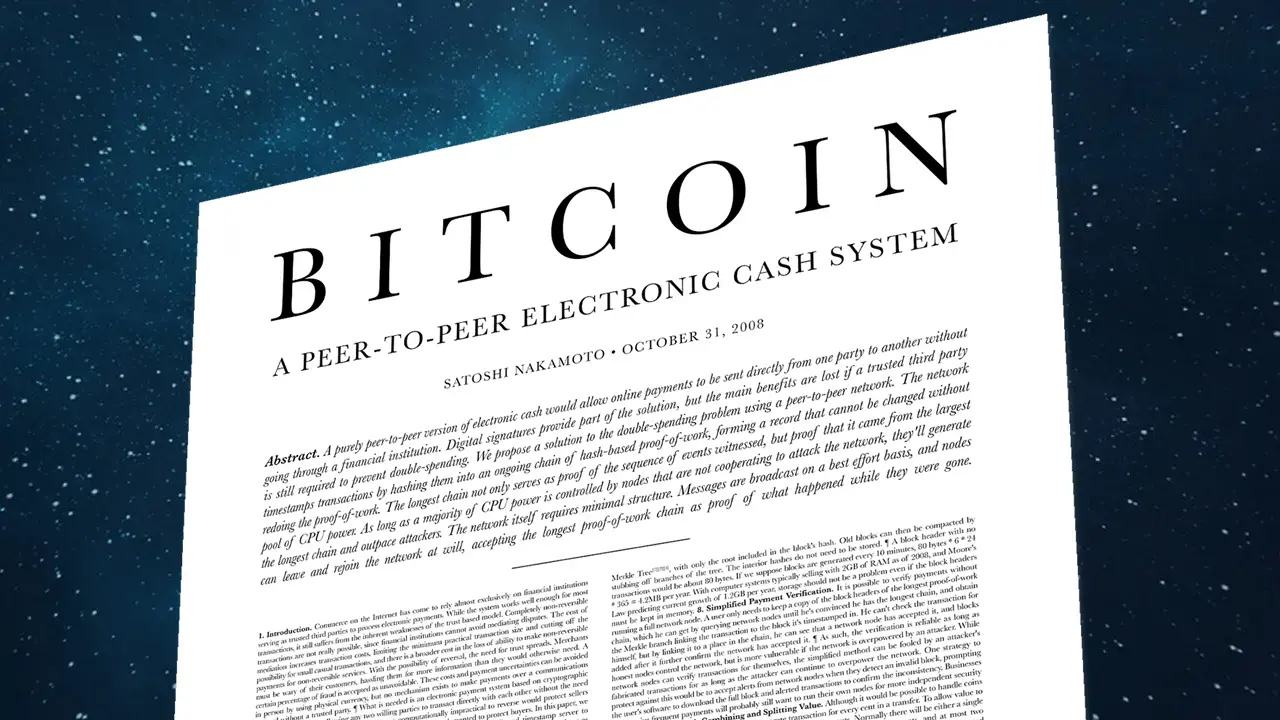
Esse contraste marca o aniversário de “Bitcoin: Um Sistema de Dinheiro Eletrônico Peer-to-Peer”. Publicado em 31 de outubro de 2008, o documento de nove páginas abordava um problema aparentemente simples: como impedir que alguém gaste o mesmo dinheiro digital duas vezes sem que uma instituição confiável controle os registros.
O dia 31 de outubro de 2026 marca 18 anos desde seu lançamento. A questão já não é mais simplesmente se essa ideia poderia funcionar: é o que acontece quando um sistema criado para reduzir a dependência de instituições se torna um ativo que essas mesmas instituições querem possuir.
Nascido em uma crise, construído com base em ideias antigas
O anúncio chegou por meio de uma lista de discussão sobre criptografia, e não em uma coletiva de imprensa de um banco ou do governo. Assinando como Satoshi Nakamoto, seu autor descreveu um sistema que era “totalmente ponto a ponto, sem terceiros de confiança”.
O momento foi decisivo. O Lehman Brothers havia entrado com pedido de falência em 15 de setembro de 2008. Governos e bancos centrais estavam socorrendo instituições financeiras à medida que a confiança se desmoronava. Mas as raízes intelectuais do Bitcoin eram mais antigas do que a crise. Elas remontavam ao movimento cypherpunk, cujos membros usavam a criptografia para defender a privacidade.
O artigo citava a proposta do “b-money”, de Wei Dai, o “Hashcash”, de Adam Back, e trabalhos anteriores sobre carimbos de data e hora digitais, de Stuart Haber e W. Scott Stornetta. Nakamoto reuniu essas ferramentas e incentivos em um único sistema para determinar quem era o proprietário de cada coisa.
O que o White Paper do Bitcoin realmente resolveu
Arquivos digitais são fáceis de copiar. O dinheiro digital não pode funcionar dessa maneira: enviar uma moeda deve significar abrir mão da possibilidade de gastá-la novamente. Os bancos fazem valer essa regra por meio de seus registros, mas o Bitcoin propôs, em vez disso, um histórico compartilhado de transações mantido em toda a rede.
Os mineradores competem por meio da prova de trabalho, gastando poder de computação para adicionar blocos de transações. Outros participantes verificam se cada bloco obedece às regras. Para reescrever o histórico confirmado, um invasor precisa refazer esse trabalho e superar a rede honesta.
A confiança não desapareceu. Ela se voltou para regras públicas, software e incentivos. O modelo tinha uma condição essencial: os mineradores honestos devem controlar mais poder de computação do que qualquer grupo cooperativo que tente trapacear.
A ideia se espalhou para outras redes também. O artigo fundador do Ethereum se baseou no Bitcoin para propor um sistema de acordos executados por software, conhecido como contratos inteligentes. O Bitcoin havia demonstrado como pessoas desconhecidas poderiam manter um registro compartilhado sem que uma única empresa estivesse no comando.
“Quase duas décadas depois, o impacto do bitcoin vai além de seu papel como forma de dinheiro digital”, disse Saumya Saxena, líder global de desenvolvedores da Base, da Coinbase. “Ele ajudou a estabelecer novas possibilidades de como o valor pode ser transferido, mantido e acessado, ao mesmo tempo em que inspirou mais inovações em redes descentralizadas e nos mercados de ativos digitais.”
De uma proposta a duas pizzas
Em 3 de janeiro de 2009, Nakamoto criou o primeiro bloco do Bitcoin.
Incorporada nele estava uma manchete de jornal: “The Times, 03/jan/2009: Chanceler à beira de segundo resgate para bancos.” As palavras ligavam o nascimento do Bitcoin à crise financeira de 2008. Por si só, elas não explicavam os motivos de seu autor.
Nakamoto anunciou o lançamento da primeira versão do software em 8 de janeiro. Hal Finney, um dos primeiros participantes, lembrou mais tarde ter recebido 10 bitcoins de Nakamoto como teste e ter relatado erros à medida que o software tomava forma.
Então veio uma transação que as pessoas conseguiam imaginar. Em 22 de maio de 2010, o programador Laszlo Hanyecz relatou ter trocado 10.000 bitcoins por pizza, após oferecer essa quantia por duas pizzas grandes.
O que importa não é quanto essas moedas valeriam hoje. O que importa é que alguém aceitou um experimento na internet em troca de um jantar.
O crescimento trouxe fracassos e uma disputa sobre o propósito
À medida que as negociações cresciam, os usuários frequentemente depositavam sua confiança em empresas que guardavam suas moedas.
A proeminente corretora de bitcoins Mt Gox fechou em 2014, depois que roubos de suas carteiras vieram à tona. O colapso da FTX em 2022 expôs outro perigo, depois que seu fundador, Sam Bankman-Fried, desviou bilhões de dólares em fundos de clientes.
Esses episódios expuseram falhas de custódia e gestão, e não o problema do gasto duplo que Nakamoto havia abordado. Uma rede poderia funcionar mesmo que uma empresa que guardasse o dinheiro dos usuários falhasse.
Enquanto isso, uma disputa em 2017 sobre como lidar com mais pagamentos resultou no Bitcoin Cash, uma moeda separada. O Bitcoin também adotou a atualização Segregated Witness. Por trás do argumento técnico havia uma escolha prática: como acomodar mais transações sem tornar a rede mais difícil de ser verificada pelos participantes comuns.
A escassez se torna um marco mensurável
O white paper não detalhou todas as regras associadas ao Bitcoin. Ele discutiu um limite para novas moedas, mas não mencionou o famoso teto de 21 milhões. Isso veio do software.
O código reduz pela metade as novas moedas pagas aos mineradores a cada 210.000 blocos, aproximadamente a cada quatro anos. A quarta redução pela metade, em abril de 2024, reduziu esse subsídio para 3,125 BTC por bloco.
Em 9 de março de 2026, a oferta minerada atingiu o marco de 20 milhões. Mais de 95% da oferta total já havia sido emitida, com o restante programado para surgir ao longo de mais de um século.
Essa distinção é importante, pois as regras de oferta podem ser verificadas, mas a demanda futura não. Uma oferta fixa não é uma promessa de alta nos preços.
Wall Street encontra uma maneira de entrar
As empresas começaram a comprar antes mesmo da chegada dos fundos. Em agosto de 2020, a empresa de software Strategy (na época, Microstrategy) anunciou uma compra de bitcoins no valor de US$ 250 milhões. Isso tornou o bitcoin o principal ativo em suas reservas de tesouraria. Atualmente, ela detém dezenas de bilhões de dólares desse ativo, mais do que qualquer outra empresa.
A Comissão de Valores Mobiliários dos EUA (SEC) aprovou produtos negociados em bolsa (ETPs) de bitcoin à vista em 10 de janeiro de 2024. Esses produtos detêm bitcoin diretamente. Os investidores poderiam comprar cotas de fundos por meio de contas em corretoras conhecidas, em vez de gerenciar suas próprias carteiras digitais.
Em 26 de outubro de 2026, o iShares Bitcoin Trust, da Blackrock, registrou cerca de US$ 64,7 bilhões em ativos líquidos. Esse é o valor dos ativos de um único fundo, não o montante acumulado que os investidores haviam injetado. Ainda assim, sua escala ilustra o quanto o bitcoin evoluiu desde que era apenas um experimento em uma lista de e-mails.
Há uma ironia nisso. Um fundo facilita a compra de bitcoin justamente ao reintroduzir intermediários: um gestor de ativos, uma corretora e um custodiante. Ele oferece exposição ao preço do bitcoin, mas não o mesmo controle que se tem ao manter as chaves em mãos.
Governos seguem caminhos diferentes
A adoção oficial não seguiu uma única direção.
El Salvador tornou o Bitcoin moeda corrente em setembro de 2021. No entanto, reformas vinculadas ao seu programa do Fundo Monetário Internacional para 2025 permitiram que as empresas escolhessem se aceitariam ou não o Bitcoin. Os impostos deveriam ser pagos em dólares americanos.
Washington escolheu um caminho diferente. Um decreto de 6 de março de 2025 determinou a criação de uma Reserva Estratégica de Bitcoin, utilizando inicialmente bitcoins elegíveis confiscados pelo governo. O decreto também previa formas neutras em termos orçamentários para adquirir mais bitcoins, mas não anunciou um programa de compra irrestrito financiado pelos contribuintes.
O contraste é revelador: o bitcoin pode ser promovido como meio de pagamento, tratado como ativo de reserva ou vendido como investimento. Essas são funções diferentes, com critérios distintos de sucesso.
Quem arca com os riscos?
Para os usuários, manter suas próprias moedas traz liberdade e responsabilidade. Chaves perdidas podem significar perda de fundos. Pagamentos geralmente não podem ser revertidos ligando para um banco, e um registro público de transações não garante privacidade.
Comprar por meio de um corretor não elimina o risco de preço. Os governos devem prestar contas pela gestão dos ativos públicos, enquanto os mineradores devem arcar com os custos operacionais à medida que as recompensas em novas moedas diminuem.
“À medida que a adoção cresce, educação, confiança e participação responsável tornam-se tão importantes quanto a própria tecnologia. O próximo capítulo do Bitcoin será moldado não apenas pelo progresso tecnológico, mas pela confiança e responsabilidade com que mais pessoas poderão participar de seu ecossistema”, disse Harish G Vatnani, diretor nacional da Zebpay na Índia, ao Bitcoin.com News.
Há também o risco iminente de computadores quânticos quebrarem a criptografia de curva elíptica que protege o bitcoin, derivando chaves privadas a partir de chaves públicas usando o algoritmo de Shor.
Essas não são questões secundárias. Elas determinam quem pode usar o sistema com segurança, quem lucra com ele e quem arca com as perdas quando algo dá errado.
A questão pendente no projeto original
O white paper previa um momento em que as taxas de transação substituiriam as novas moedas como remuneração dos mineradores.
Um relatório de outubro de 2026 do Centro de Finanças Alternativas de Cambridge traz essa suposição de volta ao foco. As taxas representaram apenas 0,67% da receita dos mineradores nos 90 dias encerrados em 4 de outubro, constataram os pesquisadores.
Isso não indica uma crise de segurança iminente. Preços, custos e demanda podem mudar. No entanto, deixa uma questão que o interesse de Wall Street não responde: quem pagará o suficiente para proteger a rede à medida que a emissão de novas moedas diminuir?
Dezoito anos após seu lançamento, a essência do bitcoin permanece a mesma: os usuários podem evitar um intermediário financeiro, mas não podem evitar o risco.
O artigo seminal de Nakamoto não fez a confiança desaparecer. Ele mudou onde as pessoas poderiam depositá-la.
A Coinbase detalhou os desafios técnicos e operacionais que o bitcoin precisa superar para que a segurança resistente à computação quântica se torne viável.
Leia agora: Coinbase mapeia riscos quânticos do Bitcoin e protege 5% do BTC

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.
Sobre o autor
ESCRITO POREmmanuel Musa
Emmanuel Musa é um jornalista financeiro e analista de criptomoedas baseado na África.