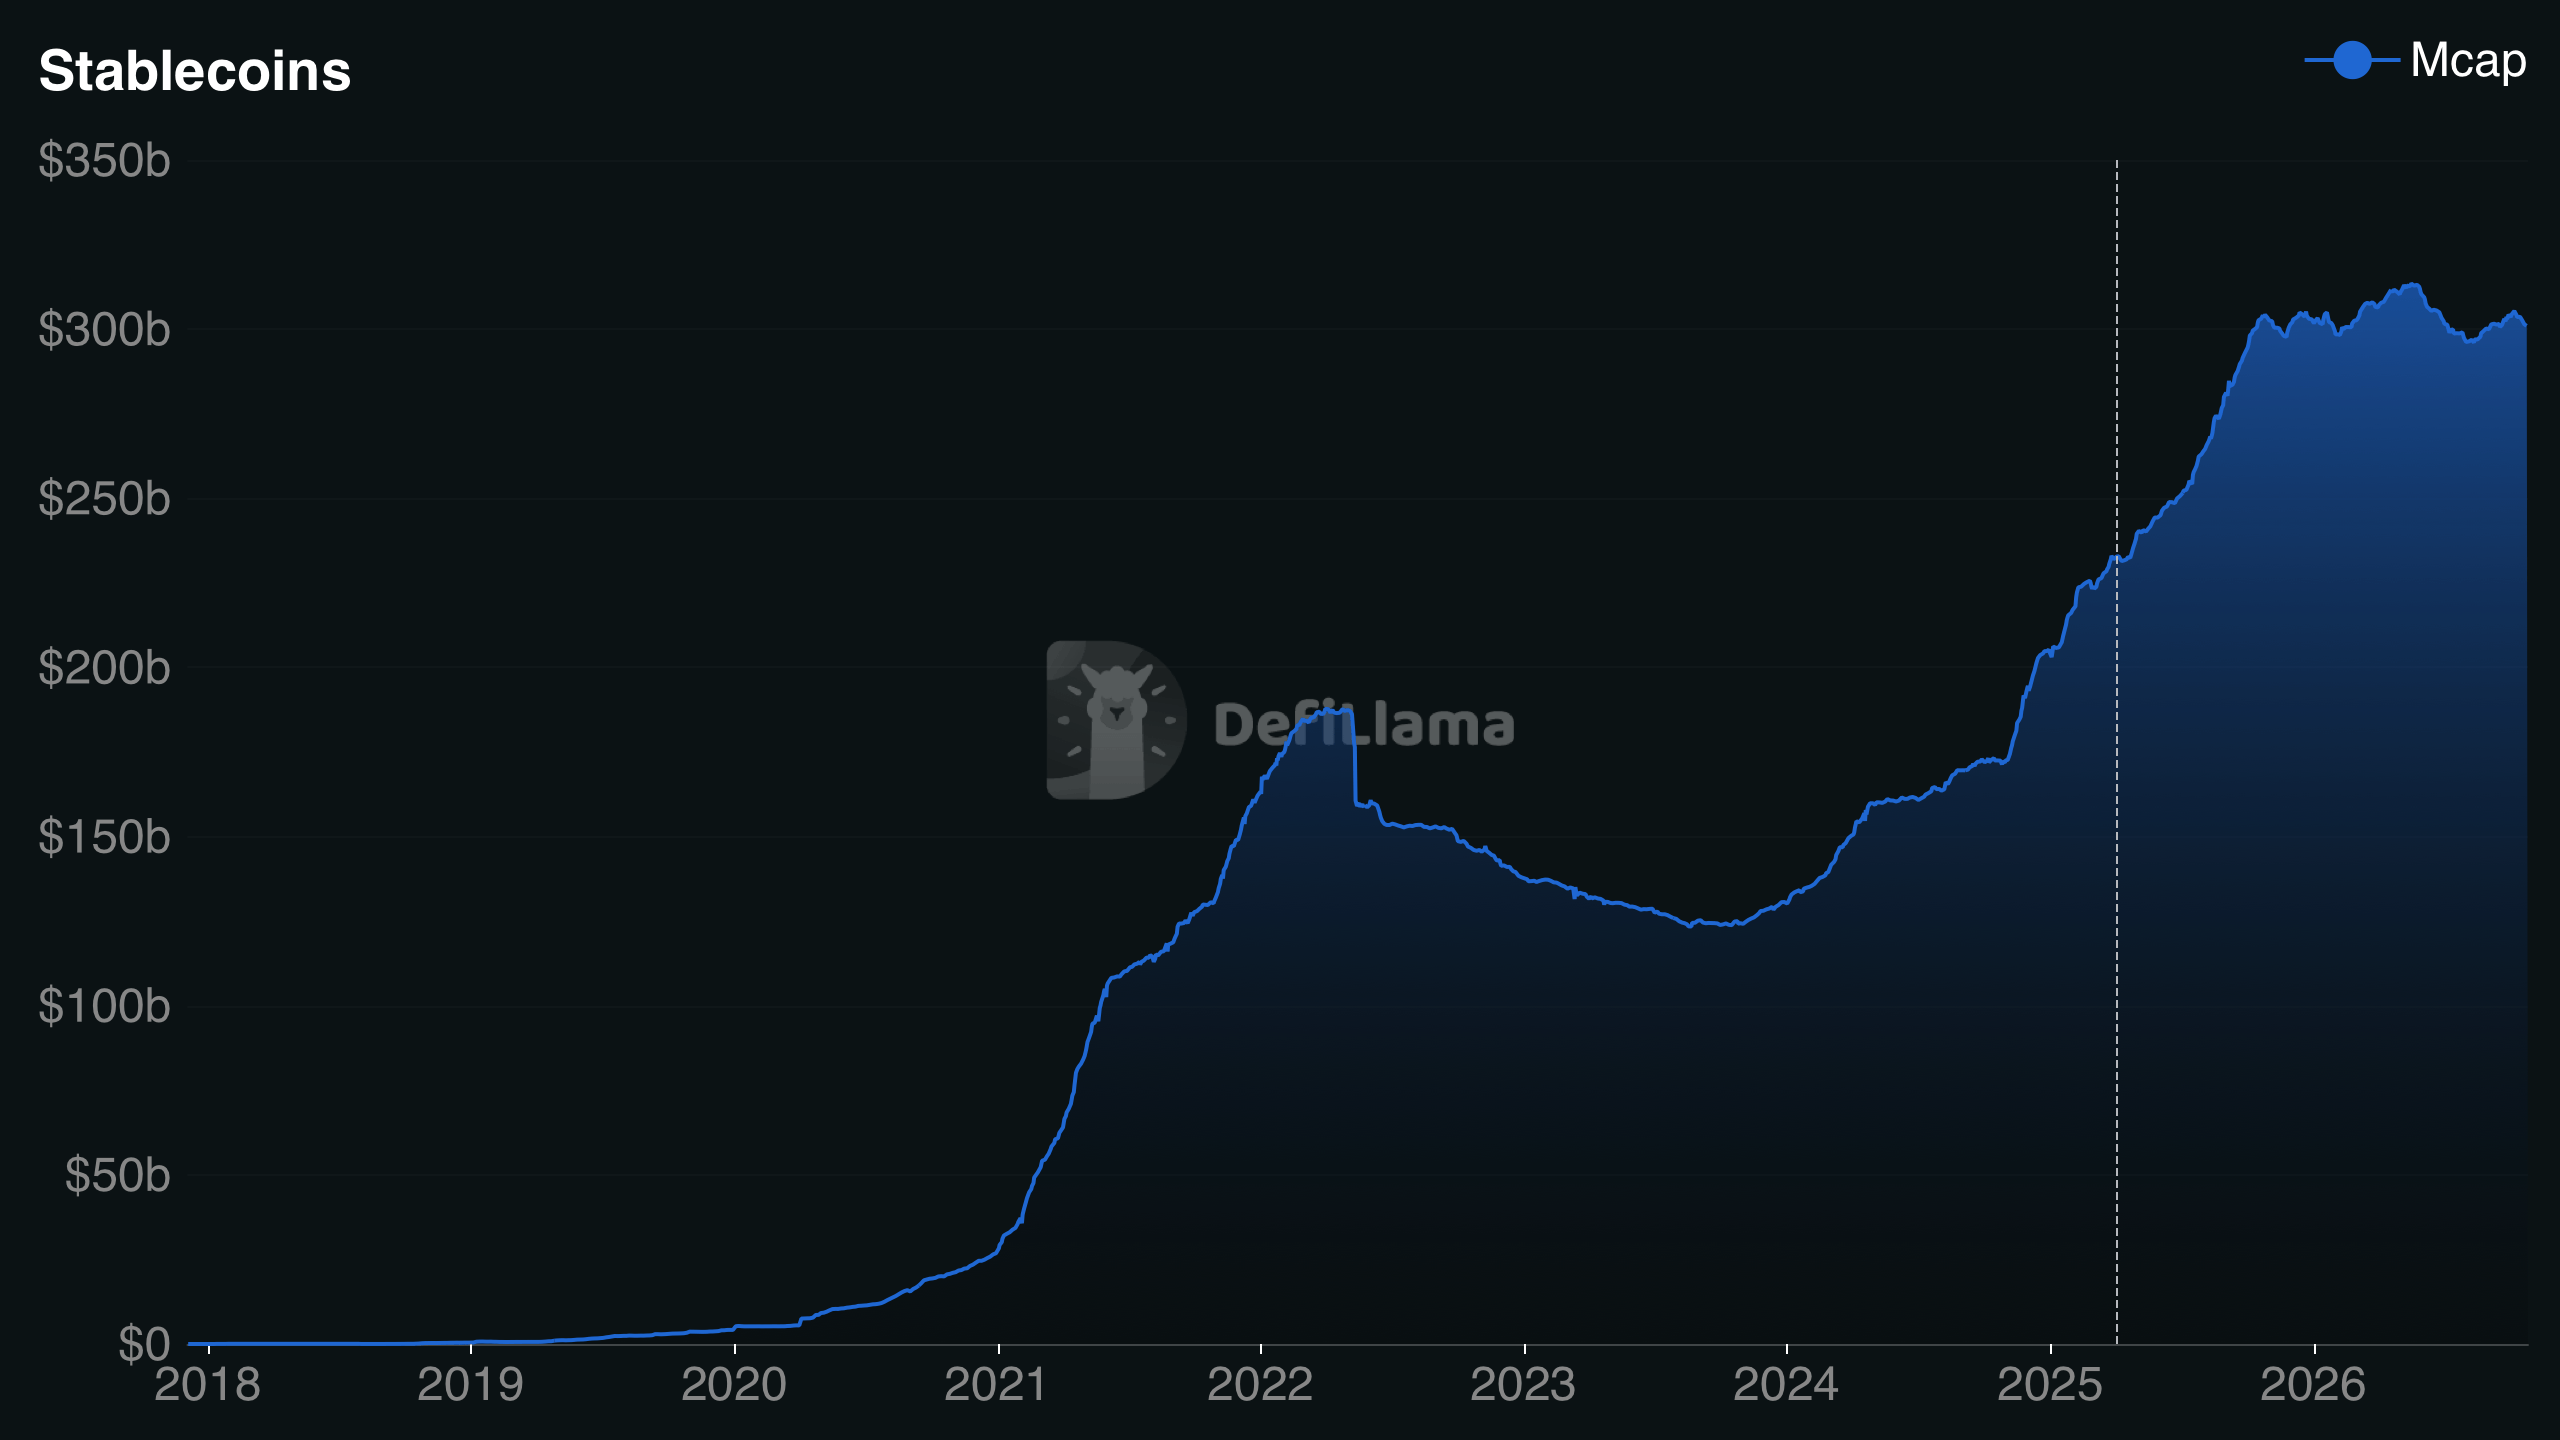
Od 22 maja wartość rynku stablecoinów spadła o 12,73 mld dolarów, osiągając na dzień 25 października 2026 r. poziom 300,36 mld dolarów. Największy udział w tym spadku mają USDT firmy Tether oraz USDC firmy Circle, przy czym ten ostatni stracił 4,69 mld dolarów w ciągu 30 dni. Jednak znany argument, że kurcząca się podaż stablecoinów oznacza kłopoty dla cen kryptowalut, napotyka na pewną komplikację: nie każdy znikający cyfrowy dolar faktycznie opuścił rynek.
Rynek stablecoinów stracił 12,7 mld USD, rezerwy topnieją
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Dane Defillama pokazują, że kapitalizacja stablecoinów spadła o 12,73 mld USD od 22 maja.
- Wartość USDC spadła o 4,69 mld dolarów w ciągu 30 dni, co stanowi większość odnotowanego spadku kapitalizacji stablecoinów.
- Produkty BUIDL firmy Blackrock oraz inne tokenizowane produkty skarbowe komplikują obraz płynności kryptowalut.
Podaż stablecoinów maleje, a inwestorzy kwestionują siłę nabywczą kryptowalut
Inwestorzy ponownie analizują, jaka siła nabywcza pozostaje na uboczu. USDT firmy Tether nadal kontroluje 60,74% rynku, ale największe stablecoiny tracą pozycję. Dominująca teoria głosi, że mniej cyfrowych dolarów oznacza mniej amunicji na kolejną hossę kryptowalutową.
Jest tylko jeden haczyk: pieniądze te mogą nie tyle znikać, co po prostu znajdować inne miejsce, w którym mogą pozostać.
USDC ponosi największe straty w miarę kurczenia się sald stablecoinów
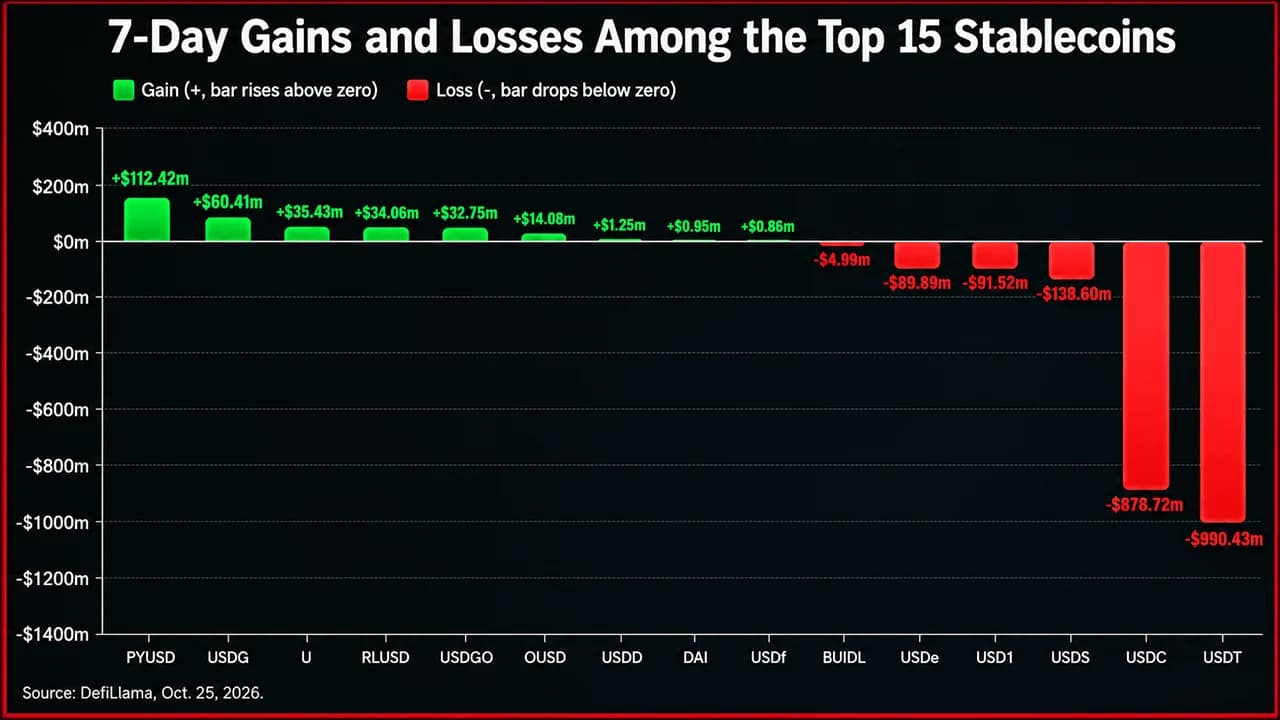
Dane z serwisu Defillama z 25 października pokazują, że USDT, największy stablecoin, miał kapitalizację rynkową wynoszącą 182,423 mld dolarów, co oznacza spadek o 990,43 mln dolarów w ciągu siedmiu dni i o 1,29 mld dolarów w ciągu 30 dni. Znacznie większy cios odnotował USDC. Jego kapitalizacja wyniosła 71,743 mld dolarów po spadku o 878,72 mln dolarów w ciągu tygodnia i 4,69 mld dolarów w ciągu miesiąca. Wśród 15 największych stablecoinów łączny spadek w ciągu siedmiu dni wyniósł około 1,90 mld dolarów.
13 tokenów, dla których dostępne są miesięczne dane Defillama, odnotowało spadek netto o 5,82 mld dolarów, przy czym na USDC przypadało około 80% tej kwoty. Do spadków dołączyły również inne znane nazwy. USDe firmy Ethena stracił 305,61 mln dolarów w ciągu 30 dni, podczas gdy USD1 firmy World Liberty Financial stracił 444,67 mln dolarów, co stanowi spadek o 10,10%. Jednak nie wszyscy ponieśli straty. PYUSD firmy PayPal zyskał 239,53 mln dolarów w ciągu 30 dni, a USDf firmy Falcon wzrósł o 511,16 mln dolarów, co stanowi wzrost o 42,32%.
Dlaczego zmniejszająca się podaż stablecoinów budzi obawy o spadki
Stablecoiny pełnią funkcję gotówki w świecie kryptowalut, umożliwiając inwestorom przepływ między aktywami cyfrowymi bez konieczności ciągłego powracania do tradycyjnych kanałów bankowych. Kiedy użytkownicy emitują stablecoiny, podaż w obiegu zazwyczaj rośnie. Kiedy posiadacze wymieniają tokeny na walutę fiducjarną, podaż się kurczy, potencjalnie wycofując kapitał, który w innym przypadku mógłby zostać przeznaczony na zakup bitcoina, ethereum lub innych kryptowalut. Ta zależność pomaga wyjaśnić, dlaczego inwestorzy interpretują utrzymujące się kurczenie podaży stablecoinów jako niedźwiedzi sygnał dotyczący płynności. Potwierdzają to wydarzenia z przeszłości.
Wzrost podaży stablecoinów towarzyszył hossie w latach 2020–2021 oraz późniejszemu ożywieniu, podczas gdy spadek podaży po upadku Terra w 2022 r. zbiegł się w czasie z przedłużającą się bessą na rynku kryptowalut. Cena bitcoina wynosząca blisko 80 000 USD stanowi dodatkowy czynnik komplikujący sytuację, ponieważ jest znacznie niższa od rekordowego poziomu z października 2025 r., który wynosił blisko 126 000 USD. Niemniej jednak same dane dotyczące podaży nie pozwalają ustalić, czy wykupy spowodowały presję sprzedażową, czy też były jedynie następstwem pogarszającej się sytuacji rynkowej.
Tokenizowane obligacje skarbowe komplikują argument dotyczący „suchych środków”
W tym miejscu powszechne przekonanie napotyka trudności. Tokenizowane produkty skarbowe USA, w tym BUIDL firmy Blackrock i USDY firmy Ondo, stanowią przynoszące zysk alternatywę dla tradycyjnych stablecoinów płatniczych. Ich łączna kapitalizacja również uległa zmniejszeniu, spadając z 16,2 mld dolarów 12 sierpnia do 14,65 mld dolarów 25 października, co stanowi spadek o 1,55 mld dolarów, zgodnie z danymi serwisu rwa.xyz.
Jednak traktowanie tych umorzeń jako równoważnych z wypłatami stablecoinów pomija kluczowe rozróżnienie. Inwestorzy w obligacje skarbowe mogą umarzać pozycje w celu nabycia stablecoinów, zakupu aktywów ryzykownych lub zwrotu kapitału na konta w tradycyjnym systemie finansowym. Kierunek przepływu tych środków ma większe znaczenie niż samo umorzenie.
Nawet w przypadku stablecoinów spadająca podaż nie oznacza automatycznie masowej ucieczki. Przekształcenia regulacyjne, zmieniające się preferencje dotyczące zabezpieczeń oraz szybszy obrót transakcyjny mogą wpływać na salda bez powodowania równoważnego spadku dostępnej płynności handlowej.
Rynek o wartości 300 miliardów dolarów stawia przed inwestorami trudniejsze pytanie
Kurczenie się rynku stablecoinów jest faktem, a spadek wartości USDC o wiele miliardów dolarów zasługuje na uwagę. Jednak łączna podaż jest zbyt ogólnym wskaźnikiem do mierzenia intencji inwestorów. Salda na giełdach, wzorce emisji, kierunki umorzeń oraz kapitał przenoszony do instrumentów przynoszących zysk dają pełniejszy obraz płynności, którą można wykorzystać.
Dla inwestorów traktujących każdy znikający stablecoin jako zły znak, pytanie nie brzmi po prostu: ile cyfrowych dolarów pozostało. Chodzi o to, czy te dolary opuściły grę, czy tylko zmieniły barwy.
Zdjęcie główne/ilustracja: Dane z ostatnich siedmiu dni z Defillama.com.
Akcje zwykłe spółki Strategy zyskały 77,4% w porównaniu przedstawionym przez Michaela Saylora, osiągając lepszy wynik niż cztery akcje uprzywilejowane. Jako czynnik wspierający ten wzrost wskazał on programy wykupu akcji własnych
Czytaj teraz: Akcje MSTR Strategy +77%, 4 uprzywilejowane: zwrot 23–39%

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.