Najnowsza zmiana stanowiska Vitalika Buterina w kwestii wyceny Ethereum może przyprawić tradycyjnych inwestorów z Wall Street o zawrót głowy. Narracja znów się zmienia, a tym razem przenosi ETH na obszar, na którym pozycja Bitcoina w tradycyjnych finansach (TradFi) jest najsilniejsza: jako środek przechowywania wartości. W rezultacie dwie najcenniejsze sieci blockchain konkurują o ten sam kapitał.
Buterin utrudnia promocję Ethereum na Wall Street, stawia na Bitcoina
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- Zwolennicy Ethereum coraz częściej pozycjonują ETH jako środek przechowywania wartości, bezpośrednio podważając narrację o Bitcoinie jako „cyfrowym złocie”.
- Zmieniająca się narracja dotycząca Ethereum – od „pieniądza ultradźwiękowego” przez „cyfrową ropę” aż po „programowalny środek przechowywania wartości” – grozi wprowadzeniem zamieszania na Wall Street co do tego, czym faktycznie jest ETH.
- Nawet w społeczności Ethereum nie ma jasnego konsensusu co do roli monetarnej ETH, a branża wciąż nie ma powszechnie akceptowanej definicji tego, co sprawia, że dany aktyw jest środkiem przechowywania wartości.
Na początku tego tygodnia współzałożyciel Ethereum, Vitalik Buterin, stwierdził, że postrzeganie ETH jako tokenu służącego do spalania opłat „nigdy nie było tak silne, jak się wydawało”, i że należy je raczej traktować jako środek przechowywania wartości (SoV).
Według Buterina optymalizacja Ethereum jako środka przechowywania wartości „jest zgodna z decentralizacją i CROPS”, czyli odpornością na cenzurę i przejęcie, otwartym oprogramowaniem, prywatnością i bezpieczeństwem.
Uaktualnione narracje dotyczące Ethereum
Chociaż narracja o „ETH jako środku przechowywania wartości” krąży od lat, jej obecne wprowadzenie do głównego nurtu byłoby kontynuacją nieudanej kampanii „ultrasound money” oraz wcześniejszych prób przedstawiania tego aktywa jako „cyfrowej ropy” obok „cyfrowego złota”, jakim jest bitcoin.
Chociaż reakcje na ten zwrot były mieszane nawet wśród zwolenników Ethereum, liderzy firm zarządzających aktywami ETH z zadowoleniem przyjęli tę zmianę. Prezes Bitmine, Tom Lee, którego firma posiada około 6 milionów ETH, nazwał komentarze Buterina na temat środka przechowywania wartości „przełomową zmianą”, która potwierdza słuszność strategii firmy. Joseph Lubin, który kontroluje Consensys i przewodniczy firmie zarządzającej aktywami ETH – Sharplink – argumentował, że choć „złoto i BTC są pieniądzem o wysokiej sile nabywczej i doskonałymi środkami przechowywania wartości, ETH idzie o krok dalej”.
Tymczasem firma Etherealize, założona po tym, jak Buterin i Fundacja Ethereum przyznali współzałożycielowi Vivekowi Ramanowi dotację na rok 2024 w celu przekonania kadry kierowniczej z Wall Street o zaletach Ethereum, opublikowała wpis na temat ETH jako programowalnego środka przechowywania wartości. Raman udostępnił wpis Buterina, ale nie włączył się do dyskusji.
Firma już wcześniej promowała narrację o ETH jako środku przechowywania wartości na Wall Street. W styczniu 2025 r. przedstawiła ETH jako „zdywersyfikowane uzupełnienie bitcoina”, ponieważ jest to „środek przechowywania wartości generujący przepływy pieniężne”, a Etherealize porównała również ETH do ropy naftowej. W kwietniu 2026 r. firma Etherealize zasadniczo argumentowała, że ETH może zastąpić bitcoina, przejmując łączną premię monetarną złota i BTC.
Jeśli więc nacisk, jaki Buterin kładzie na aspekt ETH jako środka przechowywania wartości, zyska na popularności, Wall Street może być zmuszona do zaktualizowania swojego rozumienia tego aktywa zgodnie z wyjaśnieniami Buterina. Jeśli inwestorzy dadzą się przekonać, być może będą musieli również ponownie ocenić swoje pozycje w BTC.
Spadek wartości
W każdym razie, mimo że każda prezentacja Etherealize zawierała coraz bardziej ambitne twierdzenia dotyczące ETH, cena osiągnęła na krótko rekordowy poziom około 4 946 USD w sierpniu 2025 r., ale obecnie notowana jest o około 58% poniżej tego szczytu.
Jeśli napływ środków do funduszy ETF opartych na ETH wskazuje na zainteresowanie Wall Street etherem jako aktywem, to napływy te, mierzone w dolarach amerykańskich, wykazują tendencję spadkową od października 2025 r., podobnie jak napływy do funduszy ETF opartych na bitcoinie. W tym samym okresie skumulowane napływy do funduszy ETF opartych na ETH spadły o 23%, w porównaniu z 12-procentowym spadkiem w przypadku funduszy ETF opartych na BTC.
Spadające ceny obu aktywów również wpłynęły na te napływy: w momencie pisania tego artykułu cena BTC spadła o 30% w ciągu ostatniego roku, podczas gdy cena ETH spadła o 41%.
Buterin odrzucił wcześniejsze argumenty
Wall Street może być zdezorientowana nie tylko z powodu kolejnej zmiany narracji, ale także z powodu uzasadnienia stojącego za nią. Etherealize i Buterin wydają się dochodzić do podobnych wniosków z nieco różnych powodów.
Na przykład, podczas gdy Etherealize twierdziło, że spalanie opłat przekazuje wartość wynikającą z całej aktywności w sieci Ethereum do ETH oraz że ETH ma „potencjalnie deflacyjny charakter”, Buterin obecnie bagatelizuje znaczenie tego spalania. Rozumowanie Buterina osłabia również odpowiedź Etherealize na argument przedstawiony w 2017 roku przez zwolennika Bitcoina, Johna Pfeffera: że wynagradzanie stakerów nowo wyemitowanymi tokenami przenosi wartość od posiadaczy, którzy nie stakują, do tych, którzy to robią.
Na początku tego roku Etherealize odrzuciło zarzut, że zysk ze stakingu to po prostu inflacja, argumentując, że spalanie równoważy emisję, a znaczna część zysku pochodzi z opłat transakcyjnych. Jeśli skala spalania pozostanie niewielka, a opłaty okażą się niewiarygodne – jak obecnie twierdzi Buterin – wówczas większość zysku ze stakingu będzie pochodzić z nowej emisji, co potwierdza tezę Pfeffera. Ma to negatywny wpływ na posiadaczy, którzy nie stakują, ale pomaga firmom zarządzającym aktywami, takim jak Bitmine, która stakuje około 84% swoich ETH. W poniedziałek firma poinformowała, że przy obecnych stopach zwrotu spodziewa się zarobić rocznie ETH o wartości 309 mln dolarów.
Co więcej, serwis Etherealize skrytykował Bitcoin, twierdząc, że „wybrał on skostnienie, ponieważ bardziej ceni sobie krótkoterminową stabilność niż długoterminową rentowność”. Buterin wzywa teraz do „przynajmniej częściowego skostnienia” również w Ethereum, gdy tylko jego rdzeń zostanie ukończony.
Czym jest środek przechowywania wartości? Nie ma jednej odpowiedzi
W obu przypadkach jednym z największych wyzwań dla zwolenników narracji o „środku przechowywania wartości” – zarówno w obozie Bitcoina, jak i Ethereum – jest to, że pojęcie „środka przechowywania wartości” nie ma powszechnie uzgodnionej definicji, a wiele aktywów uważanych za środki przechowywania wartości poniosło porażkę. Na przykład nie ma zgody co do tego, jak długo aktywa muszą utrzymywać swoją wartość ani o ile mogą spaść, by nadal kwalifikować się jako środek przechowywania wartości.
Według Buterina „pierwszym i najważniejszym wskaźnikiem zbliżonym do SoV” jest „przetrwanie”. Wymienia on inne wskaźniki, ale samo przetrwanie może nie być zbyt zachęcające dla osób pragnących zabezpieczyć swój kapitał: rynek kryptowalut jest pełen altcoinów, których wartość spadła o ponad 90%, a które nadal „przetrwały” przez lata.
Patrząc na historię, wampum stracił swoją wartość w XVII wieku po tym, jak ludzie znaleźli sposób na tańszą produkcję tego materiału. Srebro również borykało się z problemami, gdy zawieszono jego stosowanie w mennictwie, a Stany Zjednoczone wycofały je z obiegu w XIX wieku. Obecnie zarówno zwolennicy Ethereum, jak i niektórzy zwolennicy bitcoina posługują się srebrem jako analogią podczas dyskusji na temat konkurencyjnych aktywów, ponieważ wszystkie one dążą do tytułu „cyfrowego złota”.
Z historycznego punktu widzenia może to jednak nie być najlepsza analogia, ponieważ złoto również doświadczało trwających wiele dekad spadków o wartości dwucyfrowej. Tymczasem, ponieważ „cyfrowe złoto” kojarzy się obecnie głównie z bitcoinem, aktywo to znane jest również z gwałtownej, choć malejącej, zmienności.
Zderzenie dwóch niemal identycznych narracji
Dlatego też, jeśli najbardziej wpływowi zwolennicy Ethereum zaczną promować narrację „ETH to SoV”, może to oznaczać trudną walkę o pozyskanie tradycyjnych inwestorów z Wall Street:
- Poprzednie próby odróżnienia Ethereum od bitcoina najwyraźniej nie przyniosły oczekiwanych rezultatów.
- Ethereum może teraz wkraczać w narrację dotyczącą środka przechowywania wartości, obszaru zdominowanego przez bitcoina wśród aktywów kryptograficznych.
- Około połowa argumentów, które Buterin przytacza na rzecz ETH jako środka przechowywania wartości (trwałość, powolne zmiany, niewielka polityka protokołu, łatwe samodzielne przechowywanie oraz możliwość prowadzenia węzła na skromnym sprzęcie), jest już przypisywana BTC.
- Chociaż zarówno zwolennicy Ethereum, jak i Bitcoina nieustannie zmieniają swoje argumenty, by przyciągnąć inwestorów, narracja Bitcoina jako środka przechowywania wartości pozostaje dominująca.
Kolejna próba ulepszenia narracji Bitcoina
Niektórzy liderzy opinii w środowisku Ethereum twierdzą obecnie, że ten łańcuch bloków posiada wszystkie główne zalety Bitcoina, a ponadto oferuje coś dodatkowego. Na przykład w jednej z aktualizacji koncepcji Buterina ETH opisano jako „programowalny środek przechowywania wartości”. Odzwierciedla to kampanię „ultrasound money”, która w podobny sposób zapożyczyła narrację Bitcoina o „solidnym pieniądzu” i próbowała udowodnić, że ETH jest jeszcze lepszym pieniądzem. Nie wyszło.
Nawet jeden z czołowych influencerów Ethereum, współzałożyciel Bankless David Hoffman, sprzedał wszystkie swoje ETH w maju 2026 roku. Napisał, że teza „ETH to pieniądz” raczej się wyczerpała, a nie zawiodła, i że nadal jest optymistycznie nastawiony do sieci, ale zaznaczył, iż uważa, że „tylko marginalna część tego sukcesu znajdzie odzwierciedlenie w ETH”.
W odpowiedzi na post Buterina Hoffman stwierdził: „Czas, w którym to wszystko ma miejsce, sprawia, że wygląda to raczej na przejaw słabości, a nie siły”. W tym samym wątku dodał również: „Moim zdaniem wszechświat/[context]/środowisko, w którym żyjemy, nie sprzyja rozkwitowi ETH jako aktywu”.
Dodał też bardziej optymistyczną uwagę: „Najlepsza droga dla Ethereum [is] na przyszłość. Jeśli przechodzisz przez piekło, idź dalej”.
Prościej, ale bardziej skomplikowanie
Z jednej strony sugestia Buterina, by postrzegać ETH jako środek przechowywania wartości (SoV), sprawia, że przekaz staje się prostszy i jaśniejszy. Jednak kontekst – podobieństwa do bitcoina i ciągłe zmiany narracji – mogą sprawić, że sprawa stanie się bardziej skomplikowana.
Na razie wydaje się, że dla większości inwestorów to wciąż bitcoin zdobywa tytuł środka przechowywania wartości wśród aktywów kryptograficznych. Prawdopodobnie tylko mniejszość przyjrzy się bliżej każdej z sieci, próbując zrozumieć, na ile są one naprawdę zdecentralizowane, jak dobrze są przygotowane na kryptografię postkwantową, która z nich ma lepszy model bezpieczeństwa, jakie są ich różnice techniczne i możliwości, jakie wyzwania wiążą się z ich wdrażaniem oraz jakie zmiany są planowane w obu ekosystemach.
Jak pokazuje historia, nie ma powszechnej zgody co do żadnego z tych aspektów. W związku z tym inwestorzy opierają się raczej na własnych przekonaniach niż na niepodważalnych argumentach przemawiających za inwestowaniem w którykolwiek z tych aktywów.
3-krotna wartość rynkowa (SoV) a 5,7-krotna wartość rynkowa (SoV)
W swoim artykule z grudnia 2017 r. pt. „An (Institutional) Investor’s Take on Cryptoassets” John Pfeffer argumentował, że istnieje „możliwość, iż ETH zastąpi bitcoina i stanie się dominującym, niepaństwowym środkiem przechowywania wartości wyłącznie ze względu na swoje zalety jako środka przechowywania wartości”, ale że „obiektywny obserwator przyznałby bitcoinowi znacznie większe szanse niż ETH na to, by stał się takim środkiem przechowywania wartości”.
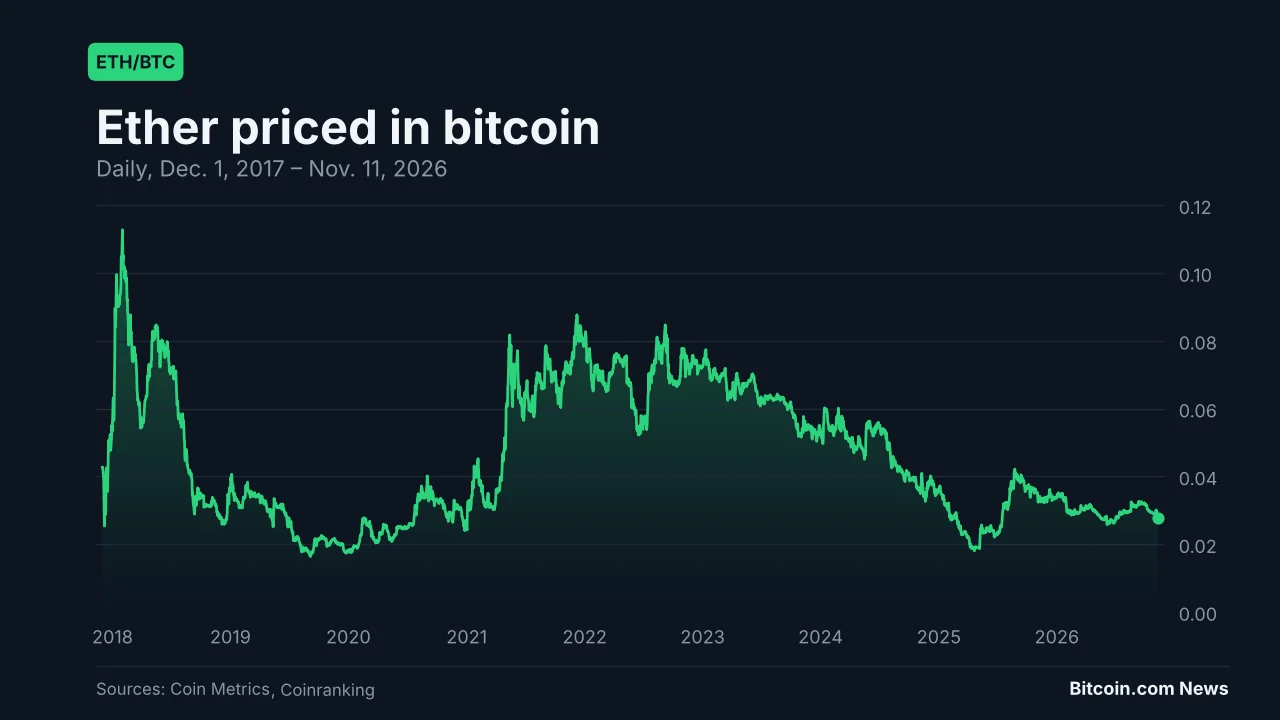
Obecnie, dziewięć lat później, BTC lepiej zachował i zwiększył swoją wartość niż ETH. Biorąc pod uwagę ceny przytoczone przez Pfeffera w artykule – około 13 000 dolarów za bitcoina i 700 dolarów za ether – wartość bitcoina wzrosła około 5,7-krotnie, podczas gdy ether wzrósł mniej niż 3-krotnie. W obu przypadkach gra w snucie opowieści wciąż trwa.
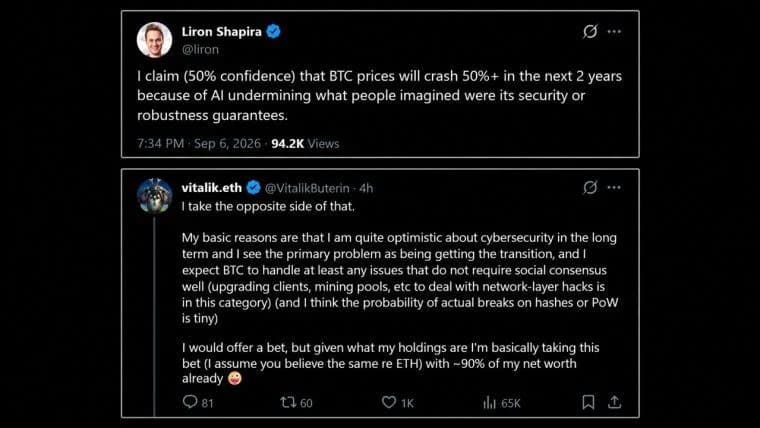
Vitalik Buterin twierdzi, że zajmuje „przeciwne stanowisko” wobec apelu Lirona Shapiry, że AI obniży cenę bitcoina o 50% w ciągu dwóch lat, przeznaczając na to 90% swojego majątku netto.
Czytaj teraz: Vitalik z Ethereum stawia 90% swojego majątku przeciwko krachowi Bitcoina wywołanemu przez SI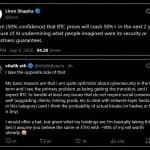

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁLinas KmieliauskasAuthor, manager
Linas Kmieliauskas jest doświadczonym profesjonalistą w branży mediów informacyjnych z ponad 25-letnim stażem.