Po obu stronach Atlantyku wciąż pojawiają się kolejne dowody na to, że banki ograniczają usługi dla użytkowników aktywów kryptograficznych. W nowym raporcie zwrócono uwagę na trudności, z jakimi borykają się klienci w Wielkiej Brytanii w kontaktach z konkretnymi bankami.
Brytyjskie banki zalewają skargi użytkowników kryptowalut – na czele z Lloyds i Barclays
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- W ciągu trzech miesięcy brytyjscy użytkownicy aktywów kryptograficznych złożyli ponad 10 000 skarg dotyczących ograniczeń bankowych, a na czele listy znalazły się Lloyds, Barclays i NatWest.
- Niektóre banki nakładają limity na przelewy kryptowalutowe, podczas gdy inne całkowicie je zakazują lub nie posiadają jasnych zasad w tym zakresie.
- Organizacja Stand With Crypto wzywa banki do stosowania indywidualnych rozwiązań w poszczególnych przypadkach, a organy regulacyjne do wyjaśnienia swoich obowiązków.
Na początku tego roku brytyjska grupa lobbingowa Stand With Crypto (SWC), zajmująca się aktywami kryptograficznymi, udostępniła użytkownikom bitcoina i innych kryptowalut narzędzie do składania skarg na banki za blokowanie lub ograniczanie przelewów pieniężnych na platformy kryptowalutowe zarejestrowane w Wielkiej Brytanii.
Ponad 10 000 skarg w ciągu 90 dni
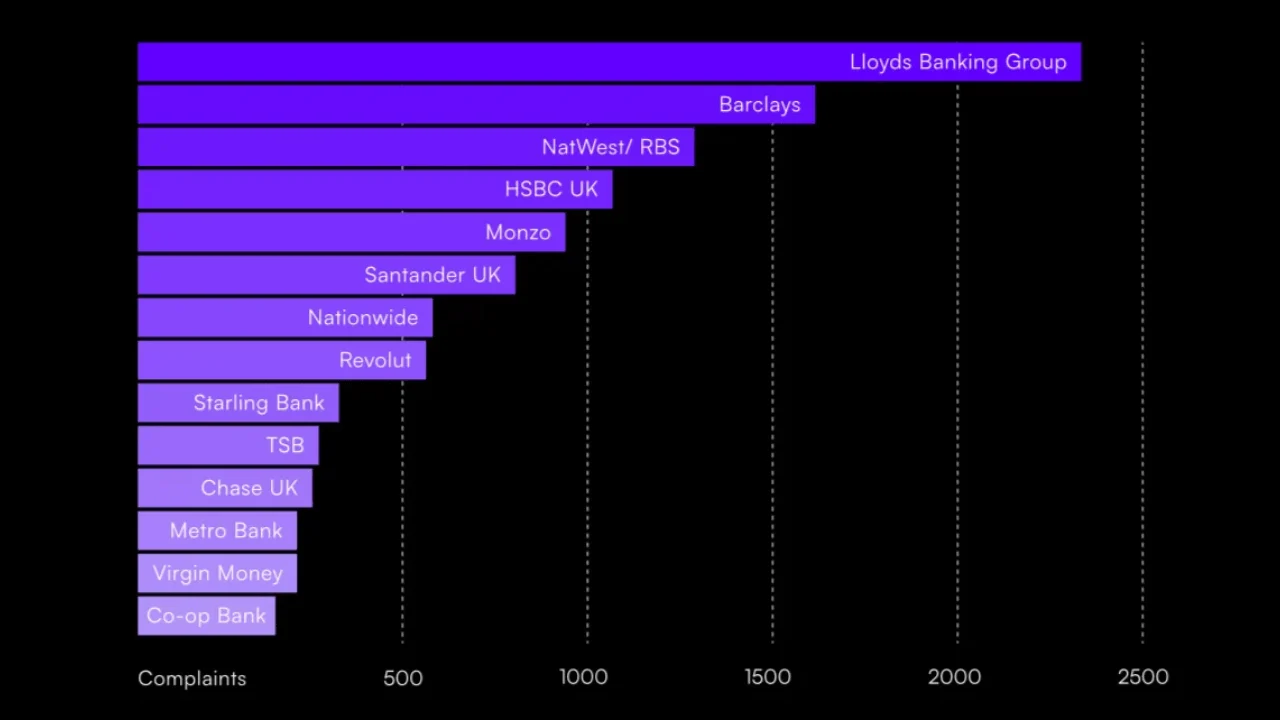
Według SWC w okresie od maja do sierpnia 2026 r. 9 803 osób złożyło ponad 10 000 skarg. Najwięcej skarg, bo aż 2 297, otrzymała grupa Lloyds Banking Group. Drugie miejsce zajęła grupa Barclays z 1 569 skargami, a trzecie – grupa NatWest, w skład której wchodzi Royal Bank of Scotland, z 1 278 skargami.
Są to jedne z największych grup bankowych w Wielkiej Brytanii, posiadające jedne z największych baz klientów, co może wyjaśniać, dlaczego otrzymały najwięcej skarg.
Tymczasem Virgin Money otrzymało 103 skargi, a The Co-operative Bank – 76, co stanowi po około 1% całości. Nie oznacza to jednak, że są to banki najbardziej przyjazne kryptowalutom w Wielkiej Brytanii, ponieważ oba całkowicie zakazują transferów aktywów kryptograficznych.
Nawet Revolut, który oferuje swoim klientom różne funkcje związane z aktywami kryptograficznymi, otrzymał ponad 500 skarg.
Zakaz kryptowalut, limity transferów czy brak polityki
W trakcie kampanii uczestnicy mogli wybrać swój bank oraz rodzaj ograniczenia, z którym się borykali, a także dodać szczegóły dotyczące swojej konkretnej sytuacji.
Nie jest jasne, w jaki sposób skargi zostały rozpatrzone, ponieważ banki zajmowały się nimi bezpośrednio z klientami.
„Jednak działacze powrócili do Stand With Crypto i opowiedzieli o swoich doświadczeniach, więc wiemy, że banki podjęły z nimi dialog w tej sprawie” – poinformowała organizacja SWC serwis Bitcoin.com News.
Organizacja zidentyfikowała również trzy podejścia do przelewów aktywów kryptograficznych wśród brytyjskich banków: blokowanie wszystkich przelewów, nakładanie limitów lub brak jakiejkolwiek polityki w tej kwestii, tak jak ma to miejsce w przypadku Revolut i Lloyds. Na przykład Barclays i HSBC U.K. zezwalają na 2 500 funtów na transakcję i 10 000 funtów na 30 dni, podczas gdy Monzo ogranicza przelewy do 5 000 funtów na 30 dni.

Kontrola indywidualna i większa przejrzystość
Raport zawiera pewne zastrzeżenia. Na przykład nie uwzględnia różnic w wielkości banków ani nie wyjaśnia, dlaczego poszczególne przelewy zostały zablokowane. Niemniej jednak wskazuje on, że tysiące użytkowników aktywów kryptograficznych w Wielkiej Brytanii boryka się z problemami przy dokonywaniu przelewów na platformy podlegające regulacjom.
Jak podkreśliła organizacja SWC, opublikowane zasady nie dają żadnych gwarancji, ponieważ banki nadal mogą blokować lub opóźniać przelewy. Ogranicza to możliwość klientów na zmianę banku na bardziej przyjazny kryptowalutom.
„Wybór konsumentów nie może funkcjonować skutecznie, gdy konsumenci nie wiedzą, między czym dokonują wyboru” – stwierdziła grupa lobbingowa, która wśród swoich partnerów ma gigantów kryptowalutowych, takich jak Coinbase, Gemini i Blockchain.com.
Organizacja wezwała banki do wprowadzenia „kontroli uwzględniających ryzyko i rozpatrywanych indywidualnie dla każdego przypadku zamiast ogólnych blokad sektorowych” oraz wezwała Urząd Nadzoru Finansowego (FCA) i Ministerstwo Skarbu do „wyjaśnienia, że blokady obejmujące cały sektor nie stanowią proporcjonalnej interpretacji obowiązków regulacyjnych”.
Dyskryminacja systemowa
W innym raporcie podkreślono systemowy charakter ograniczeń bankowych w Wielkiej Brytanii. W styczniu 2026 r. brytyjska organizacja UK Cryptoasset Business Council poinformowała, że zgodnie z wynikami przeprowadzonej przez nią ankiety 40% transakcji kierowanych do giełd kryptowalutowych jest blokowanych lub opóźnianych przez banki.
Jak informowaliśmy w lipcu, brytyjscy prawodawcy rozpoczęli dochodzenie w sprawie tego, czy banki nakładają nadmierne ograniczenia na przedsiębiorstwa zajmujące się kryptowalutami. W sierpniu zwrócili się do największych banków z pytaniem, czy wprowadzane w kraju ramy prawne dotyczące kryptowalut zmienią sposób, w jaki traktują one podlegające regulacjom firmy z branży kryptowalut.
Raport SWC pojawił się po opublikowaniu raportu amerykańskiego Urzędu Kontrolera Waluty (OCC), w którym stwierdzono, że dziewięć dużych amerykańskich banków stosowało zasady, które mogły ograniczać usługi finansowe ze względu na przekonania polityczne, przynależność religijną lub zgodną z prawem działalność gospodarczą. Dotyczyło to również branży kryptowalutowej.
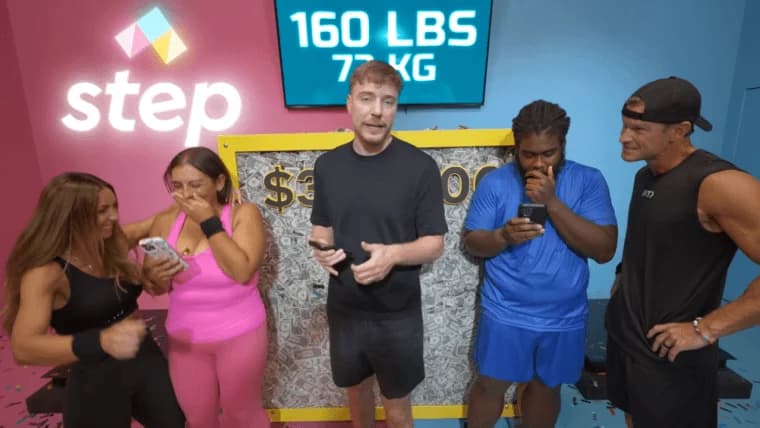
MrBeast promuje Step – aplikację bankową pozbawioną funkcji związanych z kryptowalutami – kilka miesięcy po tym, jak Bitmine, gigant zarządzający aktywami w ETH, zainwestował 200 mln dolarów w Beast Industries.
Czytaj teraz: Nowa aplikacja bankowa MrBeasta nie zawiera żadnych elementów związanych z kryptowalutami

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.