W rozmowach za zamkniętymi drzwiami przedstawiciele banków centralnych wyjaśniają, że instytucje te posiadają złoto i nie chcą złota w formie tokenów z dokładnie tego samego powodu, dla którego bitcoin ma wartość: samodzielnego przechowywania. Wiadomo już, że co najmniej jeden bank centralny posiada bitcoiny (BTC), a 7% ankietowanych banków centralnych stwierdziło, że rozważa wprowadzenie aktywów cyfrowych zarówno w 2025, jak i w 2026 roku.
Banki centralne za zamkniętymi drzwiami budują argumenty za BTC – w kontekście złota
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- Banki centralne coraz częściej postrzegają złoto przechowywane w zagranicznych skarbcach jako ryzyko geopolityczne, co stanowi dodatkowy argument przemawiający za samodzielnym przechowywaniem.
- Chociaż banki centralne w dużej mierze odrzucają tokenizowane złoto, co najmniej jeden z nich zainwestował w testowy portfel bitcoinów o wartości 1 miliona dolarów.
- Zarówno bitcoin, jak i złoto stanowią alternatywę dla aktywów przechowywanych przez pośredników, ale bitcoin oferuje dodatkowo możliwość dokonywania bezpośrednich płatności cyfrowych.
OMFIF, londyńskie forum zrzeszające banki centralne, zorganizowało w tym roku cztery spotkania poświęcone złotu, których wynikiem jest opublikowany w tym tygodniu raport oparty na rozmowach prowadzonych za zamkniętymi drzwiami. Wyniki dotyczące zainteresowania ankietowanych banków centralnych inwestowaniem w aktywa cyfrowe opublikowano w czerwcu, natomiast listopadowy raport zawiera dodatkowe spostrzeżenia dotyczące wdrażania bitcoina.
Od czasu zamrożenia rezerw Rosji w 2022 r. banki centralne coraz bardziej uświadamiają sobie, że aktywa przechowywane w skarbcu kogoś innego nie są tak naprawdę ich własnością. Część rosyjskich rezerw złota przechowywana na terenie Rosji nie została zamrożona.
Aktywa, z których nie można korzystać
„Zamrożone rezerwy nie straciły swojej wartości, straciły jednak swoją użyteczność” – pisze Steven Feldman, dyrektor generalny Gold Bullion International, jednego z partnerów raportu. Według niego rezerwy były kiedyś oceniane na podstawie tego, jaki przynoszą zysk, ale obecnie „ocenia się je również na podstawie tego, kto może powiedzieć »nie«”.
Innymi słowy, jest to zbliżone do zasady, którą wielu zwolenników bitcoina nieustannie głosi: nie masz kluczy – nie masz monet.
Według raportu pewien nienazwany europejski bank centralny postrzega koncentrację znacznej części swojego złota w Londynie jako realne ryzyko i rozważa przeniesienie części tych zasobów w inne miejsce w Europie. Inny europejski bank centralny poinformował, że około połowy swoich zasobów złota przechowuje na terenie własnego kraju. Jeden z europejskich banków centralnych stwierdził również, że dolar „znajduje się obecnie w ramach ryzyka geopolitycznego, a nie jest aktywem neutralnym”, podczas gdy inny wznowił zakupy złota po długiej przerwie, „w następstwie zapytań politycznych”.

Banki centralne przenoszą złoto bliżej domu
Niektóre z tych działań są już jawne. We wrześniu holenderski bank centralny poinformował, że przeniósł około 86 ton złota z Nowego Jorku i Ottawy do Londynu, powołując się na „narastające niepokoje geopolityczne” i stwierdzając, że złoto przechowywane w Banku Anglii można najszybciej wykorzystać w sytuacji kryzysowej.
Sprzedał około 59 ton w Nowym Jorku i kupił złoto w Londynie. Przeniósł również fizycznie ponad 27 ton ze Stanów Zjednoczonych i Kanady do swojego skarbca w Zeist w Holandii, wysyłając jednocześnie podobną ilość z Zeist do Londynu. Udział złota przechowywanego w kraju pozostał na poziomie prawie 31%.
Banque de France zastąpiła 129 ton złota przechowywanego w Nowym Jorku złotem przechowywanym obecnie w Paryżu. Niemiecki Bundesbank, który przechowuje 1 236 ton w nowojorskim oddziale Fed, twierdzi, że nie ma wątpliwości co do wiarygodności Fed.
W swoim poprzednim raporcie dotyczącym złota, opublikowanym w 2024 r., OMFIF zacytował „wybitnego europejskiego bankiera centralnego”, który wyraził osobisty sceptycyzm wobec złota, ale stwierdził, że nie ma zbyt wielu sposobów na uniknięcie dolara, dodając, że „złoto jest jednym z nich, obok surowców i aktywów kryptograficznych, takich jak bitcoin”.
Nie dla złota w formie tokenów
Bezpośrednie posiadanie złota i mniejsze poleganie na stronach trzecich to główny powód, dla którego banki centralne nie chcą złota w formie tokenów. Żaden z banków centralnych wchodzących w skład grupy roboczej nie zgłosił, że je posiada lub wykorzystuje.
Jak ujął to jeden z europejskich banków centralnych, złoto „musi być aktywem, które można posiadać i do którego można mieć bezpośredni dostęp”, podczas gdy złoto w formie tokenów jest uzależnione od jego emitentów i operatorów, którzy mogą upaść lub zablokować do niego dostęp. Inny europejski bank centralny podkreślił, że fizyczne złoto zapewnia ochronę w przypadku załamania się obecnej infrastruktury rynkowej. Złoto przechowywane w skarbcu „pozostałoby użyteczne bez londyńskiego fixingu, kontrahentów czy infrastruktury internetowej”.
Bitcoin może zostać skradziony, podobnie jak złoto
W tym zakresie złoto ma pewną przewagę nie tylko nad swoim tokenizowanym odpowiednikiem, ale także nad „cyfrowym złotem” – bitcoinem. Bitcoin w dużej mierze opiera się na infrastrukturze internetowej i wiąże się z zagrożeniami dla cyberbezpieczeństwa, o czym świadczy fakt, że w tym roku z portfeli z samodzielnym przechowywaniem skradziono bitcoiny o wartości setek milionów dolarów.
Ryzyko to można ograniczyć, na przykład za pomocą rozwiązań typu multisig – choć przestępcy wspomagani sztuczną inteligencją teoretycznie mogą w końcu znaleźć sposoby na ich obejście. Podobnie fizyczne skarbce złota również mogą stać się celem kradzieży lub konfiskaty.
Znacznie więcej złota utracono na rzecz osób kontrolujących skarbce niż na rzecz włamywaczy. Jedna z największych odnotowanych kradzieży złota, napad na firmę Brink’s-Mat na lotnisku Heathrow w 1983 roku, wiązała się z kradzieżą około 3 ton złota należącego do banku zajmującego się handlem kruszcami. Tymczasem pod koniec 1940 roku Francja Vichy zgodziła się przekazać nazistowskim Niemcom 198 ton złota, które Belgia powierzyła Banque de France. Obecnie, w obliczu narastających napięć geopolitycznych, banki centralne ponownie zastanawiają się nad tym, gdzie przechowywać swoje złoto.
Jeden bank się zgodził, pozostało jeszcze ponad 70
Jednak na razie raport – którego partnerami jest kilku głównych graczy na światowym rynku złota – w dużej mierze odrzuca bitcoina jako alternatywę.
Raport OMFIF pokazuje, że 92% ankietowanych banków centralnych nie inwestuje w aktywa cyfrowe, 7% rozważa takie inwestycje, a 1% już w nie inwestuje. Czeski Bank Narodowy, który w listopadzie 2025 r. nabył portfel testowy o wartości 1 miliona dolarów, składający się z bitcoina, stablecoina powiązanego z dolarem oraz tokenizowanego depozytu, jest jednym z przykładów banku centralnego inwestującego w aktywa cyfrowe. Portfel ten jest utrzymywany poza oficjalnymi rezerwami.
OMFIF poinformował, że na potrzeby raportu z 2026 r. przeprowadził ankietę wśród 74 banków centralnych. W ankiecie z 2025 r. 7% spośród 75 ankietowanych banków również stwierdziło, że rozważa inwestowanie w aktywa cyfrowe. Nie wiadomo jednak, czy czeski bank centralny znalazł się wśród tych, które rozważały inwestycje w 2025 r., ani czy od tego czasu do tej grupy dołączył inny bank.
Jak donosi serwis Bitcoin.com News, w marcu 2026 r. Narodowy Bank Kazachstanu ogłosił, że utworzy portfel o wartości do 350 mln dolarów, obejmujący spółki z branży kryptowalut oraz inne instrumenty zapewniające ekspozycję na aktywa cyfrowe, finansowany ze złota oraz części rezerw walutowych.
Co więcej, w ankiecie OMFIF z 2026 r. 13% banków centralnych spodziewało się zwiększenia swoich nieokreślonych alokacji w aktywa cyfrowe w ciągu najbliższych 10 lat, co stanowi wzrost w porównaniu z 10% rok wcześniej.
Prywatni nabywcy złota wyprzedzają banki centralne
Fakt, że przynajmniej jeden europejski bank centralny zainwestował w bitcoina, można już uznać za znaczące osiągnięcie dla aktywów, które wciąż są stosunkowo młode.
Tymczasem, według danych Światowej Rady Złota, w 2026 r. banki centralne zwiększyły swoje zasoby o 321 ton w trzecim kwartale, co stanowi wzrost o 42% w ujęciu rok do roku, a łączna wartość zakupów w pierwszych dziewięciu miesiącach wyniosła 675 ton — o 6% więcej niż w tym samym okresie 2025 r.
Oszczędzający kupują więcej złota niż banki centralne. W ubiegłym roku popyt na sztabki i monety osiągnął 1 374 ton (154 mld dolarów), podczas gdy banki centralne zwiększyły swoje rezerwy o 863 tony. Jednak w trzecim kwartale 2026 r. banki centralne kupiły więcej złota (321 ton) niż nabywcy sztabek i monet (268 ton).
Aleksiej Jordanow z Gold Republic, jednego z partnerów raportu, pisze, że od 2010 roku co roku prywatni oszczędzający kupują więcej złota w postaci sztabek i monet niż banki centralne dodają do swoich rezerw, nabywając łącznie około dwa razy więcej.
„Stopniowo, gram po gramie, stają się oni swoimi własnymi bankami centralnymi” – pisze Jordanov, dodając, że sztabka złota przechowywana we własnym imieniu „nie pozostawia nikogo pomiędzy właścicielem a metalem”. Przypomina to sytuację, w której przechowuje się bitcoiny we własnym posiadaniu, zamiast posiadać jednostkę uczestnictwa w funduszu ETF.
Ryzykowne ubezpieczenie i bezpieczne przystanie
Matthew Ferranti z Cryptoeconomics Lab Uniwersytetu w Cincinnati, pracownik naukowy w Bitcoin Policy Institute (niedawno przemianowanej na Finney Foundation for Open Technology), argumentował w recenzowanym artykule opublikowanym w 2025 r., że zarówno złoto, jak i bitcoin pełnią rolę ubezpieczenia przed sankcjami dla banku centralnego, przy czym złoto spełnia tę funkcję tylko wtedy, gdy znajduje się we własnym skarbcu banku centralnego.
W artykule opublikowanym przez Fundację w styczniu Ferranti stwierdził, że cena bitcoina wzrosła, gdy wzrosło prawdopodobieństwo odwołania Jerome’a Powella ze stanowiska prezesa Fed, co sugeruje, że bitcoin może również chronić przed utratą niezależności Rezerwy Federalnej.
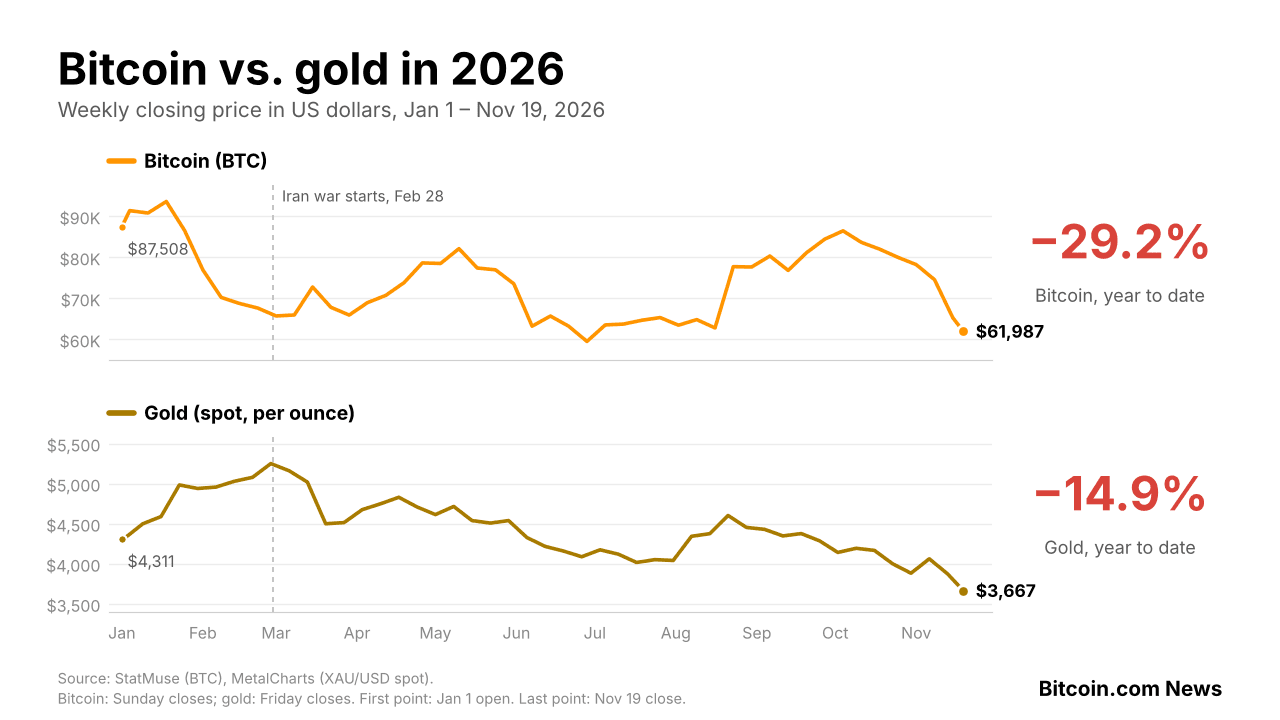
W każdym razie zarówno złoto, jak i bitcoin straciły na wartości w tym roku, a oba te rzekomo bezpieczne aktywa zachowywały się jak aktywa ryzykowne podczas kryzysu w Cieśninie Ormuz w 2026 roku. Jednakże, choć cena bitcoina początkowo spadła, to później przez kilka tygodni osiągał on lepsze wyniki niż złoto.
Biorąc to wszystko pod uwagę, zarówno złoto, jak i bitcoin oferują możliwość posiadania aktywów bez pośredników, zwłaszcza w okresach rosnącej niepewności. Oba aktywa mają swoje zalety, wady i ryzyko oraz mogą służyć różnym profilom użytkowników.
Wydaje się również, że banki centralne, choć powoli, zaczynają przychylniej patrzeć na pomysł utrzymywania bitcoina w swoich rezerwach. Dałoby im to możliwość nie tylko jego posiadania, ale także wykorzystywania, np. do dokonywania płatności – co w przypadku sztabek złota byłoby znacznie bardziej skomplikowane.
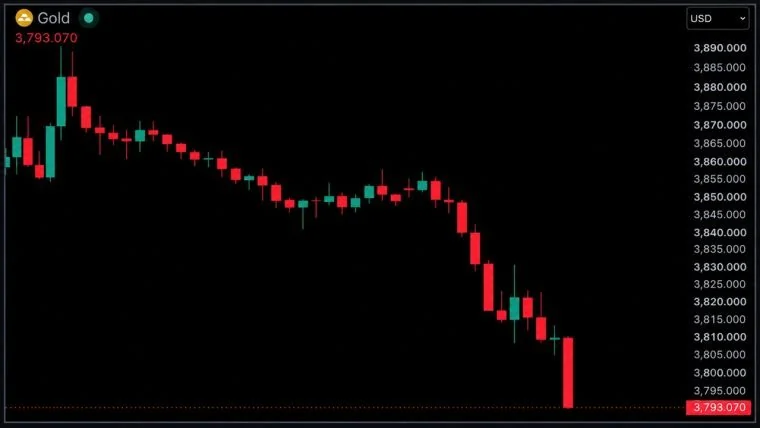
Cena złota spadła poniżej 3 800 dolarów po raz pierwszy od września 2025 r., a srebro osunęło się poniżej 46 dolarów w wyniku odpływu 500 mld dolarów z rynku metali, podczas gdy kurs bitcoina utrzymywał się na poziomie około 64…
Czytaj teraz: Z rynku metali szlachetnych zniknęło 500 mld USD, złoto poniżej 3800 USD

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁLinas KmieliauskasAuthor, manager
Linas Kmieliauskas jest doświadczonym profesjonalistą w branży mediów informacyjnych z ponad 25-letnim stażem.