Tokenizacja akcji szybko przekształca się w sektor wart wiele miliardów dolarów, ponieważ inwestorzy na całym świecie poszukują rozwiązań pozwalających uniknąć tradycyjnych niedoskonałości rynku, takich jak sztywne godziny handlu. Według dyrektora generalnego MEXC, Vugara Usi Zade, zmiana ta wynika przede wszystkim ze zmieniającej się dynamiki kapitału oraz dostępności.
Duże firmy USA przeciw tokenizacji akcji – CEO MEXC wyjaśnia
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- Inwestorzy dokonali transakcji o wartości miliardów dolarów w tokenizowanych akcjach na platformach takich jak MEXC, aby ominąć tradycyjne godziny otwarcia rynków.
- Wśród firm, które zgłosiły sprzeciw wobec „wrapperów” OKXICE, znalazły się Amazon i Tesla.
- Usi Zade przewiduje, że wolumen obrotu tokenizowanymi akcjami przewyższy obroty kryptowalutami na rynku kasowym w ciągu kilku lat.
Uwolnienie niewykorzystanego kapitału w stablecoinach
Tokenizacja akcji szybko przechodzi od niszowego eksperymentu opartego na technologii blockchain do fundamentalnej zmiany strukturalnej w globalnych finansach. W miarę jak inwestorzy instytucjonalni i detaliczni stają się coraz bardziej niezadowoleni z dotychczasowej infrastruktury rynkowej, akcje w łańcuchu bloków zdobywają znaczący udział w rynku. Najnowsze szacunki branżowe wyceniają globalny rynek tokenizowanych akcji na blisko 6 miliardów dolarów, co wskazuje, że ten wielomiliardowy sektor osiąga krytyczny punkt zwrotny w kierunku powszechnego przyjęcia.
Poza tymi przeszkodami Vugar Usi Zade, dyrektor generalny giełdy kryptowalut MEXC, wskazuje na zmieniającą się dynamikę kapitału i jego użyteczność jako główne czynniki napędzające tę zmianę. Zauważa on, że w portfelach blockchainowych znajduje się ponad 300 miliardów dolarów w stablecoinach, co w istocie stanowi kapitał poszukujący ekspozycji na tradycyjne aktywa bez opuszczania ekosystemu kryptowalut.
„Ograniczone godziny handlu i utrudnienia w transakcjach transgranicznych to jedynie widoczne objawy głębszego problemu” – powiedział Usi Zade. „Podstawowym czynnikiem napędzającym jest zmieniający się popyt. Tokenizowane akcje stały się pierwszym instrumentem umożliwiającym inwestowanie tego kapitału w aktywa inne niż kryptowaluty bez opuszczania ekosystemu blockchain. Zasadniczo dajemy posiadaczom aktywów denominowanych w dolarach możliwość inwestowania w akcje za pomocą jednego kliknięcia”.
Popyt ten jest szczególnie widoczny w szybko rozwijających się sektorach technologicznych. Najnowsze dane z MEXC ujawniły, że we wrześniu firmy zajmujące się sztuczną inteligencją stanowiły sześć z dziesięciu najczęściej notowanych tokenizowanych akcji amerykańskich i funduszy ETF, generując 59% wolumenu w pierwszej dziesiątce. Usi Zade przypisuje ten ponadprzeciętny popyt połączeniu globalnych barier dostępu i zbieżnych tendencji psychologicznych inwestorów.
„Nasza baza użytkowników składa się z osób z całego świata, głównie młodszych użytkowników, którzy często nie mają dostępu do tradycyjnych rynków finansowych” – powiedział Usi Zade. „Inwestor z Lagos lub Dżakarty czyta te same wiadomości dotyczące sztucznej inteligencji, co zarządzający funduszem z Connecticut, ale nie ma takich samych możliwości zakupu akcji. Tokenizacja zapewnia tę bramę do rynku”.
Dodał, że pierwsi użytkownicy kryptowalut mają podobny apetyt na ryzyko i podobne perspektywy jak pierwsi entuzjaści sztucznej inteligencji. „Sztuczna inteligencja to pierwsza narracja rynkowa, która okazała się dla społeczności kryptowalutowej równie atrakcyjna jak same kryptowaluty”.
Usi Zade spodziewa się, że zainteresowanie to rozszerzy się na sektory pokrewne, w szczególności na sektor obronny, lotniczy, energetyczny oraz spółki notowane na giełdzie, bezpośrednio powiązane z branżą kryptowalutową – takie jak giełdy, firmy wydobywcze i emitenci stablecoinów.
„Kiedy użytkownik kupuje tokenizowaną akcję firmy kryptowalutowej na giełdzie kryptowalut, tworzy to ekosystem o zamkniętym obiegu – i właśnie w takich ekosystemach płynność osiąga największą głębokość” – wyjaśnił.
Usi Zade podkreślił również efektywność kapitałową, wskazując, że tokenizowane udziały oferują możliwości niemożliwe do osiągnięcia w przypadku tradycyjnych rachunków – takie jak wykorzystanie jako zabezpieczenie, dodanie do pul płynności lub włączenie do strategii przynoszących zysk.
Opór ze strony przedsiębiorstw i obawy dotyczące ryzyka wizerunkowego
Pomimo oferowania inwestorom wyraźnych korzyści, których nie mogą zapewnić tradycyjne platformy, tokenizowane akcje wciąż spotykają się z oporem. W najnowszej głośnej sprawie firmy Amazon, Tesla, Netflix, SpaceX, SoFi Technologies i Lam Research dołączyły do innych spółek giełdowych, sprzeciwiając się planowi OKXICE dotyczącemu tokenizowanych akcji. Prawie 50 firm sprzeciwiło się umieszczeniu ich na przyszłej platformie OKXICE, choć żadna z nich nie podała szczegółowych powodów swojej decyzji.
Wcześniej dyrektor generalny AMC, Adam Aron, potępił produkty tokenizowane Robinhood powiązane z akcjami AMC, a rok wcześniej Citadel Securities skierowało pismo do SEC, ostrzegając, że tokenizowane akcje mogą spowodować rozdrobnienie płynności i wywołać dezorientację wśród inwestorów.
Pomimo rosnącego sprzeciwu Usi Zade uważa, że emitenci korporacyjni nie sprzeciwiają się samej tokenizacji. Ich wahanie wynika raczej z ryzyka wizerunkowego – a konkretnie z obawy, że jeśli nieautoryzowany tokenizowany aktyw, noszący nazwę ich firmy, poniesie porażkę, to publiczne i regulacyjne konsekwencje spadną bezpośrednio na nich.
„Obawiają się, że ich nazwa zostanie powiązana z produktem, którego nie opracowali, i że zostaną obarczeni winą, jeśli cena syntetycznego instrumentu odbiegnie od wartości aktywów bazowych. Dobrą wiadomością jest to, że każda z tych obaw jest całkowicie uzasadniona i każdą z nich można rozwiązać” – powiedział dyrektor generalny MEXC w rozmowie z Bitcoin.com News.
Twierdzi on jednak, że zainteresowanie inwestorów detalicznych pozostanie niezmienne, ponieważ codziennie głosują oni swoimi pieniędzmi i nie zwracają zbytniej uwagi na oświadczenia emitentów. Z drugiej strony inwestorzy instytucjonalni, którzy obecnie odmawiają transakcji z nieautoryzowanymi opakowaniami, „po prostu czekają, aż pojawią się wersje zatwierdzone przez emitentów”.
Aby odpowiedzieć na obawy zgłaszane przez emitentów, amerykańska Komisja Papierów Wartościowych i Giełd (SEC) wprowadziła ramy „Innovation Exemption”. Zgodnie z tymi ramami emitenci muszą zostać powiadomieni, zanim niepowiązane strony trzecie dokona tokenizacji ich akcji, i mogą zgłosić sprzeciw. Ponadto platformy obrotu podlegają ograniczeniom dotyczącym kwalifikujących się akcji i wolumenów obrotu, a obrót musi zostać wstrzymany, gdy akcje bazowe zostaną zawieszone na swojej głównej giełdzie.
Chociaż krytycy obawiają się, że ta prawo „weta” stanowi strukturalne zagrożenie dla płynności w łańcuchu bloków, Usi Zade twierdzi, że ma ono zarówno pozytywne, jak i negatywne konsekwencje.
„W perspektywie krótkoterminowej spowoduje to fragmentację płynności, natomiast w dłuższej perspektywie ją legitymizuje. Prawo weta stosowane jako kategoryczne »nie« stanowiłoby zagrożenie, ale emitenci tak naprawdę nie chcą mówić »nie« — chcą kontrolować sposób, w jaki ich akcje są reprezentowane w łańcuchu bloków” — powiedział Usi Zade.
Budowanie mostów dla tokenów zatwierdzonych przez emitentów
Jednak aby zapobiec korzystaniu przez emitentów z prawa weta, Usi Zade stwierdził, że konieczne jest zapewnienie pełnej przejrzystości w zakresie struktury tokenizowanych akcji. Ponadto platformy muszą ustanowić kanał komunikacji z emitentami przed wprowadzeniem akcji do obrotu oraz uzgodnić mechanizm przekształcania opakowań stron trzecich w tokeny zatwierdzone przez emitentów.
Patrząc w przyszłość, przewiduje on szybki rozwój rynku w miarę wkraczania na ten obszar głównych graczy infrastrukturalnych, takich jak Nasdaq, nowojorska giełda papierów wartościowych ICE oraz DTCC.
„Spodziewam się, że do 2027 roku wartość tego rynku przekroczy 25 miliardów dolarów, a będzie na nim działać co najmniej 10 głównych emitentów” – powiedział Usi Zade. „W ciągu trzech lat wolumen obrotu tokenizowanymi akcjami na głównych giełdach przewyższy wolumen obrotu kryptowalutami na rynku kasowym, ponieważ potencjalną grupą odbiorców są wszyscy inwestorzy kapitałowi na całym świecie”.
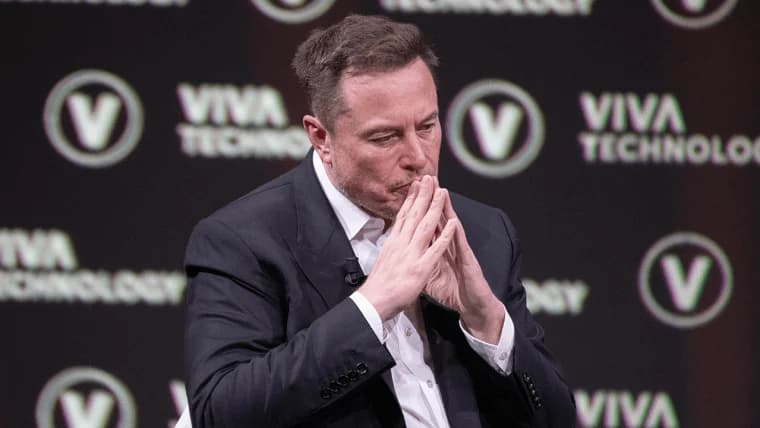
Kolejna grupa dużych firm, w tym Amazon oraz należące do Elona Muska SpaceX i Tesla, odrzuciła propozycję tokenizacji przedstawioną przez OKXICE.
Czytaj teraz: SpaceX i Tesla Muska dołączają do Amazona przeciw tokenizacji akcji OKXICE

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁTerence ZimwaraAuthor/Writer
Terence Zimwara to wielokrotnie nagradzany dziennikarz i autor specjalizujący się w zagadnieniach na styku afrykańskiej makroekonomii i finansów cyfrowych.