W artykule założycielskim Bitcoina zaproponowano sposób na przesyłanie pieniędzy bez pośrednictwa banku. Osiemnaście lat później jego zasięg obejmuje fundusze z Wall Street, rezerwy rządowe oraz nierozstrzygniętą kwestię tego, kto pokryje koszty zapewnienia bezpieczeństwa systemu.
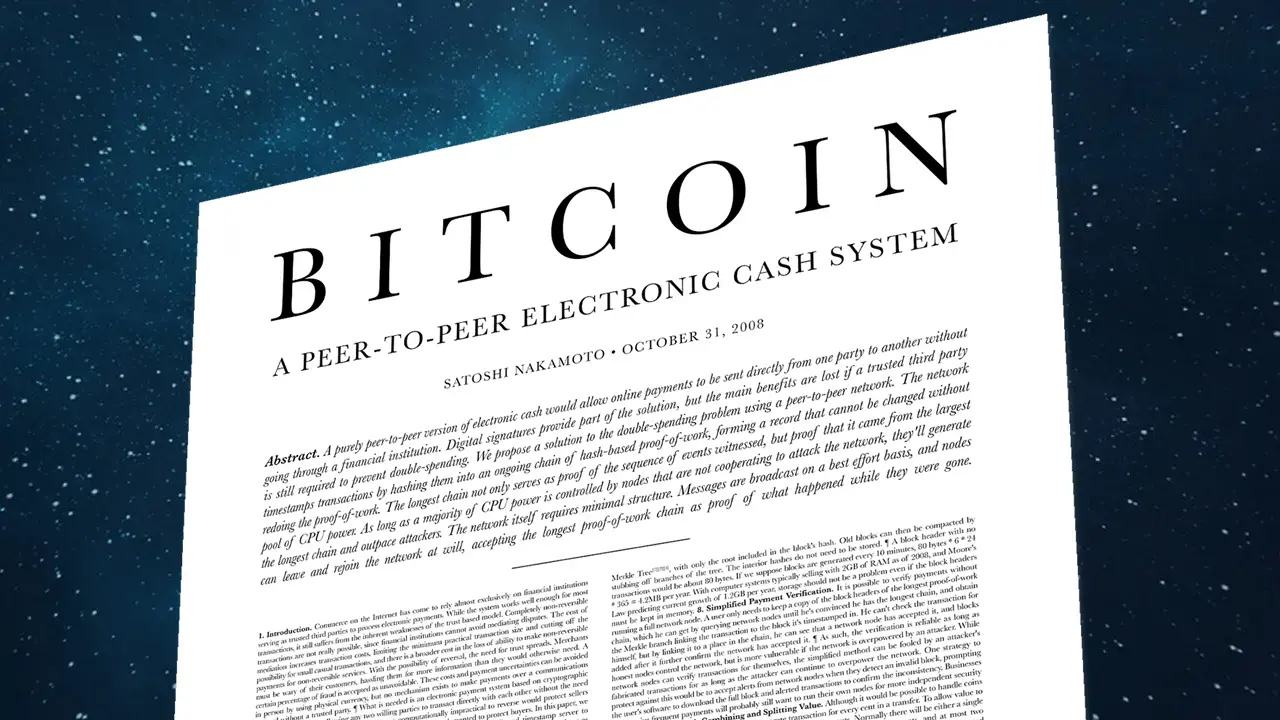
Biała księga Bitcoina ma 18 lat: z 9 stron na Wall Street i do Waszyngtonu
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- 31 października mija 18 lat od opublikowania białej księgi Bitcoina, który z systemu płatności peer-to-peer przekształcił się w globalny aktyw.
- Fundusze Blackrock i rezerwy rządowe pokazują, jak głęboko bitcoin wkroczył do głównego nurtu finansów.
- Długoterminowe bezpieczeństwo zależy obecnie od tego, czy opłaty transakcyjne zdołają zastąpić malejące dotacje dla górników.
Biała księga bitcoina obchodzi 18. rocznicę w miarę pogłębiania się adopcji instytucjonalnej
Bitcoin został zaprojektowany, aby umożliwić ludziom wysyłanie pieniędzy bez pośrednictwa banku. Teraz, 18 lat później, Wall Street sprzedaje dostęp do niego, a Waszyngton nakazał utworzenie rezerwy krajowej.
Ten kontrast stanowi tło dla rocznicy publikacji „Bitcoin: A Peer-to-Peer Electronic Cash System”. Opublikowany 31 października 2008 r. dziewięciostronicowy dokument poruszał pozornie prosty problem: jak zapobiec podwójnemu wydaniu tych samych cyfrowych pieniędzy bez zaufanej instytucji prowadzącej ewidencję.
31 października 2026 r. minie 18 lat od jego opublikowania. Nie chodzi już tylko o to, czy ten pomysł mógłby się sprawdzić: chodzi o to, co się dzieje, gdy system stworzony w celu zmniejszenia zależności od instytucji staje się aktywem, które te instytucje chcą posiadać.
Zrodzony w czasie kryzysu, oparty na starszych koncepcjach
Ogłoszenie pojawiło się na liście mailingowej poświęconej kryptografii, a nie podczas briefingu w banku czy na forum rządowym. Autor, podpisujący się jako Satoshi Nakamoto, opisał system, który był „w pełni oparty na sieci peer-to-peer, bez zaufanej strony trzeciej”.
Ważny był moment. 15 września 2008 r. firma Lehman Brothers ogłosiła upadłość. Rządy i banki centralne ratowały instytucje finansowe w obliczu załamania zaufania. Jednak intelektualne korzenie bitcoina sięgały czasów wcześniejszych niż ten kryzys. Sięgały one do ruchu cypherpunk, którego członkowie wykorzystywali kryptografię do ochrony prywatności.
W artykule przytoczono propozycję b-money autorstwa Wei Dai, Hashcash Adama Backa oraz wcześniejsze prace Stuarta Habera i W. Scotta Stornetty dotyczące cyfrowych znaczników czasu. Nakamoto połączył te narzędzia i mechanizmy motywacyjne w jeden system służący do ustalania, kto jest właścicielem danej rzeczy.
Co faktycznie rozwiązała biała księga Bitcoina
Pliki cyfrowe łatwo skopiować. Pieniądze cyfrowe nie mogą działać w ten sposób: wysłanie monety musi oznaczać rezygnację z możliwości ponownego jej wydania. Banki egzekwują tę zasadę poprzez swoje rejestry, ale Bitcoin zaproponował zamiast tego wspólną historię transakcji utrzymywaną w całej sieci.
Górnicy rywalizują ze sobą poprzez proof-of-work, wykorzystując moc obliczeniową do dodawania bloków transakcji. Pozostali uczestnicy sprawdzają, czy każdy blok jest zgodny z zasadami. Aby zmienić potwierdzoną historię, osoba atakująca musi powtórzyć tę pracę i przejąć kontrolę nad uczciwą siecią.
Zaufanie nie zniknęło. Przeniosło się ono w stronę publicznych zasad, oprogramowania i zachęt. Model ten miał jeden kluczowy warunek: uczciwi górnicy muszą dysponować większą mocą obliczeniową niż jakakolwiek współpracująca grupa próbująca oszukiwać.
Pomysł ten rozprzestrzenił się również na inne sieci. Dokument założycielski Ethereum czerpał z Bitcoina, proponując system umów realizowanych przez oprogramowanie, znany jako inteligentne kontrakty. Bitcoin pokazał, w jaki sposób nieznajomi mogą prowadzić wspólny rejestr bez jednej firmy sprawującej nad nim kontrolę.
„Prawie dwie dekady później wpływ bitcoina wykracza poza jego rolę jako formy pieniądza cyfrowego” – powiedziała Saumya Saxena, kierowniczka ds. globalnych deweloperów w Base, spółce należącej do Coinbase. „Pomógł on stworzyć nowe możliwości w zakresie transferu, przechowywania i dostępu do wartości, jednocześnie inspirując dalsze innowacje w sieciach zdecentralizowanych i na rynkach aktywów cyfrowych”.
Od propozycji do dwóch pizz
3 stycznia 2009 roku Nakamoto stworzył pierwszy blok Bitcoina.
Wewnątrz umieszczono nagłówek z gazety: „The Times, 3 stycznia 2009 r. Kanclerz na skraju drugiego pakietu ratunkowego dla banków”. Słowa te łączyły narodziny bitcoina z kryzysem finansowym z 2008 roku. Same w sobie nie wyjaśniały jednak motywów jego autora.
8 stycznia Nakamoto ogłosił wydanie pierwszej wersji oprogramowania. Jeden z pierwszych uczestników projektu, Hal Finney, wspominał później, że otrzymał od Nakamoto 10 bitcoinów w ramach testu i zgłaszał błędy w miarę jak oprogramowanie nabierało kształtu.
Potem nastąpiła transakcja, którą ludzie mogli sobie wyobrazić. 22 maja 2010 r. programista Laszlo Hanyecz poinformował, że wymienił 10 000 bitcoinów na pizzę, po tym jak zaoferował tę kwotę za dwie duże pizze.
Najważniejsze nie jest to, ile te monety byłyby warte dzisiaj. Chodzi o to, że ktoś zgodził się wziąć udział w internetowym eksperymencie w zamian za kolację.
Rozwój przyniósł porażki i spór o cel
Wraz z rozwojem handlu użytkownicy często ponownie powierzali swoje monety firmom, które je przechowywały.
Znana giełda bitcoinów Mt Gox została zamknięta w 2014 r. po ujawnieniu kradzieży z jej portfeli. Upadek FTX w 2022 roku ujawnił kolejne zagrożenie, po tym jak jej założyciel, Sam Bankman-Fried, sprzeniewierzył miliardy dolarów środków klientów.
Wydarzenia te ujawniły raczej niepowodzenia w zakresie przechowywania i zarządzania aktywami, a nie problem podwójnego wydatkowania, którym zajmował się Nakamoto. Sieć mogła funkcjonować, podczas gdy firma przechowująca pieniądze użytkowników upadła.
Tymczasem spór z 2017 roku dotyczący sposobu obsługi większej liczby płatności doprowadził do powstania Bitcoin Cash, odrębnej waluty. Bitcoin wprowadził również aktualizację Segregated Witness. Za techniczną dyskusją stał praktyczny wybór: jak obsłużyć więcej transakcji bez utrudniania zwykłym uczestnikom weryfikacji sieci.
Ograniczona podaż staje się mierzalnym kamieniem milowym
W białej księdze nie wyszczególniono wszystkich zasad związanych z Bitcoinem. Omówiono w niej limit nowych monet, ale nie podano słynnego pułapu 21 milionów. Wynikało to z oprogramowania.
Kod zmniejsza o połowę liczbę nowych monet wypłacanych górnikom co 210 000 bloków, czyli mniej więcej co cztery lata. Czwarte zmniejszenie o połowę, które miało miejsce w kwietniu 2024 r., obniżyło tę premię do 3,125 BTC na blok.
9 marca 2026 r. wydobyta podaż osiągnęła kamień milowy 20 milionów. Wydano już ponad 95% ostatecznej podaży, a pozostała część ma pojawić się w ciągu ponad stu lat.
To rozróżnienie ma znaczenie, ponieważ zasady dotyczące podaży można zweryfikować, ale nie da się przewidzieć przyszłego popytu. Stała podaż nie jest gwarancją wzrostu cen.
Wall Street znajduje sposób na wejście
Firmy zaczęły kupować bitcoiny jeszcze przed pojawieniem się funduszy. W sierpniu 2020 r. firma programistyczna Strategy (wówczas Microstrategy) ogłosiła zakup bitcoinów o wartości 250 milionów dolarów. Dzięki temu bitcoin stał się głównym składnikiem jej rezerw skarbowych. Obecnie posiada aktywa o wartości dziesiątek miliardów dolarów, więcej niż jakakolwiek inna firma.
Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) zatwierdziła 10 stycznia 2024 r. produkty giełdowe oparte na bitcoinie w transakcjach kasowych. Produkty te bezpośrednio posiadają bitcoiny. Inwestorzy mogli nabywać jednostki uczestnictwa w funduszach za pośrednictwem znanych rachunków maklerskich, zamiast samodzielnie zarządzać własnymi portfelami cyfrowymi.
Do 26 października 2026 r. fundusz iShares Bitcoin Trust firmy Blackrock odnotował aktywa netto o wartości około 64,7 mld dolarów. Jest to wartość aktywów jednego funduszu, a nie łączna kwota środków wniesionych przez inwestorów. Niemniej jednak skala tego przedsięwzięcia ilustruje, jak daleko zaszła kryptowaluta Bitcoin od eksperymentu na liście mailingowej.
Jest w tym pewna ironia. Fundusz ułatwia zakup bitcoina właśnie poprzez przywrócenie pośredników: zarządzającego aktywami, maklera i depozytariusza. Oferuje on ekspozycję na cenę bitcoina, a nie taką samą kontrolę, jaką daje samodzielne posiadanie kluczy.
Rządy wybierają różne ścieżki
Oficjalne przyjęcie bitcoina nie przebiegało w jednym kierunku.
Salwador nadał bitcoinowi status prawnego środka płatniczego we wrześniu 2021 roku. Jednak reformy związane z programem Międzynarodowego Funduszu Walutowego na rok 2025 pozwoliły przedsiębiorstwom na samodzielny wybór, czy chcą go akceptować. Podatki musiały być płacone w dolarach amerykańskich.
Waszyngton wybrał inną drogę. Dekret z dnia 6 marca 2025 r. nakazał utworzenie Strategicznej Rezerwy Bitcoinów, początkowo z wykorzystaniem kwalifikujących się bitcoinów skonfiskowanych przez rząd. Dekret przewidywał również sposoby pozyskania większej ilości bitcoinów bez wpływu na budżet, ale nie ogłoszono w nim nieograniczonego programu zakupów finansowanego przez podatników.
Kontrast jest wymowny: bitcoin można promować jako metodę płatności, traktować jako aktywa rezerwowe lub sprzedawać jako inwestycję. Są to różne role, a kryteria sukcesu w każdym z tych przypadków są inne.
Kto ponosi ryzyko?
Dla użytkowników posiadanie własnych monet wiąże się zarówno ze swobodą, jak i odpowiedzialnością. Utrata kluczy może oznaczać utratę środków. Płatności zazwyczaj nie można cofnąć, dzwoniąc do banku, a publiczny rejestr transakcji nie gwarantuje prywatności.
Zakup za pośrednictwem brokera nie eliminuje ryzyka cenowego. Rządy muszą rozliczać się z zarządzania aktywami publicznymi, podczas gdy górnicy muszą pokrywać koszty operacyjne w miarę spadku nagród w postaci nowych monet.
„Wraz z rosnącą popularnością edukacja, zaufanie i odpowiedzialne uczestnictwo stają się równie ważne jak sama technologia. Kolejny rozdział w historii bitcoina będzie kształtowany nie tylko przez postęp technologiczny, ale także przez to, jak pewnie i odpowiedzialnie coraz więcej osób będzie uczestniczyć w jego ekosystemie” – powiedział serwisowi Bitcoin.com News Harish G Vatnani, dyrektor krajowy Zebpay na Indie.
Istnieje również narastające ryzyko, że komputery kwantowe złamają kryptografię krzywych eliptycznych, która chroni bitcoina, poprzez wyprowadzenie kluczy prywatnych z kluczy publicznych przy użyciu algorytmu Shora.
Nie są to kwestie drugorzędne. Decydują one o tym, kto może bezpiecznie korzystać z systemu, kto na nim zyskuje, a kto ponosi straty, gdy coś pójdzie nie tak.
Nierozstrzygnięta kwestia w pierwotnym projekcie
W białej księdze przewidziano moment, w którym opłaty transakcyjne zastąpią nowe monety jako wynagrodzenie dla górników.
Raport z października 2026 r. opracowany przez Centrum Finansów Alternatywnych Uniwersytetu Cambridge ponownie zwraca uwagę na to założenie. Naukowcy ustalili, że w okresie 90 dni kończącym się 4 października opłaty stanowiły zaledwie 0,67% przychodów górników.
Nie oznacza to jednak zbliżającego się kryzysu bezpieczeństwa. Ceny, koszty i popyt mogą ulec zmianie. Pozostaje jednak pytanie, na które zainteresowanie Wall Street nie daje odpowiedzi: kto zapłaci wystarczająco dużo, aby zabezpieczyć sieć w miarę zmniejszania się emisji nowych monet?
Osiemnaście lat po wprowadzeniu bitcoina jego podstawowa zasada pozostaje niezmienna: użytkownicy mogą uniknąć finansowego pośrednika, ale nie mogą uniknąć ryzyka.
Przełomowa praca Nakamoto nie sprawiła, że zaufanie zniknęło. Zmieniła jedynie to, komu ludzie mogą je okazywać.
Firma Coinbase przedstawiła przeszkody techniczne i operacyjne, które bitcoin musi pokonać, zanim zabezpieczenia odporne na ataki kwantowe staną się praktycznie możliwe do wdrożenia.
Czytaj teraz: Coinbase bada zagrożenia kwantowe dla bitcoina, chroni 5% BTC

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁEmmanuel Musa
Emmanuel Musa jest dziennikarzem finansowym i analitykiem kryptowalutowym mieszkającym w Afryce.