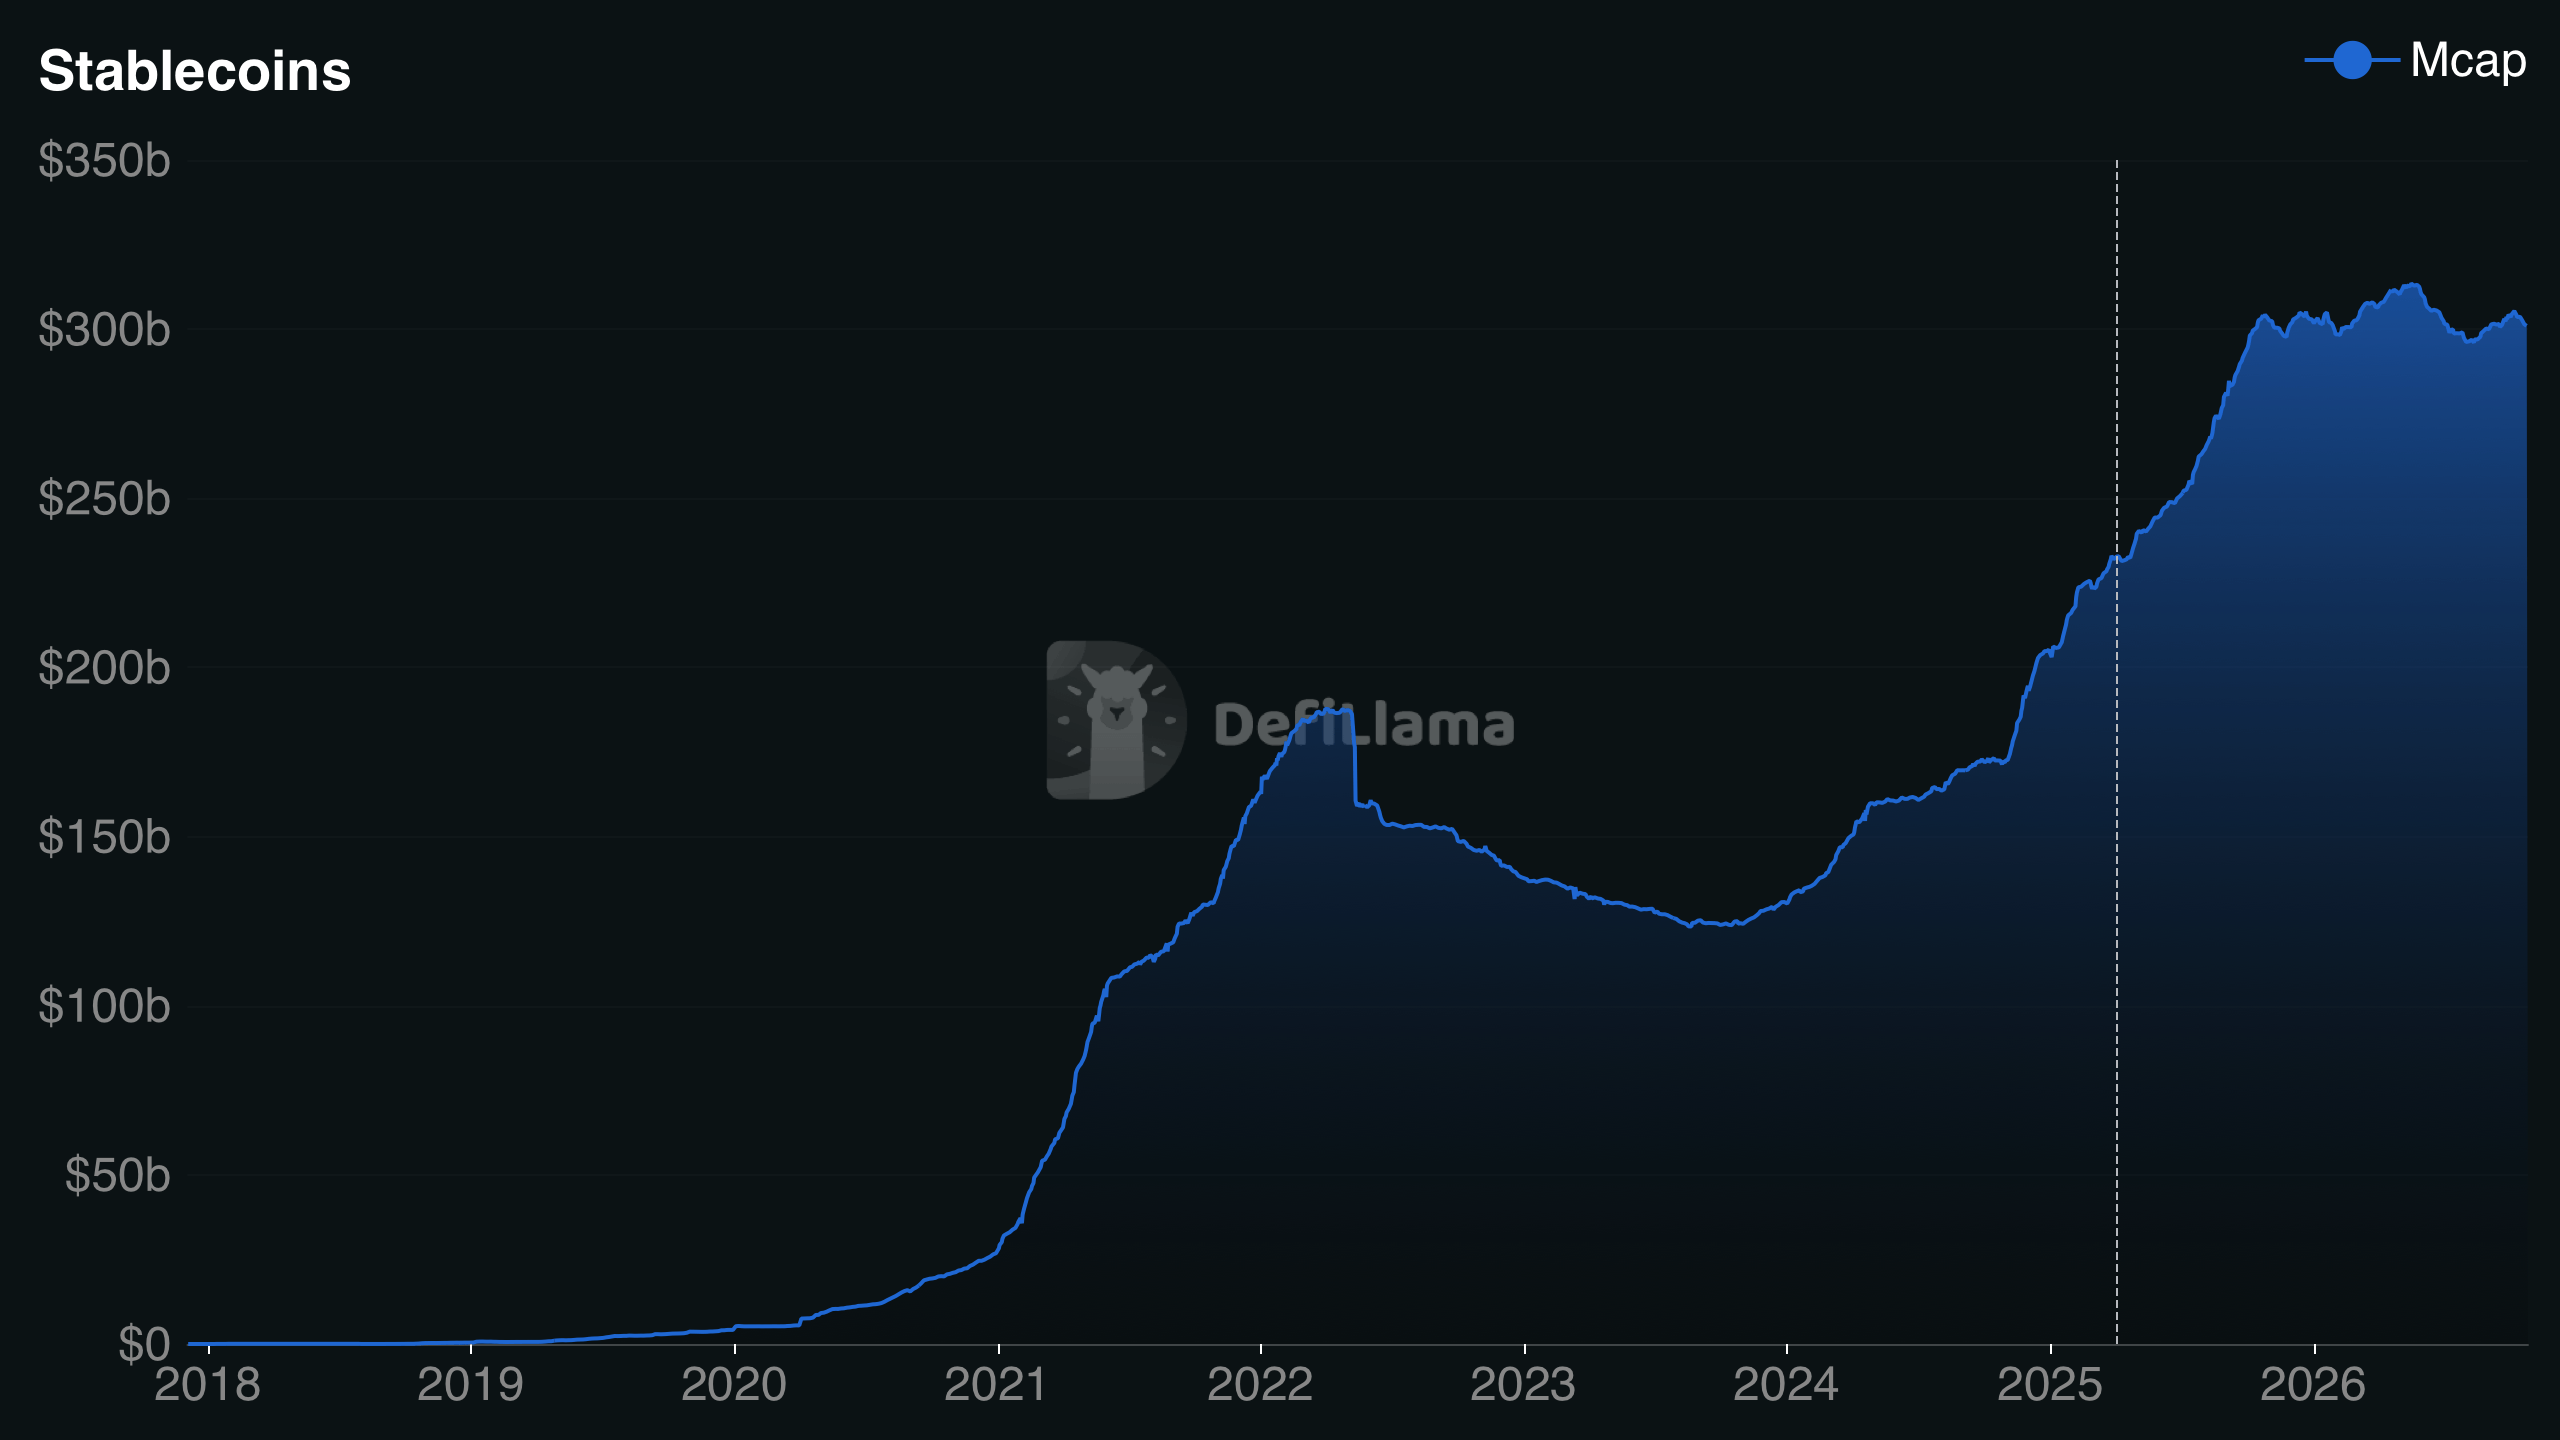
De stablecoin-markt is sinds 22 mei met 12,73 miljard dollar gekrompen en is op 25 oktober 2026 gedaald tot 300,36 miljard dollar. De USDT van Tether en de USDC van Circle zijn de grootste dalers, waarbij de laatste in 30 dagen 4,69 miljard dollar heeft verloren. Toch is er een complicatie bij het bekende argument dat een krimpend aanbod van stablecoins problemen betekent voor de cryptoprijzen: niet elke verdwijnende digitale dollar heeft de markt daadwerkelijk verlaten.
Stablecoinmarkt verliest $12,7 mrd nu crypto-reserves opraken
GESCHREVEN DOOR

DELEN
Belangrijkste conclusies
- Uit gegevens van Defillama blijkt dat de marktkapitalisatie van stablecoins sinds 22 mei met 12,73 miljard dollar is gedaald.
- De USDC verloor in 30 dagen 4,69 miljard dollar, wat het grootste deel van de waargenomen krimp van de stablecoins uitmaakt.
- Blackrock’s BUIDL en andere tokenized Treasury-producten maken het verhaal over de liquiditeit van crypto ingewikkelder.
Het aanbod van stablecoins neemt af nu handelaren vraagtekens zetten bij de koopkracht van crypto
Handelaren heroverwegen hoeveel koopkracht er nog aan de zijlijn staat. Tether’s USDT heeft nog steeds een marktaandeel van 60,74%, maar de grootste stablecoins verliezen terrein. De heersende theorie luidt dat minder digitale dollars minder munitie betekenen voor de volgende crypto-rally.
Er is echter één addertje onder het gras: het geld verdwijnt misschien niet zozeer, maar zoekt eerder een andere plek om te blijven.
USDC krijgt de grootste klap nu de saldi van stablecoins krimpen
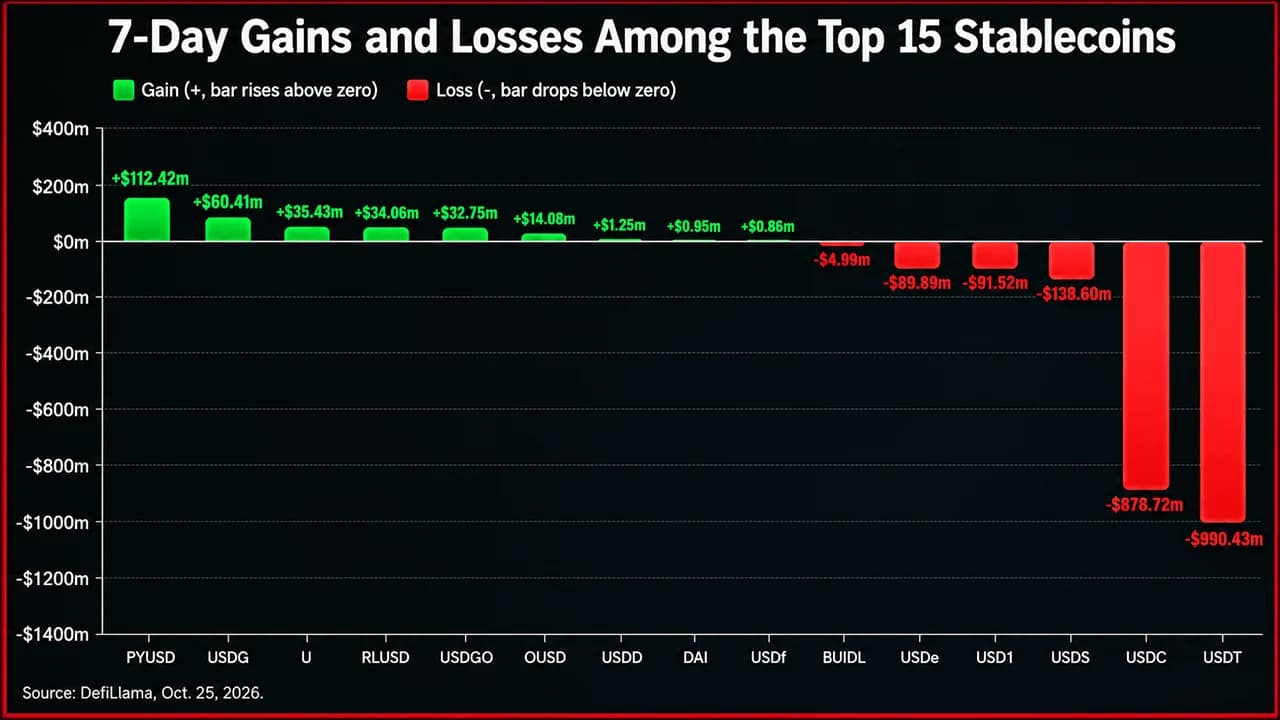
Uit gegevens van Defillama van 25 oktober blijkt dat USDT, de grootste stablecoin, een marktkapitalisatie had van 182,423 miljard dollar, een daling van 990,43 miljoen dollar over zeven dagen en 1,29 miljard dollar over 30 dagen. USDC kreeg een aanzienlijk zwaardere klap te verduren. De marktkapitalisatie bedroeg 71,743 miljard dollar na een daling van 878,72 miljoen dollar in één week en 4,69 miljard dollar over de maand. Van de 15 grootste stablecoins bedroeg de gezamenlijke krimp over zeven dagen ongeveer 1,90 miljard dollar.
De 13 tokens waarvoor maandelijkse cijfers van Defillama beschikbaar zijn, noteerden een netto daling van 5,82 miljard dollar, waarbij USDC goed was voor ongeveer 80% van dat bedrag. Ook andere prominente namen sloten zich aan bij de terugval. USDe van Ethena verloor $305,61 miljoen in 30 dagen, terwijl USD1 van World Liberty Financial $444,67 miljoen verloor, wat neerkomt op een daling van 10,10%. Maar niet iedereen kreeg klappen. PayPal’s PYUSD steeg in 30 dagen met 239,53 miljoen dollar, terwijl Falcon’s USDf met 511,16 miljoen dollar groeide, een stijging van 42,32%.
Waarom een krimpende voorraad stablecoins tot bearish vragen leidt
Stablecoins fungeren als contant geld voor cryptovaluta, waardoor beleggers tussen digitale activa kunnen schakelen zonder herhaaldelijk terug te moeten vallen op traditionele bankkanalen. Wanneer gebruikers stablecoins uitgeven, neemt het circulerende aanbod doorgaans toe. Wanneer houders tokens inwisselen voor fiatgeld, krimpt het aanbod, waardoor mogelijk kapitaal wordt onttrokken dat anders zou kunnen worden gebruikt om bitcoin, ethereum of andere cryptovaluta’s te kopen. Die relatie helpt verklaren waarom handelaren aanhoudende krimpen van het stablecoin-aanbod interpreteren als een bearish liquiditeitssignaal. Historische voorbeelden bieden ondersteunend bewijs.
De groei van het stablecoin-aanbod ging gepaard met de bullmarkt van 2020-2021 en het daaropvolgende herstel, terwijl de krimp na de ineenstorting van Terra in 2022 samenviel met een langdurige neergang van de cryptomarkt. De prijs van bitcoin van bijna 80.000 dollar voegt nog een extra complicatie toe, aangezien deze aanzienlijk onder het record van oktober 2025 van bijna 126.000 dollar ligt. Toch kunnen de aanbodcijfers op zichzelf niet vaststellen of inwisselingen verkoopdruk veroorzaakten of simpelweg het gevolg waren van verslechterende marktomstandigheden.
Getokeniseerde staatsobligaties maken het ‘dry powder’-argument ingewikkeld
Hier loopt de gangbare opvatting vast. Getokeniseerde Amerikaanse staatsobligatieproducten, waaronder BUIDL van Blackrock en USDY van Ondo, vormen rendabele alternatieven voor traditionele stablecoins voor betalingen. Hun gezamenlijke marktkapitalisatie kromp eveneens, van 16,2 miljard dollar op 12 augustus tot 14,65 miljard dollar op 25 oktober – een daling van 1,55 miljard dollar, volgens gegevens van rwa.xyz.
Toch gaat men een cruciaal onderscheid over het hoofd door die terugbetalingen gelijk te stellen aan opnames van stablecoins. Beleggers in staatsobligaties kunnen posities terugbetalen om stablecoins te verwerven, risicovolle activa te kopen of kapitaal terug te storten naar conventionele financiële rekeningen. De bestemming van dat geld is belangrijker dan de terugbetaling zelf.
Zelfs binnen de stablecoins leidt een afnemend aanbod niet automatisch tot een massale uittocht. Omzettingen in het kader van regelgeving, veranderende voorkeuren voor onderpand en een snellere transactiedraaiing kunnen de saldi beïnvloeden zonder dat dit een evenredige vermindering van de beschikbare handelsliquiditeit tot gevolg heeft.
Een markt van 300 miljard dollar stelt handelaren voor een moeilijkere vraag
De krimp van de stablecoin-markt is reëel, en de terugval van USDC ter waarde van miljarden dollars verdient aandacht. Maar het totale aanbod is een bot instrument om de intenties van beleggers te meten. Saldi op beursniveau, uitgiftepatronen, bestemmingen van terugbetalingen en kapitaal dat naar rentedragende instrumenten vloeit, bieden een vollediger beeld van de inzetbare liquiditeit.
Voor handelaren die elke verdwijnende stablecoin als een bearish voorteken beschouwen, is de vraag niet simpelweg hoeveel digitale dollars er nog over zijn. Het gaat erom of die dollars het spel hebben verlaten of slechts van shirt zijn gewisseld.
Hoofd-/featureafbeelding: zeven-daagse statistieken van Defillama.com.
De gewone aandelen van Strategy stegen met 77,4% in een vergelijking die door Michael Saylor werd belicht, waarmee ze beter presteerden dan vier preferente aandelen. Hij schreef deze stijging toe aan de terugkoop van eigen aandelen, die volgens hem een…
Lees nu: MSTR-fonds van Strategy +77%; 4 preferente aandelen 23-39% rendement

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.