Le cooperative di credito coinvolte nelle stablecoin potrebbero dover compilare 26 nuovi campi di segnalazione federale relativi alla custodia, all’esposizione verso gli emittenti e alle proprie partecipazioni. La proposta mira a una vigilanza più dettagliata, mentre gli istituti comunitari esplorano i servizi legati al dollaro digitale.
Cooperative di credito: 26 nuovi campi di reporting sulle stablecoin
SCRITTO DA
CONDIVIDI
Punti chiave
- I servizi di custodia rappresentano 17 dei 26 campi di rendicontazione proposti.
- La NCUA prevede che l’attuazione entri in vigore a partire dalla data di rendicontazione del 31 marzo 2027.
- La stima del carico amministrativo, pari a 47 ore, riguarda l’intera relazione finanziaria trimestrale.
La custodia e le partecipazioni in stablecoin saranno soggette a una vigilanza più rigorosa
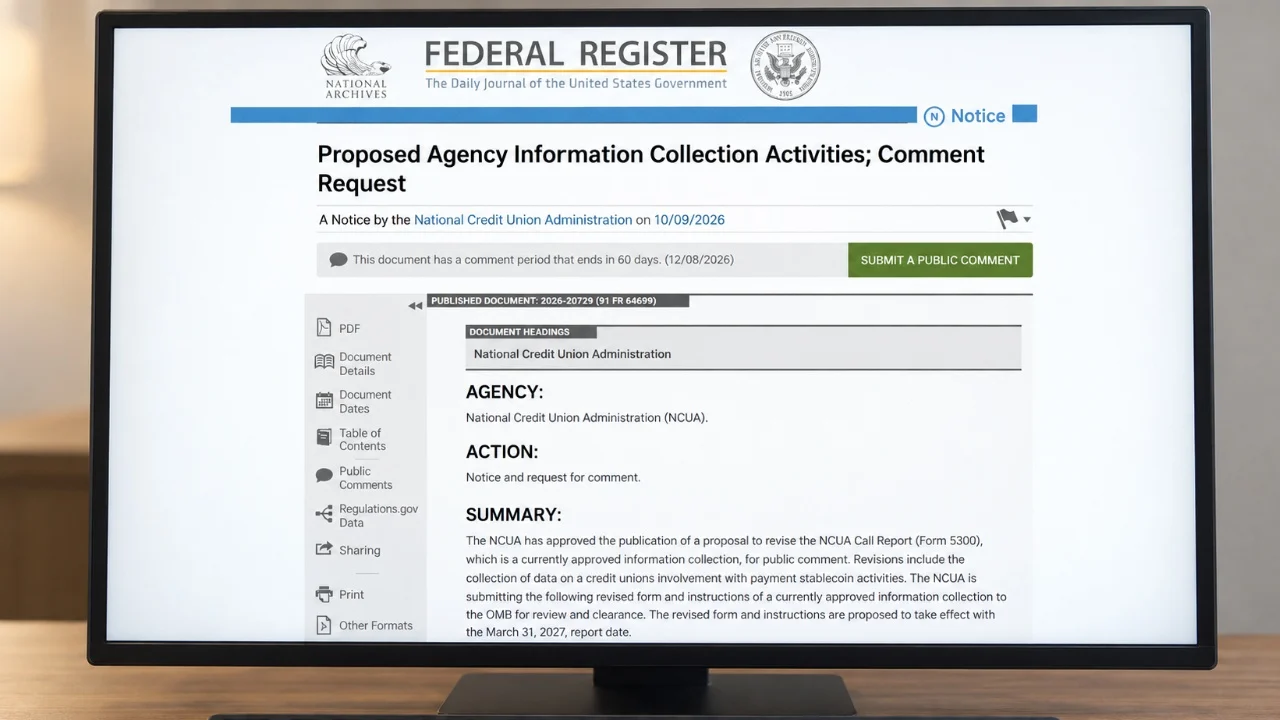
Le cooperative di credito assicurate a livello federale potrebbero dover fornire maggiori informazioni sulle loro attività relative alle stablecoin attraverso 26 integrazioni proposte alla rendicontazione finanziaria trimestrale. La National Credit Union Administration (NCUA), che supervisiona le cooperative di credito federali e amministra il loro fondo federale di assicurazione delle quote, ha pubblicato la sua proposta di rendicontazione sulle stablecoin il 9 ottobre. Questi istituti finanziari di proprietà dei soci presentano dati finanziari e statistici trimestrali tramite il modulo 5300 Call Report.
L’Allegato J proposto, una sezione dedicata alle attività relative alle stablecoin di pagamento, aggiungerebbe 26 campi dati al modulo di rendicontazione trimestrale. Ciascun campo richiederebbe un’informazione specifica sulle attività dell’istituto. Otto riguardano le attività di riserva custodite per emittenti terzi autorizzati; nove riguardano la custodia e il controllo delle chiavi crittografiche, ovvero le credenziali utilizzate per accedere alle risorse digitali. Cinque riguardano l’esposizione finanziaria verso gli emittenti e quattro tengono traccia delle stablecoin di pagamento detenute nel bilancio dell’istituto. Le categorie distinguono le attività custodite per conto terzi dagli interessi finanziari esposti al rischio di emittente e dalle partecipazioni proprie degli istituti. Le riserve garantiscono i token in circolazione, mentre il riscatto consente ai detentori di scambiarli con il loro valore monetario sottostante. Le stablecoin sono progettate per replicare un’attività di riferimento, solitamente il dollaro statunitense, e la qualità delle riserve e le modalità di riscatto influenzano la loro capacità di mantenere tale valore.
I servizi relativi al dollaro digitale portano nuove proposte di vigilanza
L’ampliamento degli obblighi di rendicontazione fa seguito al lavoro svolto dalla NCUA nell’ambito del GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins), la legge federale sulle stablecoin per i pagamenti. Il 15 maggio, l’agenzia ha proposto standard operativi e di gestione del rischio per gli emittenti autorizzati. Il presidente Kyle Hauptman ha sottolineato l’allineamento con gli standard proposti per le controllate bancarie. Le partnership commerciali stanno creando potenziali percorsi che consentono agli istituti di minori dimensioni di offrire servizi in dollari digitali parallelamente a queste iniziative normative. Un accordo del 10 settembre tra l’exchange di criptovalute Coinbase (Nasdaq: COIN) e il fornitore di infrastrutture di pagamento Moov collegherà l’infrastruttura di stablecoin di Coinbase con la piattaforma di pagamento di Moov, la cui base clienti comprende oltre 1.000 banche comunitarie e cooperative di credito. L’integrazione è progettata per supportare pagamenti, regolamento, custodia e finanziamento.
Per gli emittenti affiliati a banche, la Federal Deposit Insurance Corporation (FDIC) ha approvato il 7 aprile i requisiti proposti in materia di riserve e rimborsi. Tali disposizioni includevano una copertura uno a uno con attività idonee e l’obbligo generale di evadere i rimborsi entro due giorni lavorativi.
Un’altra iniziativa della FDIC del 22 maggio ha portato avanti le proposte relative agli standard antiriciclaggio e alle sanzioni. Tale misura ha affrontato i programmi di conformità, gli obblighi di segnalazione e la vigilanza per gli emittenti sotto la sua giurisdizione.
Fissata all’8 dicembre la scadenza per i commenti sull’onere di rendicontazione
La raccolta di informazioni proposta riguarda circa 4.224 cooperative di credito assicurate a livello federale e 794.112 ore annuali di rendicontazione. L’onere medio di 47 ore per ogni risposta trimestrale si applica al Call Report completo. La NCUA attribuisce la stima più elevata al feedback del pubblico sulla raccolta dei dati e afferma che le revisioni relative alle stablecoin non inciderebbero in modo significativo sulle stime attuali dell’onere.
I campi aggiuntivi favorirebbero la vigilanza a distanza, consentendo agli ispettori di valutare le attività attraverso i dati trasmessi. La maggior parte delle informazioni contenute nel Call Report è di dominio pubblico, con eccezioni per le voci sensibili. Il modulo e le istruzioni rivisti rimangono soggetti alla revisione e all’approvazione dell’Office of Management and Budget (OMB). L’ufficio federale esamina i requisiti di raccolta delle informazioni delle agenzie.
La NCUA sollecita il contributo del pubblico sull’utilità delle informazioni, sull’accuratezza delle stime relative agli oneri e sulle modalità per ridurre il carico di lavoro di rendicontazione attraverso l’automazione o altre tecnologie. I commenti pervenuti entro l’8 dicembre diventeranno documenti pubblici e accompagneranno la richiesta di approvazione dell’agenzia.

I collaboratori della minoranza della Commissione bancaria del Senato sostengono che il “Digital Asset Market Clarity Act” non soddisfi cinque standard minimi, mettendo potenzialmente a rischio i fondi pensione e
Leggi ora: La legge CLARITY presenta cinque lacune, dalle pensioni alle criptovalute da 1,4 miliardi di dollari di Trump

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.