L’ultimo cambiamento di rotta di Vitalik Buterin su come dovrebbe essere valutato Ethereum potrebbe far girare la testa agli investitori tradizionali di Wall Street. La narrativa sta cambiando ancora una volta e, questa volta, sposta l’ETH nel territorio in cui il ruolo del Bitcoin nella finanza tradizionale (TradFi) è più forte: quello di riserva di valore. Ciò porta le due reti blockchain più preziose a competere per lo stesso capitale.
Buterin complica la presentazione di Ethereum a Wall Street, punta su Bitcoin
SCRITTO DA
CONDIVIDI
Punti chiave
- I sostenitori di Ethereum stanno posizionando sempre più l’ETH come riserva di valore, sfidando direttamente la narrativa del Bitcoin come “oro digitale”.
- Il cambiamento di narrativa di Ethereum, da “denaro ultrasonico” a “petrolio digitale” e ora a “riserva di valore programmabile”, rischia di confondere Wall Street su ciò che l’ETH rappresenta effettivamente.
- Anche all’interno della comunità di Ethereum non esiste un chiaro consenso sul ruolo monetario di ETH, mentre il settore non dispone ancora di una definizione universalmente accettata di ciò che rende un asset una riserva di valore.
All’inizio di questa settimana, il cofondatore di Ethereum Vitalik Buterin ha affermato che considerare l’ETH come un token che brucia commissioni “non è mai stato così solido come sembrava” e che dovrebbe invece essere considerato come una riserva di valore (SoV).
Secondo Buterin, ottimizzare Ethereum come riserva di valore «è in linea con la decentralizzazione e i CROPS», ovvero resistenza alla censura e alla cattura, open source, privacy e sicurezza.
Nuove narrazioni su Ethereum
Sebbene la narrativa dell’«ETH come riserva di valore» circoli da anni, renderla mainstream ora farebbe seguito alla fallita campagna «ultrasound money» e ai precedenti tentativi di inquadrare l’asset come «petrolio digitale» accanto all’«oro digitale» di Bitcoin.
Sebbene le reazioni a questa svolta siano state contrastanti anche tra gli stessi sostenitori di Ethereum, i leader delle società di gestione del tesoro di ETH hanno accolto con favore il cambiamento. Il presidente di Bitmine, Tom Lee, la cui società detiene circa 6 milioni di ETH, ha definito i commenti di Buterin sulla riserva di valore «un cambiamento epocale» che conferma la validità della strategia della società. Joseph Lubin, che controlla Consensys e presiede la società di gestione del tesoro di ETH Sharplink, ha sostenuto che, sebbene «l’oro e il BTC siano moneta ad alto potere d’acquisto ed eccellenti riserve di valore, l’ETH va oltre».
Nel frattempo, Etherealize – fondata dopo che Buterin e la Fondazione Ethereum hanno concesso al cofondatore Vivek Raman una sovvenzione fino al 2024 per convincere i dirigenti di Wall Street dei meriti di Ethereum – ha condiviso un post in cui si afferma che l’ETH è una riserva di valore programmabile. Raman ha ritwittato il post di Buterin, ma non ha partecipato alla discussione.
L’azienda sta già promuovendo la narrativa della riserva di valore a Wall Street. Nel gennaio 2025, ha posizionato l’ETH come «un complemento diversificato al Bitcoin» poiché è «una riserva di valore con flusso di cassa», mentre Etherealize ha anche paragonato l’ETH al petrolio. Nell’aprile 2026, Etherealize ha sostanzialmente sostenuto che l’ETH potesse sostituire il Bitcoin catturando il premio monetario combinato dell’oro e del BTC.
Quindi, ora, se l’enfasi posta da Buterin sull’aspetto di riserva di valore dell’ETH dovesse prendere piede, Wall Street potrebbe dover aggiornare la propria visione di questo asset in base alla spiegazione di Buterin. Se ne fosse convinta, potrebbe anche dover rivalutare le proprie posizioni in BTC.
Il prezzo è in calo
In ogni caso, mentre ogni presentazione di Etherealize avanzava affermazioni sempre più ambiziose sull’ETH, il prezzo ha toccato brevemente un record di circa 4.946 dollari nell’agosto 2025, ma ora viene scambiato a un livello inferiore di circa il 58% rispetto a quel picco.
Se i flussi verso gli ETF su ETH indicano l’interesse di Wall Street per l’ether come asset, tali flussi, misurati in dollari statunitensi, hanno registrato una tendenza al ribasso dall’ottobre 2025, così come quelli verso gli ETF su bitcoin. Nello stesso periodo, i flussi cumulativi verso gli ETF su ETH sono diminuiti del 23%, rispetto a un calo del 12% per gli ETF su BTC. Il calo dei prezzi di entrambe le attività ha influito anche su tali flussi: al momento della stesura di questo articolo, il BTC ha registrato un calo del 30% nell’ultimo anno, mentre l’ETH è sceso del 41%.
Buterin ha respinto le argomentazioni precedenti
Wall Street potrebbe trovarsi in difficoltà non solo a causa di un ulteriore aggiornamento della narrativa, ma anche per il ragionamento che ne sta alla base. Etherealize e Buterin sembrano essere giunti a conclusioni simili per ragioni in qualche modo diverse.
Ad esempio, mentre Etherealize sosteneva che i «fee burn» trasferiscano valore da tutte le attività su Ethereum all’ETH e che l’ETH sia «potenzialmente deflazionistico», Buterin ora minimizza l’importanza dei «fee burn». Il ragionamento di Buterin indebolisce anche la risposta di Etherealize a un’argomentazione avanzata dal bitcoiner John Pfeffer nel 2017: ovvero che pagare gli staker con nuova emissione trasferisce valore dai possessori che non partecipano allo staking a quelli che lo fanno.
All’inizio di quest’anno, Etherealize ha respinto l’obiezione secondo cui il rendimento dello staking sarebbe solo inflazione, sostenendo che il burn compensa l’emissione e che una parte significativa del rendimento proviene dalle commissioni di transazione. Se il burn rimane modesto e le commissioni si rivelano inaffidabili, come ora afferma Buterin, allora la maggior parte del rendimento dello staking proviene dalla nuova emissione, confermando così l’argomentazione di Pfeffer. Ciò incide negativamente sui possessori che non partecipano allo staking, ma avvantaggia le società di gestione del tesoro come Bitmine, che mette in staking circa l’84% dei propri ETH. Lunedì scorso, la società ha dichiarato di prevedere di guadagnare annualmente ETH per un valore di 309 milioni di dollari ai rendimenti attuali.
Inoltre, Etherealize ha criticato Bitcoin, affermando che «ha scelto l’ossificazione perché privilegia la stabilità a breve termine rispetto alla sostenibilità a lungo termine». Buterin ora invoca «almeno un’ossificazione parziale» anche per Ethereum, una volta completato il suo nucleo.
Che cos’è una riserva di valore? Non esiste una risposta univoca
In entrambi i casi, una delle sfide più grandi per i sostenitori della narrativa della riserva di valore, sia nel campo di Bitcoin che in quello di Ethereum, è che il concetto di “riserva di valore” non ha una definizione universalmente accettata, e molti asset considerati riserve di valore hanno fallito. Ad esempio, non c’è accordo su per quanto tempo un asset debba mantenere il proprio valore o di quanto possa scendere per continuare a essere considerato una riserva di valore. Secondo Buterin, «il primo e più importante parametro simile a una riserva di valore» è «sopravvivere». Egli elenca altri indicatori, ma la sopravvivenza da sola potrebbe non essere molto incoraggiante per chi cerca di proteggere il proprio capitale: il mondo delle criptovalute è pieno di altcoin che hanno subito crolli superiori al 90% e hanno continuato a “sopravvivere” per anni.
Guardando alla storia, il wampum perse il suo valore nel XVII secolo dopo che si trovò un modo per produrlo a costi inferiori. Anche l’argento dovette affrontare la sua dose di problemi quando ne fu sospeso l’uso nella coniazione e gli Stati Uniti lo demonetizzarono nel XIX secolo. Oggi, sia gli Etherealize che alcuni sostenitori del bitcoin utilizzano l’argento come analogia quando discutono di questo asset concorrente, poiché entrambi puntano al titolo di “oro digitale”.
Storicamente, tuttavia, questa potrebbe non essere l’analogia migliore, poiché anche l’oro ha subito ribassi a doppia cifra protratti per diversi decenni. Nel frattempo, poiché l’«oro digitale» è ormai associato principalmente al bitcoin, questo asset è noto anche per la sua volatilità marcata, sebbene in calo.
Lo scontro tra due storie quasi identiche
Pertanto, se gli Ethereum sostenitori più accesi iniziassero a promuovere la narrativa “ETH è SoV”, conquistare gli investitori tradizionali di Wall Street potrebbe rivelarsi una battaglia in salita:
- I precedenti tentativi di Ethereum di differenziarsi da Bitcoin sembrano non aver funzionato come previsto.
- Ethereum potrebbe ora orientarsi verso la narrativa della riserva di valore, uno spazio dominato da Bitcoin tra le criptovalute.
- Circa la metà delle argomentazioni citate da Buterin a favore di ETH come SoV (sopravvivenza, cambiamenti graduali, scarsa influenza politica sul protocollo, facile custodia autonoma e gestione di un nodo su hardware modesto) sono già attribuite a BTC.
- Sebbene sia il campo di Ethereum che quello di Bitcoin abbiano continuato a modificare le proprie argomentazioni per attirare gli investitori, la narrativa di Bitcoin come riserva di valore è rimasta dominante.
Un altro tentativo di migliorare la narrativa di Bitcoin
Alcuni leader di pensiero di Ethereum sostengono ora che questa blockchain possieda tutti i principali vantaggi di Bitcoin e aggiunga qualcosa in più. Ad esempio, un aggiornamento alla visione di Buterin descriveva l’ETH come “una riserva di valore programmabile”. Ciò fa eco alla campagna “ultrasound money”, che analogamente aveva preso in prestito la narrativa del “sound money” di Bitcoin e aveva cercato di dimostrare che l’ETH fosse una moneta ancora migliore. Non ha funzionato.
Persino uno dei principali influencer di Ethereum, il cofondatore di Bankless David Hoffman, ha venduto tutto il suo ETH nel maggio 2026. Ha scritto che la tesi secondo cui “ETH è denaro” si è esaurita piuttosto che fallire, e che rimane ottimista riguardo alla rete, ma ha osservato che ritiene che “solo una parte marginale di quel successo si rifletterà nell’ETH”.
Reagendo al post di Buterin, Hoffman ha affermato: «La tempistica di tutta questa vicenda dà l’impressione che provenga da una posizione di debolezza, non di forza». Nello stesso thread, ha anche aggiunto: «La mia opinione è che l’universo/[context]/l’ambiente in cui viviamo non sia adatto a far prosperare l’ETH come asset». Ha inoltre aggiunto una nota più ottimista: «La strada migliore per Ethereum [is] per il futuro. Se stai attraversando l’inferno, continua ad andare avanti.”
Più semplice, ma più complicato
Da un lato, il suggerimento di Buterin di considerare l’ETH come un SoV rende il discorso più semplice e chiaro. Tuttavia, il contesto — le sue somiglianze con il bitcoin e i continui cambiamenti di narrativa — potrebbe renderlo più complicato. Per ora, il bitcoin sembra ancora aggiudicarsi il titolo di SoV tra gli asset crittografici per la maggior parte degli investitori. Probabilmente solo una minoranza esaminerà più da vicino ciascuna rete, cercando di capire quanto siano realmente decentralizzate, quanto siano preparate per la crittografia post-quantistica, quale abbia un modello di sicurezza migliore, le loro differenze tecniche e capacità, le sfide di adozione e gli sviluppi in cantiere per entrambi gli ecosistemi.
Come dimostra la storia, non esiste un consenso unanime su nessuno di questi aspetti. Ciò lascia gli investitori alle prese con le proprie convinzioni piuttosto che con argomenti innegabili a sostegno dell’investimento in uno dei due asset.
SoV 3x contro SoV 5,7x
Nel suo articolo del dicembre 2017, “An (Institutional) Investor’s Take on Cryptoassets”, John Pfeffer sosteneva che esistesse «la possibilità che l’ETH sostituisse il bitcoin e diventasse la riserva di valore monetaria non sovrana dominante semplicemente in base ai suoi meriti intrinseci come riserva di valore», ma che «un osservatore obiettivo attribuirebbe al bitcoin probabilità significativamente più elevate rispetto all’ETH di diventare tale riserva di valore».
Ora, nove anni dopo, il BTC ha preservato e aumentato il proprio valore meglio dell’ETH. Sulla base dei prezzi citati da Pfeffer nel documento — circa 13.000 dollari per bitcoin e 700 dollari per ether — il bitcoin è cresciuto di circa 5,7 volte, mentre l’ether è cresciuto meno di 3 volte. In entrambi i casi, il gioco delle narrazioni è ancora in corso.
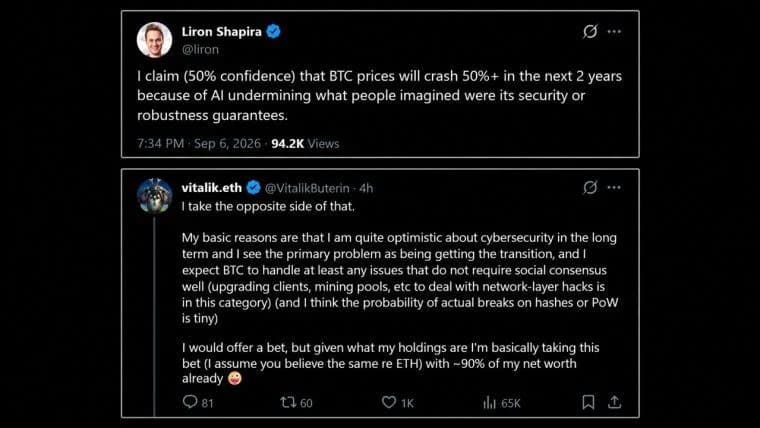
Vitalik Buterin afferma di schierarsi “dalla parte opposta” rispetto all’appello di Liron Shapira secondo cui l’IA taglierà il prezzo del bitcoin del 50% in due anni, con il 90% del suo patrimonio netto.
Leggi ora: Vitalik di Ethereum scommette il 90% del suo patrimonio netto contro un crollo di Bitcoin causato dall'IA

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.
Informazioni sull'autore
SCRITTO DALinas KmieliauskasAuthor, manager
Linas Kmieliauskas è un professionista veterano dei media d’informazione con oltre 25 anni di esperienza.