Trenutačni bikovski ciklus bitcoina mogao bi donijeti trostruke do peterostruke prinose, nakon čega bi uslijedio blaži pad, prema osnivaču i izvršnom direktoru Cryptoquanta. Njegova prognoza povezuje manje tržišne ekstreme s rastućim institucionalnim vlasništvom i većom bazom kapitala.
Bitcoin bi u ovom ciklusu mogao donijeti 3–5x prinose kako volatilnost jenjava
NAPISAO

PODIJELI
Ključne poruke
- Izvršni direktor Cryptoquanta očekuje manji rast bitcoina i blaže medvjeđe tržište.
- Njegova analiza upućuje na veću profitabilnost među vlasnicima i svježi kapital.
- Institucionalno vlasništvo moglo bi preoblikovati povijesne cjenovne cikluse bitcoina.
Potencijal prinosa bitcoina dolazi uz drukčiji kompromis
Ulagači u bitcoin mogli bi se suočiti s manjim dobicima po ciklusu uz pliće gubitke kako se institucionalno vlasništvo širi, prema Ki Young Juu, osnivaču i izvršnom direktoru Cryptoquanta, platforme za analitiku kriptovaluta. U svojoj prognozi ciklusa bitcoina objavljenoj 22. rujna na X-u, tvrdio je da veće tržište smanjuje ekstreme povezane s ranijim špekulativnim bumovima.
Ju je izjavio:
“Očekujem da će ovaj bikovski ciklus bitcoina donijeti 3–5x, a ne još jedan paraboličan rast od 10x+ , nakon čega slijedi blaže medvjeđe tržište.”
“Kad je bitcoin bio manji i kada je dominirala maloprodaja, vrući novac poticao je eksplozivne rallyje i padove od 80%. Danas znatno veće tržište i rastuće institucionalno vlasništvo prigušuju oba ekstrema. Iste sile koje ograničavaju rast također ublažavaju pad,” objasnio je.
Juov pogled usklađen je s povijesnom analizom Fidelity Digital Assets, koja je u svibnju 2024. dokumentirala smanjenje volatilnosti bitcoina. Financijski div objasnio je da bi kapital koji ulazi na veće tržište trebao imati manji utjecaj na cijenu. Njihovo je istraživanje zabilježilo opadajuću volatilnost kroz vrijeme, uz razlikovanje povijesnih korelacija od dokaza da određeni cjenovni ishod nužno mora uslijediti.
Profitabilnost vlasnika podupire Juov pogled
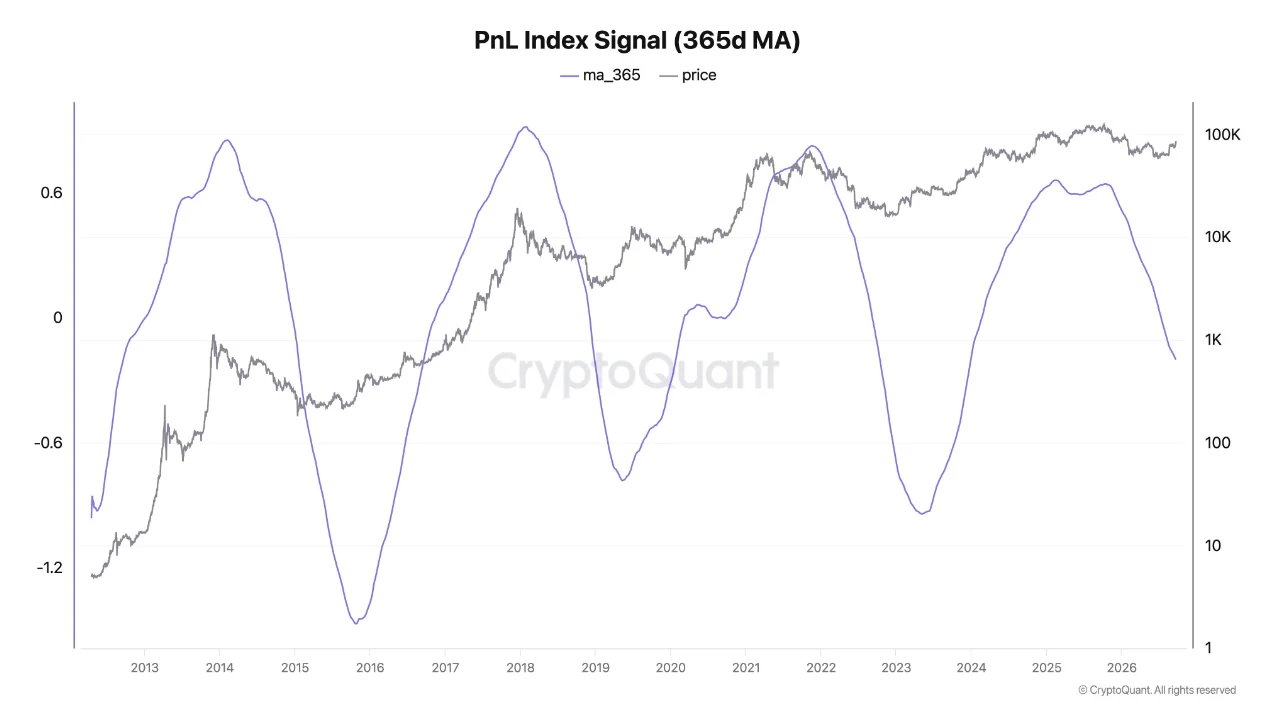
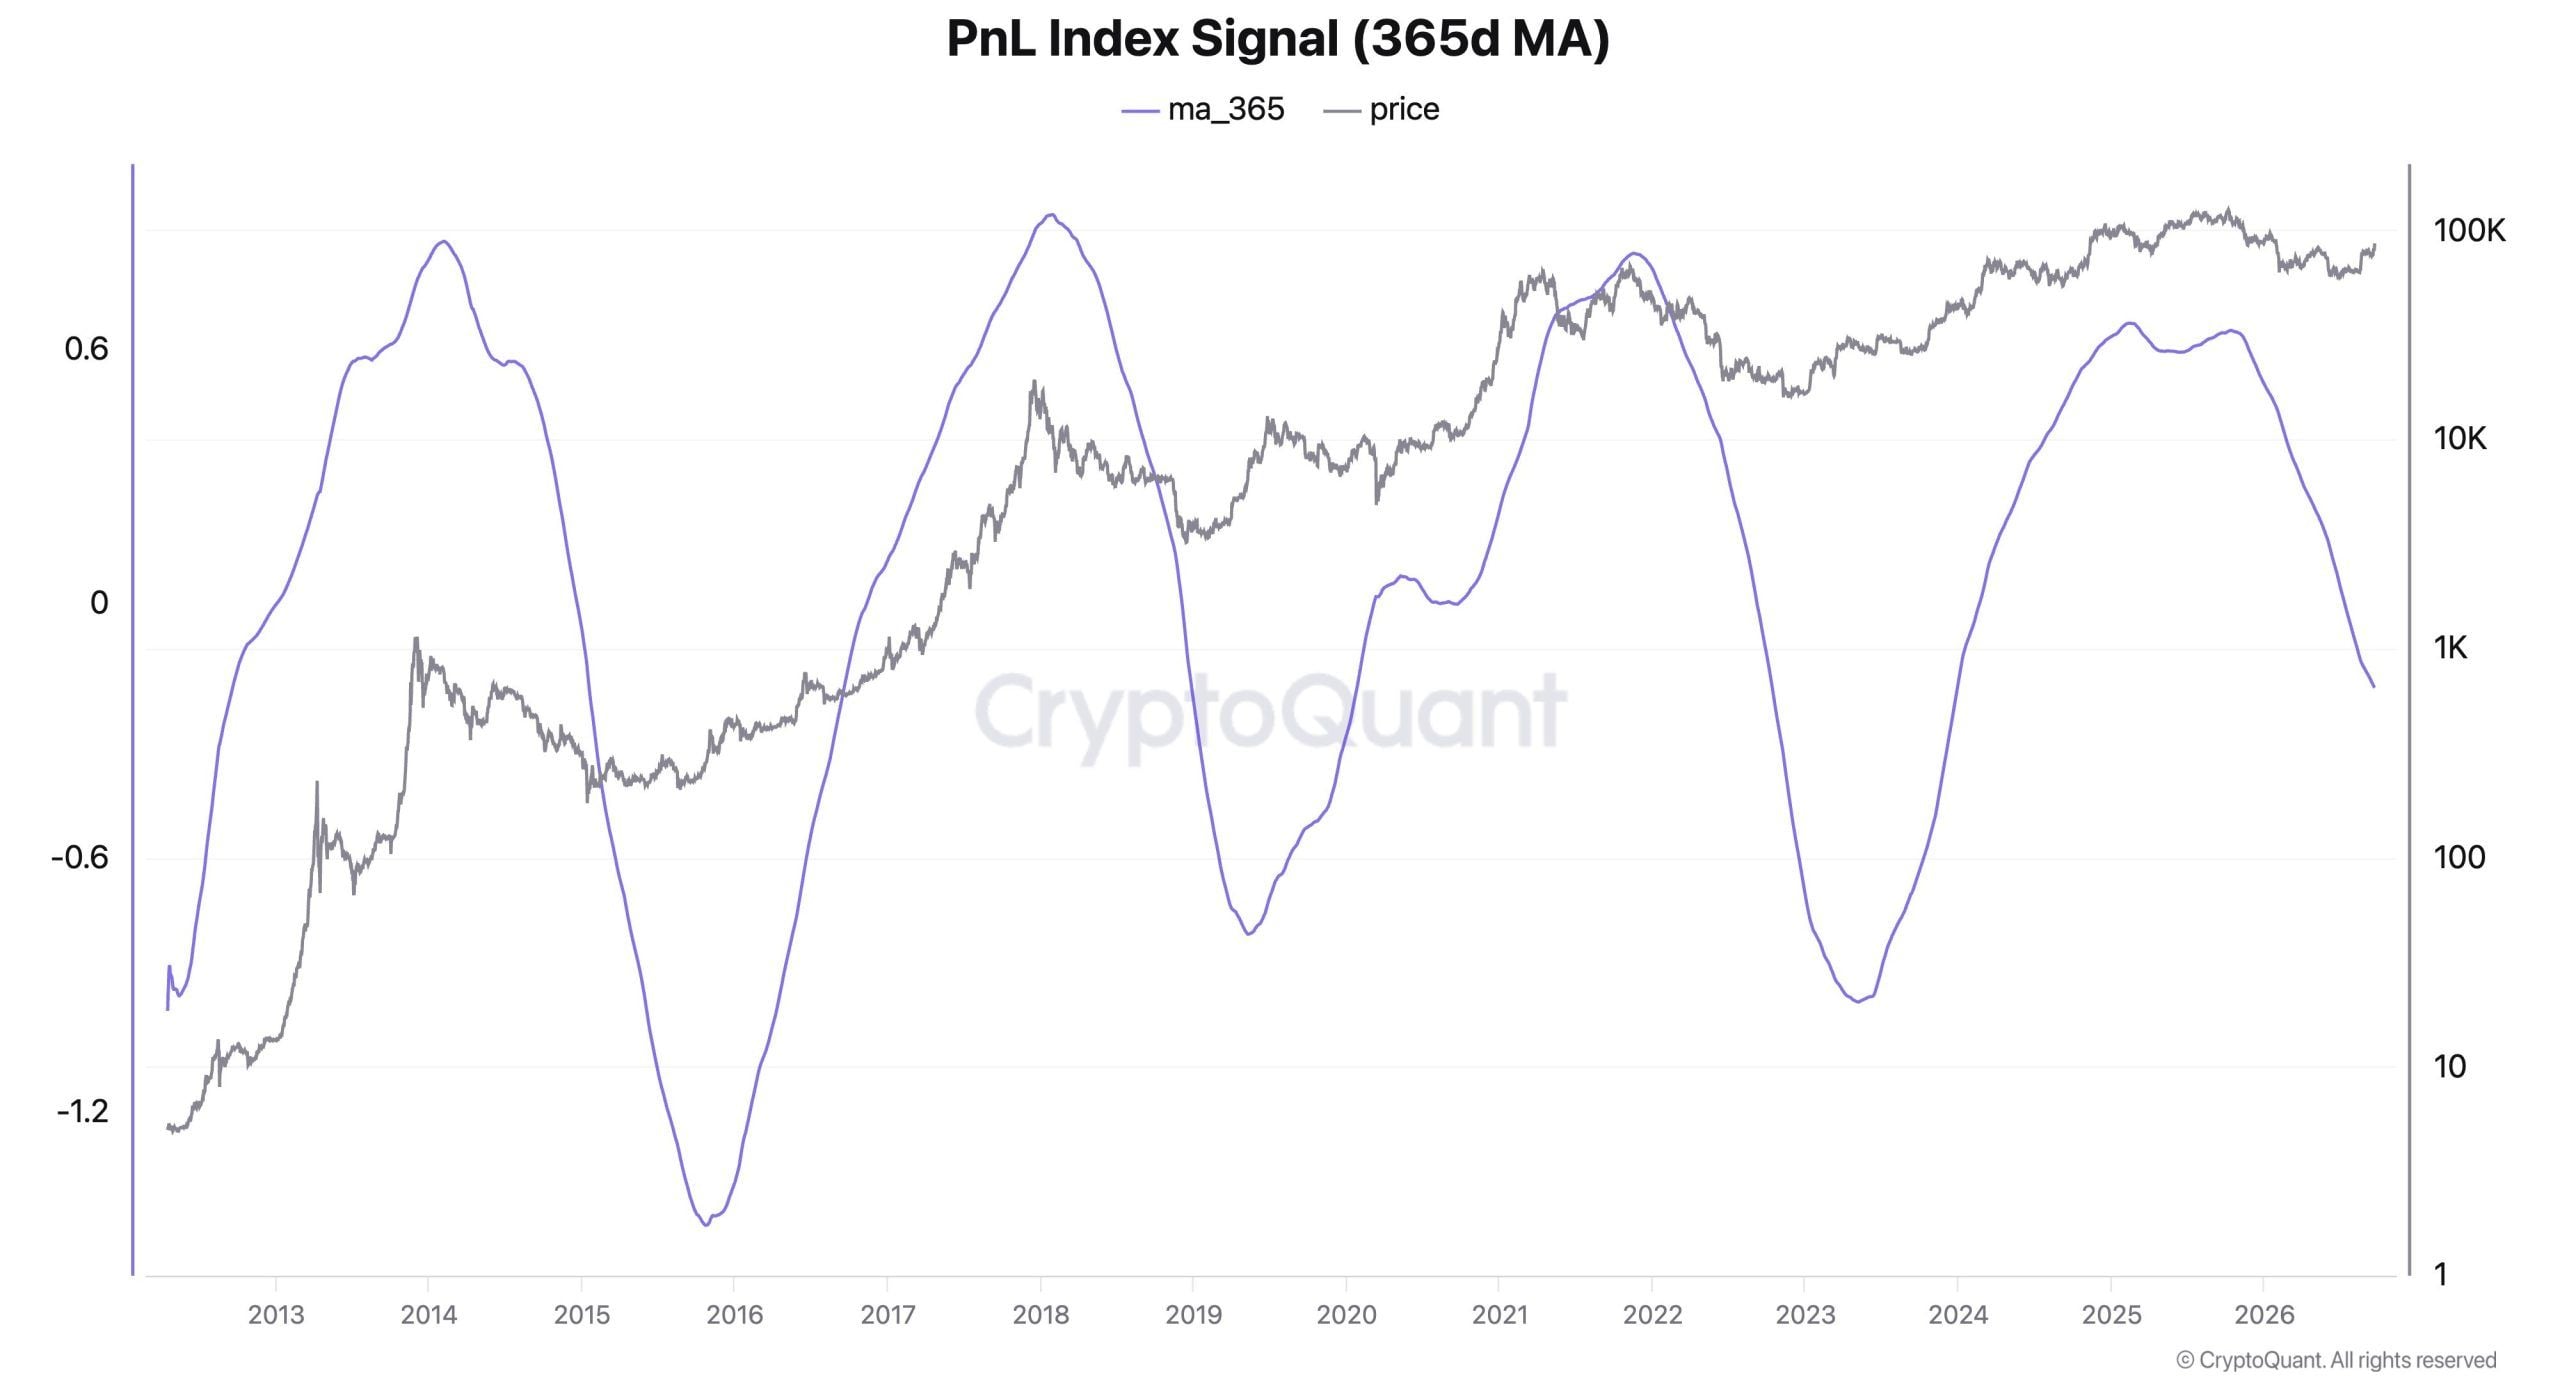
Juova procjena oslanja se na indeks profitabilnosti za koji kaže da pokazuje manje ekstremne vrhunce i sve otpornije najniže točke ciklusa. Indeks dobiti i gubitka, odnosno PnL indeks, prati ukupnu profitabilnost vlasnika. Također je istaknuo razvojni zaokret u njegovu 365-dnevnom pomičnom prosjeku, sporijoj mjeri koja izglađuje kratkoročne oscilacije i obično reagira nakon što se tržišni uvjeti počnu mijenjati.
Grafikon uspoređuje cijenu bitcoina u sivoj boji s 365-dnevnim pomičnim prosjekom indeksa u ljubičastoj. Nedavni vrhunci profitabilnosti niži su od ranijih vrhunaca ciklusa, što podupire Juov argument da se tržišni ekstremi ublažavaju. Međutim, ljubičasta linija i dalje je ispod nule i na desnom rubu grafikona još uvijek pada.
Analitičar je izvijestio da je bitcoin ostao iznad prosječne onchain troškovne osnove vlasnika čak i na najnižim razinama ovog ciklusa. Pozvao se na omjer tržišne vrijednosti i realizirane vrijednosti, koji uspoređuje tržišnu kapitalizaciju s procjenom temeljenom na posljednjim onchain kretanjima kovanica, a koji je ostao iznad jedan. Prema njegovu tumačenju, neki su ulagači apsorbirali gubitke, dok je baza vlasnika u cjelini ostala iznad svoje procijenjene nabavne cijene.
Povijesno niska volatilnost bitcoina više je povezana s ponudom dugoročnih vlasnika nego s veličinom tržišta, prema Glassnodeu. Njihova analiza od 8. rujna identificirala je ponudu dugoročnih vlasnika kao najsnažniju objašnjavajuću varijablu među proučenima, koja čini gotovo 19% varijance detrendirane volatilnosti. Tržišna kapitalizacija objašnjava približno 3%, što pokazuje da sama veličina tržišta pruža nepotpuno objašnjenje stabilnosti cijene.
Institucionalna potražnja mogla bi preoblikovati bitcoinove cikluse
Ju je naveo rast realizirane kapitalizacije, zaustavljanje prodaje od strane dugogodišnjih velikih vlasnika te znatne bikovske terminske pozicije kao potporne signale. Rast realizirane kapitalizacije protumačio je kao svježi kapital koji ulazi na tržište te je izvijestio da su veliki terminski trgovci gradili duge pozicije blizu dna.
Njegov najnoviji argument slijedi raniju prognozu da bi međunarodna institucionalna potražnja i pristup ETF-ovima mogli oblikovati vrhunac bitcoinova ciklusa. U kolovozu je Ju istaknuo tržišta na kojima je regulirani investicijski pristup i dalje bio ograničen. Očekivao je da će šira dostupnost fondova, dublja likvidnost stablecoina i financijska infrastruktura koja koristi tokeniziranu imovinu poduprijeti sudjelovanje izvan Sjedinjenih Država.
Nedavni podaci iz novčanika pružaju još jedan pogled na promjene u vlasništvu, pri čemu su dvije skupine manjih vlasnika smanjene za 69.494 adrese prije oporavka bitcoina iznad 85.000 USD. Santiment je kontrakciju u razdoblju srpanj–kolovoz povezao s kapitulacijom. Te brojke opisuju promjene u kategorijama salda adresa, a ne utvrđuju da je jednak broj pojedinačnih ulagača napustio bitcoin.
Ju je primijetio:
“Odricanje od parabole od 10x također znači odricanje od pada od 80%, a to je upravo ono što privlači strpljivi kapital dugog horizonta umjesto vrućeg novca.”
Niža volatilnost, brzina i razmjer promjena cijene, središnja je u Juovom dugoročnijem argumentu o usvajanju. Njegova šira teza nadilazi prinose: veća stabilnost mogla bi s vremenom učiniti bitcoin praktičnijim za uporabu kao novac.

Ovaj je članak preveden s engleskog jezika pomoću umjetne inteligencije. Izvorna engleska verzija mjerodavan je izvor; automatski prijevodi mogu sadržavati netočnosti, osobito u pravnoj i regulatornoj terminologiji.