स्ट्रैटेजी, पूर्व में माइक्रोस्ट्रैटेजी, निवेशकों द्वारा एक महत्वपूर्ण सुरक्षात्मक उपाय को छोड़ने के दावे के बाद कड़ी जांच के तहत आ गया है, जिससे इसके बिटकॉइन-भारी खजाने के प्रीमियम मूल्यांकन पर बहसें फिर से प्रज्वलित हो गई हैं।
स्ट्रेटजी की mNAV बहस के पीछे: उत्तोलन, जोखिम, और बिटकॉइन

यह लेख एक वर्ष से अधिक पहले प्रकाशित हुआ था। कुछ जानकारी अब वर्तमान नहीं हो सकती।
लेखक

शेयर

MSTR की mNAV नीति में बदलाव से कड़ी जांच
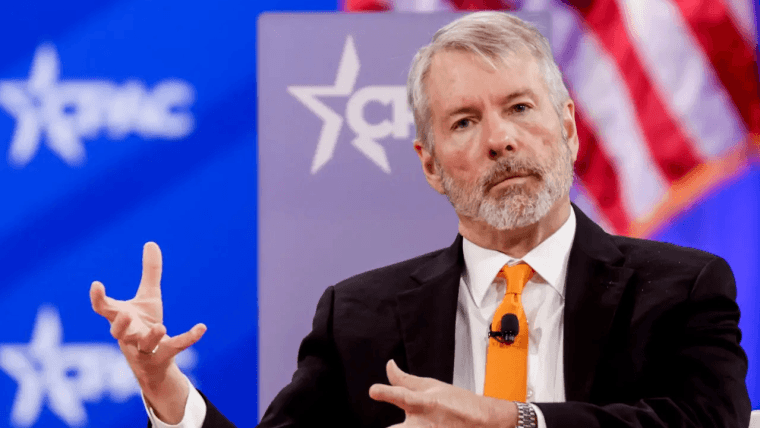
स्ट्रैटेजी, जिसे हाल तक माइक्रोस्ट्रैटेजी (नैसडैक: MSTR) के नाम से जाना जाता था, ने 2020 से एक व्यवसाय खुफिया सॉफ्टवेयर फर्म से एक कॉर्पोरेट बिटकॉइन (BTC) खजाना वाहन के रूप में मौलिक रूप से बदलाव किया है। कार्यकारी अध्यक्ष माइकल सैलर के तहत, कंपनी अब 629,376 BTC रखती है, जो इसे क्रिप्टोकरेंसी का दुनिया का सबसे बड़ा कॉर्पोरेट धारक बनाती है। इस बदलाव ने उसके मूल्यांकन मॉडल को पारंपरिक आय-आधारित मेट्रिक्स से उसके बिटकॉइन भंडार पर केंद्रित एक मॉडल में बदल दिया है।

स्ट्रैटेजी के बाजार मूल्यांकन को समझने के केंद्र में मेट्रिक mNAV है, या नेट एसेट वैल्यू का गुणक। mNAV कंपनी के उद्यम मूल्य की तुलना इसके बिटकॉइन होल्डिंग्स के बाजार मूल्य से करता है। सरल शब्दों में, यह मापता है कि बाजार स्ट्रैटेजी के स्टॉक के लिए जितना भुगतान करने को तैयार है, वह उसके पास मौजूद बिटकॉइन के संबंध में कितना है। mNAV का 1 होना दर्शाता है कि स्टॉक उसके बिटकॉइन (BTC) मूल्य के बराबर ट्रेड करता है। 1 से ऊपर का अंक एक प्रीमियम का संकेत देता है; 1 से नीचे, एक छूट।
ऐतिहासिक रूप से, MSTR ने अपने बिटकॉइन NAV के 2x और 3.4x के बीच एक महत्वपूर्ण प्रीमियम पर ट्रेड किया है। यह प्रीमियम एक गर्म विवाद के केंद्र में है। आलोचकों ने तर्क दिया है कि निवेशक बिटकॉइन एक्सपोजर के लिए अधिक भुगतान कर रहे हैं; वे इसे स्पॉट एक्सचेंज-ट्रेडेड फंड (ETFs) या प्रत्यक्ष स्वामित्व के माध्यम से सस्ता प्राप्त कर सकते हैं। वे दावा करते हैं कि प्रीमियम कंपनी के ऋण, भविष्य की शेयर बिक्री के कमजोर प्रभाव, और इसके मामूली लाभदायक सॉफ्टवेयर प्रभाग को अनदेखा करता है।

हालांकि, समर्थक प्रीमियम को यह कहते हुए न्यायसंगत ठहराते हैं कि स्ट्रैटेजी को एक सक्रिय “बिटकॉइन रिफाइनरी” के रूप में देखा जाना चाहिए। वे तर्क देते हैं कि कंपनी की वित्तीय इंजीनियरिंग का उपयोग—जैसे कि परिवर्तनीय ऋण जारी करना और उच्च प्रीमियम पर शेयर बेचना—प्रति शेयर बिटकॉइन की मात्रा को सक्रिय रूप से बढ़ाता है, जिससे वह मूल्य सृजित होता है जो निष्क्रिय बिटकॉइन होल्डिंग्स नहीं करते। उनका दावा है कि इस रणनीति से अधिक मूल्यांकन की गारंटी होती है।

हाल के सप्ताहों में विवाद की तीव्रता बढ़ गई। अपनी Q2 2025 आय कॉल के दौरान, स्ट्रैटेजी ने 2.5x mNAV से कम पर नया सामान्य स्टॉक जारी न करने के लिए प्रतिबद्ध किया, सिवाय विशेष दायित्वों के लिए। इस वादे को, बहुत से लोग मानते हैं, शेयरधारकों को अत्यधिक कमजोर करने से बचाने का इरादा था।
18 अगस्त, 2025 को, पर्यवेक्षक इस पर जोर देते हैं कि कंपनी ने अचानक उस सुरक्षात्मक उपाय को छोड़ दिया। इसकी नई नीति 2.5x mNAV से कम पर जारी करने की अनुमति देती है “यदि प्रबंधन इसे लाभप्रद मानता है।” यह घोषणा निवेशकों से तुरंत आक्रोश पैदा करने वाली रही जिन्होंने इस कदम को एक चारा और स्विच के रूप में देखा जिसने कमजोर जोखिम को काफी बढ़ा दिया, खासकर जब mNAV हाल ही में 1.68x के करीब रिपोर्ट किया गया।

यह नीति परिवर्तन एक शून्य में नहीं हो रहा है। इस वर्ष दायर एक वर्ग-कार्रवाई मुकदमे का आरोप है कि कंपनी ने अपनी बिटकॉइन रणनीति और वित्तीय स्थिति के बारे में गलत बयान दिए। पिछले वर्ष के अंत में, निवेश विश्लेषक माइकल लेबोविट्ज़ जैसे आलोचकों ने स्ट्रैटेजी पर आरोप लगाया है कि वे “निवेशकों का शोषण” कर रहे हैं, उनकी बुलिश बिटकॉइन बयान बाजी का उपयोग अपने स्टॉक की वोलैटिलिटी बढ़ाने और सस्ते फंडराइजिंग में सक्षम बनाने के लिए।
बाजार की गतिशीलताएं तस्वीर को और जटिल बनाती हैं। बुल मार्केट्स में mNAV का विस्तार होता है, कभी-कभी स्ट्रैटेजी को बड़ी धनराशि—पिछले वर्ष में लगभग $25 बिलियन स्टॉक बिक्री के माध्यम से—बिटकॉइन खरीदने के लिए जुटाने की अनुमति देता है। हालांकि, भालू बाजारों में, प्रीमियम ध्वस्त हो सकता है, जिससे mNAV को 1 से नीचे धकेला जा सकता है और शेयरधारकों के लिए नुकसान को बढ़ाया जा सकता है।
कंपनी की पूंजी संरचना एक और जोखिम कारक जोड़ती है। स्ट्रैटेजी लाभांश दायित्वों के साथ पसंदीदा शेयर जारी करना जारी रखता है, इसकी वित्तीय तस्वीर को उलझाने और बिटकॉइन के मूल्य प्रदर्शन की परवाह किए बिना निर्धारित लागतों को बढ़ाने से बढ़ रहा है।
अंततः, mNAV विवाद दो निवेश दर्शन के बीच एक मौलिक तनाव को उजागर करता है: प्रत्यक्ष बिटकॉइन स्वामित्व बनाम इसके भविष्य पर एक लिवरेज्ड कॉर्पोरेट दांव। हालांकि स्ट्रैटेजी का मॉडल रैलियों के दौरान शानदार लाभ उत्पन्न कर चुका है, इसकी हालिया नीति परिवर्तन से प्रीमियम के साथ आने वाले कमजोर और अस्थिरता के उच्च जोखिम को उजागर करता है। निवेशकों के लिए, mNAV को समझना अब कॉर्पोरेट बिटकॉइन अपनाने की हाई-स्टेक्स दुनिया में नेविगेट करने के लिए आवश्यक है।
यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकAlan Inman
DISCLAIMER: This AI-assisted translation provided by Bitcoin.com is for informational purposes only and may not be accurate or reliable.