Grayscale ने कहा कि क्रिप्टो का विस्तार बिटकॉइन से परे निवेश के अवसर पैदा कर रहा है क्योंकि विभिन्न क्षेत्रों के व्यावसायिक मॉडल, अपनाने की दर और टोकन अर्थशास्त्र अलग-अलग हैं। फर्म के नवीनतम विश्लेषण ने घटते सहसंबंधों को व्यक्तिगत संपत्ति चयन की मजबूत भूमिका से जोड़ा, साथ ही बाजारव्यापी जोखिमों की निरंतरता को भी स्वीकार किया।
बिटकॉइन की पकड़ कमजोर, ग्रेस्केल को नए क्रिप्टो अवसर दिखे
लेखक

शेयर
मुख्य निष्कर्ष
- बिटकॉइन ने क्रिप्टो क्षेत्र के रिटर्न में लगभग आधे बदलाव की व्याख्या की।
- 10 सबसे बड़े नॉन-स्टेबलकॉइन परिसंपत्तियों में से, छह ने दो वर्षों में तिमाही प्रदर्शन का नेतृत्व किया; बिटकॉइन ने किसी का भी नेतृत्व नहीं किया।
- क्रिप्टो सेक्टर कम सहसंबद्ध हो गए, जिससे विविधीकरण की क्षमता बढ़ी।
ग्रेस्केल को बिटकॉइन से भी अधिक व्यापार मिला
क्रिप्टो परिसंपत्ति प्रबंधक ग्रेस्केल ने 12 नवंबर को कहा कि व्यावसायिक मॉडल, अपनाने, और टोकन अर्थशास्त्र—आपूर्ति और धारक प्रोत्साहनों को नियंत्रित करने वाले नियम—में अंतर बिटकॉइन से परे निवेश के अवसरों का विस्तार कर रहे थे। ग्रेस्केल के शोध प्रमुख, ज़ैक पांडल, और रिसर्च एसोसिएट, चार्ली पर्किन्स ने क्रिप्टो के विस्तारित निवेश अवसरों के अपने मूल्यांकन में इन निष्कर्षों की रूपरेखा प्रस्तुत की।
टिप्पणी में कहा गया:
“जैसे-जैसे क्रिप्टो परिपक्व हो रहा है, निवेशकों के पास बिटकॉइन एक्सपोजर से परे, केवल सेक्टर और एसेट चयन के माध्यम से विभेदित रिटर्न प्राप्त करने के अधिक अवसर हैं।”
लेखकों ने उल्लेख किया कि आम बाजार की ताकतें शक्तिशाली बनी हुई हैं, भले ही क्षेत्र कम सहसंबद्ध होते जा रहे हैं।
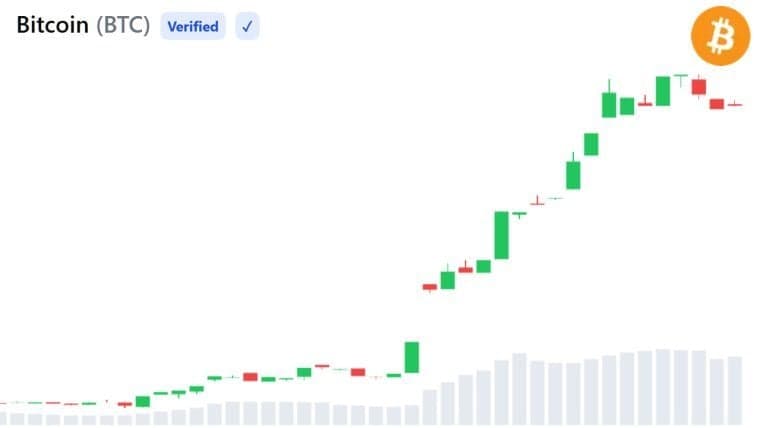
तीन वर्षों में, क्रिप्टो निवेश जोखिम के फर्म के विश्लेषण में, बिटकॉइन ने लगभग आधे अंतरों की व्याख्या की कि विभिन्न क्षेत्रों के रिटर्न में कितनी वृद्धि या गिरावट आई। इस तुलना में एफटीएसई ग्रेस्केल क्रिप्टो सेक्टर्स का उपयोग किया गया, जो डिजिटल संपत्तियों को उनके कार्य और उपयोग के मामले के आधार पर समूहित करने वाले सूचकांक हैं। 10 सबसे बड़ी गैर-स्टेबलकॉइन संपत्तियों में से, दो वर्षों में छह अलग-अलग क्रिप्टोकरेंसी ने तिमाही प्रदर्शन में बढ़त बनाई; बिटकॉइन इनमें से किसी भी तिमाही में शीर्ष पर नहीं रहा। प्रदर्शन की तुलना में 4 नवंबर तक के डेटा का उपयोग किया गया।
व्यावसायिक मॉडल संपत्ति चयन को अधिक महत्व देते हैं
ग्रेस्केल का टोकन मूल्यांकन के लिए आय-आधारित दृष्टिकोण ट्रेडिंग, लेंडिंग और अन्य अनुप्रयोगों से उत्पन्न शुल्क, साथ ही परिचालन लागत और वितरण की जांच करता है। बायबैक टोकन की पुनर्खरीद करते हैं, जबकि स्टेकिंग पुरस्कार उन धारकों को मुआवजा देते हैं जो किसी नेटवर्क या प्रोटोकॉल का समर्थन करने के लिए संपत्ति लगाते हैं। नई जारीकरण से टोकन बनते हैं, और पहले से प्रतिबंधित होल्डिंग्स को अनलॉक करते हैं; दोनों ही परिसंचारी आपूर्ति को बढ़ा सकते हैं और उन लाभों को संतुलित कर सकते हैं।
टोकनाइज़्ड इक्विटी इस बात का एक और उदाहरण देती हैं कि कैसे अपनाने से नेटवर्क पर अलग-अलग प्रभाव पड़ सकते हैं। जुलाई में, ग्रेस्केल ने एथेरियम, सोलाना, बीएनबी चेन, एवलान्च, और कैंटन नेटवर्क, जो विनियमित बाजारों के लिए बनाया गया एक सार्वजनिक ब्लॉकचेन है, को इक्विटी टोकनाइज़ेशन के संभावित लाभार्थियों के रूप में पहचाना। इसके विश्लेषण ने थर्ड-पार्टी रैपरों, जो एक अलग इकाई के माध्यम से रखे गए शेयरों पर दावों का प्रतिनिधित्व करते हैं, को ब्लॉकचेन पर सीधे जारी किए गए जारीकर्ता-प्रायोजित शेयरों से अलग किया। ये मॉडल और विनियमित प्रतिभूति अवसंरचना विभिन्न नेटवर्कों के पक्ष में हो सकते हैं।
यह ध्यान केंद्रित करना ग्रेस्केल की इस व्यापक दलील को आगे बढ़ाता है कि क्रिप्टो की भूमिका केंद्रित स्टॉक होल्डिंग्स के साथ कैसे है। सितंबर में, पांडल ने तर्क दिया कि डिजिटल संपत्तियां भीड़भाड़ वाले इक्विटी एक्सपोजर में विविधता ला सकती हैं, बिना स्टॉक्स को एक मुख्य होल्डिंग के रूप में प्रतिस्थापित किए। नवीनतम निष्कर्ष एक अलग प्रश्न को संबोधित करते हैं: क्रिप्टो के भीतर ही एक्सपोजर कैसे भिन्न होते हैं।
कम अस्थिरता फिर भी पोर्टफोलियो में जोखिम छोड़ती है
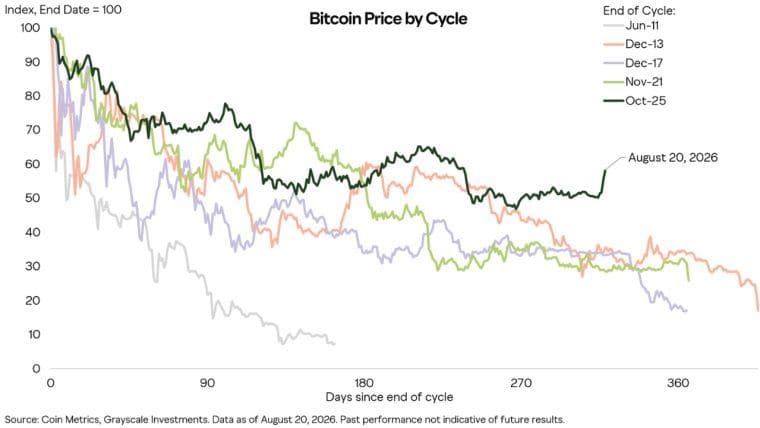
ग्रेस्केल के अनुसार, बिटकॉइन की वार्षिकीकृत वास्तविक अस्थिरता, जो ऐतिहासिक मूल्य उतार-चढ़ाव का एक माप है, 31 अक्टूबर तक 40% के मध्य-दायरे में थी, जो पिछले चक्रों में तीन-अंकीय स्तरों से कम है। चरम उतार-चढ़ाव और गतिशीलता परिभाषित विशेषताएं बनी हुई हैं, जिसमें लाभ एकत्रित हो जाते हैं और उलटफेर तीव्र हो जाते हैं। इसलिए कम ऐतिहासिक अस्थिरता पर्याप्त मूल्य जोखिम के साथ मौजूद रहती है।
क्रिप्टो पोर्टफोलियो आवंटन पर स्वैब के विश्लेषण में एक पूरक स्पष्टीकरण दिया गया है: बिटकॉइन या ईथर की छोटी पोजीशन भी समग्र प्रदर्शन को महत्वपूर्ण रूप से प्रभावित कर सकती हैं। इसका ढांचा अपेक्षित रिटर्न, अस्थिरता और सहसंबंधों पर विचार करता है, या वैकल्पिक रूप से एक जोखिम बजट, यानी किसी होल्डिंग को आवंटित समग्र पोर्टफोलियो अस्थिरता का हिस्सा। टोकन के बीच अलग-अलग मूल्य व्यवहार गिरावट के दौरान सुरक्षा सुनिश्चित नहीं करता है।
क्रिप्टो के भीतर, विविधीकरण और पोजीशन साइजिंग एक्सपोजर के विभिन्न पहलुओं को संबोधित करते हैं: होल्डिंग्स में फैलाव और प्रत्येक में लगाई गई पूंजी। ग्रेस्केल के ऐतिहासिक पोर्टफोलियो परीक्षणों ने अध्ययन अवधि के दौरान बिटकॉइन के मजबूत वास्तविक प्रदर्शन को दर्शाया और उन्हें केवल पूर्वानुमान के रूप में नहीं माना जाना चाहिए।
Grayscale तीन क्रिप्टो परियोजनाओं को उजागर कर रहा है जो कृत्रिम बुद्धिमत्ता (AI) प्रशिक्षण डेटा, हार्डवेयर वित्तपोषण और कंप्यूटिंग राजस्व को संबोधित करती हैं। PEARL की
अभी पढ़ें: ग्रेस्केल ट्रैक: 580% क्रिप्टो विजेता, एआई कंप्यूटिंग राजस्व लक्ष्य

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकKevin Helms
केविन हेल्म्स एक क्रिप्टोकरेंसी पत्रकार हैं, जो बिटकॉइन, ब्लॉकचेन विनियमन और वैश्विक डिजिटल एसेट बाज़ारों में विशेषज्ञता रखते हैं।