מחזור השוק השורי הנוכחי של ביטקוין עשוי להניב תשואות של פי שלושה עד פי חמישה, ולאחריהן ירידה מתונה יותר, כך לפי מייסד ומנכ”ל Cryptoquant. תחזיתו קושרת קיצוניות קטנה יותר בשוק לגידול בבעלות מוסדית ולבסיס הון רחב יותר.
ביטקוין עשוי להניב תשואות של פי 3–5 במחזור הזה ככל שהתנודתיות דועכת
נכתב ע"י

שתף
נקודות עיקריות
- מנכ”ל Cryptoquant מצפה לראלי ביטקוין קטן יותר ולשוק דובי מתון יותר.
- הניתוח שלו מצביע על רווחיות חזקה יותר של מחזיקים ועל הון חדש.
- בעלות מוסדית עשויה לעצב מחדש את מחזורי המחיר ההיסטוריים של ביטקוין.
פוטנציאל התשואה של ביטקוין מגיע עם פשרה שונה
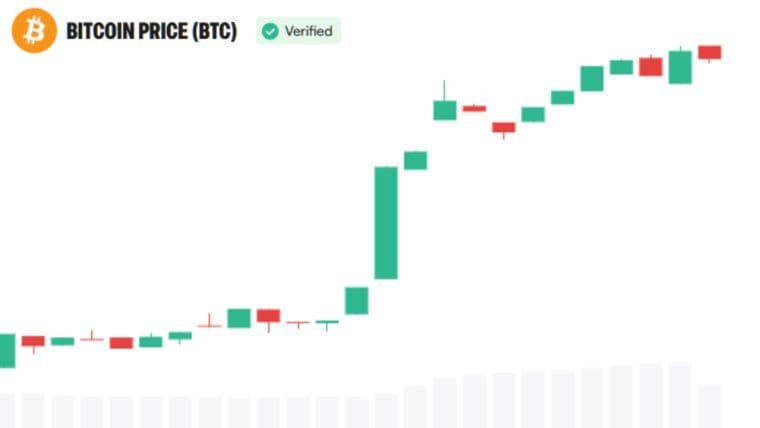
משקיעי ביטקוין עשויים להתמודד עם רווחים מחזוריים קטנים יותר לצד הפסדים רדודים יותר ככל שהבעלות המוסדית מתרחבת, לפי קי יאנג ג’ו, מייסד ומנכ”ל Cryptoquant, פלטפורמת אנליטיקה לקריפטו. ב-22 בספטמבר, בתחזית מחזור הביטקוין שלו ב-X, הוא טען ששוק גדול יותר מצמצם את הקיצוניות שאפיינה בומים ספקולטיביים מוקדמים יותר.
ג’ו אמר:
“אני מצפה שמחזור השוק השורי הזה של ביטקוין יניב 3–5x ולא עוד ראלי פרבולי של 10x+ , ולאחריו שוק דובי מתון יותר.”
“כאשר ביטקוין היה קטן יותר וקמעונאים שלטו, כסף חם הזין ראליים מתפוצצים וקריסות של 80%. כיום, שוק גדול בהרבה ובעלות מוסדית הולכת וגדלה מרסנים את שתי הקיצוניות. אותם כוחות שמגבילים את הצד החיובי גם מרככים את הצד השלילי,” הסביר.
תחזיתו של ג’ו עולה בקנה אחד עם הניתוח ההיסטורי של Fidelity Digital Assets, שתיעד ירידה בתנודתיות של ביטקוין במאי 2024. ענקית הפיננסים הסבירה כי הון שנכנס לשוק גדול יותר אמור להשפיע פחות על המחיר. המחקר שלה תיעד ירידה בתנודתיות לאורך זמן, תוך הבחנה בין קורלציות היסטוריות לבין ראיות לכך שתוצאה מחירית מסוימת חייבת לבוא בעקבותיהן.
רווחיות המחזיקים תומכת בתחזית של ג’ו
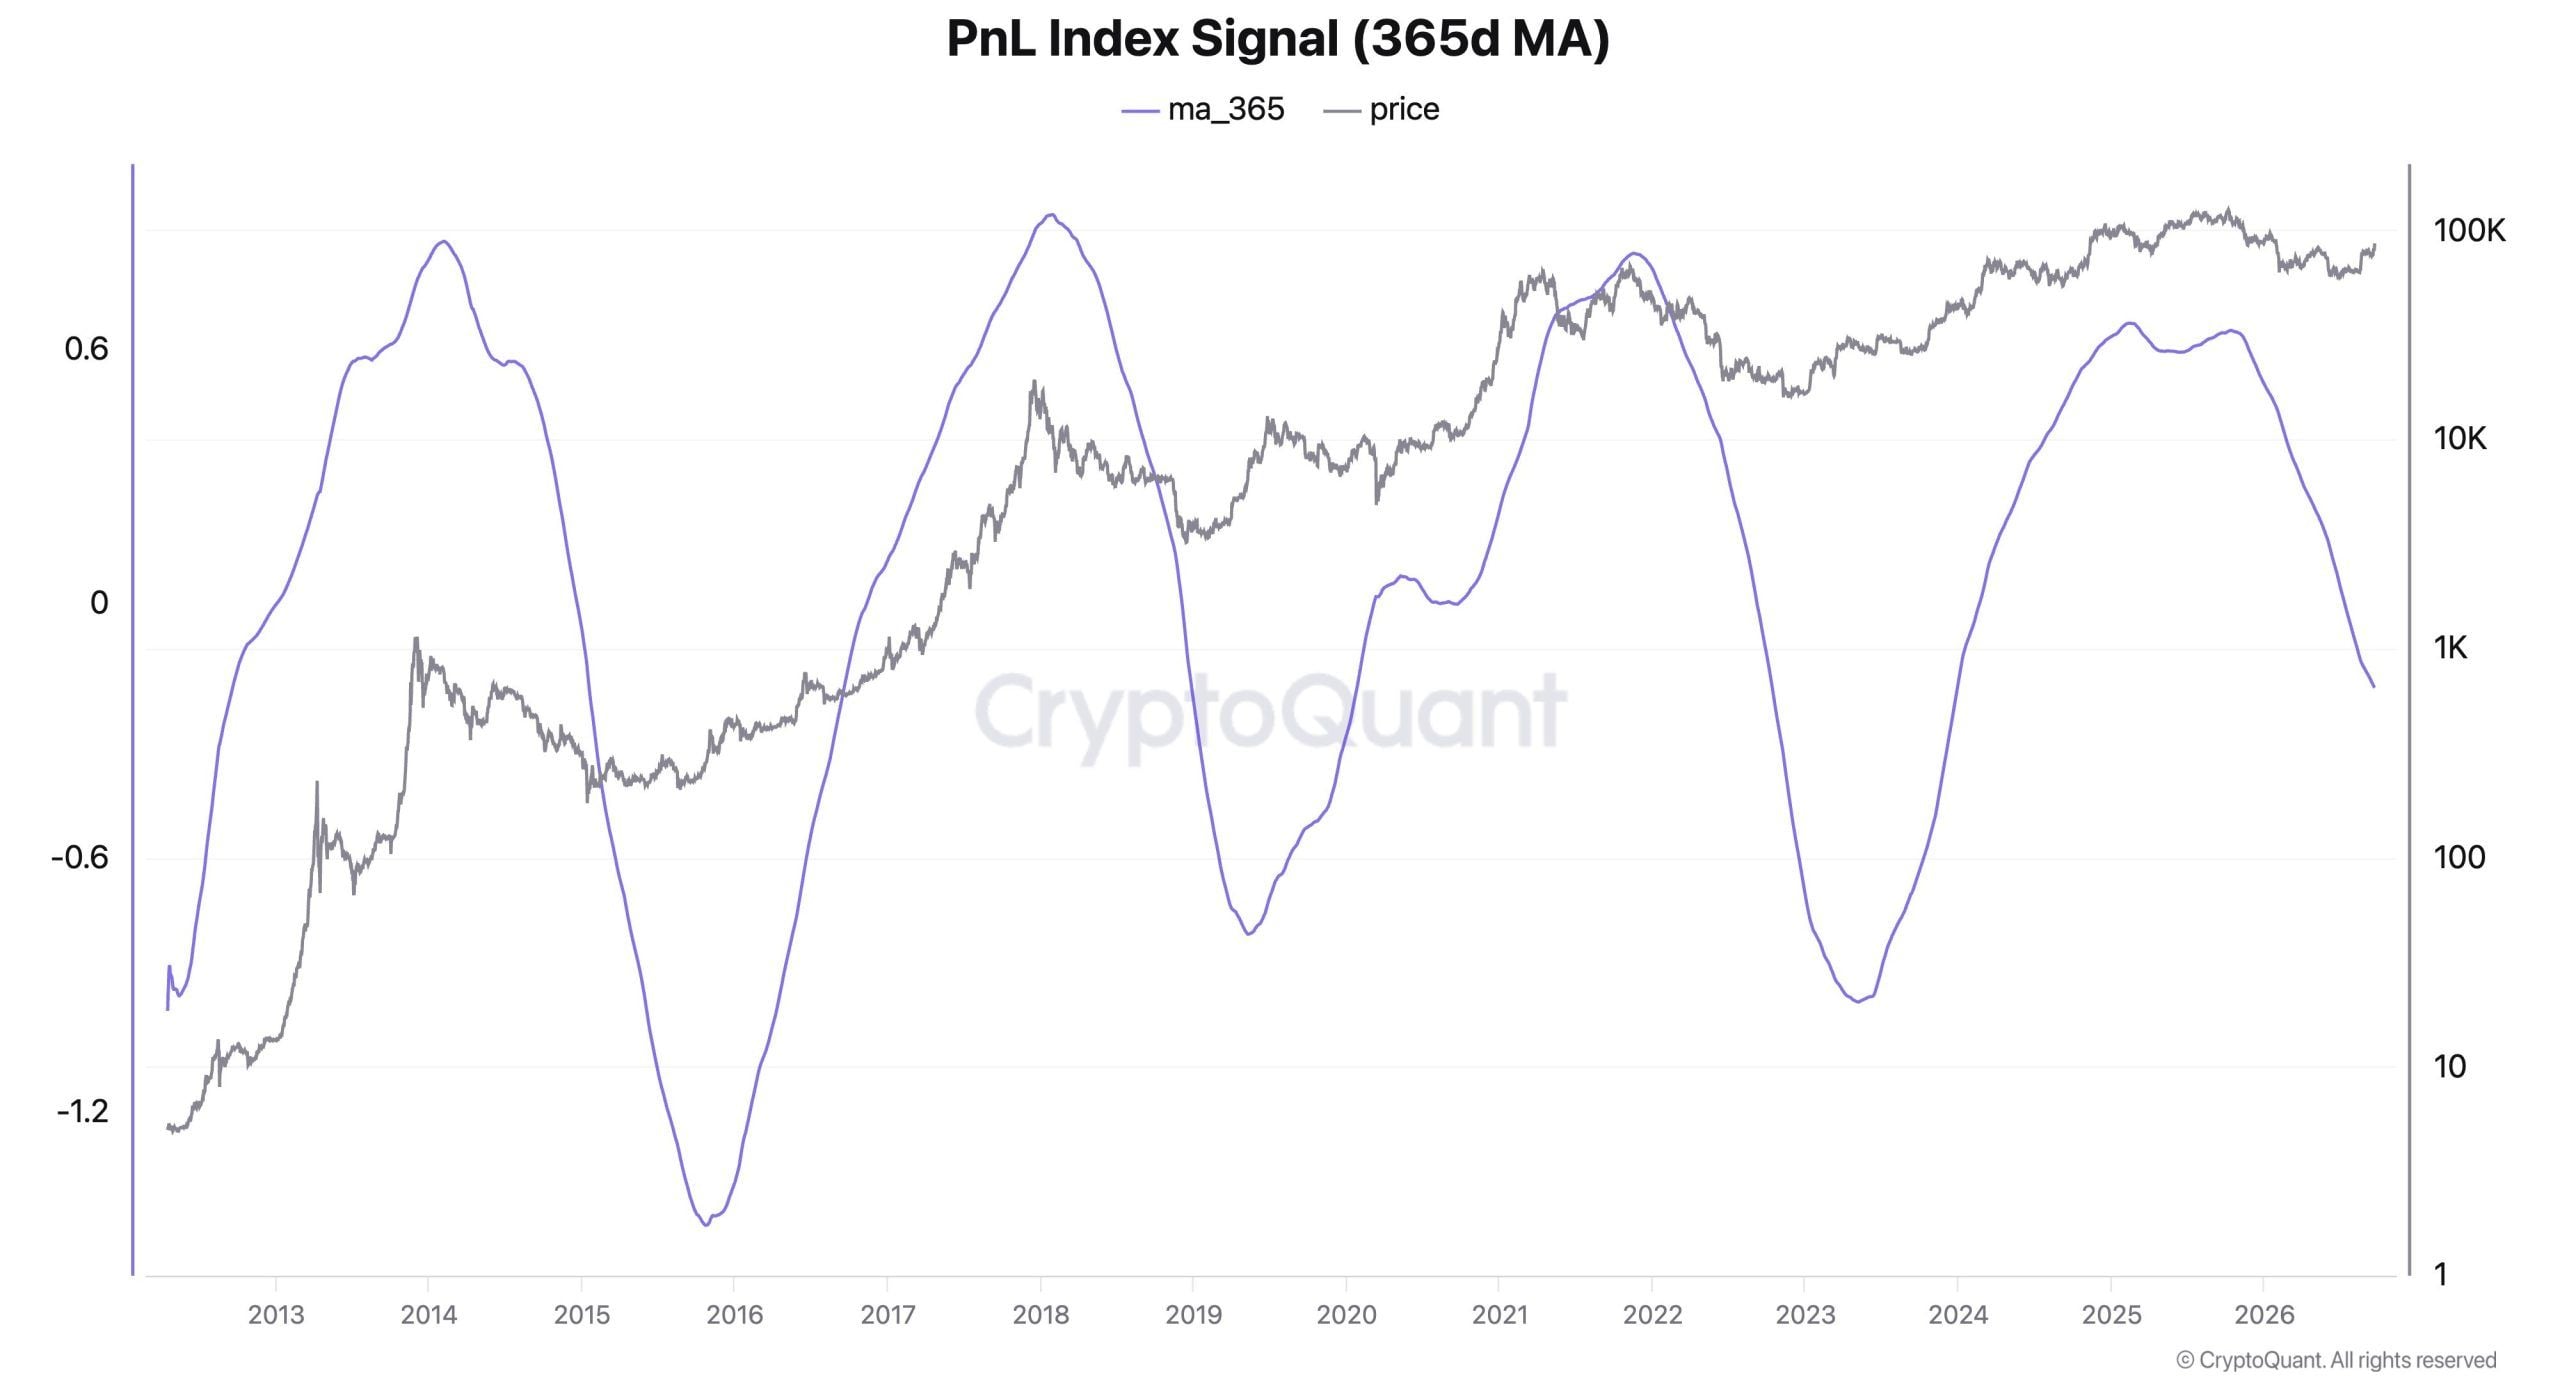
הערכתו של ג’ו נשענת על מדד רווחיות שלדבריו מציג שיאים פחות קיצוניים ושפלים מחזוריים שהולכים ונעשים עמידים יותר. מדד הרווח-וההפסד, או PnL, עוקב אחר הרווחיות המצרפית של המחזיקים. הוא גם הדגיש תפנית מתפתחת בממוצע הנע ל-365 ימים שלו — מדד איטי יותר שמחליק תנודות קצרות טווח ובדרך כלל מגיב לאחר שתנאי השוק כבר מתחילים להשתנות.
התרשים משווה את מחיר הביטקוין באפור עם הממוצע הנע ל-365 ימים של המדד בסגול. שיאי הרווחיות האחרונים נמוכים יותר משיאי מחזורים קודמים, מה שתומך בטענתו של ג’ו שקיצוניות השוק מתמתנת. עם זאת, הקו הסגול נותר מתחת לאפס ועדיין יורד בקצה הימני של התרשים.
האנליסט דיווח שביטקוין נשאר מעל בסיס העלות הממוצע onchain של המחזיקים אפילו בשפל של המחזור הזה. הוא ציין את יחס שווי-שוק לשווי-ממומש, המשווה את שווי השוק לשווי שמבוסס על תנועות ה-onchain האחרונות של המטבעות, שנותר מעל אחד. לפי פרשנותו, חלק מהמשקיעים ספגו הפסדים בעוד שבסיס המחזיקים באופן קולקטיבי נותר מעל עלות הרכישה המוערכת שלו.
לפי Glassnode, התנודתיות הנמוכה היסטורית של ביטקוין קשורה יותר להיצע המחזיקים לטווח ארוך מאשר לגודל השוק. הניתוח שלה מ-8 בספטמבר זיהה את היצע המחזיקים לטווח ארוך כמשתנה ההסבר החזק ביותר מבין אלו שנבדקו, כשהוא מסביר כמעט 19% מהשונות המנוכת-מגמה בתנודתיות. שווי השוק הסביר כ-3% בלבד, מה שממחיש שגודל השוק לבדו מספק הסבר חלקי ליציבות המחיר.
ביקוש מוסדי עשוי לעצב מחדש את מחזורי הביטקוין
ג’ו זיהה עלייה בהון הממומש (realized capitalization), עצירה במכירות מצד מחזיקים גדולים ותיקים, ופוזיציות שוריות משמעותיות בחוזים עתידיים כסימנים תומכים. הוא פירש עלייה בהון הממומש כהון חדש שנכנס לשוק ודיווח שסוחרי חוזים עתידיים גדולים בנו פוזיציות לונג סמוך לתחתית.
הטענה האחרונה שלו באה בעקבות תחזית מוקדמת יותר שלפיה ביקוש מוסדי בינלאומי ונגישות ל-ETF עשויים לעצב את שיא המחזור של ביטקוין. באוגוסט, ג’ו הדגיש שווקים שבהם הגישה להשקעה מפוקחת עדיין מוגבלת. הוא ציפה שזמינות רחבה יותר של קרנות, נזילות עמוקה יותר של סטייבלקוינים, ותשתית פיננסית המשתמשת בנכסים מתוּקננים יתמכו בהשתתפות מעבר לארצות הברית.
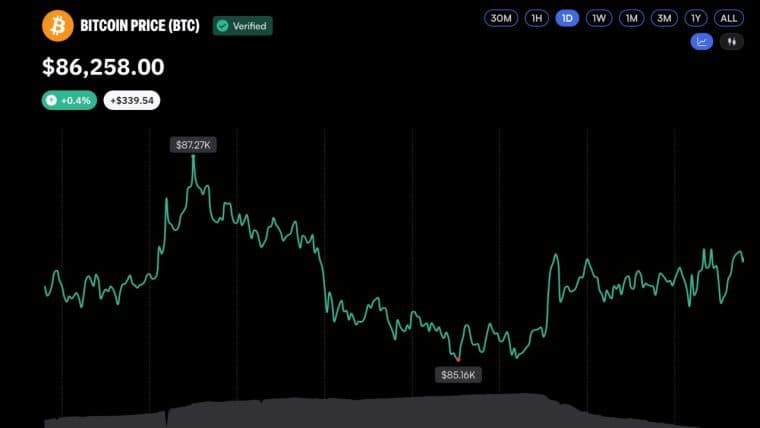
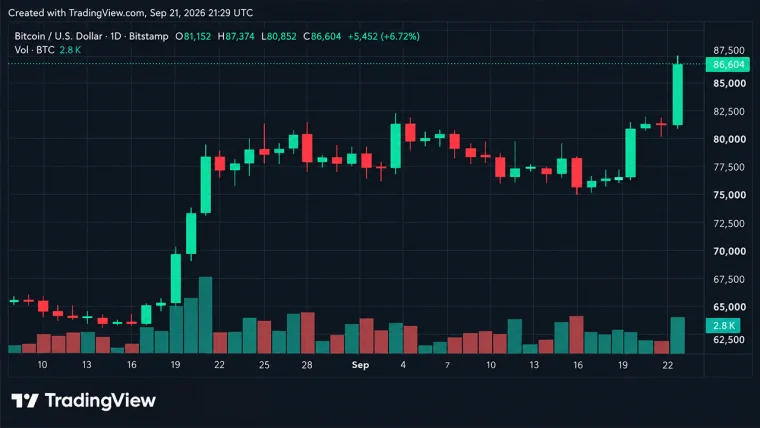
נתוני ארנקים עדכניים מספקים זווית נוספת לשינויים בבעלות, כאשר שתי קבוצות של מחזיקים קטנים הצטמצמו ב-69,494 כתובות לפני התאוששות הביטקוין מעל 85,000 דולר. Santiment קישרה את ההתכווצות ביולי-אוגוסט לכניעה (capitulation). הנתונים הללו מתארים שינויים בקטגוריות יתרות של כתובות, ולא קובעים שמספר מקביל של משקיעים יחידים עזבו את ביטקוין.
ג’ו העיר:
“ויתור על הפרבולה של 10x פירושו גם ויתור על הקריסה של 80%, וזה בדיוק מה שמזמין הון סבלני, ארוך-אופק, במקום כסף חם.”
תנודתיות נמוכה יותר, מהירות והיקף השינויים במחיר, היא מרכזית לטענתו ארוכת הטווח של ג’ו לגבי אימוץ. התזה הרחבה שלו חורגת מתשואות: יציבות גדולה יותר עשויה בסופו של דבר להפוך את ביטקוין למעשי יותר לשימוש ככסף.

מאמר זה תורגם מאנגלית באמצעות בינה מלאכותית. הגרסה המקורית באנגלית היא המקור הקובע; תרגומים אוטומטיים עשויים להכיל אי-דיוקים, במיוחד במונחים משפטיים ורגולטוריים.