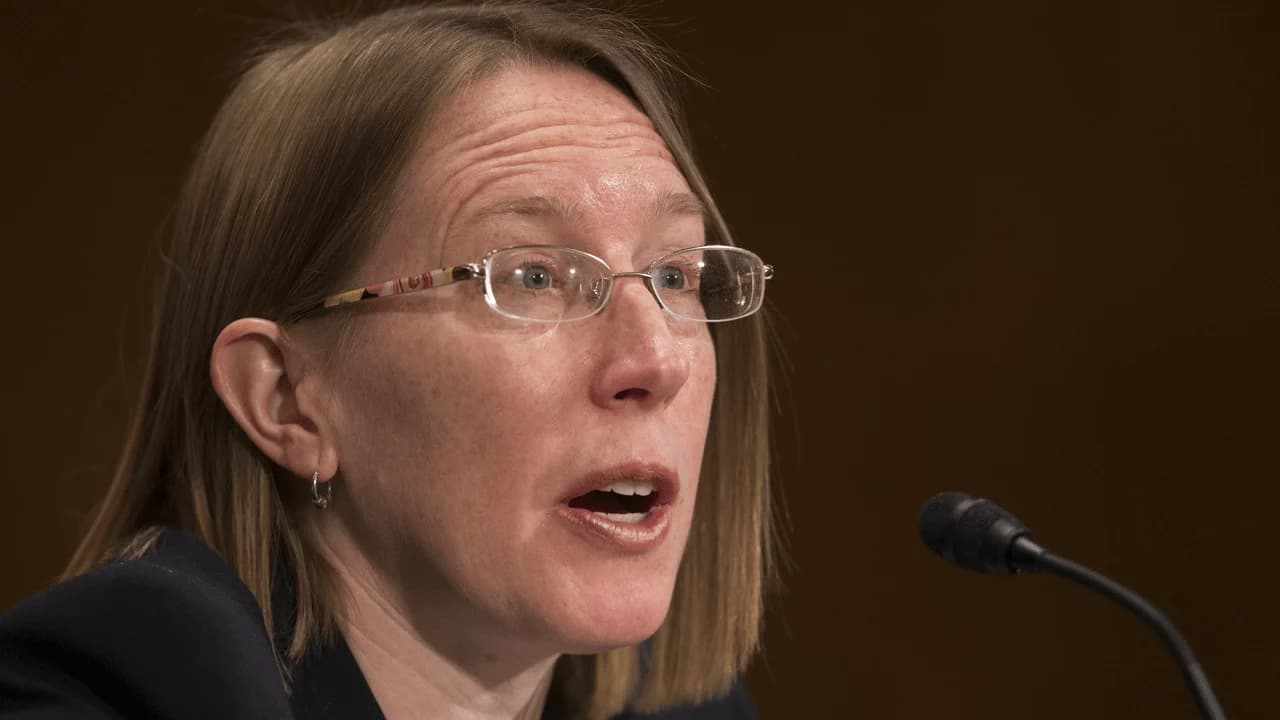
Hester Peirce, commissaire sortante de la SEC, a appelé à une refonte des cadres traditionnels de surveillance financière, estimant que la collecte obligatoire et continue de données à caractère personnel est coûteuse et largement inefficace pour détecter les criminels.
Hester Peirce, membre de la SEC, souhaite recourir aux preuves à divulgation nulle de connaissance pour améliorer le système de vérification de l'identité des clients (KYC)
ÉCRIT PAR
PARTAGER
Points clés
- La commissaire de la SEC, Hester Peirce, a préconisé de remplacer la surveillance reposant à 100 % sur les données par des preuves à divulgation nulle de connaissance.
- Un expert de la World Foundation souligne que les preuves à divulgation nulle de connaissance éliminent les bases de données centralisées qui sont la cible de la majorité des piratages.
- La SEC doit désormais mettre en place un « bac à sable » réglementaire permettant aux institutions de tester des circuits d’identité à connaissance zéro.
Repenser les cadres KYC traditionnels
Hester Peirce, commissaire sortante de la Securities and Exchange Commission (SEC), a appelé à une refonte du cadre de surveillance financière du gouvernement américain. S'exprimant lors d'un événement organisé par la Securities Industry and Financial Markets Association (SIFMA), Mme Peirce a préconisé de remplacer les obligations de conformité gourmandes en données par des preuves à divulgation nulle de connaissance (ZK) et des identifiants basés sur des attributs.
Mme Peirce a remis en cause les principes fondamentaux des cadres traditionnels de « Know Your Customer » (KYC) et de lutte contre le blanchiment d’argent (AML), qui obligent les institutions à collecter en permanence des données à caractère personnel. Elle a averti que les règles actuelles risquaient de transformer l’infrastructure financière en un « panoptique » réglementaire, piloté par des maximalistes des données qui partent de l’hypothèse erronée selon laquelle la collecte d’un plus grand volume de données améliore l’intégrité du marché.
« Nous construisons des meules de foin de données toujours plus grandes en partant du principe que nous y trouverons une ou deux aiguilles », a déclaré Mme Peirce, dont le message a trouvé un écho auprès des défenseurs de la vie privée. « Or, plus la meule de foin est grande, plus il est difficile d’y trouver les aiguilles. »
Chaque donnée confidentielle, qu’elle soit commerciale ou personnelle, recueillie engendre des risques importants de mauvaise gestion ou de violation de données, imposant des coûts considérables tant aux institutions soumises à la réglementation qu’aux citoyens américains lambda.
Bien qu’elle n’ait pas encore été largement adoptée par les gouvernements et les organismes de régulation, la technologie ZK pourrait potentiellement réduire la collecte inutile de données tout en préservant et en renforçant la transparence des registres de transactions sous-jacents, selon Mme Peirce. L’appel de la commissaire de la SEC est soutenu par Remco Bloemen, responsable de la blockchain chez World Foundation, qui considère lui aussi que cette technologie peut fonctionner à grande échelle.
M. Bloemen a déclaré à Bitcoin.com News que les preuves à divulgation nulle de connaissance pourraient, de manière réaliste, remplacer une partie importante des règles traditionnelles en matière de KYC et de lutte contre le blanchiment d’argent (AML) en permettant aux institutions de vérifier des critères de conformité ou de non-conformité sans accéder aux données personnelles sous-jacentes. Le principal défi consiste toutefois à traduire chaque vérification en un circuit précis et calculable, incluant des définitions claires pour des questions complexes telles que les pseudonymes dans le filtrage des sanctions ou les preuves acceptables de revenus et d’actifs.
Des « bacs à sable » réglementaires sont nécessaires pour l’adoption par le secteur
Bien que les défis techniques sous-jacents soient en grande partie résolus, une adoption à plus grande échelle nécessiterait des définitions normalisées et légalement reconnues, ainsi que des sources de données fiables. La vérification de l’âge en conditions réelles a déjà démontré que le modèle peut fonctionner dans la pratique. «Pour que cette technologie soit largement adoptée, à mon avis, l’élément manquant le plus important est un bac à sable réglementaire clairement défini où les institutions pourraient expérimenter cette nouvelle technologie en étroite collaboration », a déclaré M. Bloemen. « Les systèmes KYC/AML préservant la vie privée devront faire leurs preuves sur le terrain et une jurisprudence devra s’établir avant qu’une adoption à grande échelle ne soit possible. »
M. Bloemen fait valoir que les systèmes d’identité à connaissance nulle pourraient réduire considérablement les risques liés à la vie privée et à la sécurité en éliminant les bases de données centralisées contenant des informations KYC sensibles, qui constituent la cible principale des violations à grande échelle. Bien qu’il considère que la technologie sous-jacente soit arrivée à maturité, citant son utilisation réussie pour sécuriser des milliards de dollars, M. Bloemen reconnaît que la transition vers un nouveau système introduirait de nouveaux risques que les institutions doivent identifier et gérer.
Par ailleurs, Mme Peirce, qui devrait quitter la SEC avant la fin de l’année, a exhorté la commission et les acteurs du marché à s’orienter vers une vérification basée sur les attributs. Elle a encouragé à permettre aux entités enregistrées de s’appuyer sur une vérification par un tiers afin de réduire les coûts opérationnels et d’atténuer les vulnérabilités informatiques.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.