Le secteur des cryptomonnaies a trouvé un allié inattendu dans sa lutte pour la légalisation des récompenses liées aux stablecoins au sein de l’UE. Quatre autorités financières françaises ont exhorté la Commission européenne à autoriser ces récompenses sous certaines conditions, s’opposant ainsi à la position de la Banque centrale européenne et des banques centrales nationales de l’UE.
MiCA: la France s’oppose à la BCE sur les récompenses des stablecoins
ÉCRIT PAR
PARTAGER
Points clés
- Quatre autorités financières françaises souhaitent que l’UE autorise les récompenses liées aux stablecoins provenant de tiers sous certaines conditions.
- Contrairement aux banques centrales de l’UE, les autorités françaises s’opposent à l’extension de l’interdiction des intérêts sur les stablecoins au staking et aux prêts.
- La Commission européenne doit présenter un rapport sur le MiCA d’ici le 30 juin 2027 et pourrait proposer des modifications.
Dans une réponse conjointe sur la manière de réviser le MiCA, le règlement de l’UE sur les marchés des crypto-actifs, le Trésor français, l’AMF (Autorité des marchés financiers), la Banque de France et l’ACPR — l’autorité de contrôle des banques et des assurances rattachée à la banque centrale — ont exhorté la Commission européenne à autoriser les plateformes de cryptomonnaies et autres tiers à verser des récompenses aux détenteurs de stablecoins sous certaines conditions.
Réglementées, mais pas interdites
Selon les autorités, ces récompenses « devraient être réglementées plutôt qu’interdites purement et simplement, car elles ont de toute façon tendance à se développer ». Le document fait également référence à l’approche adoptée par les États-Unis dans le cadre du GENIUS Act, qui interdit aux émetteurs de verser des intérêts mais n’interdit pas les récompenses versées par des tiers.
Les quatre institutions font valoir qu’une telle rémunération indirecte « réduit le coût de détention des EMT [e-money tokens] et peut ainsi favoriser la disponibilité des services financiers 24 heures sur 24, 7 jours sur 7 ». Elles avertissent également qu’« un cadre européen plus strict que celui de ses principaux concurrents sur ce point pourrait affaiblir la position des EMT libellés en euros ».
Toutefois, les autorités estiment que l’autorisation de verser des récompenses devrait être soumise à quatre conditions. Les plateformes versant des récompenses sous forme de stablecoins devraient faire preuve de transparence envers les détenteurs, éviter de promettre des rendements garantis et s’abstenir de commercialiser ces récompenses comme des produits d’épargne. Elles recommandent également de surveiller l’impact de ces récompenses sur les dépôts bancaires.
Dans la version actuelle de la MiCA, il est interdit tant aux émetteurs de stablecoins (tels que Circle, émetteur de l’USDC) qu’aux plateformes de cryptomonnaies, y compris les bourses, de verser des intérêts sur les stablecoins simplement pour leur détention.
Les autorités françaises, y compris la Banque de France, adoptent donc une position différente de celle du Système européen de banques centrales (SEBC) concernant les récompenses versées par les plateformes. Bitcoin.com News a contacté la Banque de France pour obtenir ses commentaires et mettra à jour cet article si celle-ci répond.
Les banques centrales plaident en faveur d’une interdiction plus large
Dans le même temps, la France continue de considérer que les émetteurs de stablecoins eux-mêmes devraient rester soumis à l’interdiction de verser des intérêts. Elle souhaite également que le staking et les prêts soient réglementés, mais contrairement au SEBC, elle ne demande pas que l’interdiction des intérêts sur les stablecoins soit étendue à ces activités.
Les banques centrales de l’UE, y compris la BCE, qui supervise la politique monétaire dans la zone euro, estiment que l’interdiction prévue par la MiCA concernant les rémunérations versées aux détenteurs de stablecoins doit rester en vigueur. Elles souhaitent également que cette interdiction couvre les avantages indirects, tels que les récompenses, les réductions de frais et certains avantages de fidélité. Les banques centrales ont en outre exhorté les régulateurs à étendre cette interdiction au-delà des services réglementés par la MiCA, notamment l’emprunt, le prêt et le staking d’actifs cryptographiques. Selon les banques centrales nationales et la BCE, « la monnaie électronique est destinée à être utilisée pour effectuer des paiements et non comme un moyen d’épargne ».
Les banques lancent leurs propres stablecoins
Partout dans le monde, les banques commerciales s’opposent aux récompenses liées aux stablecoins, affirmant que ces jetons pourraient détourner des milliers de milliards des dépôts bancaires. Dans le même temps, les banques développent leurs propres stablecoins. HSBC a lancé son premier stablecoin destiné à 3,3 millions d’utilisateurs à Hong Kong, tandis que des dizaines de grandes banques européennes développent un stablecoin commun en euros via le consortium Qivalis.
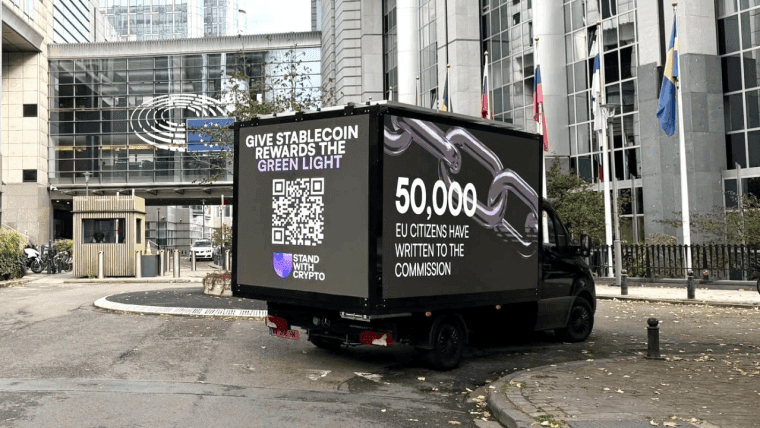
Comme l’a rapporté Bitcoin.com News, un groupe de défense des crypto-actifs a récemment indiqué que plus de 50 000 citoyens de l’UE avaient envoyé un e-mail à la Commission européenne, l’exhortant à autoriser les stablecoins réglementés à offrir des récompenses à leurs détenteurs et aux plateformes de cryptomonnaies à proposer des avantages tels que des remises en argent, des avantages de fidélité et des réductions de frais.
Dans tous les cas, la bataille autour des stablecoins et des autres dispositions de la MiCA va se poursuivre. La Commission européenne doit présenter un rapport aux législateurs européens sur la MiCA d’ici le 30 juin 2027, et pourrait alors proposer des modifications à la législation.
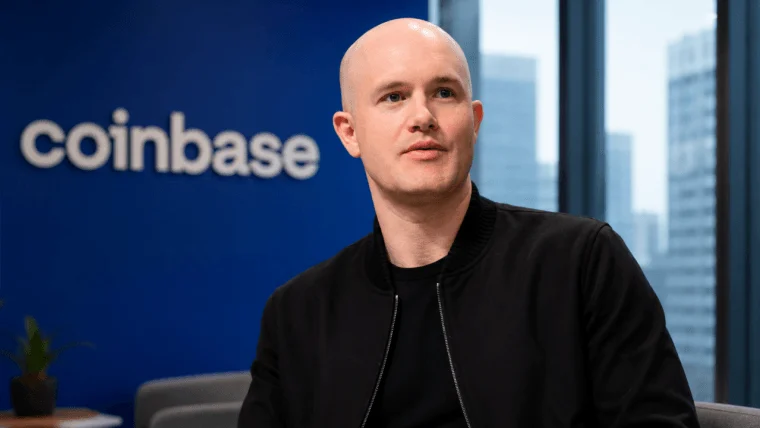
Brian Armstrong estime que les récompenses en USDC ne devraient pas être considérées comme des intérêts sur des dépôts bancaires, arguant que les stablecoins sont différents.
Lire: Brian Armstrong, PDG de Coinbase, défie les banques alors que la bataille autour des récompenses liées aux stablecoins s'intensifie

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.