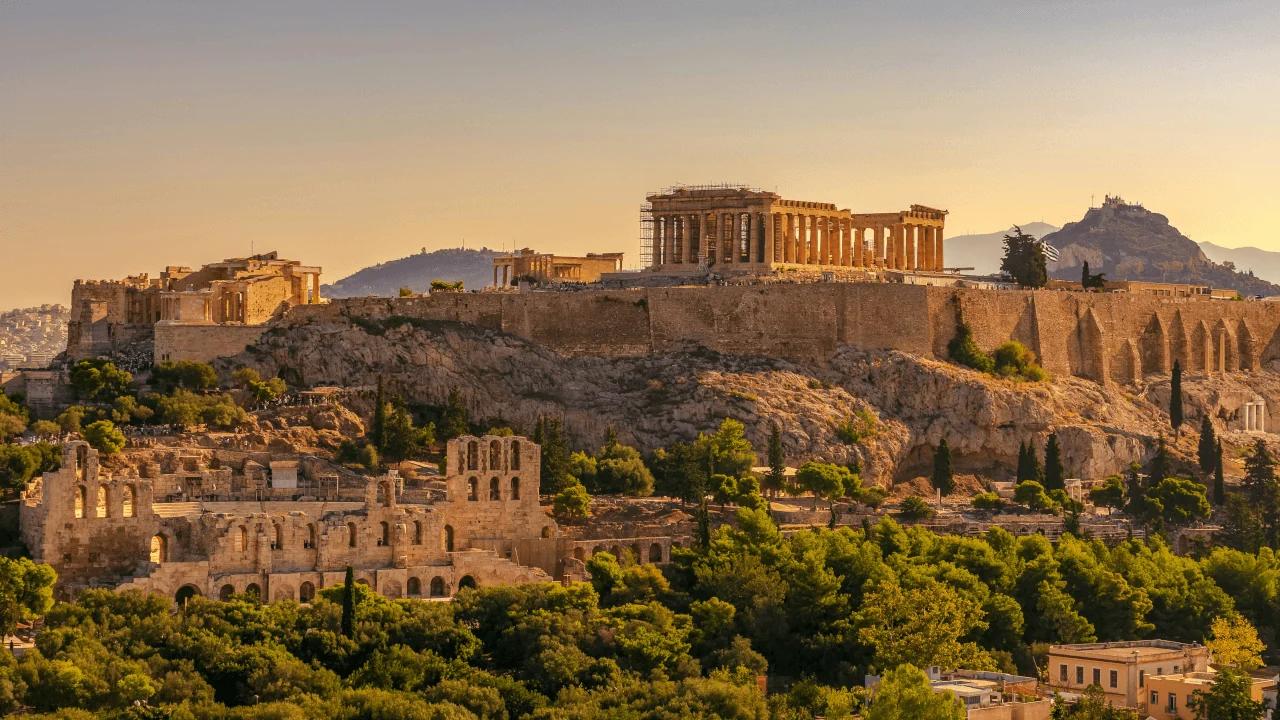
Le Parlement grec a approuvé un cadre fiscal global sur les cryptomonnaies qui prévoit un impôt de 10 % sur les plus-values et un impôt distinct de 15 % sur les revenus issus du staking, des prêts et de la finance décentralisée (DeFi), marquant ainsi la première approche globale du pays en matière d'imposition des actifs numériques.
Grèce: impôt 10% sur plus-values crypto, taxe 15% sur staking/DeFi
ÉCRIT PAR

PARTAGER
Points clés
- La Grèce a approuvé un impôt de 10 % sur les plus-values annuelles liées aux cryptomonnaies supérieures à 500 €, applicable à compter du 1er janvier 2027, les pertes pouvant être reportées sur les cinq années suivantes.
- Les revenus issus du staking, des prêts de cryptomonnaies et de la DeFi seront soumis à un impôt sur le revenu distinct de 15 %, tandis que les héritages et donations de cryptomonnaies bénéficieront d’un traitement fiscal clarifié.
- Les investisseurs disposeront d’un délai de 12 mois pour déclarer volontairement les plus-values en cryptomonnaies non déclarées auparavant, sans pénalités ni intérêts, tandis que les régulateurs s’efforcent de clarifier le traitement des échanges de cryptomonnaies entre elles.
La Grèce adopte une loi sur la fiscalité des cryptomonnaies
La législation, approuvée jeudi 5 novembre, entrera en vigueur le 1er janvier 2027 et établit de nouvelles obligations de déclaration, des exonérations et des dispositions permettant aux investisseurs de déclarer sans pénalité les plus-values en cryptomonnaies non déclarées auparavant.
En vertu des nouvelles règles, les particuliers paieront un impôt de 10 % sur les plus-values nettes annuelles en cryptomonnaies supérieures à 500 € (environ 560 $). Les plus-values inférieures à ce seuil sont exonérées, mais dès que la limite est dépassée, la totalité de la plus-value imposable est soumise à l’impôt, et non plus uniquement la partie supérieure à 500 €.
Cette taxe s’applique aux bénéfices provenant de la vente de cryptomonnaies contre des devises traditionnelles, ainsi qu’à l’utilisation d’actifs numériques pour l’achat de biens et de services. L’apport de cryptomonnaies au capital d’une société constitue également un transfert imposable en vertu de l’article 48 de la législation.
Les investisseurs qui subissent des pertes nettes annuelles liées aux cryptomonnaies supérieures à 500 € peuvent reporter ces pertes sur les cinq années suivantes, afin de les imputer sur de futures plus-values réalisées sur des cryptomonnaies.
La législation prévoit également un traitement fiscal distinct pour les revenus liés aux cryptomonnaies générés par le staking, les prêts et les activités DeFi. L’article 47 classe les revenus issus des prêts en cryptomonnaies, de la fourniture de liquidités, du yield farming et de la participation à la validation des transactions sur la blockchain comme des revenus d’intérêts, les soumettant ainsi au taux d’imposition grec de 15 %.
Lorsque ces revenus sont versés en cryptomonnaie plutôt qu’en espèces, leur valeur imposable est déterminée à partir du prix de l’actif libellé en euros au moment de la transaction.
Une autre disposition importante accorde aux investisseurs en cryptomonnaies un délai de 12 mois pour déclarer volontairement les plus-values et les revenus liés aux cryptomonnaies éligibles perçus avant l’entrée en vigueur des nouvelles règles. Les contribuables qui y participent peuvent éviter les pénalités et les intérêts de retard, à condition de s’acquitter des impôts dus dans les 60 jours suivant le dépôt de leur déclaration.
La législation clarifie également le traitement des avoirs en cryptomonnaies reçus par héritage, donation ou transfert parental, en établissant des règles d’évaluation basées sur les cours pratiqués par des plateformes de négociation reconnues. Les ventes de cryptomonnaies sont en outre exonérées de la taxe grecque sur les transactions numériques. Toutefois, une incertitude subsiste quant à savoir si l’échange d’une cryptomonnaie contre une autre entraînera l’imposition des plus-values. Alors que le ministère grec des Finances a indiqué que les échanges de cryptomonnaies entre elles ne seraient pas imposables, le Service scientifique du Parlement grec a averti que la formulation de la législation pourrait potentiellement englober de telles transactions. Des directives réglementaires supplémentaires devraient clarifier le fonctionnement de ces règles.
« De nouvelles directives d’application seront publiées dans les semaines à venir ; elles définiront également les règles en matière de transparence et d’audit », a déclaré à Reuters un haut responsable du ministère des Finances. Ce responsable a précisé que le gouvernement ne pouvait pas estimer de manière fiable le montant des recettes que ces nouvelles taxes généreraient, car la plupart des investisseurs grecs en cryptomonnaies utilisent des plateformes de trading étrangères, ce qui rend le marché national difficile à évaluer.
Ces changements interviennent alors que les pays européens continuent de développer différentes approches en matière de fiscalité des cryptomonnaies. Contrairement au cadre de plus en plus harmonisé de l’Union européenne en matière de réglementation des actifs numériques, les États membres conservent la responsabilité d’établir leurs propres politiques fiscales.
Selon Reuters, les taux d’imposition des cryptomonnaies dans les pays européens varient entre environ 8 % et 30 %, la plupart des juridictions se concentrant principalement sur les plus-values.
Le Trésor américain et la Fed retirent une proposition visant à étendre la collecte d'informations aux virements internationaux en cryptomonnaies d'un montant aussi faible que 250 dollars.
Lire: Treasury et Fed abandonnent le suivi des petits transferts de cryptos

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARAndrew Hayward
Andrew est le rédacteur en chef de Bitcoin.com News.