Les preuves montrant que les banques restreignent leurs services aux utilisateurs d'actifs cryptographiques ne cessent de s'accumuler des deux côtés de l'Atlantique. Un nouveau rapport met en lumière les difficultés rencontrées par les clients britanniques auprès de certaines banques.
Les banques britanniques submergées de plaintes d'utilisateurs de cryptomonnaies, notamment Lloyds et Barclays
ÉCRIT PAR

PARTAGER
Points clés
- Les utilisateurs d’actifs cryptographiques britanniques ont déposé plus de 10 000 plaintes concernant des restrictions bancaires en trois mois, Lloyds, Barclays et NatWest arrivant en tête de liste.
- Certaines banques plafonnent les virements en cryptomonnaies, tandis que d’autres les interdisent purement et simplement ou ne disposent pas de politiques claires.
- Stand With Crypto exhorte les banques à adopter des contrôles au cas par cas et les régulateurs à clarifier leurs obligations.
Plus tôt cette année, Stand With Crypto au Royaume-Uni (SWC), un groupe de pression britannique spécialisé dans les crypto-actifs, a mis à la disposition des utilisateurs de bitcoins et d’autres cryptomonnaies un outil leur permettant de déposer des plaintes contre leurs banques pour avoir bloqué ou limité les transferts d’argent vers des plateformes de crypto-actifs enregistrées au Royaume-Uni.
Plus de 10 000 plaintes en 90 jours
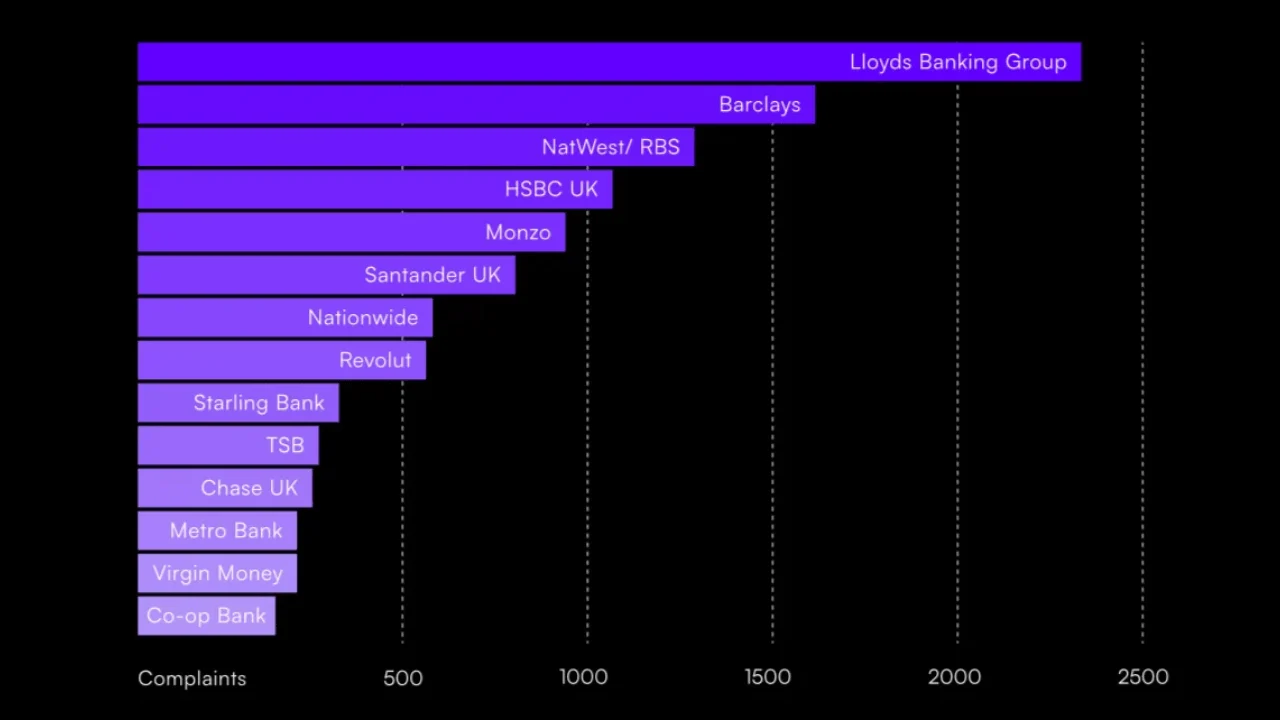
Selon SWC, 9 803 personnes ont déposé plus de 10 000 plaintes entre mai et août 2026. C'est le Lloyds Banking Group qui a reçu le plus grand nombre de plaintes, avec 2 297. Barclays arrive en deuxième position avec 1 569 plaintes, tandis que le NatWest Group, qui comprend la Royal Bank of Scotland, occupe la troisième place avec 1 278 plaintes.
Ces groupes font partie des plus grands groupes bancaires du Royaume-Uni et comptent parmi les plus importantes bases de clientèle, ce qui pourrait expliquer pourquoi ils ont reçu le plus grand nombre de plaintes. Par ailleurs, Virgin Money a reçu 103 plaintes et The Co-operative Bank 76, ce qui représente environ 1 % chacune du total. Cela ne signifie toutefois pas qu’elles soient les banques les plus favorables aux cryptomonnaies au Royaume-Uni, car toutes deux interdisent totalement les transferts d’actifs cryptographiques. Même Revolut, qui propose à ses clients diverses fonctionnalités liées aux actifs cryptographiques, a reçu plus de 500 plaintes.
Interdiction des cryptomonnaies, plafonds de transfert ou absence de politique
Au cours de la campagne, les participants pouvaient sélectionner leur banque et le type de restriction auquel ils étaient confrontés, tout en ajoutant des détails sur leur situation spécifique.
On ignore comment ces réclamations ont été résolues, les banques ayant traité directement avec leurs clients. « Mais des défenseurs sont revenus vers Stand With Crypto pour leur raconter leur parcours ; nous savons donc que les banques ont engagé le dialogue avec eux à ce sujet », a déclaré SWC à Bitcoin.com News.
L’organisation a également identifié trois approches adoptées par les banques britanniques en matière de transferts d’actifs cryptographiques : le blocage de tous les transferts, l’imposition de limites ou l’absence totale de politique, comme c’est le cas chez Revolut et Lloyds. Par exemple, Barclays et HSBC UK autorisent 2 500 £ par transaction et 10 000 £ par période de 30 jours, tandis que Monzo plafonne les transferts à 5 000 £ par période de 30 jours.

Contrôles au cas par cas et plus de clarté
Ce rapport comporte toutefois certaines limites. Par exemple, il ne tient pas compte des différences de taille entre les banques et n’explique pas pourquoi certains virements ont été bloqués. Il indique néanmoins que des milliers d’utilisateurs d’actifs cryptographiques au Royaume-Uni rencontrent des difficultés pour effectuer des virements vers des plateformes réglementées.
Comme l’a souligné SWC, les politiques publiées n’offrent aucune garantie, car les banques peuvent toujours bloquer ou retarder les virements. Cela limite la capacité des clients à se tourner vers une banque plus ouverte aux cryptomonnaies.
« Le choix des consommateurs ne peut fonctionner efficacement lorsque ceux-ci ne savent pas entre quoi ils choisissent », a déclaré le groupe de pression, qui compte parmi ses partenaires les géants des cryptomonnaies Coinbase, Gemini et Blockchain.com.
L’organisation a appelé les banques à adopter « des contrôles adaptés au risque et au cas par cas, plutôt que des blocages sectoriels généralisés », et a exhorté la Financial Conduct Authority et le Trésor à « préciser que les blocages à l’échelle du secteur ne constituent pas une interprétation proportionnée des obligations réglementaires ».
Discrimination systémique
Un autre rapport a mis en évidence le caractère systémique des restrictions bancaires au Royaume-Uni. En janvier 2026, le UK Cryptoasset Business Council a indiqué que, selon son enquête, 40 % des transactions vers des plateformes d’échange de cryptomonnaies étaient soit bloquées, soit retardées par les banques.
Comme indiqué en juillet, les législateurs britanniques ont entamé une enquête visant à déterminer si les banques imposaient des restrictions excessives aux entreprises du secteur des crypto-actifs. En août, ils ont demandé aux grandes banques si le futur cadre réglementaire national en matière de crypto-actifs modifierait leur manière de traiter les entreprises réglementées de ce secteur.
Le rapport du SWC fait suite à un rapport du Bureau du contrôleur de la monnaie (OCC) américain qui avait révélé que neuf grandes banques américaines appliquaient des politiques susceptibles de restreindre les services financiers en fonction des convictions politiques, des appartenances religieuses ou d’activités commerciales licites. Le secteur des crypto-actifs était également concerné.
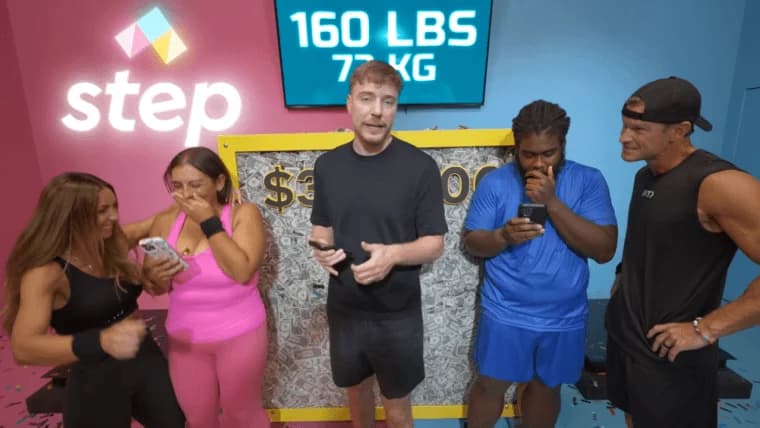
MrBeast fait la promotion de Step, une application bancaire ne proposant aucune fonctionnalité liée aux cryptomonnaies, quelques mois après que Bitmine, géant de la gestion de trésorerie en ETH, ait investi 200 millions de dollars dans Beast Industries.
Lire: L'appli bancaire de MrBeast ignore les cryptomonnaies

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.