Robert Kiyosaki affirme que la différence entre travailler pour gagner son salaire et se constituer un patrimoine réside dans trois types de revenus : les revenus du travail, les revenus de portefeuille et les revenus passifs. Dans son dernier article, il avance également des affirmations générales en matière fiscale qui dépendent de la manière dont ces revenus sont générés.
Robert Kiyosaki cite trois types de revenus qui distinguent les riches des pauvres
ÉCRIT PAR

PARTAGER
Points clés à retenir
- Kiyosaki classe les revenus en trois catégories : les revenus du travail, les revenus de portefeuille et les revenus passifs.
- Il associe les salaires aux personnes pauvres et les revenus passifs aux personnes riches.
- Le traitement fiscal aux États-Unis dépend de l’activité et du type de revenu concerné.
Les trois types de revenus, selon Kiyosaki
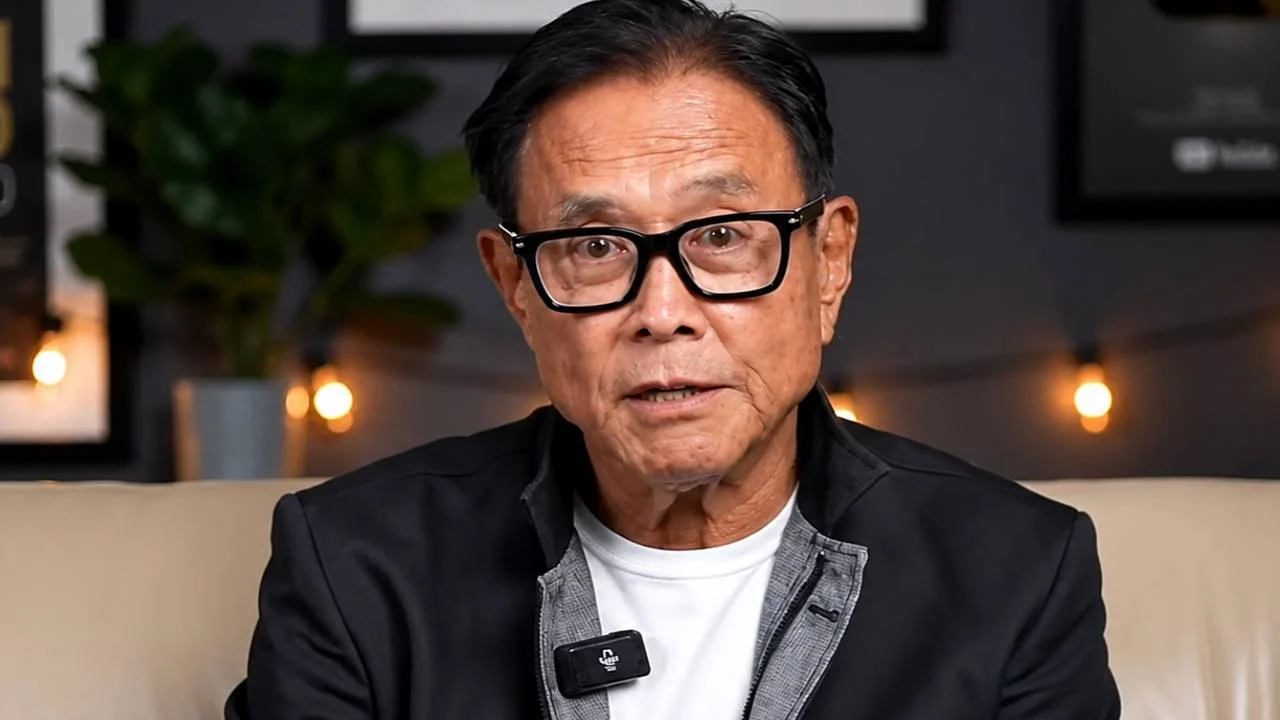
Un salaire, un rendement d'investissement et les revenus d'une entreprise peuvent avoir des conséquences fiscales différentes pour la personne qui les perçoit. Dans un article publié le 23 septembre sur X, Robert Kiyosaki, auteur de « Rich Dad Poor Dad », a utilisé les notions de revenus du travail, de revenus de portefeuille et de revenus passifs pour décrire ce qu'il considère comme la ligne de démarcation entre les pauvres, la classe moyenne et les riches.
Kiyosaki a associé les revenus du travail aux salaires perçus dans le cadre d’un emploi et les revenus de portefeuille aux placements détenus par de nombreux épargnants de la classe moyenne. Il a décrit les revenus passifs comme de l’argent qui rentre sans avoir à travailler. Ces trois catégories viennent étayer son argument plus général selon lequel apprendre le langage de l’argent peut changer la façon dont les gens perçoivent le travail et la richesse. Kiyosaki a écrit :
« Étudiez, apprenez le langage de l’argent, car la meilleure nouvelle, c’est que les mots sont GRATUITS. »
Sa référence aux plans 401(k) et aux comptes de retraite individuels fait suite à des remarques antérieures remettant en question les plans de retraite fortement axés sur les actions. Dans son dernier billet, il classe les épargnants qui utilisent ces comptes dans sa catégorie des revenus de portefeuille. Un compte de retraite est toutefois un moyen de détenir des placements ; le compte en lui-même ne constitue pas un type de revenu distinct.
Pourquoi ses affirmations fiscales doivent être nuancées
Kiyosaki a affirmé que les revenus du travail sont souvent imposés le plus lourdement et que les revenus passifs sont souvent imposés à un taux nul. Selon les règles de l’IRS relatives aux activités passives, celles-ci concernent généralement une entreprise à laquelle le contribuable ne participe pas de manière significative ou une activité de location. L’IRS considère généralement les intérêts, les dividendes et les plus-values sur les placements comme des revenus de portefeuille au sens de ces règles, même lorsque l’investisseur n’effectue aucun travail quotidien pour les percevoir. La situation fiscale dépend également de la transaction, des déductions et de la situation particulière du contribuable. Les revenus d’investissement et les revenus provenant d’activités passives peuvent être imposables ; certains contribuables à revenus élevés peuvent être redevables d’un impôt supplémentaire sur le revenu net d’investissement. L’affirmation de Kiyosaki selon laquelle les revenus passifs sont souvent imposés à un taux nul reflète son point de vue, et non une règle fiscale générale aux États-Unis.
Les plans d’épargne-retraite ajoutent une distinction supplémentaire à sa comparaison. L’argent retiré d’un plan 401(k) traditionnel est généralement imposable, sauf s’il fait l’objet d’un transfert, tandis que les distributions Roth éligibles peuvent bénéficier d’un traitement différent. Les règles de l’IRS relatives aux distributions de retraite ne permettent donc pas d’appliquer un taux d’imposition unique à tous les placements 401(k) ou IRA.
Comment ce cadre s’applique-t-il à ses investissements ?
Kiyosaki a depuis longtemps établi un lien entre sa préférence pour les biens immobiliers générateurs de revenus et les idées financières exposées dans ses livres. Lors d’une intervention dans le podcast « Get Rich Education », il a évoqué ses biens immobiliers financés par l’endettement et a décrit l’emprunt comme faisant partie intégrante de sa stratégie d’investissement. Un bien immobilier peut générer des loyers, mais le montant que le propriétaire conserve dépend des dépenses, des coûts de financement et des impôts applicables.
En novembre dernier, il a établi une distinction similaire entre la détention d’un actif et la recherche de flux de trésorerie récurrents. Après avoir décrit la vente de bitcoins, Kiyosaki a exposé son intention d’investir le produit de cette vente dans des centres chirurgicaux et une entreprise de panneaux publicitaires. Il a estimé que ces investissements généreraient un revenu mensuel, présentant cette initiative comme un exemple de son approche plutôt que comme un rendement avéré.
Cette distinction s’applique également aux cryptomonnaies : recevoir des tokens à titre de rémunération ou de récompense et réaliser une plus-value lors de la vente d’un investissement peuvent entraîner des traitements fiscaux différents. La différence entre les revenus liés aux cryptomonnaies et les plus-values illustre pourquoi le nom d’un actif ne suffit pas à lui seul à déterminer laquelle des trois catégories de Kiyosaki s’applique.


Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.