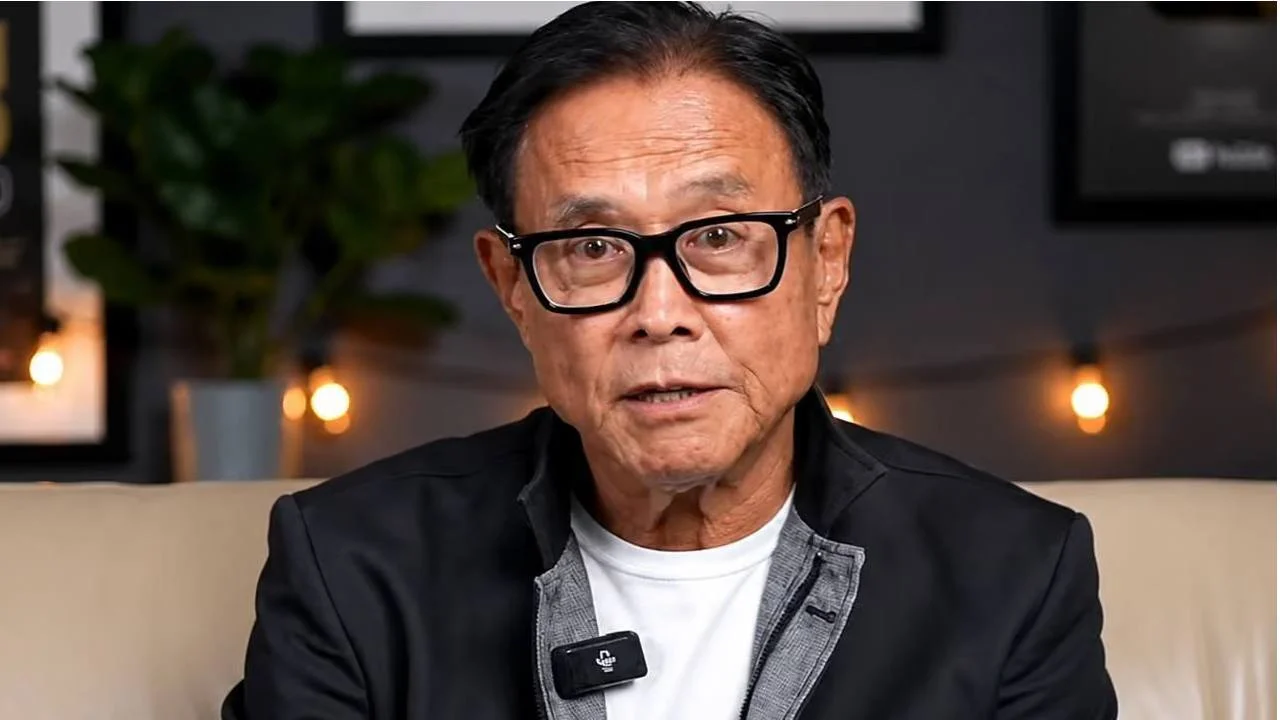
Robert Kiyosaki affirme que tout perdre s'est avéré bénéfique lorsque les erreurs se sont transformées en leçons plutôt qu'en amertume durable. Le récit qu'il fait de ses revers successifs met en évidence à quel point une richesse soudaine peut disparaître à cause de l'ego ou d'une confiance mal placée.
Robert Kiyosaki affirme avoir tout perdu… et que c'était une bonne chose
ÉCRIT PAR
PARTAGER
Points clés à retenir
- Kiyosaki identifie l’ego et les personnes malhonnêtes comme des risques pour une richesse soudaine.
- Il décrit avoir connu les cinq problèmes financiers initiaux.
- Il considère que tout perdre est une bonne chose si cela devient une leçon de vie.
Pourquoi Kiyosaki considérait que tout perdre était bénéfique
Tout perdre lui a donné l’occasion de développer un meilleur jugement financier, a expliqué Robert Kiyosaki, auteur de « Rich Dad Poor Dad », dans une déclaration publiée le 16 octobre sur X. Il a rendu hommage à son « père riche » qui lui a appris à transformer les revers en leçons de vie et à devenir plus avisé financièrement au lieu de nourrir de l’amertume.
Revenant sur les leçons tirées de sa perte totale, Kiyosaki a écrit :
« J’ai moi aussi vécu cela, à plusieurs reprises. La bonne nouvelle, c’est que tout perdre a été une bonne chose pour moi. »
Il a présenté cet avantage comme étant subordonné à la reconnaissance d’une erreur et à la capacité d’en tirer des leçons, plaçant ainsi la réaction face à l’échec au cœur de son récit.
Sa critique des établissements scolaires s’inscrit dans cette logique : il accuse le système éducatif de punir les erreurs au lieu d’apprendre aux gens à les analyser. Il affirme que la peur de l’erreur ou l’incapacité à tirer les leçons de ses décisions passées peuvent contribuer à la pauvreté. Kiyosaki ajoute : « Les êtres humains sont faits pour commettre des erreurs, apprendre et devenir plus avisés. »
Tout le monde a des problèmes d’argent, y compris les riches
Tout le monde a des problèmes d’argent, a affirmé Kiyosaki dans sa liste en cinq points des défis financiers, également publiée le 16 octobre. Il s’agit de ne pas en avoir, de gagner trop peu, de dépenser plus que ce que l’on gagne, de manquer de fonds pour l’avenir et d’en avoir trop. Il a déclaré :
« J’ai connu ces cinq problèmes. »
Le célèbre auteur a affirmé que la résolution des quatre premiers problèmes lui avait enseigné des leçons qui l’ont confronté à un problème différent : avoir trop d’argent.
Dans la suite de son propos, il a présenté un sixième problème : passer d’une richesse soudaine à la ruine, une transition qu’il associait à des egos surdimensionnés ou à des personnes malhonnêtes ayant accès aux actifs. Les sportifs professionnels, les stars de cinéma, les gagnants de loterie et les héritiers figuraient parmi ses exemples. Il a cité les gestionnaires, les comptables, les avocats et les proches comme sources potentielles de malhonnêteté.
S’entraîner à prendre des décisions avec de l’argent fictif : tel était l’objectif que Kiyosaki a donné pour la création du jeu de société Cashflow avec Kim Kiyosaki. Les joueurs achètent des actifs, évaluent des opportunités d’investissement et suivent les conséquences de leurs choix. Son conseil final était le suivant : « Faites des erreurs, apprenez, évoluez et profitez d’une vie plus riche. »
De l’éducation financière à la protection du patrimoine
L’approche de Kiyosaki en matière de reconstruction commence par l’amélioration du jugement financier avant de prendre des risques avec son argent. Évoquant en juillet un plan de reconstruction hypothétique de 10 000 dollars, il a donné la priorité aux connaissances financières, au mentorat et aux compétences génératrices de revenus avant tout achat d’actifs.
Pour les épargnants plus âgés, une perte importante peut également réduire le temps disponible pour se remettre sur pied avant la retraite. Dans son avertissement sur l’épargne-retraite, publié le 27 septembre sur X, il a prédit que de fortes baisses des actions et des obligations pourraient priver certains baby-boomers du temps nécessaire pour reconstituer leur épargne.
Se préparer à des difficultés économiques est une précaution comparable à la souscription d’une assurance automobile, a fait valoir Kiyosaki dans une déclaration du 3 octobre. Il a exposé son approche en matière de préparation financière tout en réitérant sa préférence pour l’or, l’argent et le bitcoin par rapport aux monnaies émises par les gouvernements.
Il privilégie ces actifs comme protection contre la dépréciation monétaire et l’instabilité financière, invoquant l’endettement excessif et la politique monétaire laxiste. Dans une déclaration du 16 mars, Kiyosaki avait prédit que le bitcoin atteindrait 750 000 dollars un an après le krach financier mondial qu’il anticipait.
Acheter du bitcoin pour préserver son épargne expose tout de même les investisseurs à des baisses de cours, même lorsque leur principale préoccupation est l’affaiblissement de la monnaie. Son offre limitée vient étayer l’argument selon lequel le bitcoin constitue une couverture contre l’inflation, mais la demande et les conditions du marché déterminent également sa valeur. Les détenteurs peuvent perdre du pouvoir d’achat si son cours baisse alors que le coût de la vie augmente.
Robert Kiyosaki a exprimé des regrets pour avoir vendu du bitcoin, qualifiant cela d'erreur alors qu'il a réaffirmé ses projets d'accumuler plus de BTC et d'actifs tangibles face aux inquiétudes concernant la dévaluation des devises et une méfiance à long…
Lire: Robert Kiyosaki regrette d'avoir vendu du Bitcoin, dit que la fenêtre est ouverte pour en acheter plus de BTC

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.