Selon Nigel Green, PDG de Devere, des années de performances portées par l'IA ont accru l'exposition au secteur technologique au sein des fonds indiciels, des régimes de retraite d'entreprise et d'autres placements traditionnels. La chute de lundi a montré comment les épargnants peuvent se retrouver avec une exposition concentrée sans pour autant acheter délibérément des actions technologiques.
Comment les épargnants lambda peuvent se retrouver, sans le vouloir, avec des portefeuilles fortement axés sur l'IA
ÉCRIT PAR

PARTAGER
Points clés
- Les hausses liées à l’IA ont accru l’exposition au secteur technologique au sein des fonds traditionnels.
- Les épargnants des régimes de retraite peuvent détenir indirectement une exposition importante à l’IA.
- La chute des cours du 14 septembre a mis en évidence les risques liés à une concentration involontaire.
Comment l’exposition à l’IA se construit au sein de l’épargne classique
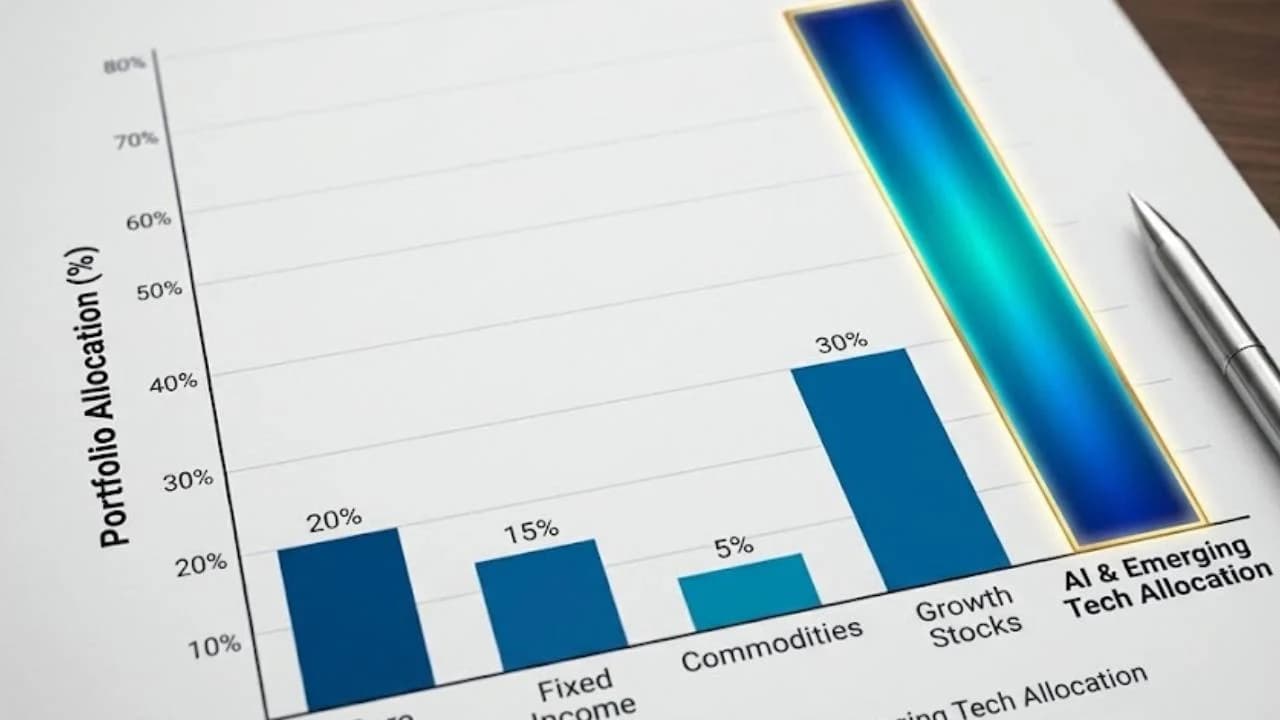
Les épargnants lambda peuvent se constituer des portefeuilles fortement orientés vers l'IA sans pour autant acheter d'actions d'une entreprise spécialisée dans l'intelligence artificielle. Nigel Green, PDG de Devere Group, une société de conseil financier, a lancé cet avertissement le 14 septembre. Il a fait valoir qu’une longue période de croissance des bénéfices tirée par l’IA a transposé ce thème dans les fonds et les régimes de retraite, sans que les épargnants n’aient jamais été informés qu’il s’agissait de positions technologiques concentrées.
Les produits d’investissement généraux peuvent détenir des centaines d’entreprises tout en restant fortement influencés par leurs principales composantes ou par un thème dominant en matière de bénéfices. Un fonds négocié en bourse (ETF) détient un panier d’actifs, mais ce sont ses positions sous-jacentes, sa méthode de pondération et sa stratégie qui déterminent son exposition réelle. Cette structure permet à la concentration dans l’IA de se développer même lorsque l’épargnant ne sélectionne jamais une action technologique en particulier.
Cette concentration peut s’accentuer progressivement à mesure que les titres les plus performants occupent une part croissante du portefeuille d’investissement. Une analyse réalisée le 2 septembre sur l’exposition record des ménages aux actions et la concentration boursière, s’appuyant sur des données de la Réserve fédérale, a montré que les actions d’entreprises détenues directement et indirectement représentaient 46,71 % des actifs financiers des ménages américains à la fin de 2025. La révision effectuée par la Fed le 11 septembre porte désormais ce chiffre à 45,42 % pour le quatrième trimestre 2025, tandis que le dernier chiffre disponible pour le deuxième trimestre 2026 s’élève à 48,23 %. M. Green a déclaré :
« Une personne qui n’a jamais acheté d’action technologique de sa vie peut tout de même détenir une position concentrée dans l’IA par le biais de sa retraite. »
Les mises en garde concernant l’IA mettent en évidence le risque de concentration
Les actions technologiques en Asie, en Europe et aux États-Unis ont chuté le 14 septembre, révélant à quelle vitesse un seul thème d’investissement peut affecter l’épargne du grand public. L’indice composite du Nasdaq a chuté de 1,3 % avant de clôturer en baisse de 0,6 %, tandis que Nvidia, la valeur la plus importante du marché, a plongé de 3,4 %. SoftBank a clôturé en baisse de 10,7 % à Tokyo, le Kospi sud-coréen a perdu 3,3 % et le fabricant néerlandais d’équipements pour semi-conducteurs ASML a reculé de 6 %.
Cette vague de ventes a fait suite à un essai publié le 12 septembre, dans lequel le PDG d’Anthropic, Dario Amodei, proposait de ralentir le développement de l’IA de pointe afin de laisser plus de temps aux travaux sur l’alignement et la sécurité pour rattraper le rythme des capacités en constante évolution. M. Amodei a souligné que ce ralentissement n’arrêterait ni l’entraînement des modèles ni les progrès techniques. Le PDG d’OpenAI, Sam Altman, a par la suite apporté son soutien à cette proposition.
M. Green a interprété la réaction du marché comme un avertissement concernant la concentration des expositions des portefeuilles plutôt que comme un rejet des perspectives à long terme de l’IA, déclarant : « Les marchés considèrent cela comme une mauvaise nouvelle pure et simple pour tout ce qui est lié aux dépenses en IA. C’est une vision totalement erronée. »
Un ralentissement du développement n’élimine pas la demande en puissance de calcul
Les nouveaux contrôles de sécurité ne suppriment pas automatiquement la demande en capacité de calcul, à en juger par les informations communiquées par OpenAI elle-même. La société a indiqué le 6 septembre que l’allocation de GPU à une classe de modèles soumise à restriction avait encore baissé de 59,2 % au cours de la semaine suivant l’entrée en vigueur des limites de sécurité le 7 août, tandis que l’allocation aux autres classes avait augmenté de 17,2 %, compensant ainsi environ 85 % de cette baisse.
L’ampleur du déploiement des infrastructures d’IA illustre encore davantage l’étendue de ce thème d’investissement sur les marchés financiers. Nvidia et six institutions financières ont signé des protocoles d’accord visant à mettre en place des plateformes destinées à mobiliser, à terme, plus de 500 milliards de dollars de capitaux tiers pour les infrastructures d’IA. Les accords proposés impliquent Blackrock, Blackstone, Goldman Sachs, Apollo, Brookfield et KKR, et restent soumis à la signature d’accords définitifs.
La demande en puissance de calcul a également relié les mineurs de bitcoins, les fournisseurs d’électricité, les exploitants de centres de données et les entreprises de semi-conducteurs au même cycle d’investissement. Une remontée en juillet a généré des gains à deux chiffres pour de nombreuses actions du secteur minier et des infrastructures d’IA. « Ralentir la course à la création de modèles plus intelligents ne freine pas la demande pour l’exécution des modèles déjà existants », a expliqué M. Green. Il a conclu :
« Réévaluer cette exposition ne nécessite pas de prédire l’évolution future du développement de l’IA. Cela nécessite un examen honnête de la manière dont un portefeuille a été constitué, et de se demander si la concentration qui y règne a jamais été le fruit d’une décision délibérée. »


Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.