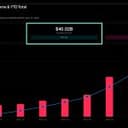
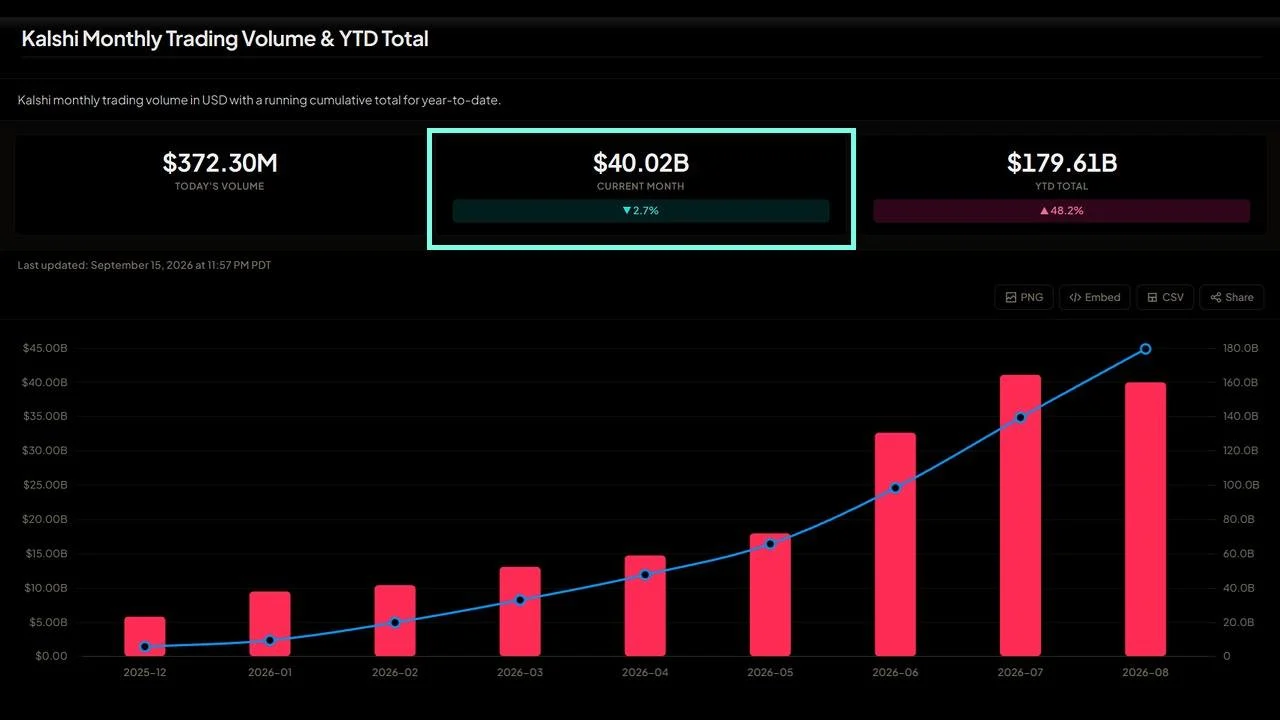
Kalshi traite désormais un volume mensuel de plus de 40 milliards de dollars, tout en gérant environ 80 % du volume du marché des prédictions aux États-Unis. Ces chiffres contrastent fortement avec les événements récents, le plus marquant étant la décision du Sénat de rejeter le projet de loi très attendu sur la structure du marché des cryptomonnaies, baptisé « CLARITY ».
Kalshi atteint un volume de plus de 40 milliards de dollars et représente 80 % du marché américain des paris prédictifs
ÉCRIT PAR

PARTAGER
Points clés
- Le volume sur 30 jours de Kalshi a atteint 14,1 milliards de dollars le 4 septembre, contre 3,1 milliards de dollars pour Polymarket, soit une part de marché de 82 %.
- Le Sénat a rejeté le CLARITY Act par 49 voix contre 50 le 15 septembre, mettant ainsi fin au projet de loi sur la structure du marché pour 2026.
- Polymarket estime désormais à seulement 7 % la probabilité que la loi CLARITY soit adoptée avant la fin de l'année.
Un gagnant réglementé lors d’une soirée marquée par les défaites
L’historien du bitcoin Pete Rizzo a mis en avant ce chiffre frappant quelques heures après le vote, en soulignant :
« Kalshi, le marché de prédiction réglementé de 40 milliards de dollars, représente désormais 80 % de l’ensemble du volume américain. La demande mondiale en cryptomonnaies revient vers les marchés américains. Nous n’avons pas besoin de la loi CLARITY. »
Cette formulation semblait tout à fait délibérée, étant donné que Kalshi est la plateforme qui n’a jamais eu besoin d’une nouvelle loi, principalement parce qu’elle en disposait déjà d’une. Pour préciser, ce géant des marchés prédictifs a reçu en 2021 l’agrément de la Commodity Futures Trading Commission (CFTC) en tant que « Designated Contract Market », ce qui en fait la première bourse de prédiction réglementée au niveau fédéral de l’histoire des États-Unis.
Toutes les transactions qu’elle répertorie s’effectuent dans un cadre existant, ce qui correspond précisément à ce que la loi CLARITY visait à mettre en place pour le reste du secteur.
Ce projet de loi a échoué lors d’un vote de clôture (49 voix contre 50) le 15 septembre, à 11 voix près des 60 nécessaires pour ouvrir le débat, mettant ainsi fin de fait à la législation sur la structure du marché pour 2026.
L'écart de volume, en chiffres
Le chiffre de 80 % présenté par M. Rizzo concorde avec l’ensemble des données disponibles, puisque le volume glissant sur 30 jours de Kalshi a atteint 14,1 milliards de dollars (au 4 septembre), contre 3,1 milliards de dollars pour Polymarket, ce qui représente une part de marché d'environ 82 % pour les deux plateformes dominantes.
Cet écart est toutefois récent, puisque Bitcoin.com News a rapporté que Kalshi avait dépassé Polymarket pour la première fois en avril, affichant un volume de « takers » de 5,42 milliards de dollars contre 1,99 milliard pour Polymarket, au cours d’un mois où l’ensemble du secteur a enregistré un volume total de 8,6 milliards de dollars.
Le volume mensuel combiné des deux plateformes est passé de moins de 5 milliards de dollars en septembre 2025 à environ 24 milliards de dollars en avril 2026. La valorisation a suivi cette tendance : Kalshi lève ainsi au moins 750 millions de dollars à une valorisation de 40 milliards de dollars, soit le double de sa valorisation de 22 milliards de dollars enregistrée six mois plus tôt.
Les paris sportifs génèrent l’essentiel de ce flux, représentant plus de 80 % du chiffre d’affaires de Kalshi. Mais c’est la position réglementaire qui constitue l’atout, et non les paris sportifs.
L’argument avancé par Rizzo
Si l’on fait abstraction du langage excessivement exagéré utilisé par Rizzo, on constate que son argument est légitime. Si la plus grande plateforme réglementée d’un marché lié aux cryptomonnaies peut atteindre un chiffre d’affaires de plusieurs milliards par mois (conformément aux règles établies en 2021), la dépendance du secteur à l’égard d’une nouvelle législation est peut-être surestimée.
Le contre-argument semble tout aussi clair, puisque les contrats de Kalshi sont des contrats à terme sur événements soumis à un régulateur évident, tandis que les tokens au comptant, les bourses et les dépositaires se trouvent dans le vide juridique que la loi CLARITY a été conçue pour combler. Une licence de marché de contrats désigné n’apporte rien à un émetteur de tokens.
Ce qui ne fait aucun doute, c’est la destination de ces volumes. La nuit où le Congrès a refusé d’adopter une réglementation sur les cryptomonnaies, le marché réglementé connaissant la plus forte croissance du secteur financier américain s’affairait à battre des records sans aucune réglementation. Le prochain véritable test sera celui des élections de mi-mandat, pour lesquelles Kalshi et Polymarket ont déjà ouvert des marchés.


Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.