Cryptoquantin perustajan ja toimitusjohtajan mukaan bitcoinin nykyinen noususykli voisi tuoda kolminkertaisen tai viisinkertaisen tuoton, jota seuraisi lievempi laskusuhdanne. Hänen ennusteessaan markkinoiden pienemmät ääripäät liitetään kasvavaan institutionaaliseen omistukseen ja laajempaan pääomapohjaan.
Bitcoin voi tuottaa 3–5-kertaisen tuoton tällä syklillä volatiliteetin laantuessa
KIRJOITTAJA

JAA
Keskeiset johtopäätökset
- Cryptoquantin toimitusjohtaja odottaa pienempää bitcoinin nousua ja lievempää laskusuhdannetta.
- Hänen analyysinsä viittaa omistajien parempaan kannattavuuteen ja uuteen pääomaan.
- Institutionaalinen omistus voi muokata bitcoinin historiallisia hintasyklejä.
Bitcoinin tuottopotentiaaliin liittyy erilainen kompromissi
Kryptovaluuttojen analytiikkayritys Cryptoquantin perustaja ja toimitusjohtaja Ki Young Ju arvioi, että institutionaalisen omistuksen kasvaessa bitcoin-sijoittajat saattavat joutua tyytymään pienempiin nousuvoittoihin ja lievempiin tappioihin. Hän esitti 22. syyskuuta X-alustalla julkaistussa bitcoin-sykli-ennusteessaan, että markkinoiden kasvu vähentää aikaisempien spekulatiivisten nousukausien äärimmäisiä heilahteluja.
Ju totesi:
”Odotan tämän bitcoinin noususyklin tuottavan 3–5-kertaisen tuoton sen sijaan, että se johtaisi jälleen yli 10-kertaiseen paraboliseen nousuun, jota seuraisi lievempi laskusuhdanne.”
”Kun bitcoin-markkina oli pienempi ja yksityissijoittajat hallitsivat sitä, spekulatiivinen pääoma ruokki räjähdysmäisiä nousuja ja 80-prosenttisia romahduksia. Nykyään huomattavasti suurempi markkina ja kasvava institutionaalinen omistus hillitsevät molempia ääripäitä. Samat voimat, jotka rajoittavat nousua, lieventävät myös laskua”, hän selitti.
Jun näkymät ovat yhdenmukaiset Fidelity Digital Assetsin historiallisen analyysin kanssa, jossa dokumentoitiin bitcoinin volatiliteetin lasku toukokuussa 2024. Rahoitusjätti selitti, että suuremmalle markkinalle virtaavalla pääomalla pitäisi olla pienempi vaikutus hintaan. Sen tutkimuksessa dokumentoitiin volatiliteetin lasku ajan myötä, samalla kun erotettiin historialliset korrelaatiot todisteista, joiden mukaan tietyn hinnanmuutoksen pitäisi välttämättä seurata.
Omistajien kannattavuus tukee Jun näkymiä
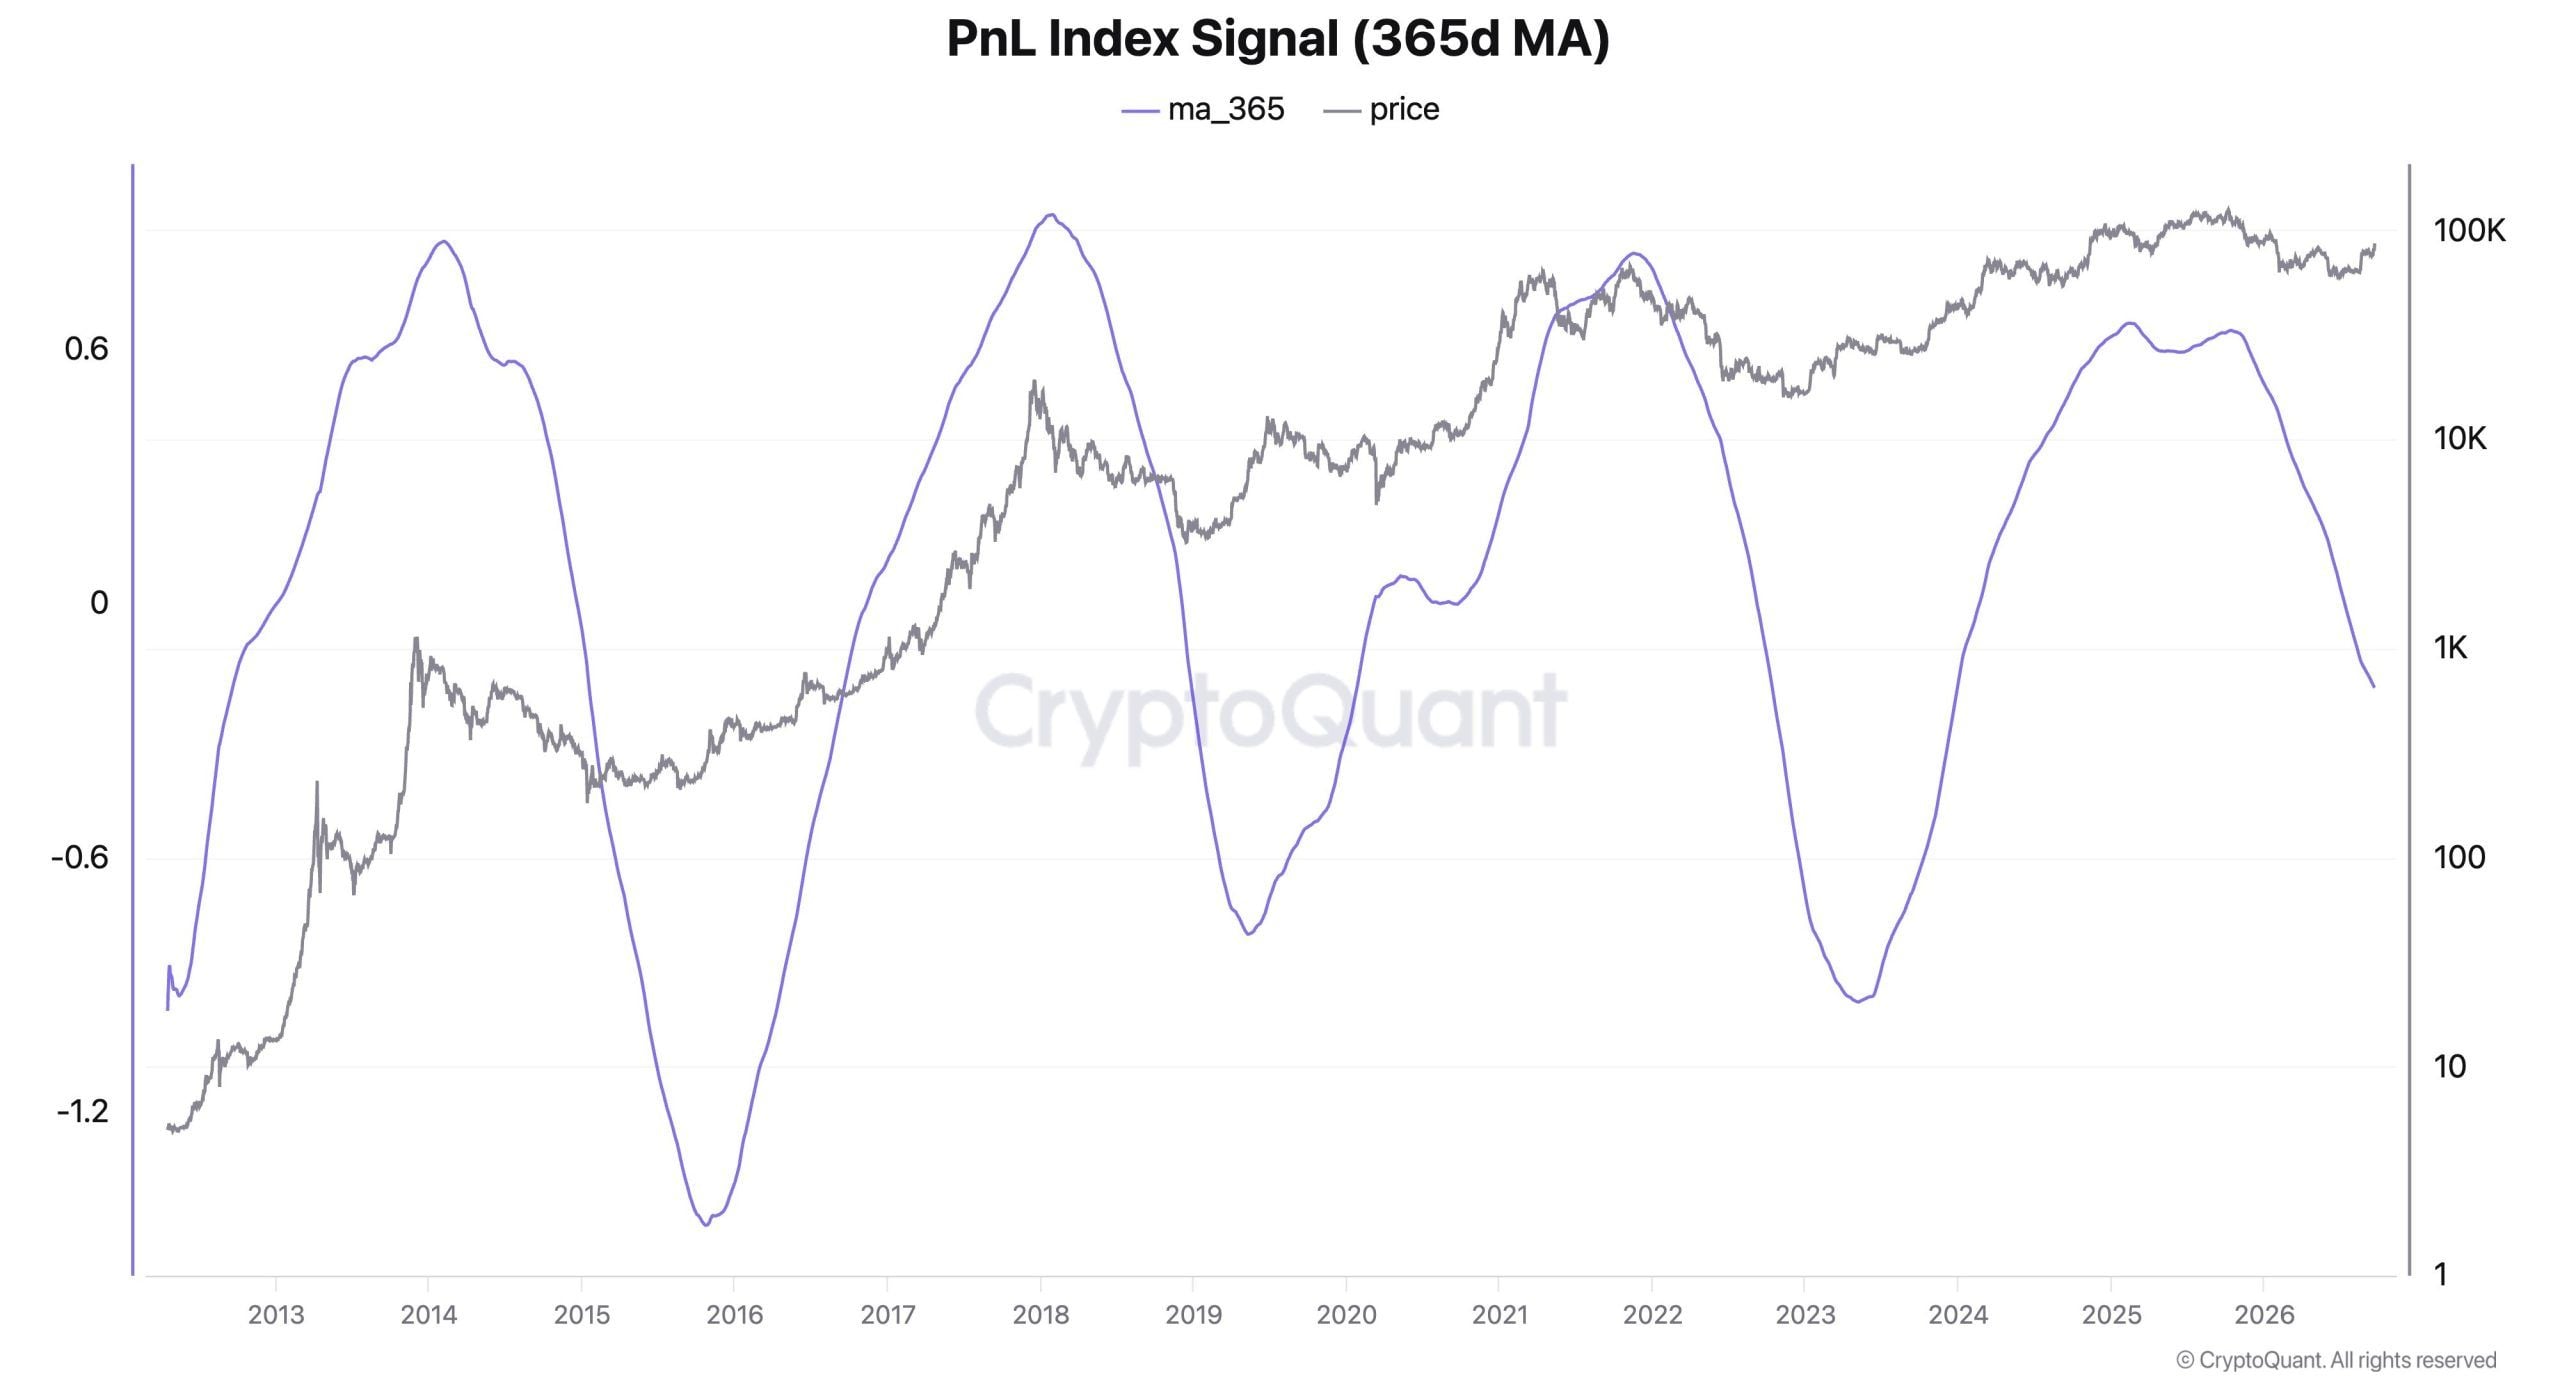
Ju perusti arvionsa kannattavuusindeksiin, joka hänen mukaansa osoittaa vähemmän äärimmäisiä huippuja ja yhä kestävämpiä syklin pohjalukemia. Voitto- ja tappioindeksi (PnL) seuraa omistajien kokonaiskannattavuutta. Hän korosti myös kehittyvää käännettä indeksin 365 päivän liukuvassa keskiarvossa, joka on hitaammin muuttuva mittari, joka tasoittaa lyhytaikaisia vaihteluita ja reagoi tyypillisesti vasta sen jälkeen, kun markkinaolosuhteet ovat alkaneet muuttua.
Kaaviossa verrataan bitcoinin hintaa (harmaa) indeksin 365 päivän liukuvaan keskiarvoon (violetti). Viimeaikaiset kannattavuushuiput ovat matalampia kuin aikaisemmat syklin huiput, mikä tukee Jun väitettä siitä, että markkinoiden ääripäät ovat tasaantumassa. Violetti viiva pysyy kuitenkin nollan alapuolella ja laskee edelleen kaavion oikeassa reunassa.
Analyytikko raportoi, että bitcoin pysyi haltijoiden keskimääräisen ketjussa olevan hankintakustannuksen yläpuolella jopa tämän syklin pohjalukemissa. Hän viittasi markkina-arvon ja realisoituneen arvon suhteeseen, joka vertaa markkina-arvoa kolikoiden viimeisimpiin ketjussa tapahtuviin liikkeisiin perustuvaan arvostukseen ja joka pysyi yli ykkösen. Hänen tulkintansa mukaan osa sijoittajista kantoi tappiot, kun taas omistajakunta pysyi kokonaisuutena arvioidun hankintahinnan yläpuolella.
Glassnoden mukaan bitcoinin historiallisen alhainen volatiliteetti liittyy läheisemmin pitkäaikaisten omistajien tarjontaan kuin markkinoiden kokoon. Sen 8. syyskuuta julkaistussa analyysissä pitkäaikaisten haltijoiden tarjonta tunnistettiin vahvimmaksi selittäväksi muuttujaksi tutkituista, ja sen osuus trendistä puhdistetusta volatiliteetin varianssista oli lähes 19 %. Markkina-arvo selitti noin 3 %, mikä osoittaa, että markkinakoko yksinään ei riitä selittämään hintavakautta.
Institutionaalinen kysyntä voi muokata bitcoinin syklejä
Ju tunnisti toteutuneen markkina-arvon nousun, pitkäaikaisten suurten omistajien myynnin pysähtymisen sekä merkittävät noususuuntaiset futuuripositiot tukeviksi signaaleiksi. Hän tulkitsi toteutuneen markkina-arvon nousun merkiksi siitä, että markkinoille on tullut uutta pääomaa, ja kertoi, että suuret futuurikauppiaat rakensivat pitkän positiota lähellä pohjalukemaa.
Hänen uusin väitteensä seuraa aiempaa ennustetta, jonka mukaan kansainvälinen institutionaalinen kysyntä ja pääsy ETF-rahastoihin voisivat muokata bitcoinin syklin huippua. Elokuussa Ju korosti markkinoita, joilla säännelty sijoituspääsy oli edelleen rajoitettua. Hän odotti rahastojen laajempaa saatavuutta, vakaiden kryptovaluuttojen syvempää likviditeettiä sekä tokenisoituja varoja hyödyntävää rahoitusinfrastruktuuria tukemaan osallistumista Yhdysvaltojen ulkopuolella.
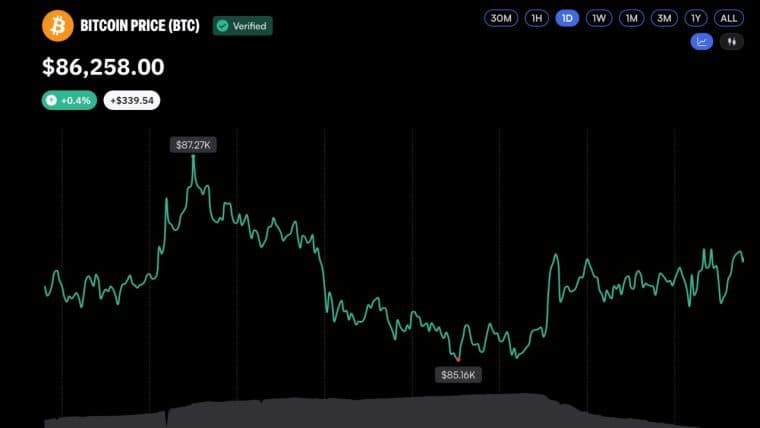
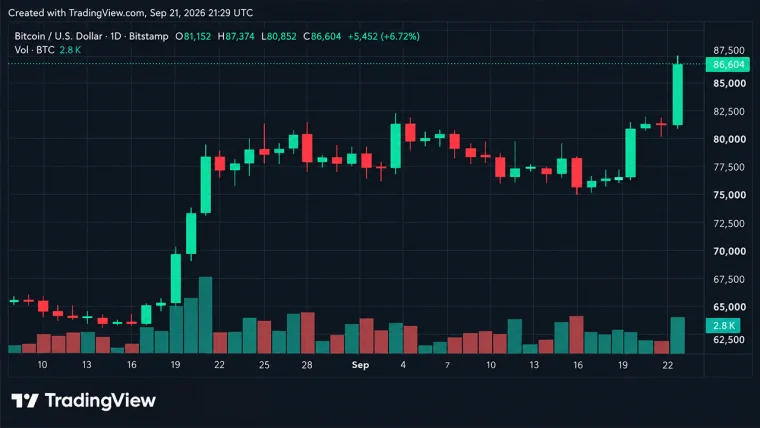
Tuoreet lompakkotiedot tarjoavat toisen näkökulman omistussuhteiden muutoksiin: kahden pienempien omistajien ryhmän osoitteiden määrä supistui 69 494:llä ennen bitcoinin elpymistä yli 85 000 dollarin tasolle. Santiment liitti heinä-elokuun supistumisen kapitulointiin. Nämä luvut kuvaavat muutoksia osoitteiden saldokategorioissa, eivätkä ne osoita, että vastaava määrä yksityissijoittajia olisi luopunut bitcoinista.
Ju totesi:
”Kymmenkertaisen parabolin luopuminen tarkoittaa myös 80 prosentin romahduksen hyväksymistä, ja juuri se houkuttelee kärsivällistä, pitkän aikavälin pääomaa spekulatiivisen pääoman sijaan.”
Pienempi volatiliteetti, eli hintamuutosten nopeus ja laajuus, on keskeistä Jun pidemmän aikavälin argumentissa bitcoinin yleistymisestä. Hänen laajempi teesinsä ulottuu tuottojen ulkopuolelle: suurempi vakaus voisi lopulta tehdä bitcoinista käytännöllisemmän rahanä.

Tämä artikkeli on käännetty englannista tekoälyn avulla. Alkuperäinen englanninkielinen versio on auktoritatiivinen lähde; automaattiset käännökset voivat sisältää epätarkkuuksia, erityisesti oikeudellisessa ja sääntelyyn liittyvässä terminologiassa.