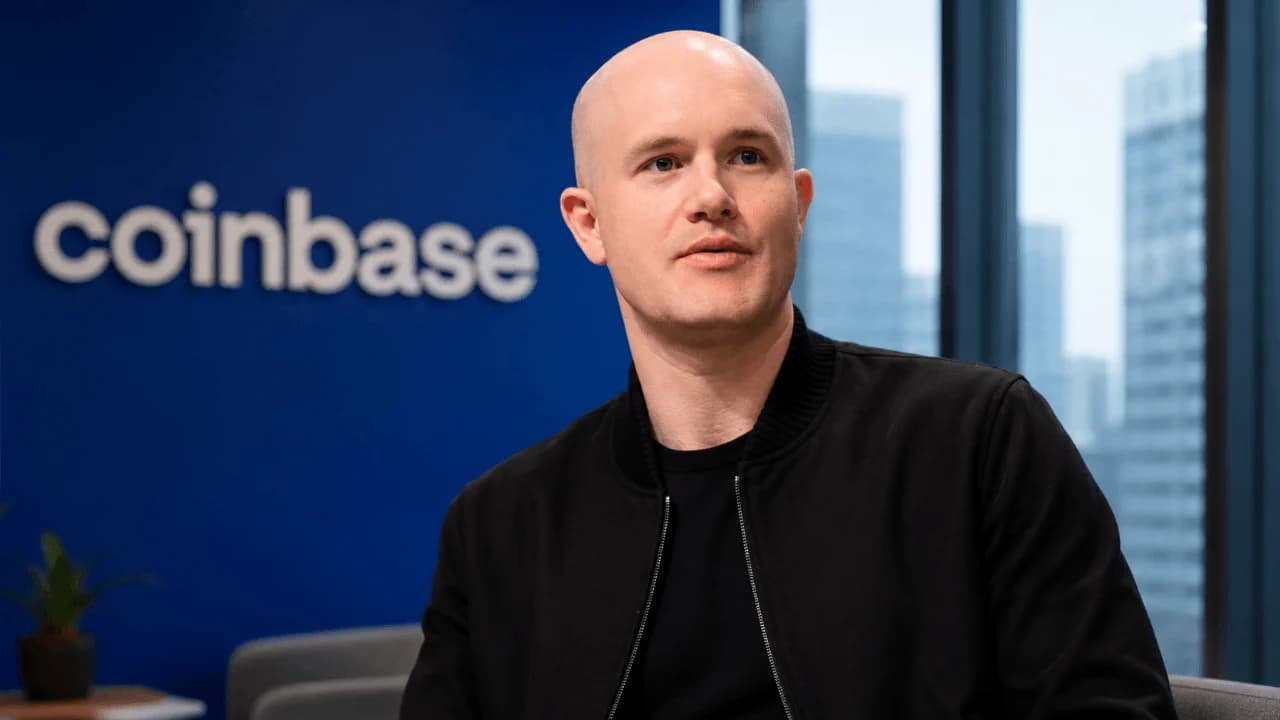
برایان آرمسترانگ، مدیرعامل کوینبیس، میگوید پاداشهای USDC نباید مانند سود سپرده بانکی تلقی شوند و استدلال میکند استیبلکوینهای کاملاً دارای پشتوانه، از نظر بنیادین ریسکهایی متفاوت از بانکداری با ذخیره جزئی دارند. اظهارات او مناقشهای سیاستی را تیزتر کرده که به یکی از مهمترین خطوط گسل میان شرکتهای کریپتو و بانکهای سنتی تبدیل شده است.
مدیرعامل کوینبیس، برایان آرمسترانگ، با تشدید نبرد بر سر پاداشهای استیبلکوین، بانکها را به چالش میکشد
نویسنده

اشتراک
نکات کلیدی
- برایان آرمسترانگ، مدیرعامل کوینبیس، میگوید پاداشهای USDC با سود بانکی متفاوت است چون پشتوانه ذخایر آن ۱:۱ است.
- این اختلاف میتواند رقابت میان استیبلکوینها و بانکها را برای جذب سپردهها و کاربرانِ جویای بازده بازطراحی کند.
- واشینگتن باید پس از ناکامی کلوتورِ قانون CLARITY، تکلیف پاداشهای استیبلکوین را روشن کند.
مدیرعامل کوینبیس از پاداشهای USDC دفاع میکند
برایان آرمسترانگ، مدیرعامل کوینبیس، در برابر این ایده مقاومت میکند که پلتفرمهای کریپتو که پاداش استیبلکوین ارائه میدهند باید با همان قواعد سرمایه و نقدینگی بانکها مواجه شوند.
آرمسترانگ در مصاحبه ۱۹ سپتامبر با Money Rehab استدلال کرد پاداشهای USDC عمدتاً بخشی از بازده اقتصادیِ تولیدشده توسط داراییهای پشتوانه استیبلکوین را منتقل میکند؛ از جمله اوراق خزانهداری کوتاهمدت آمریکا.
آرمسترانگ گفت: «اگر بخواهید یک استیبلکوین نگه دارید، واقعاً میتوانید پاداش بگیرید. چرا نباید مصرفکنندگان بتوانند از آن بهرهمند شوند؟»
این تمایز مهم است زیرا پاداشهای استیبلکوین به یک میدان نبرد بزرگ در واشینگتن تبدیل شدهاند و بانکها هشدار میدهند دلارهای دیجیتالِ با پرداخت بالاتر میتوانند سپردهها را از سیستم مالی سنتی خارج کنند.
آرمسترانگ میگوید استیبلکوینها سپرده بانکی نیستند
آرمسترانگ مرزبندی قاطعی انجام داد میان پاداشهای USDC و سود سپرده.
او گفت: «ما وارد وامدهی با ذخیره جزئی نمیشویم. این همان چیزی است که برایش به مجوز بانکی نیاز دارید.»
قانون GENIUS که در ژوئیه ۲۰۲۵ امضا و به قانون تبدیل شد، از ناشران مجازِ استیبلکوینهای پرداخت میخواهد دستکم ذخایر یکبهیک را با استفاده از داراییهای نقدشونده واجد شرایط نگه دارند. این قانون همچنین پرداخت سود یا بازده را توسط خودِ ناشران ممنوع میکند، در حالی که بحث درباره پاداشهایی که توسط صرافیها و دیگر اشخاص ثالث ارائه میشود را باز میگذارد.
آرمسترانگ گفت کوینبیس ناشر استیبلکوین نیست—USDC توسط Circle، شریک نزدیک صرافی، منتشر میشود—و استدلال کرد اعمال قواعد سبک بانکی بر شرکت، آن تفاوتهای ساختاری را نادیده میگیرد.
پیام کلی او ساده بود: مقررات بانکی بازتابدهنده ریسکهایی است که از وامدهیِ سپردهها ایجاد میشود، در حالی که استیبلکوینهای کاملاً دارای پشتوانه بهگونهای متفاوت عمل میکنند.
بانکها هشدار میدهند پاداشها میتواند سپردهها را خارج کند
گروههای بانکی بهشدت با این ایده مخالفت میکنند که مسئله صرفاً درباره حفاظت از بازیگران قدیمی است. انجمن بانکداران آمریکا و دیگر گروهها استدلال کردند پاداشها که به ماندههای استیبلکوین گره خوردهاند میتواند مانند سود سپرده عمل کند و پول را تشویق کند از بانکهای محلی خارج شود؛ از این رو خواستار محدودیتهای سختگیرانهتر بر چنین برنامههایی شدند.
آرمسترانگ این کارزار را تلاشی از سوی برخی بانکهای بزرگ برای محدود کردن رقابت توصیف کرد.
او گفت: «فکر میکنم عمدتاً دلیلش رقابت است. آنها فقط نمیخواستند مجبور شوند با استیبلکوینهایی که این نرخهای بالاتر را میپرداختند رقابت کنند.»
شورای مشاوران اقتصادی کاخ سفید نیز وارد این موضوع شده است. تحلیل آن برآورد کرد که ممنوعیت بازده استیبلکوین، کل وامدهی بانکی را تنها حدود ۲.۱ میلیارد دلار افزایش میدهد، در حالی که هزینه رفاهی سالانهای حدود ۸۰۰ میلیون دلار تحمیل میکند. گروههای بانکی مفروضات پشت آن تحلیل را به چالش کشیدهاند.
پاداشهای استیبلکوین همچنان نقطه التهاب در واشینگتن است
آرمسترانگ گفت اصلاحات قانون CLARITY نگرانیهای پیشین کوینبیس درباره پاداشهای استیبلکوین را برطرف کرده است. با این حال، این قانونگذاری همچنان بلاتکلیف مانده است. در ۱۵ سپتامبر، سنا با ۴۹ رأی موافق در برابر ۵۰ رأی مخالف، کلوتورِ پیشنهاد آغاز بررسی این لایحه را رد کرد و به ۶۰ رأی لازم نرسید.
این یعنی اختلاف بنیادی همچنان کاملاً زنده است.
برای کوینبیس، پاداشها میتواند دلارهای دیجیتال را برای مصرفکنندگان جذابتر کند. برای بانکها، برنامههای مشابه میتواند استیبلکوینها را به رقبای مستقیمِ سپردهها تبدیل کند.
این بحث دیگر صرفاً درباره مقررات کریپتو نیست. به نبردی تبدیل میشود بر سر اینکه چه کسی حق دارد بازده را کسب کند، توزیع کند و در نهایت اقتصاد دلار دیجیتال را تصاحب کند.

این مقاله با استفاده از هوش مصنوعی از انگلیسی ترجمه شده است. نسخه اصلی انگلیسی منبع معتبر است؛ ترجمههای خودکار ممکن است حاوی نادرستیهایی باشند، بهویژه در اصطلاحات حقوقی و قانونی.