Cryptoquanti asutaja ja tegevjuhi sõnul võib Bitcoini praegune tõusutsükkel tuua kaasa kolmekordse kuni viiekordse tootluse, millele järgneb leebem langus. Tema prognoos seostab turu väiksemad äärmuslikud kõikumised institutsioonilise osaluse suurenemise ja suurema kapitalibaasiga.
Bitcoin võib käesoleva tsükli jooksul pakkuda 3–5-kordset tootlust, kui volatiilsus väheneb
KIRJUTAS

JAGA
Peamised järeldused
- Cryptoquanti tegevjuht ootab väiksemat bitcoini tõusu ja leebemat langust.
- Tema analüüs viitab omanike suuremale kasumlikkusele ja uuele kapitalile.
- Institutsionaalne osalus võib kujundada ümber bitcoini ajaloolised hinnatsüklid.
Bitcoini tootluspotentsiaaliga kaasneb teistsugune kompromiss
Krüptovaluuta analüüsiplatvormi Cryptoquant asutaja ja tegevjuht Ki Young Ju sõnul võivad bitcoini investorid institutsionaalse omanduse laienemise tõttu kogeda väiksemaid tsüklilisi kasumeid ja madalamaid kahjumeid. Oma 22. septembri bitcoini tsükli prognoosis X-is väitis ta, et suurem turg vähendab varasemate spekulatiivsete buumidega seotud äärmuslikke kõikumisi.
Ju märkis:
„Ma eeldan, et see bitcoini tõusutsükkel toob kaasa 3–5-kordse kasvu, mitte järjekordset 10-kordset või suuremat paraboolset tõusu, millele järgneb leebem langusturg.“
„Kui bitcoini turg oli väiksem ja seda domineerisid jaeinvestorid, põhjustas kiiresti liikuv raha plahvatuslikke tõuse ja 80-protsendilisi krahhe. Tänapäeval leevendavad palju suurem turg ja kasvav institutsionaalne osalus mõlemat äärmuslikku olukorda. Samad jõud, mis piiravad tõusu, leevendavad ka langust,“ selgitas ta.
Ju prognoos on kooskõlas Fidelity Digital Assetsi ajaloolise analüüsiga, milles dokumenteeriti bitcoini volatiilsuse vähenemist 2024. aasta mais. Finantshiiglane selgitas, et suuremale turule siseneval kapitalil peaks olema väiksem mõju hinnale. Nende uuring dokumenteeris volatiilsuse vähenemist aja jooksul, eristades samas ajaloolisi korrelatsioone tõenditest, et teatud hinnatulemus peab kindlasti järgnema.
Omandajate kasumlikkus toetab Ju prognoosi
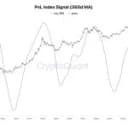
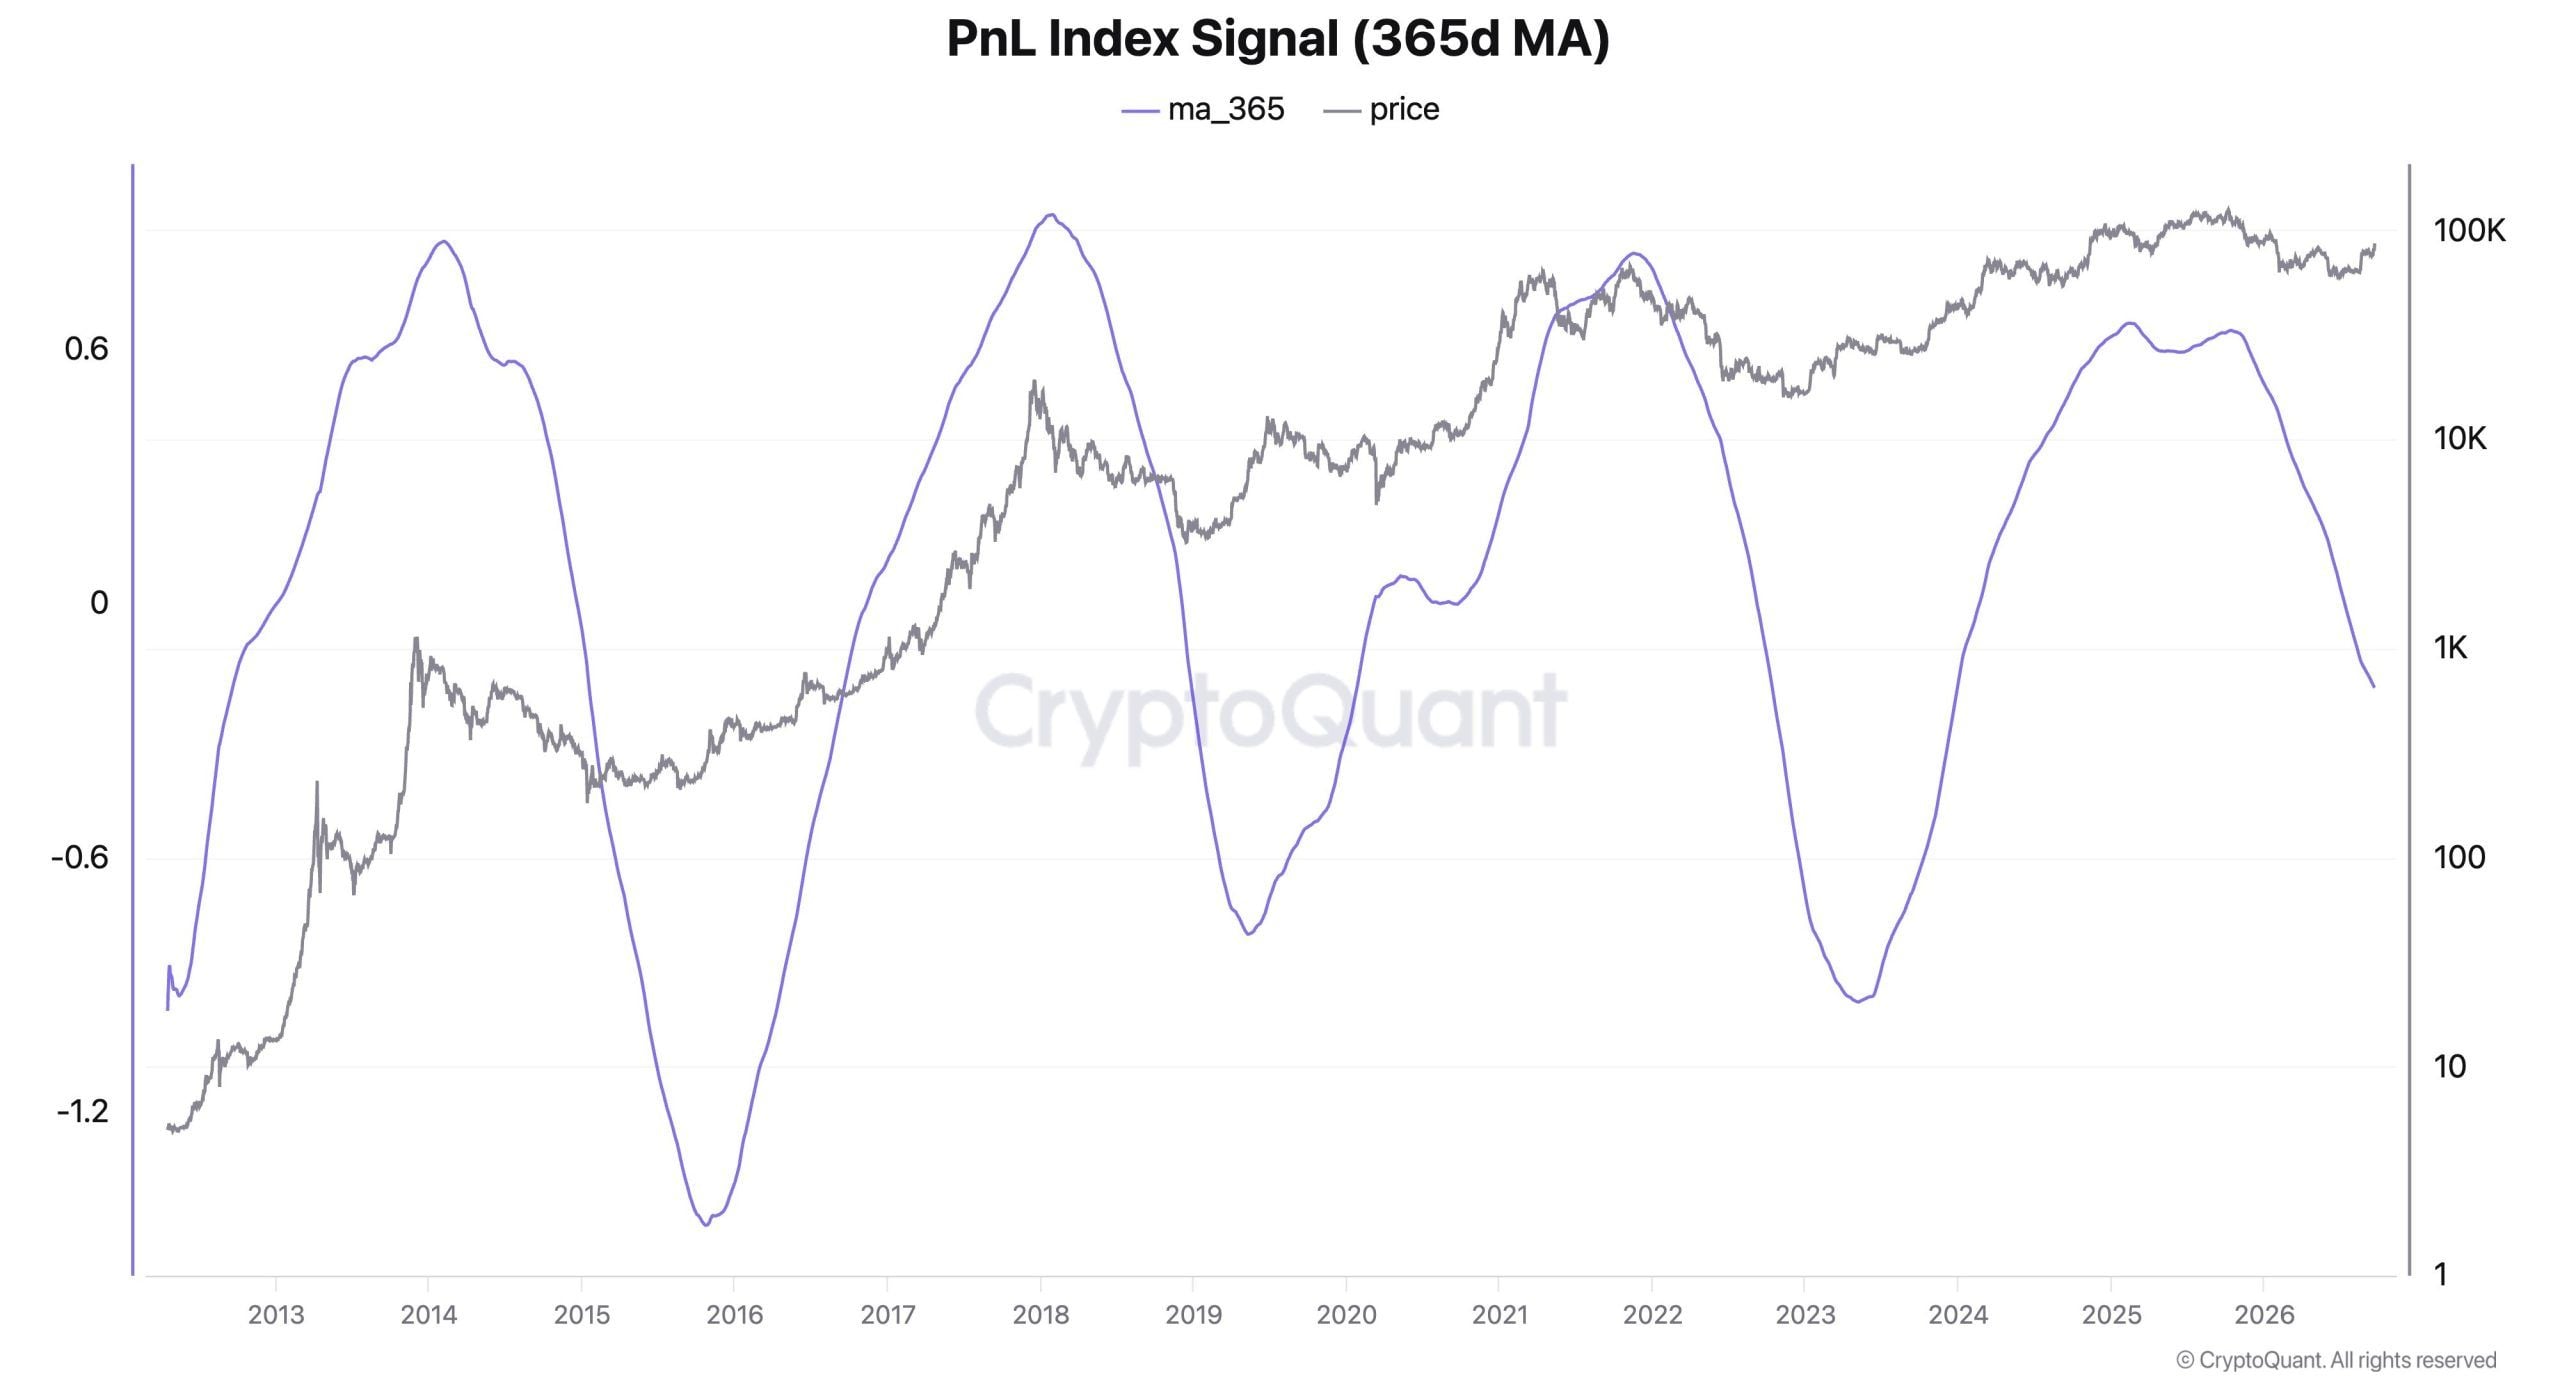
Ju tugineb oma hinnangus kasumlikkuse indeksile, mis tema sõnul näitab vähem äärmuslikke tippe ja üha vastupidavamaid tsükli madalseisu. Kasumi- ja kahjumindeks (PnL) jälgib omanike kogukasumlikkust. Ta tõi esile ka muutuse selle 365-päevases libisevas keskmises – see on aeglasem näitaja, mis silub lühiajalisi kõikumisi ja reageerib tavaliselt alles pärast seda, kui turutingimused on hakanud muutuma.
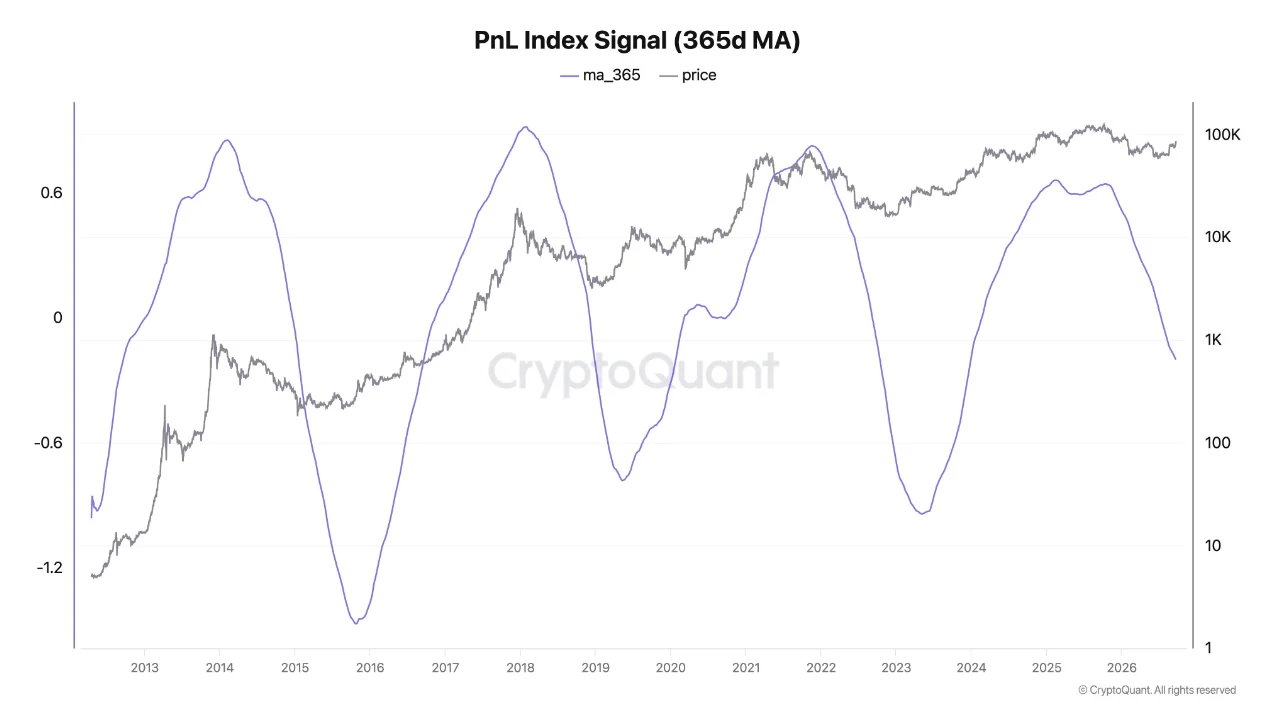
Graafikul võrreldakse halliga märgitud bitcoini hinda lilla värviga märgitud indeksi 365-päevase libiseva keskmisega. Viimased kasumlikkuse tippud on madalamad kui varasemad tsükli tippud, mis toetab Ju väidet, et turu äärmuslikud kõikumised on leevenemas. Siiski jääb lilla joon alla nulli ja langeb graafiku paremas servas endiselt.
Analüütik teatas, et isegi selle tsükli madalseisudes jäi bitcoini hind hoidjate keskmise ahelasisese soetusmaksumuse taseme üle. Ta viitas turuväärtuse ja realiseeritud väärtuse suhtarvule, mis võrdleb turukapitalisatsiooni müntide viimaste ahelasiseste liikumiste põhjal arvutatud väärtusega ning püsib üle ühe. Tema tõlgenduse kohaselt kandis osa investoreid kahjumit, samas kui omanike kogukond jäi kollektiivselt hinnangulisest soetusmaksumusest kõrgemale.
Glassnode'i andmetel on bitcoini ajalooliselt madal volatiilsus tihedamalt seotud pikaajaliste omanike pakkumisega kui turu suurusega. 8. septembri analüüsis tuvastati, et pikaajaliste omanike pakkumine on uuritud muutujate seas tugevaim selgitav muutuja, mis moodustab ligi 19% trendist puhastatud volatiilsuse dispersioonist. Turukapitalisatsioon selgitas umbes 3%, mis näitab, et turu suurus üksi ei paku hindade stabiilsuse kohta täielikku selgitust.
Institutsionaalne nõudlus võib kujundada ümber Bitcoini tsüklid
Ju tõi toetavateks signaalideks esile realiseeritud kapitalisatsiooni kasvu, pikaajaliste suuromanike müügi peatamise ja märkimisväärsed bullish futuuripositsioonid. Ta tõlgendas realiseeritud kapitalisatsiooni kasvu kui uue kapitali sisenemist turule ning teatas, et suured futuurikauplejad avasid pika positsioone madalseisu lähedal.
Tema viimane argument järgneb varasemale prognoosile, et rahvusvaheline institutsionaalne nõudlus ja juurdepääs ETF-idele võivad kujundada bitcoini tsükli tippu. Augustis tõi Ju esile turud, kus reguleeritud investeerimisvõimalused olid endiselt piiratud. Ta ootas laiemat fondide kättesaadavust, suuremat stabiilse valuuta likviidsust ja tokeniseeritud varasid kasutavat finantsinfrastruktuuri, et toetada osalemist väljaspool Ameerika Ühendriike.
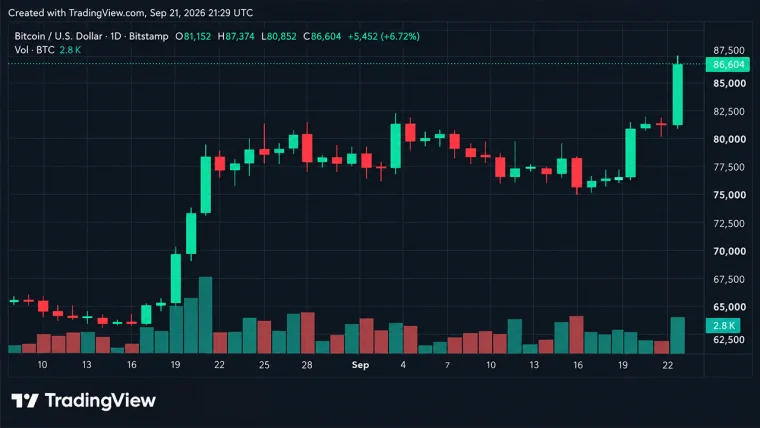
Hiljutised rahakotiandmed pakuvad teise vaatenurga omandiõiguse muutustele: kaks väiksemate omanike rühma kahanesid 69 494 aadressi võrra enne bitcoini taastumist üle 85 000 dollari taseme. Santiment seostas juuli-augusti kahanemist kapituleerumisega. Need arvud kirjeldavad muutusi aadresside saldokategooriates, mitte aga seda, et samaväärne arv üksikinvestoreid oleks bitcoini maha jätnud.
Ju märkis:
„10-kordse parabooli loobumisest tähendab ka 80-protsendilise krahhi loobumist, ja just see meelitab ligi kannatlikku, pikaajalist kapitali, mitte spekulatiivset raha.“
Madalam volatiilsus – hinnamuutuste kiirus ja ulatus – on Ju pikaajalise argumendi keskmes seoses bitcoini kasutuselevõtuga. Tema laiem tees ulatub kaugemale tootlusest: suurem stabiilsus võib lõpuks muuta bitcoini raha kasutamiseks praktilisemaks.

See artikkel tõlgiti inglise keelest tehisintellekti abil. Ingliskeelne originaalversioon on autoriteetne allikas; automaatsed tõlked võivad sisaldada ebatäpsusi, eriti juriidilises ja regulatiivses terminoloogias.