El último giro de Vitalik Buterin sobre cómo debería valorarse Ethereum podría dejar aturdidos a los inversores tradicionales de Wall Street. El discurso está cambiando una vez más y, en esta ocasión, sitúa al ETH en el terreno en el que el argumento a favor del Bitcoin en las finanzas tradicionales (TradFi) es más sólido: su función como reserva de valor. Esto hace que las dos redes blockchain más valiosas compitan por el mismo capital.
Buterin complica la presentación de Ethereum en Wall Street al atacar a Bitcoin
ESCRITO POR
COMPARTIR
Puntos clave
- Los partidarios de Ethereum están posicionando cada vez más al ETH como reserva de valor, lo que supone un desafío directo a la narrativa del «oro digital» de Bitcoin.
- El cambio de discurso de Ethereum, que ha pasado de ser «dinero ultrasónico» a «petróleo digital» y ahora a una «reserva de valor programable», corre el riesgo de confundir a Wall Street sobre lo que realmente representa el ETH.
- Incluso dentro de la comunidad de Ethereum no existe un consenso claro sobre la función monetaria del ETH, mientras que el sector sigue careciendo de una definición universalmente aceptada de lo que convierte a un activo en una reserva de valor.
A principios de esta semana, el cofundador de Ethereum, Vitalik Buterin, afirmó que valorar el ETH como un token que quema comisiones «nunca fue tan sólido como parecía», y que, en cambio, debería valorarse como una reserva de valor (SoV).
Según Buterin, optimizar Ethereum como reserva de valor «está en consonancia con la descentralización y los CROPS», es decir, la resistencia a la censura y a la captura, el código abierto, la privacidad y la seguridad.
Nuevas narrativas sobre Ethereum
Aunque la narrativa de «ETH como reserva de valor» lleva años circulando, convertirla ahora en corriente dominante seguiría los pasos de la fallida campaña del «dinero ultrasónico» y de intentos anteriores de enmarcar el activo como «petróleo digital», junto al «oro digital» del bitcoin.
Aunque las reacciones a este giro fueron dispares incluso entre los seguidores de Ethereum, los líderes de las empresas de gestión de tesorería de ETH acogieron con entusiasmo el cambio. El presidente de Bitmine, Tom Lee, cuya empresa posee unos 6 millones de ETH, calificó los comentarios de Buterin sobre la reserva de valor como «un cambio radical» que valida la estrategia de la empresa. Joseph Lubin, que controla Consensys y preside la empresa de gestión de activos de ETH Sharplink, argumentó que, si bien «el oro y el BTC son dinero de alto poder adquisitivo y excelentes reservas de valor, el ETH va más allá».
Por su parte, Etherealize —fundada después de que Buterin y la Fundación Ethereum concedieran al cofundador Vivek Raman una subvención para 2024 con el fin de convencer a los ejecutivos de Wall Street de las ventajas de Ethereum— compartió una publicación en la que se afirmaba que el ETH es una reserva de valor programable. Raman retuiteó la publicación de Buterin, pero no participó en el debate.
La empresa ya ha estado vendiendo el argumento de la reserva de valor a Wall Street. En enero de 2025, posicionó el ETH como «un complemento diversificado del bitcoin» porque es «una reserva de valor con flujo de caja», mientras que Etherealize también comparó el ETH con el petróleo. En abril de 2026, Etherealize argumentó, en esencia, que el ETH podría sustituir al bitcoin al captar la prima monetaria combinada del oro y del BTC.
Así pues, si el énfasis de Buterin en la faceta de «reserva de valor» del ETH cobra fuerza, es posible que Wall Street tenga que actualizar su visión de este activo de acuerdo con la explicación de Buterin. Si se convencen, quizá también tengan que reevaluar sus posiciones en BTC.
La cifra ha bajado
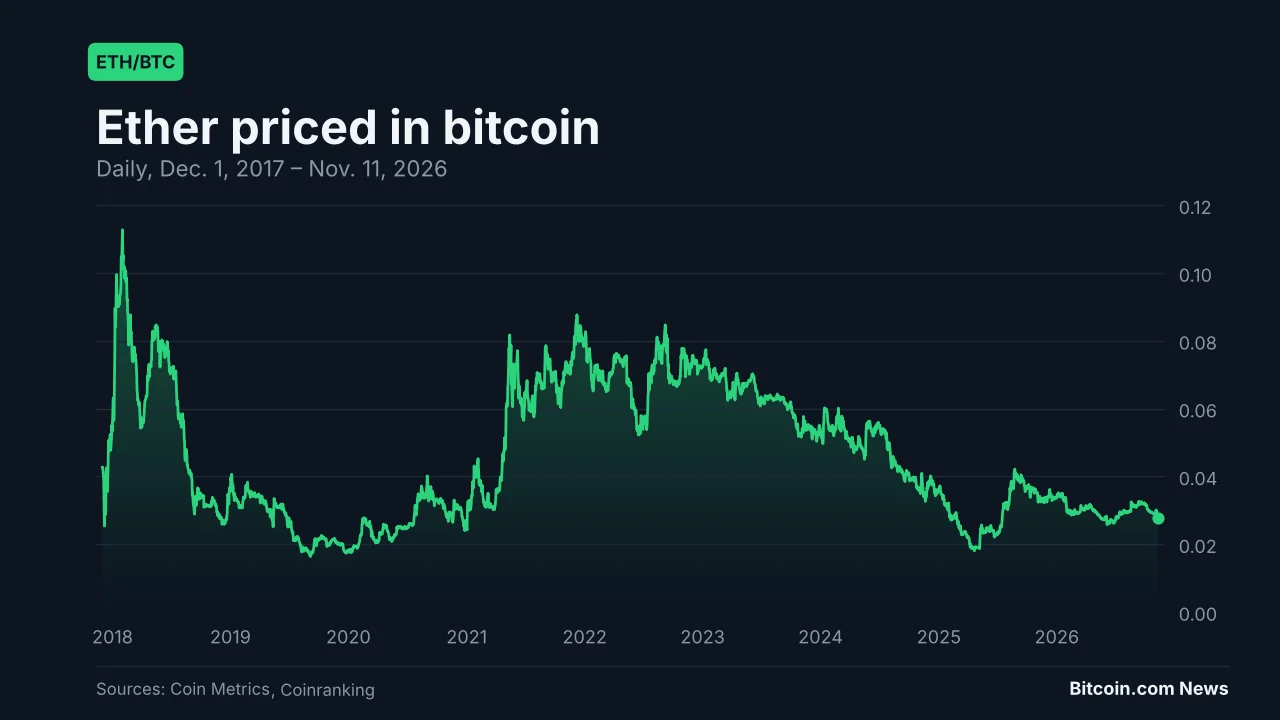
En cualquier caso, aunque cada presentación de Etherealize hacía afirmaciones cada vez más ambiciosas sobre el ETH, el precio alcanzó brevemente un récord de unos 4.946 dólares en agosto de 2025, pero ahora cotiza un 58 % por debajo de ese máximo.
Si los flujos hacia los fondos cotizados en bolsa (ETF) de ETH indican el interés de Wall Street por el ether como activo, dichos flujos, medidos en dólares estadounidenses, han seguido una tendencia a la baja desde octubre de 2025, al igual que los flujos hacia los ETF de bitcoin. Durante el mismo periodo, los flujos acumulados hacia los ETF de ETH cayeron un 23 %, frente a un descenso del 12 % en los ETF de BTC. La caída de los precios de ambos activos también afectó a esos flujos: en el momento de redactar este artículo, el BTC ha bajado un 30 % en el último año, mientras que el ETH ha bajado un 41 %.
Buterin desestimó argumentos anteriores
Es posible que Wall Street se quede perplejo no solo por otro cambio de narrativa, sino también por el razonamiento que hay detrás. Etherealize y Buterin parecen haber llegado a conclusiones similares por razones algo diferentes.
Por ejemplo, mientras que Etherealize afirmaba que la quema de comisiones transfiere valor de toda la actividad de Ethereum al ETH y que el ETH es «potencialmente deflacionario», Buterin ahora resta importancia a la quema de comisiones. El razonamiento de Buterin también debilita la respuesta de Etherealize a un argumento que el bitcoiner John Pfeffer planteó en 2017: que pagar a los participantes en el staking con nueva emisión transfiere valor de los titulares que no participan en el staking a los que sí lo hacen.
A principios de este año, Etherealize rechazó la objeción de que el rendimiento del staking no es más que inflación, argumentando que la quema compensa la emisión y que una parte significativa del rendimiento proviene de las comisiones de transacción. Si la quema sigue siendo reducida y las comisiones resultan poco fiables, como afirma ahora Buterin, entonces la mayor parte del rendimiento del staking proviene de la nueva emisión, lo que confirma el argumento de Pfeffer. Esto afecta negativamente a los titulares que no participan en el staking, pero beneficia a empresas de gestión de tesorería como Bitmine, que destina al staking alrededor del 84 % de su ETH. El lunes, la empresa afirmó que espera obtener anualmente ETH por valor de 309 millones de dólares con los rendimientos actuales.
Es más, Etherealize criticó a Bitcoin, afirmando que «optó por la osificación porque valora más la estabilidad a corto plazo que la viabilidad a largo plazo». Buterin aboga ahora por «al menos una osificación parcial» también en Ethereum, una vez que su núcleo esté completo.
¿Qué es una reserva de valor? No hay una respuesta única
En cualquier caso, uno de los mayores retos para los defensores de la narrativa de la «reserva de valor», tanto en el bando de Bitcoin como en el de Ethereum, es que el concepto de «reserva de valor» carece de una definición universalmente aceptada, y muchos activos considerados reservas de valor han fracasado. Por ejemplo, no hay consenso sobre cuánto tiempo debe mantener su valor un activo o hasta qué punto puede caer y seguir considerándose una reserva de valor. Según Buterin, «la primera y más importante métrica relacionada con la reserva de valor» es «sobrevivir». Enumera otras métricas, pero la mera supervivencia podría no resultar muy alentadora para quienes buscan proteger su capital: el sector de las criptomonedas está repleto de altcoins que se han desplomado más del 90 % y han seguido «sobreviviendo» durante años.
Si echamos la vista atrás, el wampum perdió su valor en el siglo XVII después de que se descubriera una forma de producirlo a menor coste. La plata también se enfrentó a sus propios problemas cuando se suspendió su uso en la acuñación de monedas y Estados Unidos la desmonetizó en el siglo XIX. Hoy en día, tanto los partidarios de Ethereum como algunos usuarios de bitcoin utilizan la plata como analogía al hablar de este activo competidor, ya que todos aspiran al título de «oro digital».
Sin embargo, desde un punto de vista histórico, puede que esta no sea la mejor analogía, ya que el oro también ha experimentado caídas de dos dígitos que se han prolongado durante varias décadas. Por otra parte, dado que el «oro digital» se asocia ahora principalmente con el bitcoin, este activo también es conocido por su volatilidad pronunciada, aunque en descenso.
El choque de dos historias casi idénticas
Por lo tanto, si los partidarios más acérrimos de Ethereum empiezan a impulsar la narrativa de que «ETH es SoV», esto podría suponer una ardua batalla a la hora de ganarse a los inversores tradicionales de Wall Street:
- Los intentos anteriores de Ethereum por diferenciarse del bitcoin parecen no haber funcionado como se esperaba.
- Es posible que Ethereum se esté adentrando ahora en la narrativa de la reserva de valor, un ámbito dominado por el bitcoin entre los criptoactivos.
- Aproximadamente la mitad de los argumentos que Buterin esgrime a favor de ETH como SoV (supervivencia, cambio lento, escasa política de protocolo, fácil autocustodia y ejecución de un nodo en hardware modesto) ya se atribuyen a BTC.
- Aunque tanto el bando de Ethereum como el de Bitcoin han ido cambiando sus argumentos para atraer a los inversores, la narrativa de Bitcoin como «reserva de valor» sigue siendo dominante.
Otro intento de mejorar la narrativa de Bitcoin
Algunos líderes de opinión de Ethereum afirman ahora que esta cadena de bloques cuenta con todas las ventajas principales de Bitcoin y añade algo más. Por ejemplo, una actualización del planteamiento de Buterin describía a ETH como «una reserva de valor programable». Esto se hace eco de la campaña «ultrasound money», que, de forma similar, tomó prestada la narrativa del «dinero sólido» de Bitcoin e intentó demostrar que ETH era incluso mejor como dinero. No funcionó.
Incluso uno de los principales influencers de Ethereum, el cofundador de Bankless, David Hoffman, vendió todo su ETH en mayo de 2026. Escribió que la tesis de que «el ETH es dinero» se había agotado más que fracasado, y que seguía siendo optimista respecto a la red, pero señaló que cree que «solo una parte marginal de ese éxito se reflejará en el ETH».
En respuesta a la publicación de Buterin, Hoffman afirmó: «El momento en que se produce todo esto da la sensación de que surge desde una posición de debilidad, no de fortaleza». En el mismo hilo, también añadió: «Mi opinión es que el universo/[context]el entorno en el que vivimos no es el adecuado para que el ETH prospere como activo». También añadió una nota más optimista: «El mejor camino a seguir para Ethereum [is] hacia adelante. Si estás pasando por un infierno, sigue adelante».
Más sencillo, pero más complicado
Por un lado, la sugerencia de Buterin de valorar el ETH como un SoV hace que el argumento sea más sencillo y claro. Sin embargo, el contexto —sus similitudes con el bitcoin y los constantes cambios en la narrativa— podría complicarlo aún más. Por ahora, el bitcoin parece seguir ganándose el título de SoV entre los criptoactivos para la mayoría de los inversores. Probablemente solo una minoría examine cada red más de cerca, tratando de comprender hasta qué punto son realmente descentralizadas, en qué medida están preparadas para la criptografía poscuántica, cuál tiene un mejor modelo de seguridad, sus diferencias técnicas y capacidades, los retos de adopción y los desarrollos previstos para ambos ecosistemas.
Como demuestra la historia, no existe un consenso universal sobre ninguno de estos aspectos. Esto deja a los inversores con sus propias convicciones, en lugar de con argumentos irrefutables para invertir en cualquiera de los dos activos.
3x SoV frente a 5,7x SoV
En su artículo de diciembre de 2017, «An (Institutional) Investor’s Take on Cryptoassets» (La visión de un inversor (institucional) sobre los criptoactivos), John Pfeffer argumentó que existía la «posibilidad de que el ETH sustituyera al bitcoin y se convirtiera en la reserva de valor monetaria no soberana dominante simplemente por sus méritos puros como reserva de valor», pero que «un observador objetivo otorgaría al bitcoin unas probabilidades significativamente mayores que al ETH de convertirse en dicha reserva de valor».
Ahora, nueve años después, el BTC ha conservado y aumentado su valor mejor que el ETH. Según los precios que Pfeffer citó en el artículo —unos 13 000 dólares por bitcoin y 700 dólares por ether—, el bitcoin se ha multiplicado por 5,7, mientras que el ether se ha multiplicado por menos de 3. En cualquier caso, el juego de las narrativas sigue en marcha.
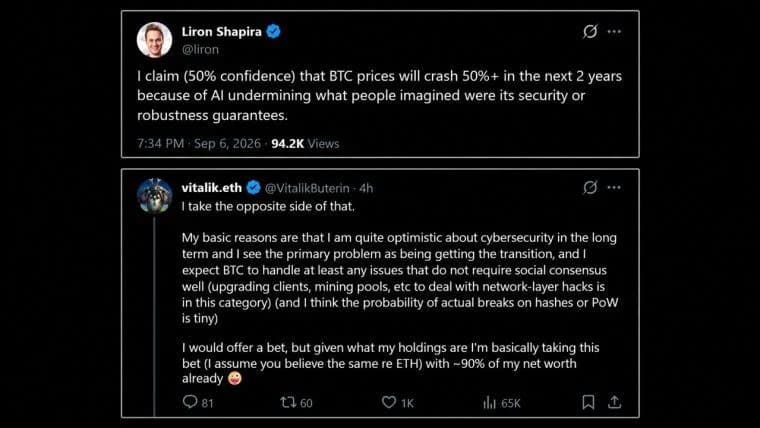
Vitalik Buterin dice que está tomando “el lado opuesto” a la afirmación de Liron Shapira de que la IA recortará el precio de bitcoin un 50% en dos años, con el 90% de su patrimonio neto.
Leer ahora: Vitalik de Ethereum apuesta el 90% de su patrimonio neto contra una caída de Bitcoin provocada por IA

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.
Sobre el autor
ESCRITO PORLinas KmieliauskasAuthor, manager
Linas Kmieliauskas es un veterano profesional de los medios de comunicación y noticias con más de 25 años de experiencia.