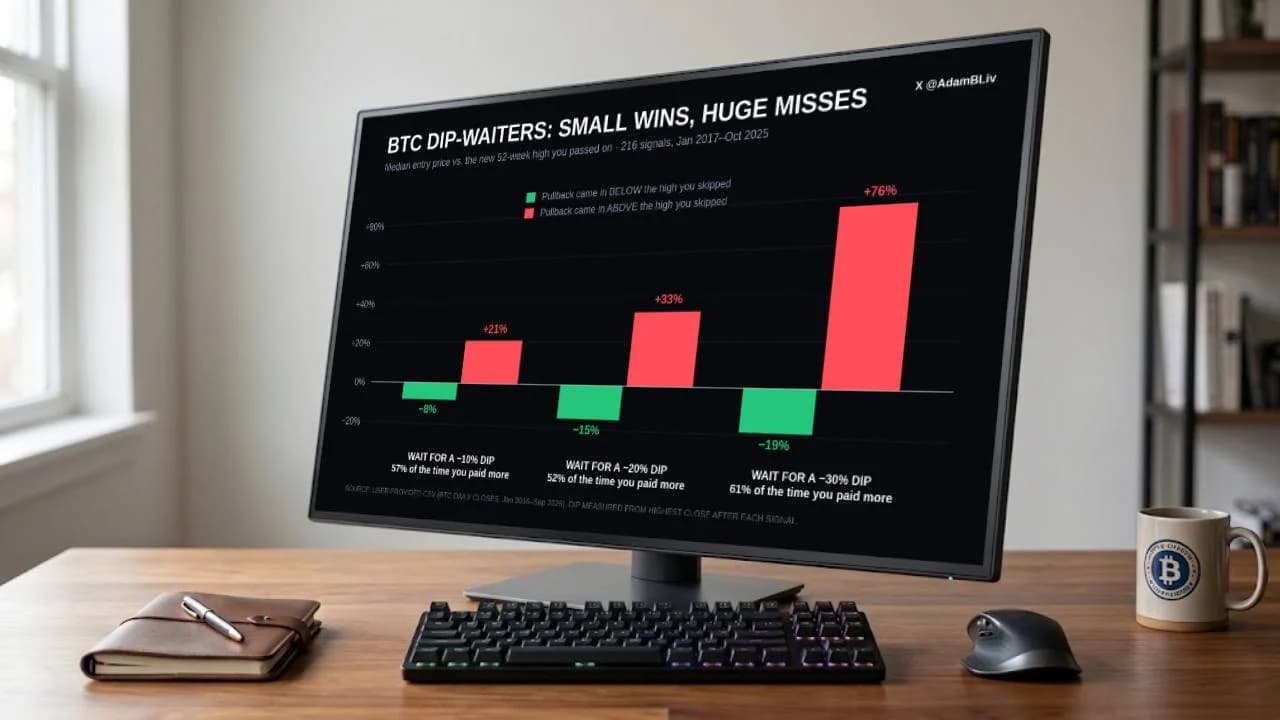
Los compradores de bitcoin que pusieran a prueba los máximos de 216 habrían pagado más tras una caída del 30 % que en el máximo anterior en la mayoría de los casos. Las esperas que tuvieron éxito supusieron un descuento medio del 19 %; las que fracasaron, una prima media del 76 %.
Esperar una caída del 30 % en el precio del bitcoin resultó contraproducente en el 61 % de los casos analizados
ESCRITO POR

COMPARTIR
Puntos clave
- Livingston analizó las compras tras los retrocesos desde los máximos de 216 bitcoins.
- Una caída del 30 % tardó una mediana de 134 días en producirse.
- En el 61 % de los casos, la compra simulada resultó más cara que comprar en el máximo anterior.
Por qué una caída del bitcoin seguía dando lugar a un precio de compra más alto
Un comprador de bitcoin podría esperar a que se produjera una caída del 30 % y, aun así, acabar pagando más que el precio que había rechazado inicialmente. Ese fue el resultado en el 61 % de los casos que examinó Adam Livingston, vicepresidente de inversiones de Strive Inc. (Nasdaq: ASST), una empresa de gestión de activos en bitcoin. En una publicación del 27 de septiembre en X, compartió su análisis sobre la compra de bitcoins en momentos de caída. Su prueba parte de cada uno de los 216 nuevos máximos de cierre de 52 semanas, desde enero de 2017 hasta octubre de 2025, y luego simula una espera hasta que se produzca un retroceso antes de comprar. La diferencia radica en cuándo comienza la caída. El bitcoin puede subir mucho más allá de un máximo anterior antes de caer un 30 % desde un pico posterior. En la prueba de Livingston, esa caída tardó en producirse entre 134 días —el punto medio de los tiempos de espera— y hasta 881 días. El retroceso se produjo, pero el precio de compra final solía estar por encima de la oportunidad original.
Livingston ilustró el resultado con un precio inicial de 12 300 dólares en agosto de 2020. Según su regla del retroceso del 30 %, la compra simulada se produjo a 43 580 dólares, un 254 % más alto. El ejemplo ilustra su argumento principal: la magnitud de una caída desde un máximo posterior no determina si el bitcoin ha vuelto a un precio anterior.

Incluso las caídas más pequeñas del bitcoin a menudo no lograron superar el precio anterior
El mismo patrón se repitió con caídas más pequeñas, aunque los periodos de espera fueron más cortos. Una caída del 10 % se produjo tras una mediana de 14 días, pero el precio de entrada modelado superó el precio anterior en el 57 % de los casos. Una caída del 20 % tardó una mediana de 44 días y dio lugar a un precio de entrada más alto en el 52 % de los casos. Blackrock señala que los periodos de buen rendimiento del bitcoin han venido acompañados de una volatilidad significativa. El gráfico distingue los casos en los que esperar resultó beneficioso de aquellos en los que no lo fue. En el caso de la regla del 30 %, la entrada mediana se situó un 19 % por debajo del máximo original cuando la estrategia consiguió un precio más bajo. Cuando se obtuvo un precio más alto, la entrada mediana se situó un 76 % por encima de ese máximo. Estos resultados tan dispares reflejan la volatilidad del precio del bitcoin, así como la velocidad y la magnitud de las variaciones de precio. Estas cifras describen los resultados obtenidos en la prueba histórica de Livingston, no las ganancias o pérdidas derivadas de operaciones reales de inversores.
Su cálculo se basa en los precios de cierre diarios y en una regla concreta para medir una caída respecto a un máximo posterior. Los precios de cierre también pueden variar según la fuente de datos y la hora del día. Por ejemplo, CF Benchmarks calcula un precio de referencia diario del bitcoin a partir de las operaciones realizadas en múltiples bolsas al cierre del mercado de Nueva York. Las 216 señales de Livingston pueden incluir máximos cercanos de la misma subida, por lo que los porcentajes no deben interpretarse como 216 ciclos de mercado independientes.
El máximo del bitcoin en 2025 muestra las dos caras de la operación
Esperar ha supuesto en ocasiones un precio de entrada considerablemente más bajo. El bitcoin alcanzó un récord por encima de los 126 000 dólares en octubre de 2025 antes de sufrir un descenso prolongado. Ese cambio de tendencia ilustra el riesgo al que se enfrenta quien compró cerca de un máximo en lugar de esperar a una corrección más profunda.
El 30 de junio, el bitcoin había caído por debajo de los 58 000 dólares, menos de la mitad de su máximo de octubre. Un comprador que hubiera esperado desde ese máximo podría haber encontrado un precio más bajo. Ese resultado coexiste con la conclusión de Livingston: sus porcentajes comparan cada entrada final con su propio máximo inicial, a lo largo de un conjunto seleccionado de señales.
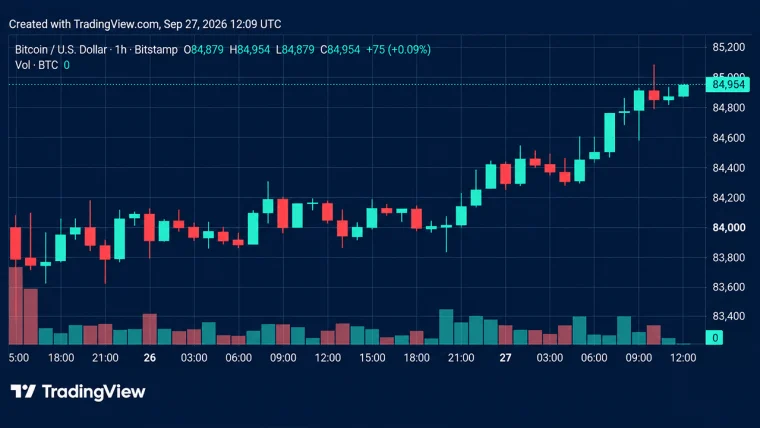
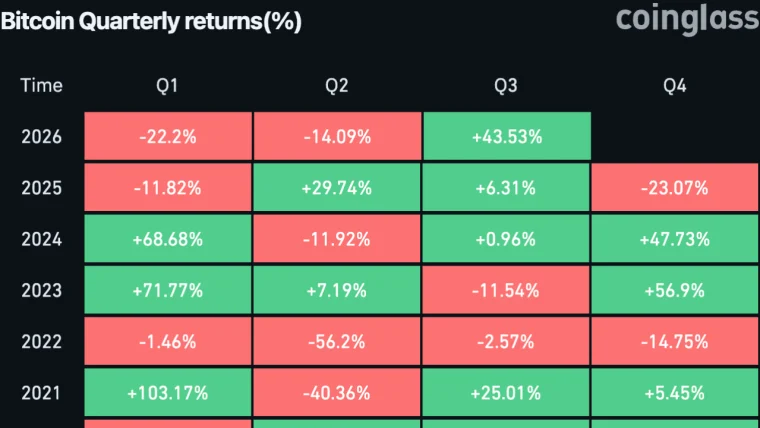
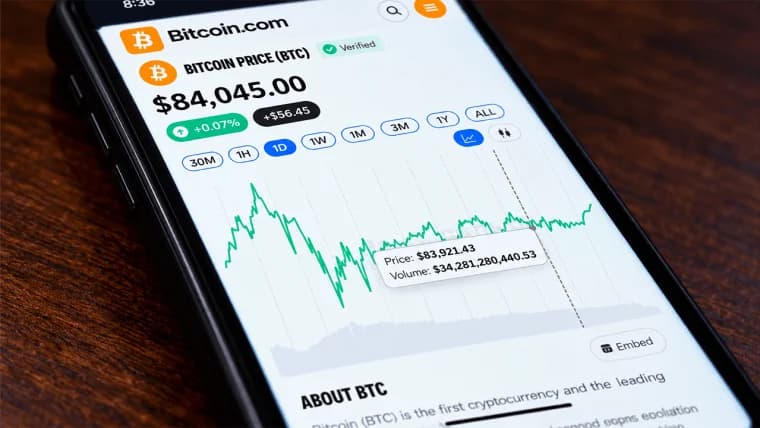
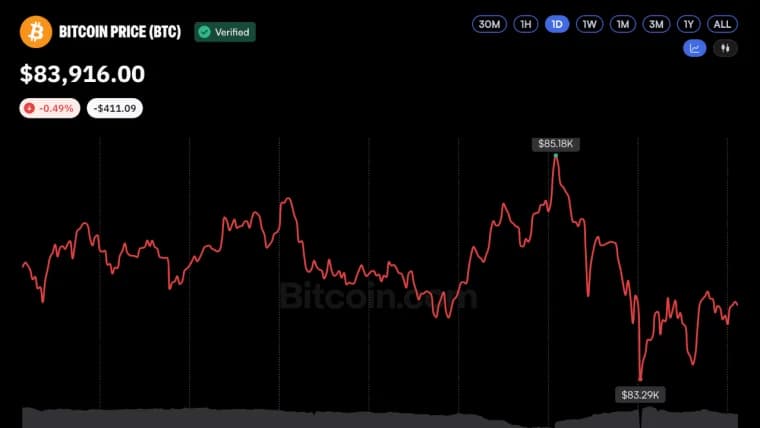
El 26 de septiembre, el bitcoin se mantenía un 33 % por debajo de su récord de octubre, a pesar de haberse recuperado de su mínimo de junio. Esa mañana cotizaba cerca de los 84 162 dólares, tras retroceder desde un máximo de septiembre de unos 87 374 dólares. Desde el mínimo de junio, de unos 57 735 dólares, el bitcoin se había recuperado aproximadamente un 46 % para el 26 de septiembre.

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.