Bitcoins nuværende opsving kan ifølge Cryptoquants grundlægger og administrerende direktør medføre et afkast på mellem tre og fem gange den oprindelige investering, efterfulgt af et mildere tilbageslag. Hans prognose kæder mindre markedsekstremer sammen med stigende institutionelt ejerskab og en større kapitalbase.
Bitcoin kan give et afkast på 3-5 gange i denne cyklus, efterhånden som volatiliteten aftager
SKREVET AF

DEL
Hovedpunkter
- Cryptoquants CEO forventer et mindre bitcoin-opsving og et mildere bear-marked.
- Hans analyse peger på stærkere rentabilitet for indehaverne og frisk kapital.
- Institutionelt ejerskab kan omforme Bitcoins historiske kurscyklusser.
Bitcoins afkastpotentiale kommer med en anden afvejning
Bitcoin-investorer kan stå over for mindre gevinster i cyklussen samt mindre tab i takt med, at institutionelle investorer øger deres ejerskab, ifølge Ki Young Ju, grundlægger og CEO af Cryptoquant, en analyseplatform for kryptovaluta. I sin prognose for bitcoin-cyklussen fra den 22. september på X argumenterede han for, at et større marked mindsker de ekstreme udsving, der var forbundet med tidligere spekulative opsving.
Ju udtalte:
»Jeg forventer, at denne bitcoin-hausse vil give et afkast på 3–5 gange snarere end endnu et parabolsk rally på over 10 gange, efterfulgt af et mildere bjørnemarked.«
»Da Bitcoin var mindre og domineret af detailinvestorer, drev spekulativ kapital eksplosive stigninger og fald på 80 %. I dag dæmper et langt større marked og voksende institutionelt ejerskab begge disse ekstreme udsving. De samme kræfter, der begrænser opadgående bevægelser, afbøder også nedadgående bevægelser,« forklarede han.
Jus udsigter stemmer overens med Fidelity Digital Assets’ historiske analyse, som dokumenterede bitcoins faldende volatilitet i maj 2024. Den finansielle gigant forklarede, at kapital, der strømmer ind på et større marked, bør have en mindre indvirkning på prisen. Dens forskning dokumenterede faldende volatilitet over tid, samtidig med at den skelnede mellem historiske sammenhænge og beviser for, at et bestemt prisudfald nødvendigvis må følge.
Indehavernes rentabilitet understøtter Jus prognose
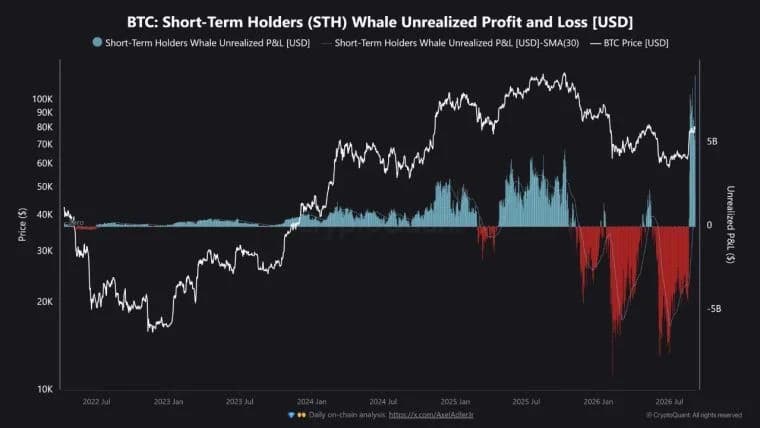
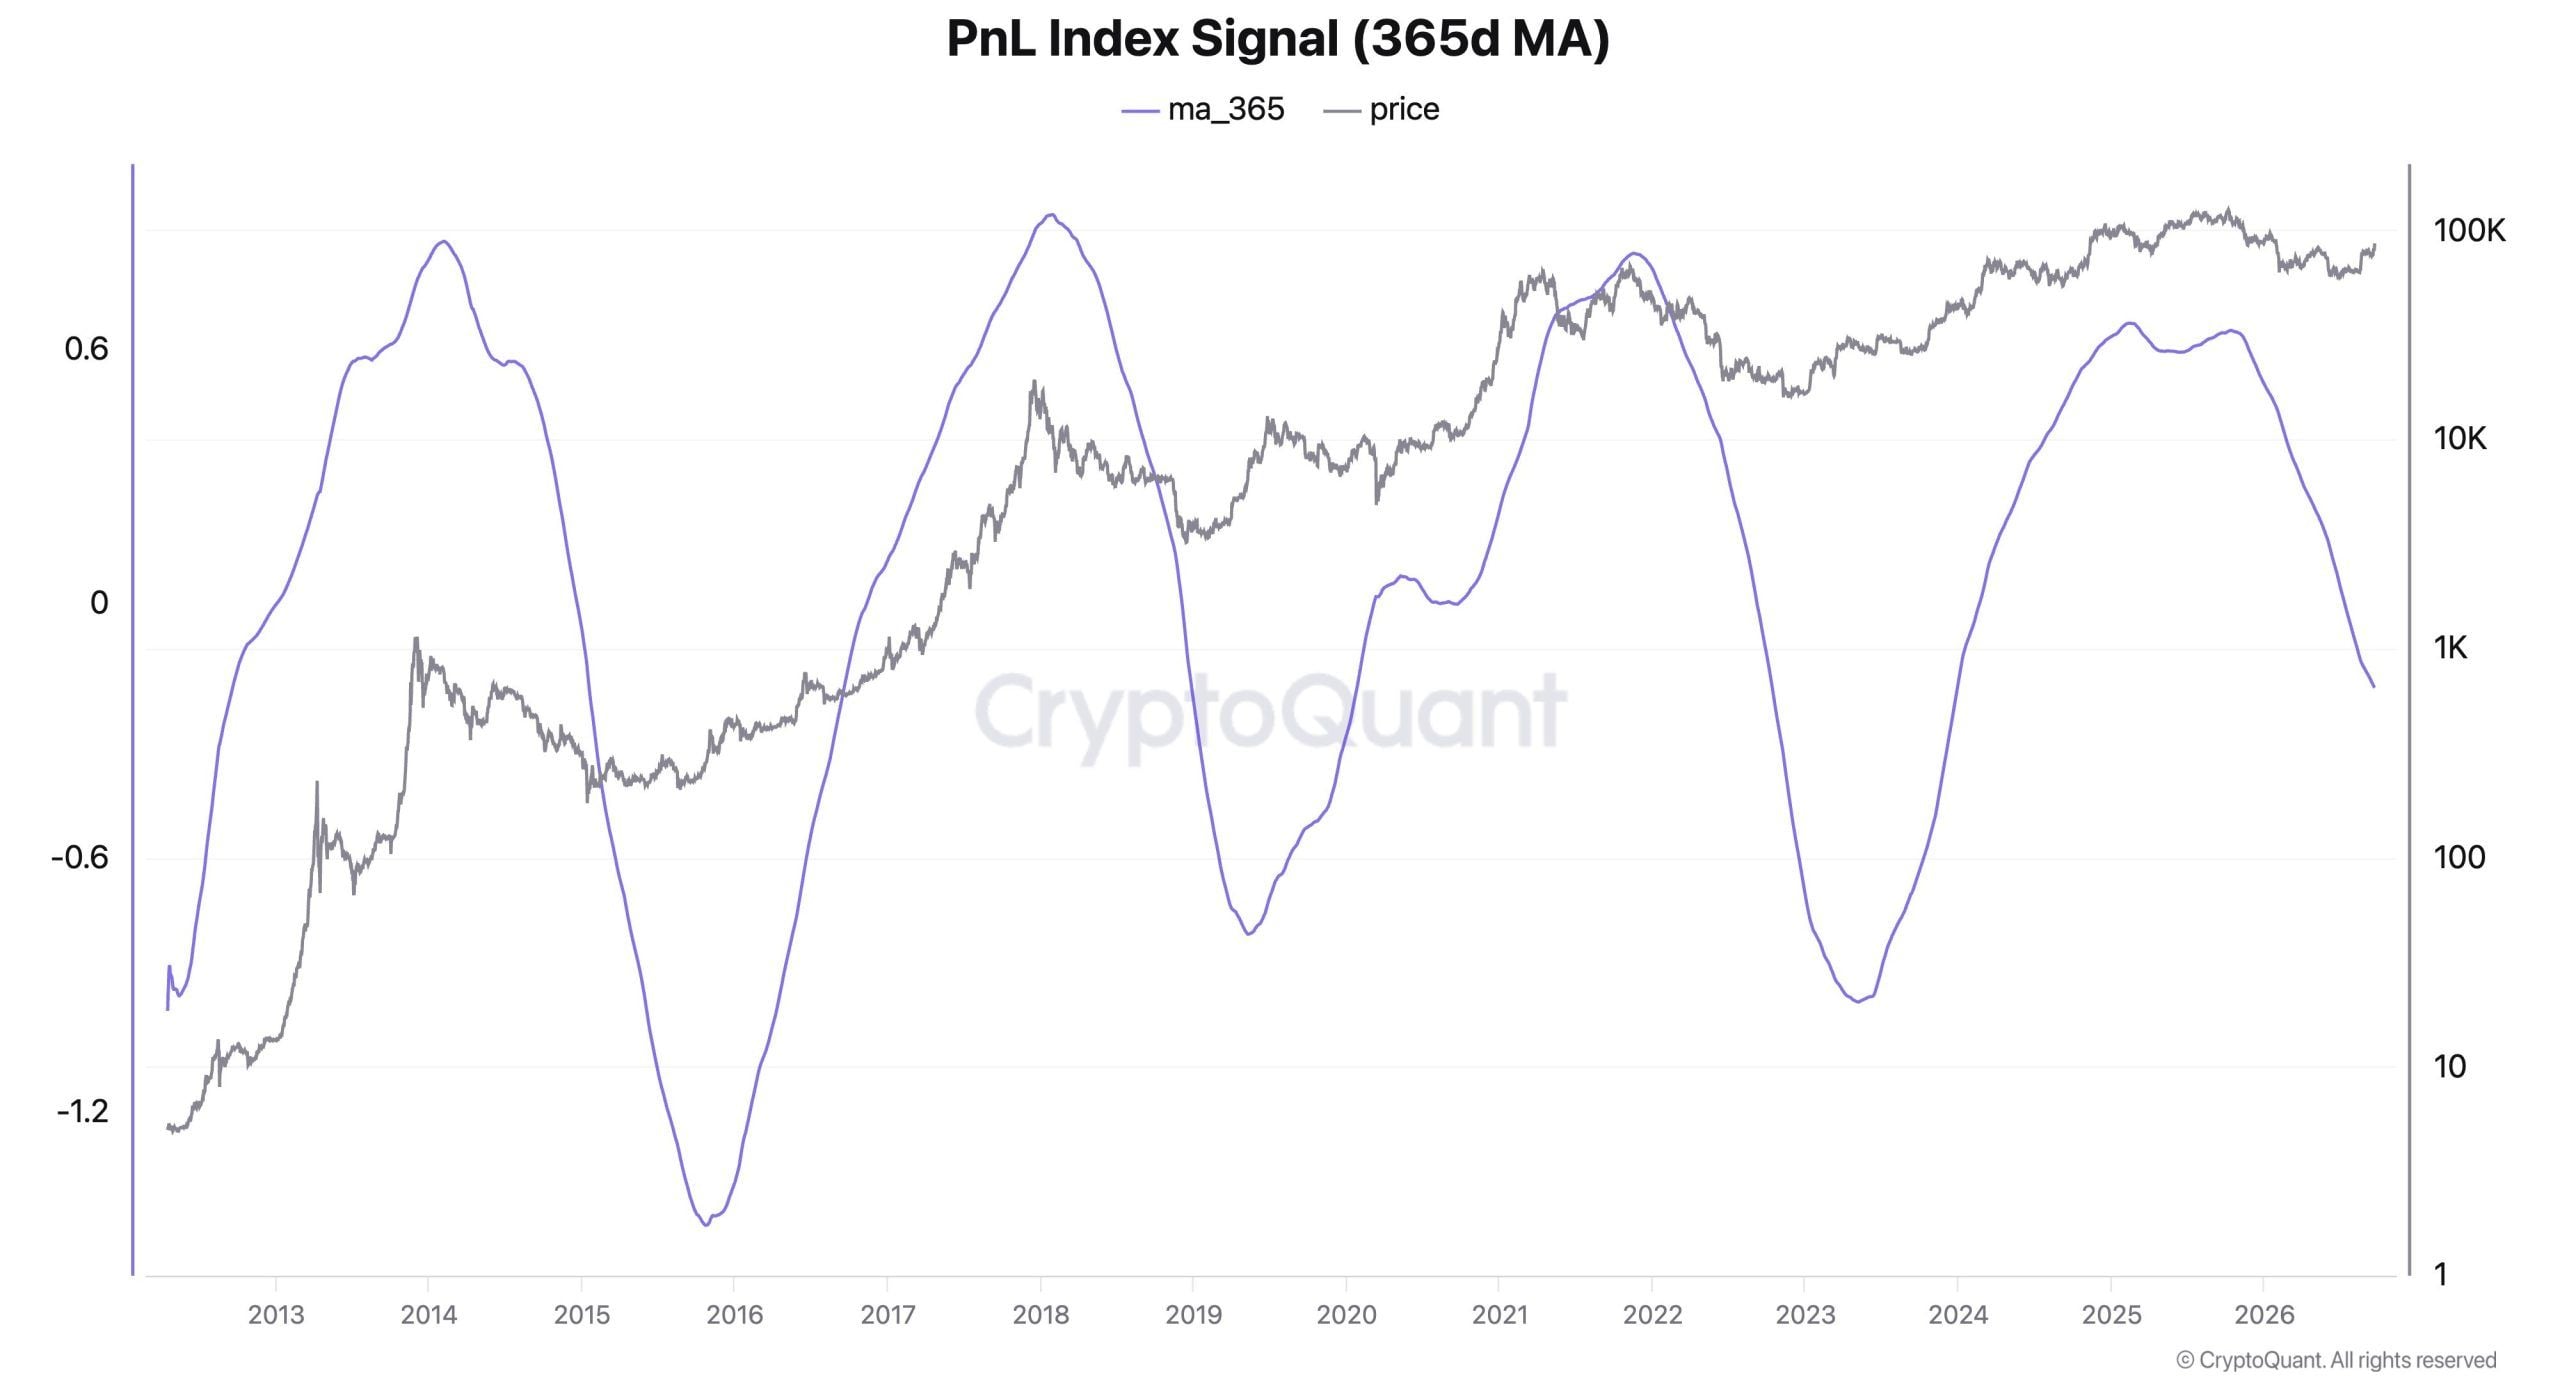
Jus vurdering bygger på et rentabilitetsindeks, der ifølge ham viser mindre ekstreme toppe og stadig mere modstandsdygtige bundniveauer i konjunkturcyklussen. Gevinst- og tab-indekset, eller PnL-indekset, følger den samlede rentabilitet blandt indehaverne. Han fremhævede også et begyndende vendepunkt i dets 365-dages glidende gennemsnit – et langsommere mål, der udjævner kortsigtede udsving og typisk reagerer, efter at markedsforholdene er begyndt at ændre sig.
Grafen sammenligner bitcoins pris (grå) med indeksets 365-dages glidende gennemsnit (lilla). De seneste rentabilitetstoppe er lavere end tidligere cyklustoppe, hvilket understøtter Jus argument om, at markedets ekstreme udsving er ved at blive mere moderate. Den lilla linje ligger dog fortsat under nul og falder stadig ved grafens højre kant.
Analytikeren rapporterede, at bitcoin forblev over indehavernes gennemsnitlige on-chain-anskaffelsespris, selv på denne cyklus’ lavpunkter. Han henviste til forholdet mellem markedsværdi og realiseret værdi, som sammenligner markedsværdien med en værdiansættelse baseret på mønternes seneste on-chain-bevægelser, og som forblev over én. Ifølge hans fortolkning absorberede nogle investorer tab, mens indehaverbasen samlet set forblev over den anslåede anskaffelsespris.
Bitcoins historisk lave volatilitet hænger tættere sammen med udbuddet fra langsigtede indehavere end med markedsstørrelsen, ifølge Glassnode. I analysen fra 8. september blev udbuddet fra langsigtede indehavere identificeret som den stærkeste forklarende variabel blandt de undersøgte, idet den tegnede sig for næsten 19 % af variansen i den detrendede volatilitet. Markedsværdien forklarede ca. 3 %, hvilket illustrerer, at markedsstørrelsen alene ikke er en fuldstændig forklaring på prisstabiliteten.
Institutionel efterspørgsel kan omforme Bitcoins cyklusser
Ju identificerede stigende realiseret kapitalisering, et ophør i salget fra langvarige store indehavere og betydelige bullish futures-positioner som understøttende signaler. Han fortolkede den stigende realiserede kapitalisering som nyt kapital, der strømmer ind på markedet, og rapporterede, at store futures-handlere opbyggede lange positioner tæt på bunden.
Hans seneste argument følger en tidligere prognose om, at international institutionel efterspørgsel og adgang til ETF’er kunne forme toppen af bitcoins cyklus. I august fremhævede Ju markeder, hvor adgangen til regulerede investeringer fortsat var begrænset. Han forventede bredere tilgængelighed af fonde, dybere likviditet i stablecoins og en finansiel infrastruktur, der anvender tokeniserede aktiver, til at understøtte deltagelse uden for USA.
Nylige data om tegnebøger giver et andet billede af ændringer i ejerskabet, hvor to grupper af mindre indehavere faldt med 69.494 adresser, inden bitcoins genopretning til over 85.000 dollars. Santiment satte nedgangen i juli-august i forbindelse med kapitulation. Disse tal beskriver ændringer i kategorierne for adressebalancen snarere end at fastslå, at et tilsvarende antal individuelle investorer forlod bitcoin.
Ju bemærkede:
»At give afkald på den 10-dobbelte parabel betyder også at give afkald på det 80 % store kursfald, og det er netop det, der tiltrækker tålmodig kapital med et langsigtet perspektiv i stedet for spekulativ kapital.«
Lavere volatilitet – altså hastigheden og omfanget af kursudsving – er centralt i Jus langsigtede argumentation om udbredelsen. Hans bredere tese rækker ud over afkastet: større stabilitet kan på sigt gøre bitcoin mere praktisk at bruge som betalingsmiddel.

Denne artikel er oversat fra engelsk ved hjælp af kunstig intelligens. Den originale engelske version er den autoritative kilde; automatiske oversættelser kan indeholde unøjagtigheder, især i juridisk og lovgivningsmæssig terminologi.