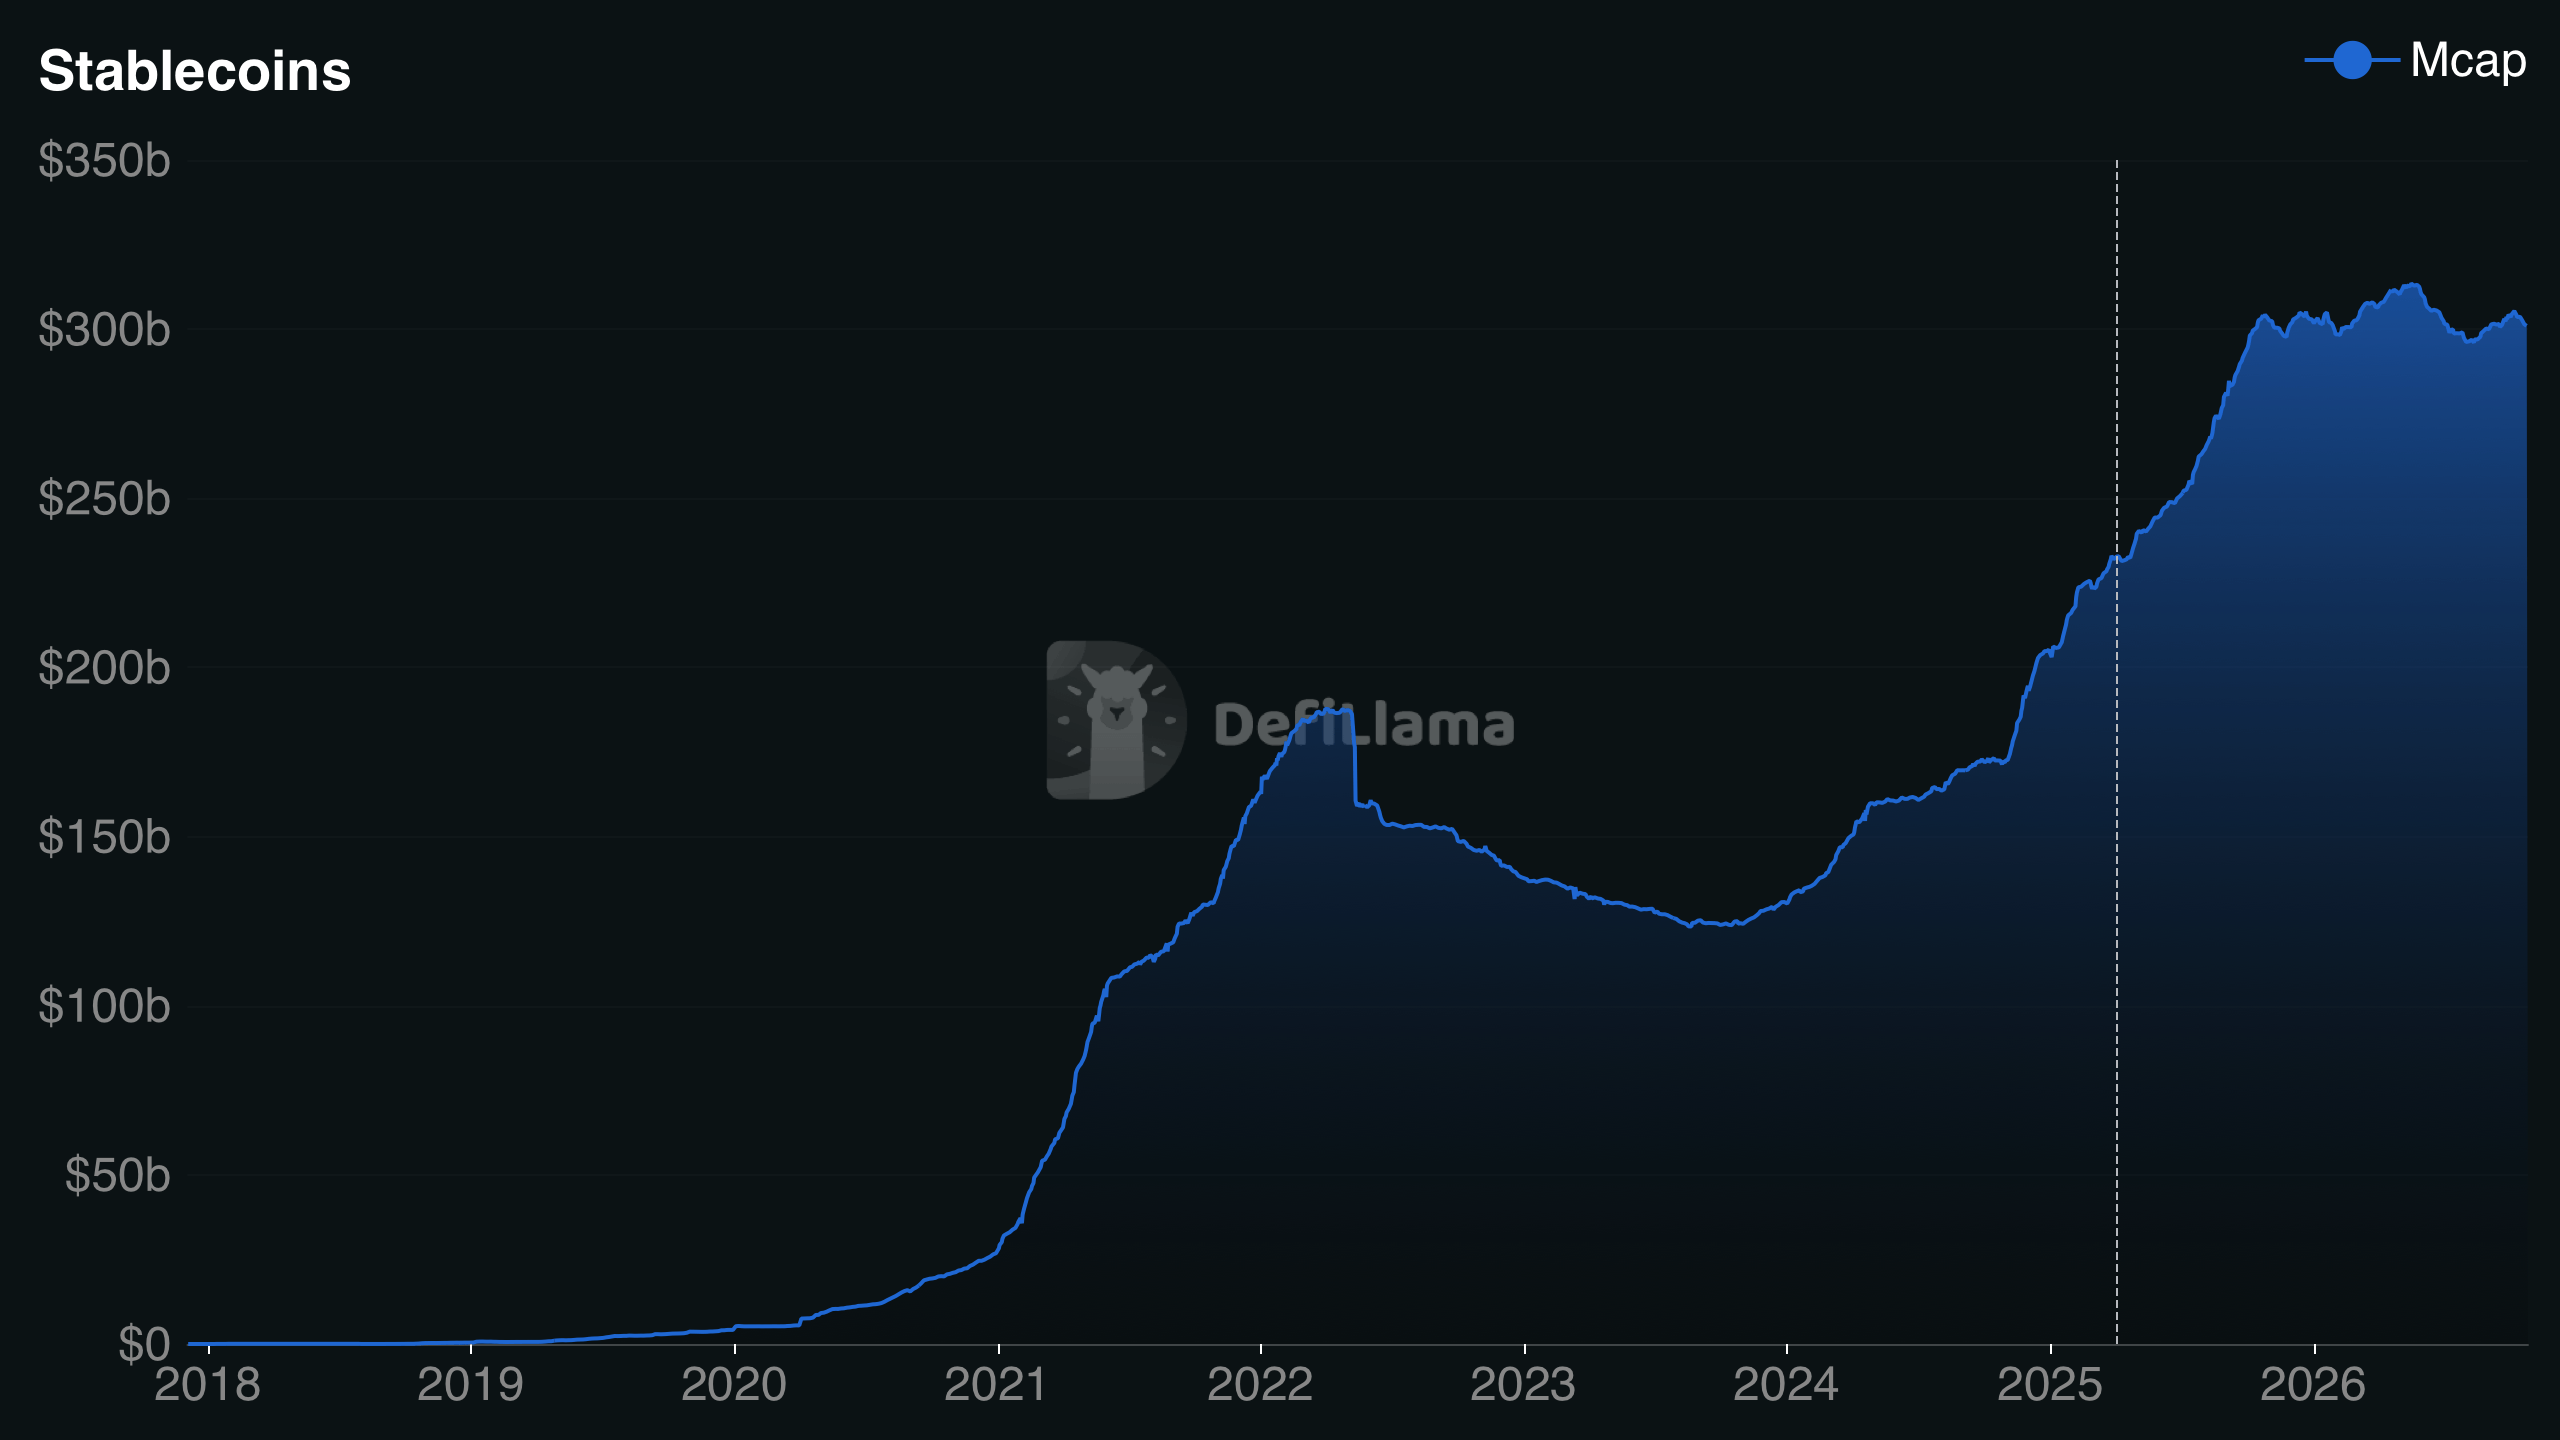
自5月22日以来,稳定币市场规模已缩水127.3亿美元,截至2026年10月25日,总规模降至3003.6亿美元。其中,Tether的USDT和Circle的USDC在此次缩水中占据主导地位,后者在30天内流失了46.9亿美元。 然而,关于“稳定币供应量缩减将对加密货币价格造成冲击”这一常见论点,却面临一个复杂情况:并非每一枚消失的“数字美元”都真正离开了市场。
稳定币市场缩水127亿美元,加密货币弹药告罄

分享
关键要点
- Defillama数据显示,自5月22日以来,稳定币市值已减少127.3亿美元。
- USDC在30天内缩水46.9亿美元,占追踪到的稳定币萎缩总额的大部分。
- 贝莱德(Blackrock)的BUIDL及其他代币化国债产品,使加密货币流动性的讨论变得更为复杂。
随着交易员质疑加密货币的购买力,稳定币供应量出现萎缩
交易员正在重新评估场外尚存多少购买力。Tether的USDT仍占据60.74%的市场份额,但主要稳定币的份额正在缩减。主流观点认为,数字美元的减少意味着下一轮加密货币上涨的弹药将减少。
但有一个问题:这些资金可能并非真正消失,而是流向了其他地方。
随着稳定币余额缩减,USDC受冲击最大
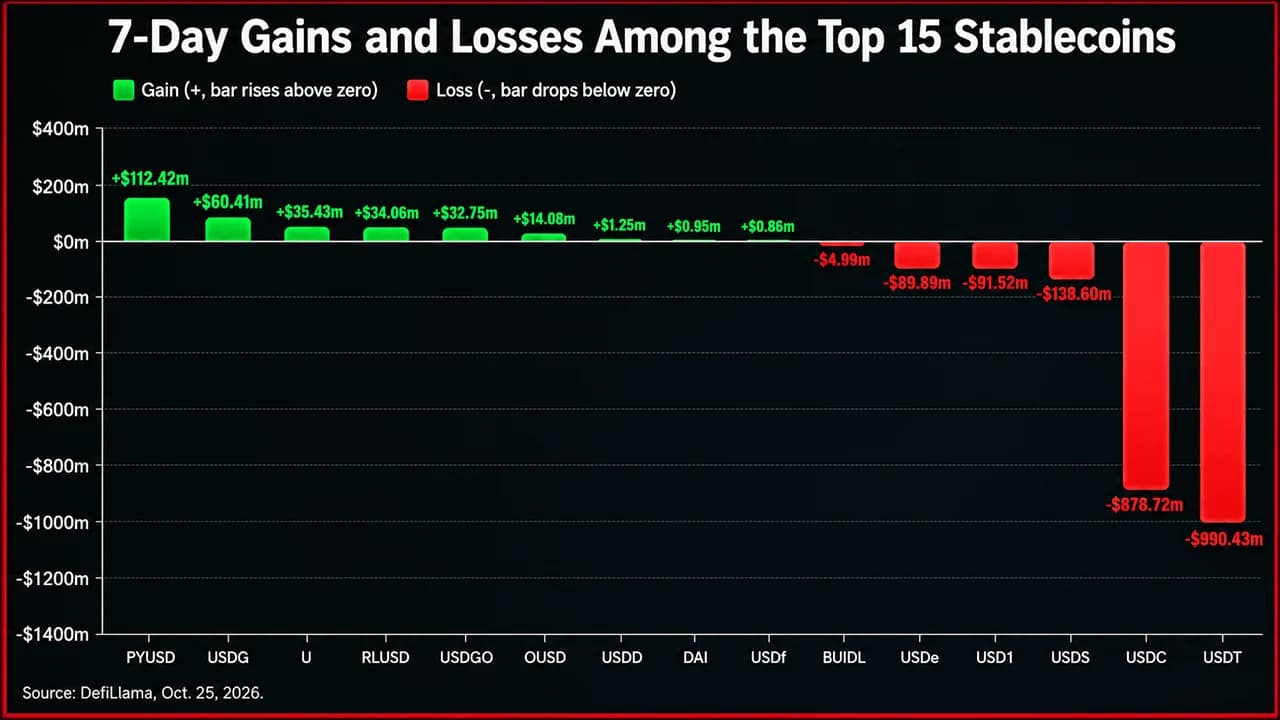
Defillama 10月25日的数据显示,作为最大稳定币的USDT,其市值为1824.23亿美元,较七天前减少9.9043亿美元,较30天前减少12.9亿美元。 USDC的跌幅则更为显著。其市值降至717.43亿美元,一周内缩水8.7872亿美元,一个月内缩水46.9亿美元。在排名前15的稳定币中,七天内的总缩水额约为19亿美元。
根据Defillama提供的月度数据,13种代币的市值合计净缩水58.2亿美元,其中USDC约占该数字的80%。其他知名代币也加入了下跌行列。 Ethena的USDe在30天内缩水3.0561亿美元,而World Liberty Financial的USD1缩水4.4467亿美元,跌幅达10.10%。但并非所有币种都遭受重创。 PayPal的PYUSD在30天内增加了2.3953亿美元,而Falcon的USDf则增长了5.1116亿美元,增幅达42.32%。
为何稳定币供应量萎缩引发看跌质疑
稳定币相当于加密货币的“现钞”,使投资者能够在数字资产之间自由转换,而无需反复通过传统银行渠道。当用户铸造稳定币时,流通供应量通常会增加;当持有人将代币赎回为法币时,供应量则会收缩,这可能会抽走本可用于购买比特币、以太坊或其他加密货币的资金。 这种关联有助于解释为何交易员将持续的稳定币萎缩视为看跌的流动性信号。历史案例提供了佐证。2020-2021年的牛市及其后的复苏期伴随着稳定币供应量的扩张,而2022年Terra崩盘后出现的供应量收缩,则与加密货币市场的长期低迷相吻合。 比特币价格徘徊在80,000美元附近,这又增添了一层变数——该价格远低于其2025年10月创下的近126,000美元的历史高点。不过,仅凭供应量数据尚无法确定赎回行为是导致了抛售压力,还是仅仅是市场状况恶化的结果。
代币化国债让“干粉”论点变得复杂
这正是传统观点陷入困境之处。代币化美国国债产品——包括贝莱德(Blackrock)的BUIDL和Ondo的USDY——是传统支付型稳定币之外的生息替代品。 根据rwa.xyz的记录,这些产品的总市值也出现萎缩,从8月12日的162亿美元降至10月25日的146.5亿美元,减少了15.5亿美元。
然而,将这些赎回等同于稳定币提现,却忽略了一个关键区别。国债投资者赎回头寸可能是为了获取稳定币、购买风险资产,或是将资金转回传统金融账户。资金的流向比赎回行为本身更为重要。
即便在稳定币领域,供应量的减少也并不必然意味着资金外流。监管合规调整、抵押品偏好的变化以及交易周转速度的加快,都可能改变持仓余额,而不会导致可用交易流动性的等量减少。
3000亿美元的市场给交易者留下了一个更棘手的问题
稳定币市场的萎缩是真实存在的,USDC数十亿美元的回撤也值得关注。但总供应量作为衡量投资者意图的指标过于粗糙。交易所层面的余额、发行模式、赎回流向以及流入生息工具的资金,才能更全面地反映可部署的流动性状况。
对于那些将每一种消失的稳定币都视为看跌征兆的交易者而言,问题不仅仅在于还剩下多少“数字美元”,而在于这些美元究竟是彻底退出了市场,还是仅仅换了个“球衣”。 标题图/特色图片:Defillama.com 七日指标。
迈克尔·塞勒尔在对比中指出,Strategy的普通股上涨了77.4%,涨幅超过了四只优先股。他认为,股票回购起到了支撑作用
立即阅读: Strategy的MSTR基金上涨77%,四只优先股回报23%-39%

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。