维塔利克·布特林(Vitalik Buterin)关于以太坊估值方式的最新转变,可能会让传统的华尔街投资者感到眼花缭乱。 叙事再次发生转变,而这一次,它将以太币(ETH)推入了比特币在传统金融(TradFi)领域最具说服力的领域:作为价值储藏手段。这使得这两个最有价值的区块链网络开始争夺同一笔资本。
布特林炮轰比特币 搅乱以太坊华尔街路演
关键要点
- 以太坊的支持者正越来越多地将ETH定位为价值储藏手段,这直接挑战了比特币的“数字黄金”叙事。
- 以太坊的叙事从“超声波货币”到“数字石油”,再到如今的“可编程价值储藏手段”,这种转变可能让华尔街对ETH的实际代表意义感到困惑。
- 即便在以太坊社区内部,对于ETH的货币角色也尚未形成明确共识,而整个行业至今仍缺乏关于“何为价值储藏手段”这一普遍认可的定义。
本周早些时候,以太坊联合创始人维塔利克·布特林表示,将以太币视为“燃烧手续费的代币”这一估值逻辑“从未像表面看起来那样牢固”,而应将其视为价值储藏手段(SoV)来评估。
据布特林称,将以太坊优化为价值储藏手段“与去中心化及CROPS原则相一致”,即抗审查与抗捕获、开源、隐私和安全。
升级版以太坊叙事
尽管“ETH作为价值储藏手段”的叙事已存在多年,但若要使其如今成为主流,将紧随此前失败的“超声波货币”宣传活动,以及此前试图将该资产与比特币的“数字黄金”并列为“数字石油”的尝试之后。
尽管就连以太坊社区内部对这一转向的反应也褒贬不一,但以太坊国库公司的领导者们却对此表示欢迎。持有约600万ETH的Bitmine董事长汤姆·李(Tom Lee)称,布特林关于价值储藏的言论是“一场地震般的转变”,这验证了该公司的战略。 掌控Consensys并担任ETH国库公司Sharplink主席的约瑟夫·卢宾则认为,虽然“黄金和比特币是高能货币,也是极佳的价值储藏手段,但ETH更胜一筹”。
与此同时,Etherealize公司——该机构成立于布特林和以太坊基金会向联合创始人维韦克·拉曼(Vivek Raman)提供2024年拨款,旨在说服华尔街高管认可以太坊优势之后——发布了一篇关于ETH作为可编程价值储藏手段的文章。拉曼转发了布特林的帖子,但并未参与讨论。
该公司此前已向华尔街推广“价值储藏”这一叙事。2025年1月,该公司将ETH定位为“比特币的多元化补充”,理由是它“是一种具有现金流的价值储藏手段”,同时Etherealize还将ETH与石油进行了比较。 2026年4月,Etherealize基本上认为,ETH可以通过兼具黄金和比特币的货币溢价来取代比特币。
因此,如果布特林对ETH“价值储藏”属性的强调获得认可,那么华尔街可能需要根据布特林的解释来更新对这一资产的理解。如果他们被说服,那么他们可能还需要重新评估自己的BTC持仓。
价格回落
无论哪种情况,尽管每次“Etherealize”推介都会对以太币提出越来越雄心勃勃的预测,其价格虽曾在2025年8月短暂触及约4,946美元的历史高点,但目前交易价格较该峰值已下跌约58%。
如果流入以太坊交易所交易基金(ETF)的资金流能反映华尔街对以太币作为一种资产的兴趣,那么以美元计价的这些资金流自2025年10月以来一直呈下降趋势,比特币ETF的资金流入情况也是如此。 同期,ETH ETF的累计资金流入量下降了23%,而BTC ETF的降幅为12%。这两种资产价格的下跌也影响了资金流动:截至撰稿时,过去一年中BTC下跌了30%,ETH则下跌了41%。
布特林驳斥了此前的论点
华尔街可能感到困惑,不仅是因为又出现了一种新的叙事,还因为其背后的逻辑。Etherealize和布特林似乎基于略有不同的理由得出了相似的结论。
例如,尽管Etherealize曾声称,手续费销毁会将所有以太坊活动的价值转移至ETH,且ETH“可能具有通缩性”,但布特林如今却淡化了销毁的重要性。 布特林的论点也削弱了Etherealize对比特币支持者约翰·普费弗(John Pfeffer)2017年提出的一项论点的回应:即用新发行代币支付质押者的行为,会将价值从未质押的持有者转移到质押的持有者手中。
今年早些时候,Etherealize驳斥了“质押收益只是通胀”这一反对意见,认为销毁抵消了新币发行,且收益的相当一部分来自交易手续费。如果如布特林现在所言,销毁规模保持较小且手续费收入不可靠,那么大部分质押收益将来自新币发行,这便印证了普费弗的观点。 这会对未参与质押的持有者产生负面影响,却有利于像Bitmine这样的财务管理公司——该公司约84%的ETH都用于质押。截至周一,该公司表示,按当前收益率计算,预计每年可赚取价值3.09亿美元的ETH。
此外,Etherealize 批评比特币称,其“选择了僵化,因为它更重视短期稳定性而非长期可行性”。布特林现在也呼吁,一旦以太坊的核心开发完成,也应实现“至少部分僵化”。
什么是价值储藏手段?没有唯一答案
无论哪种情况,对于比特币和以太坊阵营中“价值储藏”论点的支持者而言,最大的挑战之一在于“价值储藏”并无公认的定义,且许多被视为价值储藏的资产最终都以失败告终。 例如,对于一种资产必须保持其价值多长时间,或者其价值下跌到何种程度仍可被视为价值储藏手段,目前尚无共识。 据布特林称,“第一个也是最重要的类似价值储藏的指标”就是“生存下来”。 他还列举了其他指标,但仅凭“生存”这一标准,对于希望保值的人来说可能并不太令人鼓舞:加密货币领域充斥着大量山寨币,它们的市值曾暴跌超过90%,却仍“生存”了数年之久。
纵观历史,17世纪人们找到更廉价的制造方法后,瓦姆普姆(wampum)便失去了其价值。白银也曾面临诸多问题,其作为铸币的用途曾被暂停,美国更在19世纪将其除名。 如今,无论是以太坊支持者还是部分比特币拥趸,在讨论这种竞争性资产时都会以白银作类比,因为它们都致力于争夺“数字黄金”的称号。
然而从历史角度来看,这可能并非最佳类比,因为黄金也曾经历过长达数十年、跌幅达两位数的下跌。与此同时,由于“数字黄金”如今主要与比特币相关联,这种资产也以其剧烈但逐渐减弱的波动性而著称。
两个近乎相同的叙事之争
因此,如果最活跃的以太坊支持者开始大力推广“ETH是SoV”这一叙事,那么想要赢得传统华尔街投资者的青睐,这将是一场艰难的战斗:
- 以太坊此前试图与比特币区分开来的努力,似乎都未能如预期般奏效。
- 以太坊现在可能正转向“价值储藏”的叙事,而在加密资产领域,这一领域一直由比特币主导。
- 布特林为将ETH定位为价值储藏手段所列举的论点中,约有一半(如:生存能力、变化缓慢、协议政治影响小、易于自主托管以及可在低配置硬件上运行节点)其实早已被归因于BTC。
- 尽管以太坊和比特币阵营都在不断调整宣传策略以吸引投资者,但比特币的“价值储藏”叙事始终占据主导地位。
又一次尝试完善比特币的故事
一些以太坊思想领袖现在声称,该区块链不仅具备比特币的所有主要优势,还在此基础上增添了额外价值。 例如,布特林(Buterin)对这一框架的更新将ETH描述为“可编程的价值储存手段”。这呼应了“超声波货币”(ultrasound money)宣传活动——该活动同样借鉴了比特币的“健全货币”(sound money)叙事,试图证明ETH是更优的货币。但这一尝试并未成功。
就连以太坊顶级意见领袖之一——Bankless联合创始人戴维·霍夫曼,也在2026年5月抛售了全部ETH。 他写道,“ETH是货币”这一论点并非失败,而是已经走到了尽头;他仍然看好以太坊网络,但指出他确实认为“其中只有微不足道的成功会体现在ETH上”。
针对布特林(Buterin)的帖子,霍夫曼回应道:“整件事的时机让人感觉是出于弱势而非强势。”在同一条推文中,他还补充道:“我认为,我们所处的宇宙/[context]/环境并不适合让ETH作为一种资产蓬勃发展。” 他还补充了一段更为看多的评论:“以太坊的最佳发展路径 [is] 。如果你正在经历地狱,那就继续前行。”
更简单,却更复杂
一方面,布特林建议将ETH视为价值储藏手段(SoV),使这一主张变得更简单、更清晰。然而,其背景——与比特币的相似之处以及不断变化的叙事——可能会使情况变得更加复杂。 就目前而言,在多数投资者眼中,比特币似乎仍是在加密资产中价值储藏手段(SoV)的头号选择。 只有少数人会更深入地考察每个网络,试图了解它们究竟有多去中心化、对后量子密码学的准备程度如何、哪一种安全模型更优、它们在技术上的差异与能力、采用过程中的挑战,以及两个生态系统未来的发展规划。
正如历史所示,对于上述任何方面都未达成普遍共识。这使得投资者只能基于个人信念而非无可辩驳的论据来决定投资哪种资产。
3倍 SoV 与 5.7倍 SoV
在2017年12月的论文《(机构)投资者对加密资产的看法》中, 约翰·普费弗(John Pfeffer)曾指出,虽然“仅凭纯粹的价值储存优势,ETH 有可能取代比特币并成为主导的非主权货币价值储存手段”,但“客观观察者会认为比特币成为此类价值储存手段的概率远高于 ETH”。
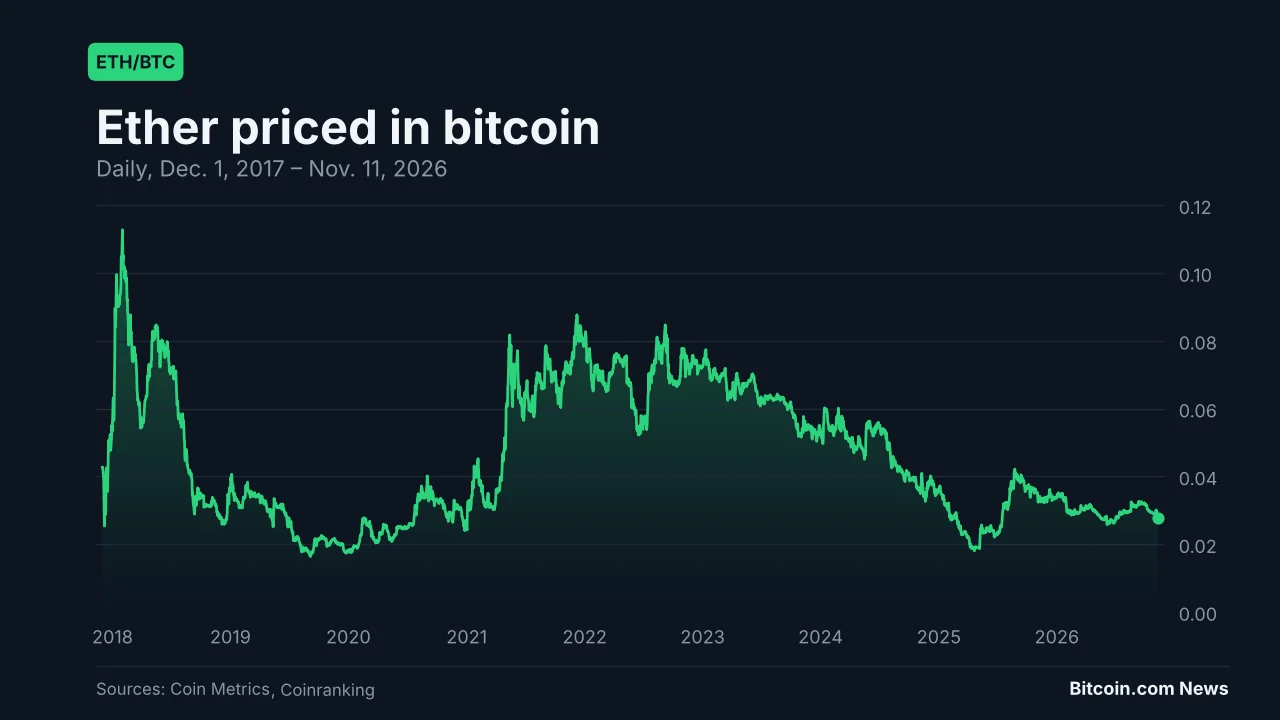
如今,九年过去了,BTC 在保值和增值方面都表现得比 ETH 更好。 根据普费弗在论文中引用的价格——每枚比特币约13,000美元,每枚以太币约700美元——比特币涨幅约为5.7倍,而以太币涨幅不足3倍。无论哪种情况,这场“叙事游戏”仍在继续。
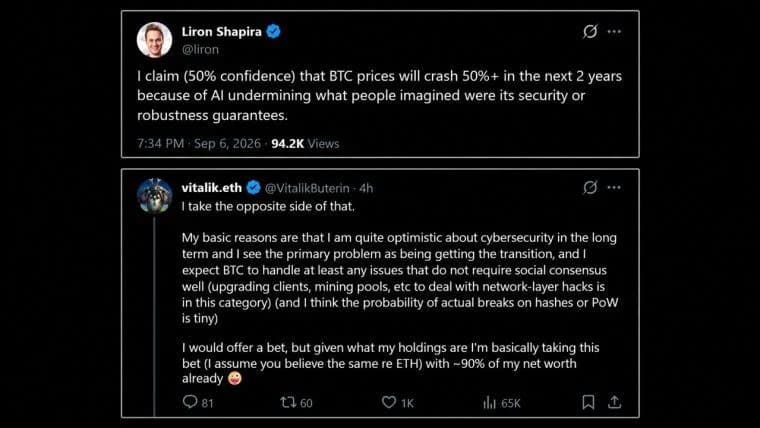
Vitalik Buterin 表示,他将以其净资产的 90% 站在 Liron Shapira 关于“人工智能将在两年内使比特币价格下跌 50%”这一观点的“对立面”。
立即阅读: 以太坊的 Vitalik 将其 90% 的净资产押注在反对 AI 引发的比特币崩盘上

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。
关于作者
作者Linas KmieliauskasAuthor, manager
Linas Kmieliauskas 是一位资深新闻媒体从业者,拥有超过 25 年的经验。