Thị trường stablecoin đã sụt giảm 12,73 tỷ USD kể từ ngày 22 tháng 5, xuống còn 300,36 tỷ USD tính đến ngày 25 tháng 10 năm 2026. USDT của Tether và USDC của Circle chiếm phần lớn trong đợt sụt giảm này, trong đó USDC đã mất 4,69 tỷ USD trong vòng 30 ngày. Tuy nhiên, lập luận quen thuộc rằng việc nguồn cung stablecoin thu hẹp sẽ gây ra rắc rối cho giá tiền điện tử đang vấp phải một vấn đề phức tạp: Không phải mọi đồng đô la kỹ thuật số biến mất đều thực sự rời khỏi thị trường.
Stablecoin giảm 12,7 tỷ USD do vốn dự trữ thị trường crypto cạn
TÁC GIẢ

CHIA SẺ
Những điểm chính
- Dữ liệu từ Defillama cho thấy vốn hóa thị trường stablecoin đã giảm 12,73 tỷ USD kể từ ngày 22 tháng 5.
- USDC đã mất 4,69 tỷ USD trong 30 ngày, chiếm phần lớn mức sụt giảm của các stablecoin được theo dõi.
- BUIDL của Blackrock và các sản phẩm trái phiếu kho bạc được token hóa khác làm phức tạp thêm câu chuyện về thanh khoản của tiền điện tử.
Nguồn cung stablecoin giảm khi các nhà giao dịch đặt câu hỏi về sức mua của tiền điện tử
Các nhà giao dịch đang xem xét lại mức độ sức mua còn lại trên thị trường. USDT của Tether vẫn chiếm 60,74% thị trường, nhưng các stablecoin lớn nhất đang mất dần thị phần. Lý thuyết phổ biến cho rằng số lượng đồng đô la kỹ thuật số ít hơn đồng nghĩa với việc sẽ có ít “đạn dược” hơn cho đợt tăng giá tiền điện tử tiếp theo.
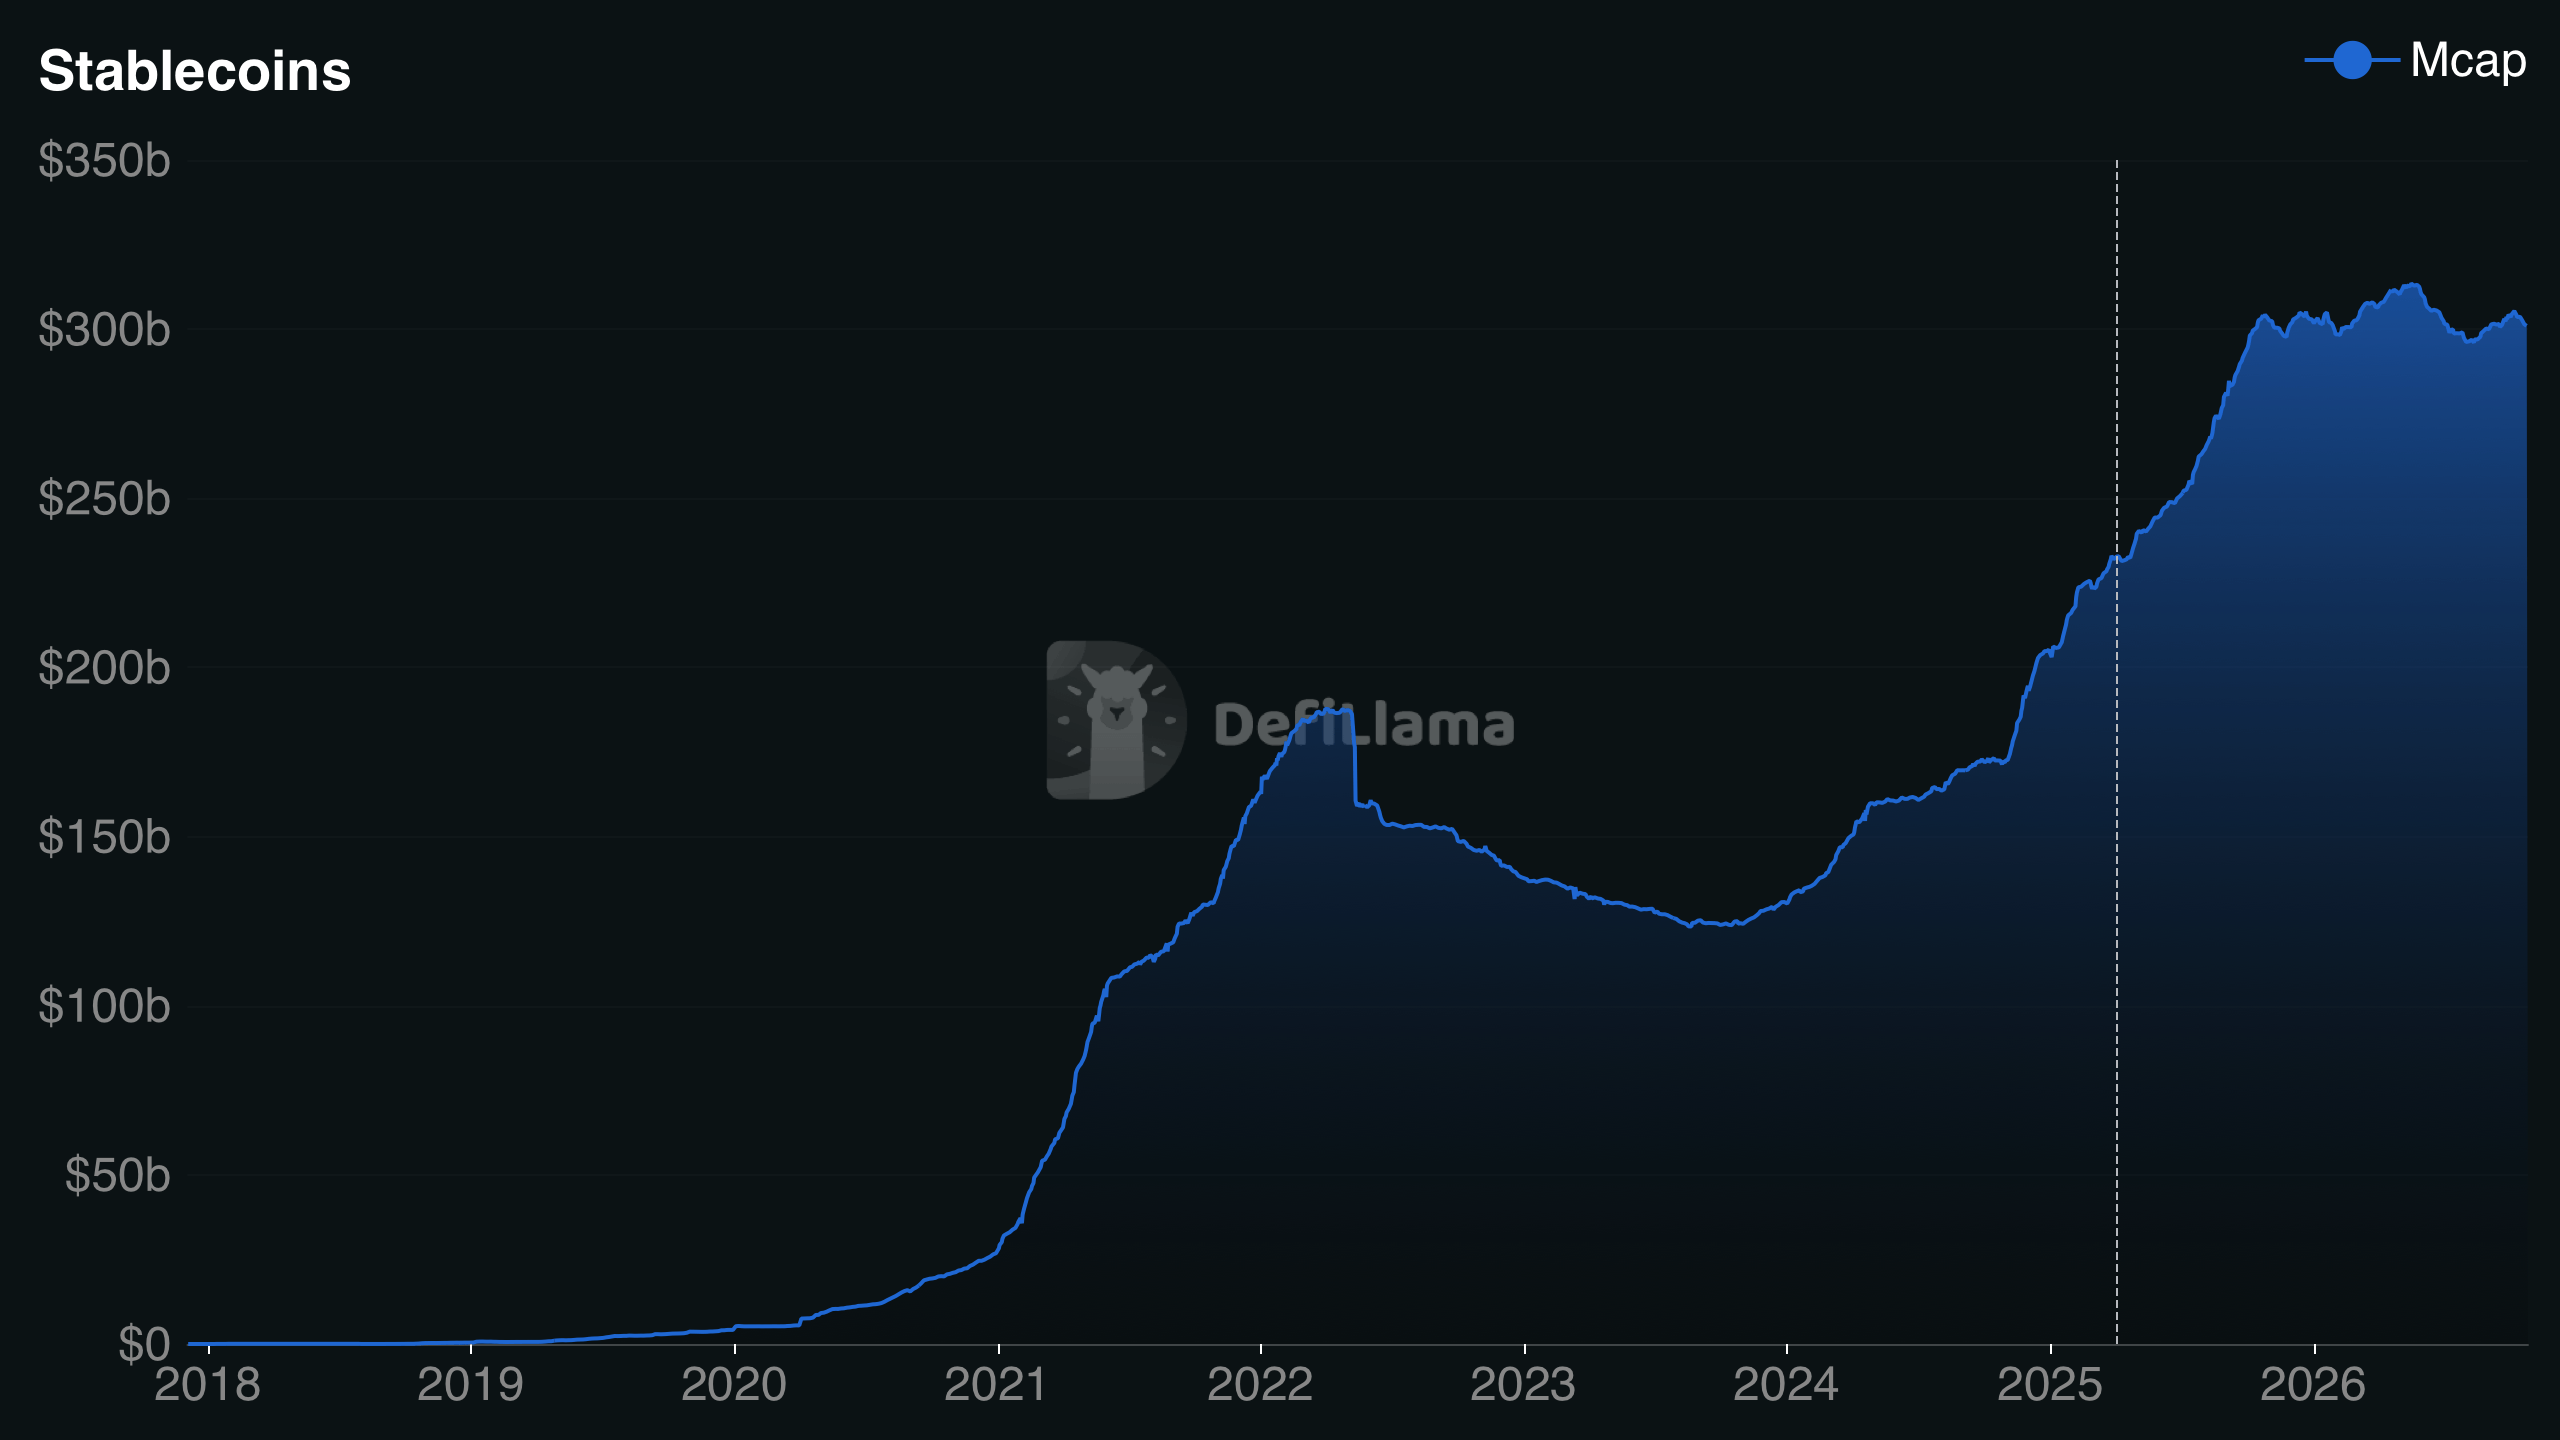
Chỉ có một vấn đề: Tiền có thể không thực sự biến mất mà chỉ đang chuyển sang nơi khác để "nằm im".
USDC chịu ảnh hưởng nặng nề nhất khi số dư stablecoin thu hẹp
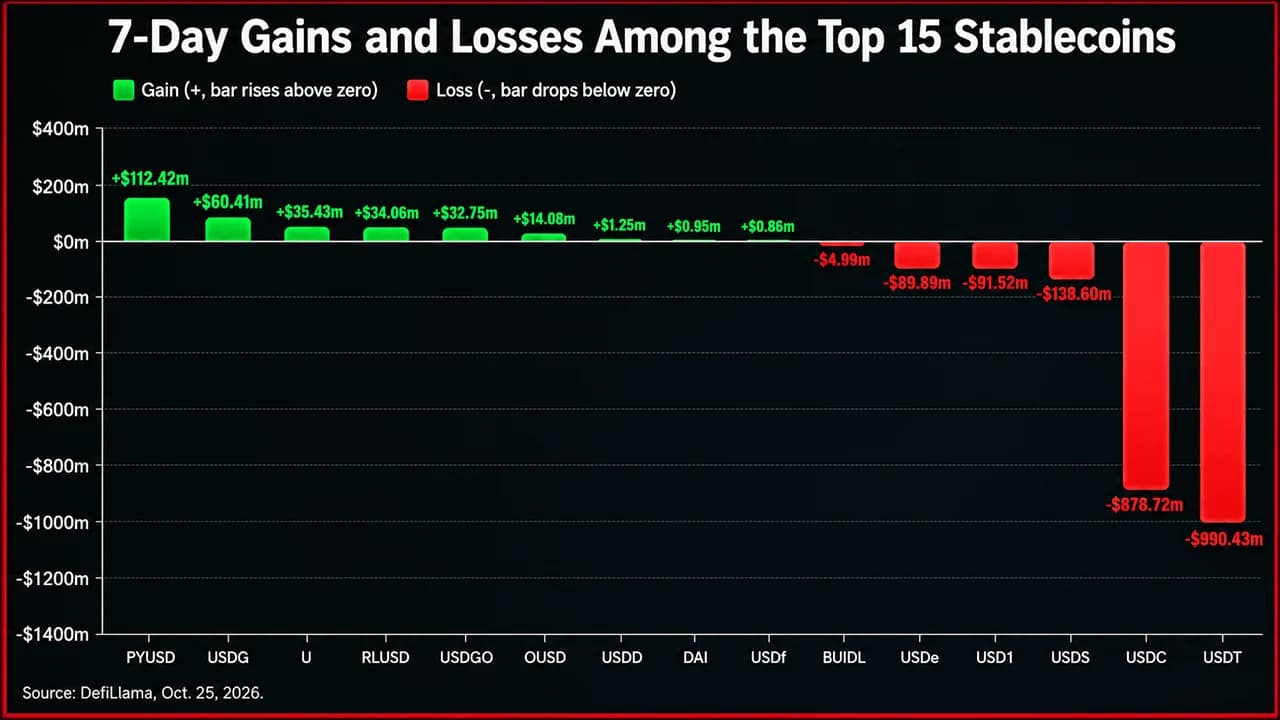
Dữ liệu từ Defillama ngày 25/10 cho thấy USDT, đồng stablecoin lớn nhất, có vốn hóa thị trường là 182,423 tỷ USD, giảm 990,43 triệu USD trong 7 ngày và 1,29 tỷ USD trong 30 ngày. USDC chịu ảnh hưởng nặng nề hơn đáng kể. Vốn hóa thị trường của nó ở mức $71,743 tỷ sau khi sụt giảm $878,72 triệu trong một tuần và $4,69 tỷ trong tháng. Trong số 15 stablecoin lớn nhất, tổng mức sụt giảm trong 7 ngày đạt khoảng $1,90 tỷ.
13 loại token có số liệu hàng tháng từ Defillama ghi nhận mức sụt giảm ròng 5,82 tỷ USD, trong đó USDC chiếm khoảng 80% con số này. Một số tên tuổi nổi bật khác cũng tham gia vào đà sụt giảm này. USDe của Ethena mất $305,61 triệu trong 30 ngày, trong khi USD1 của World Liberty Financial giảm $444,67 triệu, tương đương mức sụt giảm 10,10%. Tuy nhiên, không phải ai cũng chịu ảnh hưởng nặng nề. PYUSD của Paypal tăng 239,53 triệu USD trong 30 ngày, trong khi USDf của Falcon tăng 511,16 triệu USD, tương đương mức tăng 42,32%.
Tại sao việc giảm nguồn cung stablecoin lại gây ra những lo ngại về xu hướng giảm giá
Stablecoin đóng vai trò như tiền mặt sẵn có trong thị trường tiền điện tử, cho phép nhà đầu tư chuyển đổi giữa các tài sản kỹ thuật số mà không cần liên tục quay lại các kênh ngân hàng truyền thống. Khi người dùng phát hành stablecoin, nguồn cung lưu hành thường mở rộng. Khi người nắm giữ đổi token lấy tiền pháp định, nguồn cung sẽ thu hẹp, có khả năng rút bớt vốn vốn có thể được dùng để mua bitcoin, ethereum hoặc các loại tiền điện tử khác. Mối quan hệ này giúp giải thích lý do tại sao các nhà giao dịch coi sự thu hẹp liên tục của stablecoin là một tín hiệu thanh khoản tiêu cực. Các sự kiện lịch sử cung cấp bằng chứng hỗ trợ.
Sự mở rộng của stablecoin đi kèm với thị trường tăng giá năm 2020-2021 và đợt phục hồi sau đó, trong khi sự thu hẹp sau sự sụp đổ của Terra vào năm 2022 trùng hợp với một đợt suy thoái kéo dài của tiền điện tử. Giá Bitcoin ở mức gần 80.000 USD tạo thêm một yếu tố phức tạp, khi mức giá này thấp hơn đáng kể so với mức kỷ lục gần 126.000 USD vào tháng 10 năm 2025. Tuy nhiên, chỉ riêng các số liệu về nguồn cung không thể xác định liệu việc đổi token có gây ra áp lực bán hay chỉ đơn thuần là hệ quả của tình hình thị trường xấu đi.
Trái phiếu Kho bạc Mỹ được token hóa làm phức tạp lập luận về "nguồn vốn dự trữ"
Đây chính là nơi mà quan điểm thông thường gặp phải vấn đề. Các sản phẩm trái phiếu kho bạc Mỹ được token hóa, bao gồm BUIDL của Blackrock và USDY của Ondo, đại diện cho các lựa chọn sinh lời thay thế cho các stablecoin thanh toán truyền thống. Tổng vốn hóa thị trường của chúng cũng giảm, từ $16,2 tỷ vào ngày 12 tháng 8 xuống còn $14,65 tỷ vào ngày 25 tháng 10, tương đương mức sụt giảm $1,55 tỷ, theo dữ liệu từ rwa.xyz.
Tuy nhiên, việc coi những đợt mua lại đó tương đương với việc rút stablecoin đã bỏ qua một điểm khác biệt quan trọng. Các nhà đầu tư trái phiếu kho bạc có thể mua lại các vị thế để mua stablecoin, mua tài sản rủi ro hoặc chuyển vốn trở lại các tài khoản tài chính truyền thống. Hướng đi của số tiền đó quan trọng hơn chính việc mua lại.
Ngay cả trong phạm vi stablecoin, nguồn cung giảm cũng không tự động dẫn đến tình trạng tháo chạy. Các quy định chuyển đổi, sự thay đổi trong sở thích về tài sản thế chấp và tốc độ giao dịch nhanh hơn có thể làm thay đổi số dư mà không gây ra sự sụt giảm tương ứng trong thanh khoản giao dịch sẵn có.
Thị trường trị giá 300 tỷ USD đặt ra câu hỏi hóc búa cho các nhà giao dịch
Sự co lại của thị trường stablecoin là có thật, và việc USDC rút lui hàng tỷ USD đáng được chú ý. Tuy nhiên, tổng nguồn cung chỉ là một công cụ thô sơ để đo lường ý định của nhà đầu tư. Số dư trên các sàn giao dịch, mô hình phát hành, điểm đến của các khoản rút vốn và dòng vốn chuyển vào các công cụ sinh lời mang lại bức tranh toàn diện hơn về thanh khoản có thể sử dụng.
Đối với các nhà giao dịch coi mỗi đồng stablecoin biến mất là điềm báo tiêu cực, câu hỏi không chỉ đơn thuần là còn bao nhiêu “đô la kỹ thuật số”. Mà là liệu những đồng đô la đó đã rời khỏi thị trường hay chỉ đơn thuần là “đổi áo”.
Hình ảnh chính/Hình ảnh nổi bật: Chỉ số 7 ngày từ Defillama.com.
Cổ phiếu phổ thông của Strategy đã tăng 77,4% trong một so sánh do Michael Saylor nêu bật, vượt trội so với bốn loại cổ phiếu ưu đãi. Ông cho rằng việc mua lại cổ phiếu đã góp phần hỗ…
Đọc ngay: Cổ phiếu MSTR của Strategy tăng 77%, 4 cổ phiếu ưu đãi lãi 23-39%

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.