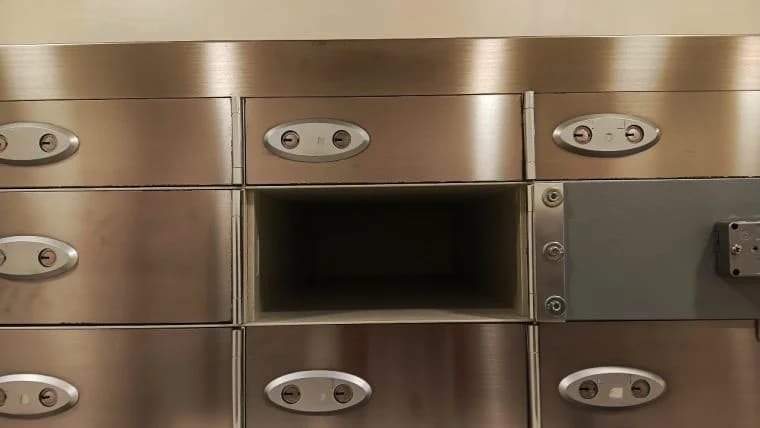
Cảnh báo này được đưa ra trong bối cảnh tồn tại sự chênh lệch đáng kể giữa mức lợi suất của các công ty fintech và mức lãi suất do các ngân hàng được FDIC bảo hiểm chi trả, điều này có thể dẫn đến tình trạng rút tiền ồ ạt khỏi các ngân hàng này khi các đại lý tái phân bổ tiền tiết kiệm của người dùng nhằm thu về lợi ích cao hơn.
Chuyên gia kinh tế của Apollo cảnh báo các hệ thống trí tuệ nhân tạo có thể gây ra tình trạng rút tiền ồ ạt tại các ngân hàng
TÁC GIẢ

CHIA SẺ

Điểm chính
- Chuyên gia kinh tế hàng đầu của Apollo cảnh báo các đại lý AI có thể chuyển tiền mặt sang các tài khoản có lãi suất cao, làm cạn kiệt các khoản tiền gửi có lãi suất thấp.
- Nỗi lo về tình trạng rút tiền ồ ạt liên quan đến lãi suất tự động phản ánh những lo ngại đã dẫn đến sự sụp đổ của Đạo luật CLARITY.
- Các nhà phân tích cảnh báo rằng hành vi đồng nhất của các đại lý AI có thể gây ra các đợt rút tiền ồ ạt nhanh hơn và dữ dội hơn trong các cuộc khủng hoảng.
Một cuộc rút tiền hàng loạt do các đại lý gây ra có thể đang hình thành, theo nhà kinh tế trưởng của Apollo
Việc áp dụng công nghệ đại lý để tự động hóa các nhiệm vụ hoạt động kinh tế có thể mang lại những rủi ro chưa từng có cho hệ thống tài chính, vì các đại lý sẽ có quyền tự do phân bổ vốn vào bất cứ nơi nào họ thấy mang lại kết quả tốt hơn.
Torsten Slock, cựu nhân viên Quỹ Tiền tệ Quốc tế (IMF) và hiện là Đối tác kiêm Kinh tế trưởng tại Apollo Global Management – công ty quản lý tài sản (AUM) trị giá hơn một nghìn tỷ đô la – đã cảnh báo về nguy cơ xảy ra cuộc rút tiền ồ ạt nếu các tác nhân như Muse của Meta, vốn có thể hoạt động tự chủ mà không cần sự can thiệp của người dùng, trở nên phổ biến.
Trong một bài viết ngắn, Slock nhấn mạnh rằng việc áp dụng rộng rãi các trợ lý tự động này “có thể sớm tự động chuyển tiền mặt của các hộ gia đình vào các tài khoản có lãi suất từ 3,3% đến 5,0%, thay vì mức trung bình quốc gia 0,1% đối với tài khoản thanh toán.”
Thực tế, sự trỗi dậy của các tổ chức như Revolut và các đơn vị khác tại Mỹ, vốn cung cấp mức lãi suất cao hơn, có thể thúc đẩy các trợ lý tự động chuyển vốn sang các ngân hàng mới này, khiến các tài khoản tiết kiệm truyền thống trở nên lỗi thời.
"Nếu mọi hộ gia đình đều sử dụng các trợ lý AI để tối ưu hóa lợi nhuận từ số dư tiền mặt của mình, các ngân hàng có thể mất đi một phần lớn các khoản tiền gửi chi phí thấp mà họ dựa vào để cho vay, điều này sẽ trở thành vấn đề đối với toàn bộ hệ thống tài chính," Slock kết luận.
Mặc dù ông không đề cập trực tiếp đến stablecoin, lập luận của Slock lại trùng khớp với những gì các ngân hàng cộng đồng đã cảnh báo về khả năng xảy ra nếu các tổ chức tài chính được phép cung cấp lãi suất cho tiền gửi tiền điện tử, và đây cũng là một trong những lý do dẫn đến việc Dự luật CLARITY bị bác bỏ tại Thượng viện.
Tuy nhiên, luận điểm về “cuộc chạy đua rút tiền do tác nhân gây ra” đã vấp phải sự chỉ trích, vì một số người chỉ ra rằng điều này sẽ không gây ra một cuộc chạy đua rút tiền toàn diện, mà là sự chấm dứt của nguồn vốn rẻ và lợi nhuận trên vốn chủ sở hữu đối với các ngân hàng không thể thích ứng với thực tế mới.
"Các mô hình kinh doanh dựa trên sự cản trở và sự lười biếng của con người sẽ (đúng như vậy!) bị loại bỏ trong những năm tới," Haseeb Qureshi, đối tác quản lý tại Dragonfly, cho biết.
Tuy nhiên, ông cũng nhấn mạnh rằng trong những tình huống như trường hợp mà Ngân hàng Thung lũng Silicon (SVB) phải đối mặt vào năm 2023, các tác nhân sẽ đẩy nhanh sự sụp đổ của các ngân hàng, vì chúng có “sự đa dạng trong hành vi thấp hơn nhiều so với con người.” Ông kết luận rằng “các đợt rút tiền ồ ạt do tác nhân gây ra có khả năng sẽ dữ dội và đột ngột hơn so với những đợt do con người gây ra.”

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.