Các bằng chứng cho thấy các ngân hàng đang hạn chế dịch vụ đối với người dùng tài sản tiền điện tử ngày càng nhiều ở cả hai bờ Đại Tây Dương. Một báo cáo mới nêu bật những khó khăn mà khách hàng tại Anh đã gặp phải khi giao dịch với một số ngân hàng cụ thể.
Các ngân hàng Anh ngập tràn khiếu nại từ người dùng tiền điện tử, đứng đầu là Lloyds và Barclays
TÁC GIẢ

CHIA SẺ
Điểm chính
- Người dùng tài sản tiền điện tử tại Anh đã nộp hơn 10.000 đơn khiếu nại về việc các ngân hàng hạn chế dịch vụ trong vòng ba tháng, với Lloyds, Barclays và NatWest đứng đầu danh sách.
- Một số ngân hàng áp đặt giới hạn đối với các giao dịch tiền điện tử, trong khi những ngân hàng khác cấm hoàn toàn hoặc thiếu các chính sách rõ ràng.
- Stand With Crypto kêu gọi các ngân hàng áp dụng các biện pháp kiểm soát tùy theo từng trường hợp cụ thể và các cơ quan quản lý làm rõ nghĩa vụ của họ.
Đầu năm nay, Stand With Crypto tại Anh (SWC), một nhóm vận động hành lang về tài sản tiền điện tử của Anh, đã cung cấp cho người dùng bitcoin và các loại tiền điện tử khác một công cụ để nộp đơn khiếu nại chống lại các ngân hàng của họ vì đã chặn hoặc hạn chế chuyển tiền đến các nền tảng tài sản tiền điện tử đăng ký tại Anh.
Hơn 10.000 đơn khiếu nại trong 90 ngày
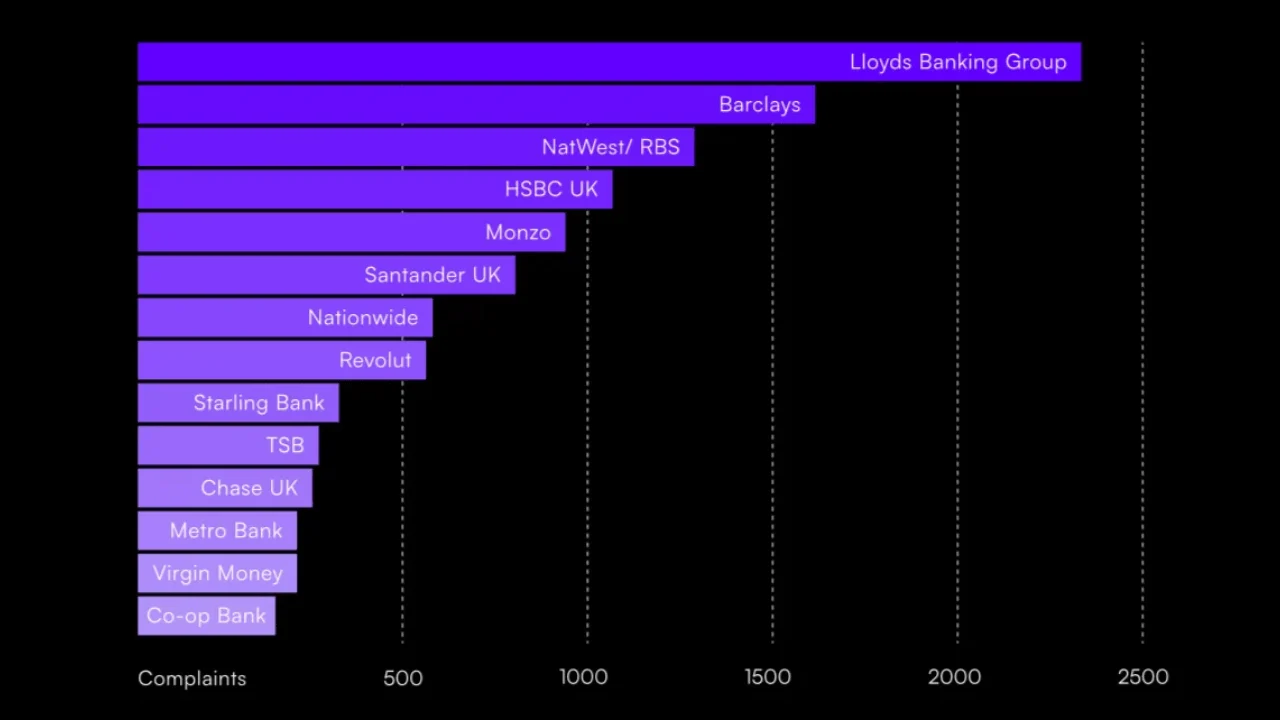
Theo SWC, 9.803 cá nhân đã nộp hơn 10.000 đơn khiếu nại từ tháng 5 đến tháng 8 năm 2026. Tập đoàn Ngân hàng Lloyds nhận được nhiều đơn khiếu nại nhất, với 2.297 trường hợp. Barclays đứng thứ hai với 1.569 đơn khiếu nại, trong khi Tập đoàn NatWest, bao gồm Ngân hàng Hoàng gia Scotland (RBS), đứng thứ ba với 1.278 đơn.
Đây là những tập đoàn ngân hàng lớn nhất tại Anh, sở hữu một trong những cơ sở khách hàng lớn nhất, điều này có thể giải thích lý do tại sao họ nhận được nhiều khiếu nại nhất.
Trong khi đó, Virgin Money nhận được 103 khiếu nại và The Co-operative Bank nhận được 76 khiếu nại, chiếm khoảng 1% tổng số khiếu nại. Tuy nhiên, điều này không có nghĩa là họ là những ngân hàng thân thiện nhất với tiền điện tử tại Vương quốc Anh, vì cả hai đều cấm hoàn toàn việc chuyển tiền điện tử.
Ngay cả Revolut, công ty cung cấp cho khách hàng nhiều tính năng liên quan đến tiền điện tử, cũng nhận được hơn 500 khiếu nại.
Lệnh cấm tiền điện tử, giới hạn chuyển khoản hay không có chính sách
Trong chiến dịch này, mọi người có thể chọn ngân hàng của mình và loại hạn chế mà họ phải đối mặt, đồng thời bổ sung chi tiết về tình huống cụ thể của họ.
Vẫn chưa rõ các khiếu nại đã được giải quyết như thế nào, vì các ngân hàng đã xử lý trực tiếp với khách hàng.
"Tuy nhiên, những người ủng hộ đã quay lại Stand With Crypto và chia sẻ về hành trình của họ, nên chúng tôi biết rằng các ngân hàng đã tương tác với họ về vấn đề này," SWC chia sẻ với Bitcoin.com News.
Tổ chức này cũng xác định được ba cách tiếp cận đối với việc chuyển tiền tài sản tiền điện tử giữa các ngân hàng tại Anh: chặn tất cả các giao dịch chuyển tiền, áp đặt giới hạn hoặc không công bố chính sách nào cả, như Revolut và Lloyds đang làm. Ví dụ, Barclays và HSBC Anh cho phép £2.500 mỗi giao dịch và £10.000 trong 30 ngày, trong khi Monzo giới hạn chuyển khoản ở mức £5.000 trong 30 ngày.

Kiểm soát từng trường hợp cụ thể và sự rõ ràng hơn
Báo cáo này có một số hạn chế. Ví dụ, báo cáo không tính đến sự khác biệt về quy mô ngân hàng hoặc giải thích lý do tại sao các giao dịch chuyển tiền riêng lẻ bị chặn. Tuy nhiên, báo cáo cho thấy hàng nghìn người dùng tài sản tiền điện tử tại Vương quốc Anh đang gặp khó khăn khi chuyển tiền sang các nền tảng được quản lý.
Như SWC đã nhấn mạnh, các chính sách được công bố không mang lại bất kỳ sự đảm bảo nào, vì các ngân hàng vẫn có thể chặn hoặc trì hoãn các giao dịch chuyển tiền. Điều này hạn chế khả năng của khách hàng trong việc chuyển sang một ngân hàng thân thiện hơn với tiền điện tử.
"Sự lựa chọn của người tiêu dùng không thể hoạt động hiệu quả khi người tiêu dùng không biết họ đang lựa chọn giữa những gì," nhóm vận động hành lang này, có các gã khổng lồ tiền điện tử như Coinbase, Gemini và Blockchain.com trong số các đối tác của mình, cho biết.
Tổ chức này kêu gọi các ngân hàng áp dụng “các biện pháp kiểm soát dựa trên rủi ro và từng trường hợp cụ thể thay vì các lệnh chặn toàn ngành”, đồng thời thúc giục Cơ quan Quản lý Tài chính (FCA) và Bộ Tài chính “làm rõ rằng các lệnh chặn toàn ngành không phải là cách hiểu phù hợp về các nghĩa vụ quy định”.
Phân biệt đối xử mang tính hệ thống
Một báo cáo khác đã nhấn mạnh bản chất hệ thống của các hạn chế ngân hàng tại Anh. Vào tháng 1 năm 2026, Hội đồng Doanh nghiệp Tiền điện tử Anh (UK Cryptoasset Business Council) cho biết, theo khảo sát của họ, 40% giao dịch đến các sàn giao dịch tiền điện tử bị các ngân hàng chặn hoặc trì hoãn.
Như đã đưa tin vào tháng 7, các nhà lập pháp Anh đã bắt đầu điều tra xem liệu các ngân hàng có đang áp đặt các hạn chế quá mức đối với các doanh nghiệp tiền điện tử hay không. Vào tháng 8, họ đã hỏi các ngân hàng lớn liệu khung pháp lý về tiền điện tử sắp được ban hành của nước này có thay đổi cách họ đối xử với các công ty tiền điện tử được cấp phép hay không.
Báo cáo của SWC được công bố sau báo cáo của Văn phòng Kiểm soát Tiền tệ Hoa Kỳ (OCC), trong đó phát hiện ra rằng chín ngân hàng lớn của Mỹ có các chính sách có thể hạn chế các dịch vụ tài chính dựa trên quan điểm chính trị, tôn giáo hoặc các hoạt động kinh doanh hợp pháp. Ngành công nghiệp tài sản tiền điện tử cũng bị ảnh hưởng.
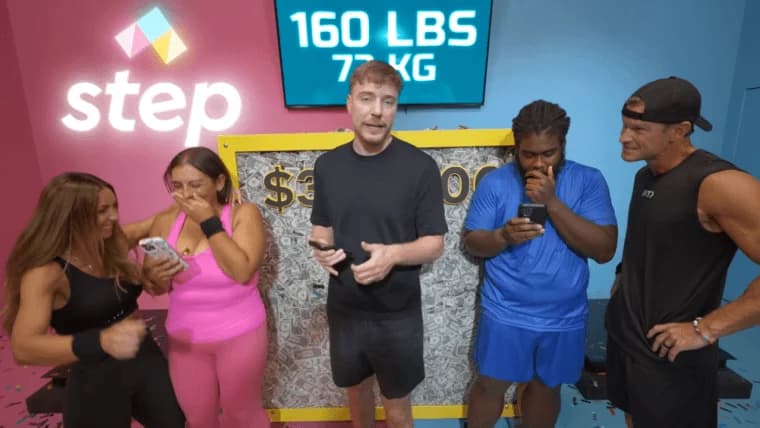
MrBeast quảng bá Step, một ứng dụng ngân hàng không có tính năng tiền điện tử, vài tháng sau khi Bitmine – gã khổng lồ trong lĩnh vực quản lý quỹ ETH – đầu tư 200 triệu USD vào Beast…
Đọc ngay: Ứng dụng ngân hàng mới của MrBeast vẫn chưa có dấu hiệu nào liên quan đến tiền điện tử

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.