Các bộ phận tài chính doanh nghiệp đang chuyển sang nền tảng blockchain nhanh hơn nhiều so với dự đoán của nhiều người, với 88% các doanh nghiệp lớn đã sử dụng hoặc đang thử nghiệm tiền được token hóa. Stablecoin đang dẫn đầu xu hướng này, trong khi giờ làm việc truyền thống của ngành ngân hàng ngày càng trở thành một rào cản mà các doanh nghiệp muốn thoát khỏi.
Khảo sát DBS: Gần 9/10 doanh nghiệp lớn đã dùng tiền điện tử
TÁC GIẢ

CHIA SẺ
Điểm chính
- DBS phát hiện 88% các doanh nghiệp lớn đang sử dụng hoặc thử nghiệm tiền mã hóa, trong đó 67% đã triển khai nó.
- Stablecoin dẫn đầu trong danh sách các loại tiền được mã hóa được người tham gia khảo sát của DBS ưa chuộng nhất với 63%, vượt qua cả tiền gửi được mã hóa.
- DBS cho biết các doanh nghiệp ngày càng kỳ vọng các ngân hàng hỗ trợ thanh toán và thanh toán bù trừ 24/7.
Khảo sát của DBS tiết lộ mức độ phát triển của tiền mã hóa
Một cuộc khảo sát gần đây do Ngân hàng DBS của Singapore thực hiện cho thấy 88% các tập đoàn lớn đã áp dụng hoặc bắt đầu thử nghiệm tiền mã hóa, đánh dấu một sự thay đổi đáng kể trong cách các doanh nghiệp đa quốc gia tiếp cận thanh toán, thanh khoản và hoạt động tài chính.
Nghiên cứu có tiêu đề "The Great Rewiring: Money in a New Order" (Sự tái cấu trúc lớn: Tiền tệ trong một trật tự mới) đã khảo sát 422 giám đốc điều hành cấp cao trong lĩnh vực tài chính và kinh doanh tại 11 thị trường từ tháng 6 đến tháng 7 năm 2026. EY đã thực hiện nghiên cứu này cho gã khổng lồ tài chính DBS, tập trung vào các công ty có doanh thu hàng năm trên 500 triệu USD.
Sự phân tích chi tiết cho thấy một bức tranh thú vị hơn. Khoảng 24% đã triển khai tiền mã hóa trên quy mô lớn, trong khi 43% đã sử dụng nó tại một số thị trường nhất định. 21% còn lại đang tiến hành các chương trình thí điểm hoặc chứng minh khái niệm. Điều đó có nghĩa là khoảng hai phần ba đã tiến xa hơn giai đoạn thử nghiệm và chuyển sang một hình thức triển khai thực tế nào đó. Các đồng tiền ổn định được neo giá với tiền pháp định chiếm ưu thế trong sở thích của các doanh nghiệp, thu hút 63% số người được hỏi, tiếp theo là tiền gửi được token hóa với 53% và các quỹ thị trường tiền tệ được token hóa với 52%.
Token hóa thực sự có ý nghĩa gì đối với tiền của doanh nghiệp
Trong lĩnh vực tài chính, token hóa là việc biểu diễn tiền, chứng khoán hoặc quyền sở hữu dưới dạng các token kỹ thuật số được ghi lại trên mạng blockchain hoặc sổ cái phân tán khác. Thay vì chuyển tiền hoàn toàn thông qua các cơ sở dữ liệu ngân hàng và hệ thống thanh toán truyền thống, các tổ chức có thể chuyển các biểu diễn kỹ thuật số của giá trị qua các mạng tương thích.
Sự khác biệt này rất quan trọng. Một đồng tiền ổn định (stablecoin) thường đại diện cho một quyền yêu cầu hoặc thỏa thuận gắn liền với một tài sản tham chiếu, thường là đồng đô la Mỹ, trong khi khoản tiền gửi ngân hàng được token hóa đại diện cho nghĩa vụ tiền gửi do một tổ chức tài chính phát hành. Trong khi đó, các quỹ thị trường tiền tệ được token hóa đại diện cho các quyền lợi trong các quỹ đầu tư chứ không phải tiền mặt có thể chi tiêu.
Đằng sau các công cụ này là các hợp đồng thông minh – các chương trình phần mềm thực thi các chỉ thị được định sẵn. Tùy thuộc vào mạng lưới và cấu trúc pháp lý, các hợp đồng này có thể tự động hóa việc chuyển tiền, áp dụng các hạn chế giao dịch và điều phối thanh toán mà không cần mỗi bước phải đi qua các trung gian truyền thống.
Hãy xem xét trường hợp một tập đoàn đa quốc gia chuyển tiền giữa các công ty con tại Singapore và New York. Các thỏa thuận ngân hàng truyền thống có thể đi kèm với các hạn chế về giờ làm việc, sự tham gia của các tổ chức trung gian và việc thanh toán bị trì hoãn. Tiền được token hóa có thể cho phép thực hiện các giao dịch chuyển tiền ngoài khung giờ đó, miễn là các tổ chức tham gia, mạng lưới và hệ thống tuân thủ hỗ trợ giao dịch đó.
Việc token hóa không loại bỏ sự cần thiết của các ngân hàng, tổ chức lưu ký hoặc sự giám sát của cơ quan quản lý, cũng như việc đưa một tài sản lên blockchain không tự động đảm bảo tính thanh khoản hoặc thanh toán ngay lập tức. Các quyền pháp lý gắn liền với mỗi token, chất lượng của tài sản đảm bảo và cơ sở hạ tầng kết nối các bên tham gia vẫn là những yếu tố quyết định.
Tiền ổn định và thanh toán 24/7 đang ngày càng phổ biến
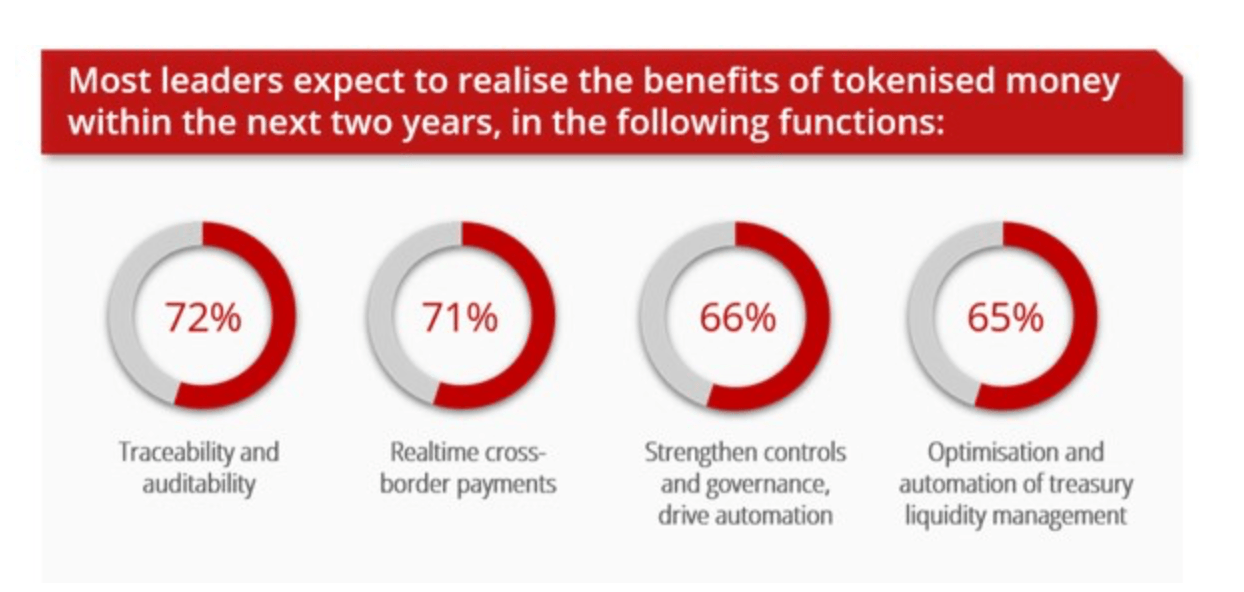
Các doanh nghiệp không theo đuổi công nghệ blockchain chỉ vì tính mới lạ. DBS cho biết họ đang tìm cách giải quyết các vấn đề tồn tại lâu nay liên quan đến sự chậm trễ trong thanh toán, mạng lưới thanh toán phân mảnh và thanh khoản bị kẹt. Khoảng 72% dự đoán sẽ có cải thiện về khả năng kiểm toán và truy xuất nguồn gốc giao dịch, trong khi 71% kỳ vọng thanh toán xuyên biên giới sẽ nhanh hơn. Theo khảo sát của DBS, 66% khác nhận thấy các biện pháp kiểm soát nội bộ được tăng cường, và 65% kỳ vọng quản lý thanh khoản kho bạc sẽ được cải thiện.
Kết quả khảo sát của ngân hàng được công bố trong bối cảnh thương mại quốc tế ngày càng phức tạp. Hơn ba phần tư các giám đốc điều hành được khảo sát cho biết tình trạng biến động mạnh về tỷ giá hối đoái và giá năng lượng, kết quả thanh toán khó lường cùng áp lực hoạt động gia tăng. Trong khi đó, 78% đã mở rộng việc sử dụng nhiều loại tiền tệ thanh toán, phản ánh nỗ lực thích ứng với các hành lang thương mại mới nổi.
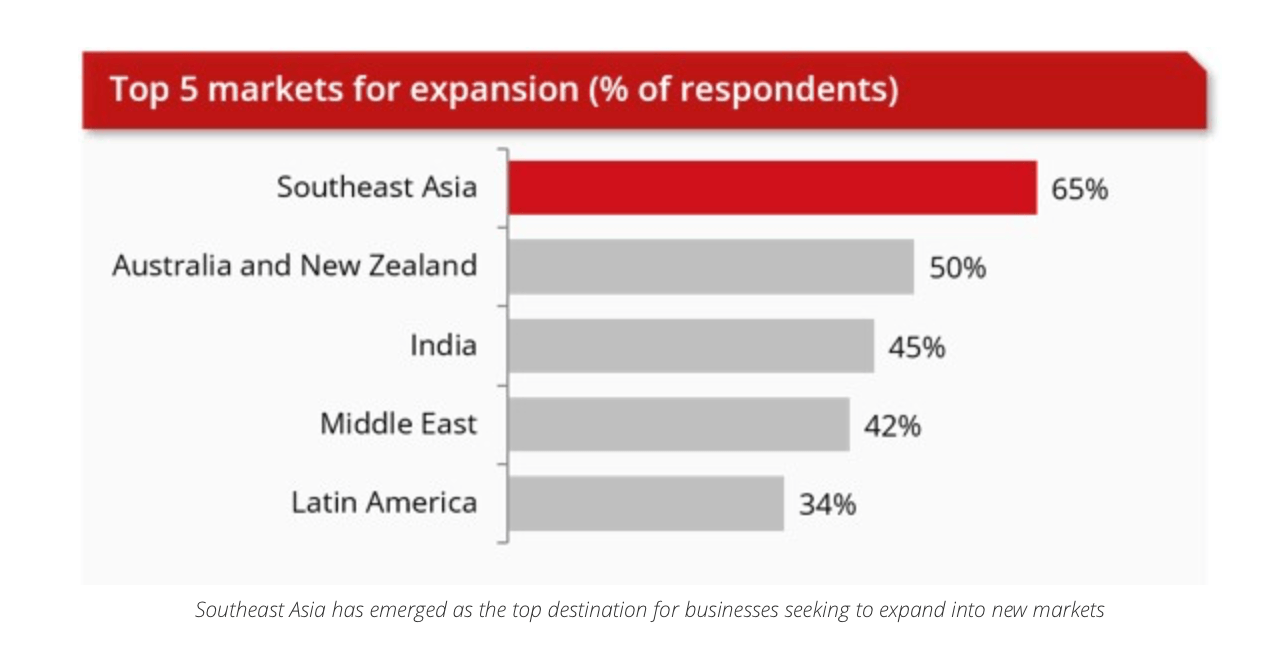
Đông Nam Á dẫn đầu các ưu tiên mở rộng kinh doanh của doanh nghiệp với 65%, tiếp theo là Úc và New Zealand với 50% và Ấn Độ với 45%.
Các ngân hàng đối mặt với cơ sở hạ tầng tài chính đang thay đổi
Mặc dù việc áp dụng blockchain đang gia tăng, nhưng sự không chắc chắn về quy định, lo ngại về an ninh và chi phí tích hợp vẫn tiếp tục gây khó khăn cho việc triển khai. Các mạng lưới blockchain phân mảnh cũng gây ra vấn đề về khả năng tương tác, đặc biệt khi các tổ chức cần chuyển tài sản giữa các hệ thống không tương thích. Thay vì loại bỏ hoàn toàn vai trò của ngân hàng, các doanh nghiệp ngày càng mong muốn sự tham gia của họ. Các nhà nghiên cứu của DBS tiết lộ rằng khoảng 64% số người được khảo sát tìm kiếm một điểm tích hợp ngân hàng duy nhất cho tiền điện tử, trong khi 63% mong muốn được hỗ trợ trong các dự án thử nghiệm và triển khai.
DBS đã ra mắt nền tảng Token Services vào năm 2024, cho phép thực hiện các giao dịch thanh toán có thể lập trình và thanh toán liên tục 24/7 thông qua hạ tầng blockchain có quyền truy cập được cấp phép. Ngân hàng này cũng đã thực hiện thành công các giao dịch chuyển tiền đô la xuyên biên giới vào cuối tuần cùng với Citi, hoàn tất thanh toán giữa Singapore và New York chỉ trong vài phút. Ông Lim Soon Chong, một lãnh đạo của DBS, thừa nhận tốc độ áp dụng nhanh hơn dự kiến, cho biết:
“Chúng tôi biết rằng việc token hóa đang gia tăng và đang trở thành xu hướng chủ đạo. Tuy nhiên, tốc độ mà nó trở thành xu hướng chủ đạo lại nhanh hơn nhiều so với dự kiến của chúng tôi.”
Ngân hàng dự kiến đầu tư vào cơ sở hạ tầng token hóa có khả năng sẽ ngang bằng hoặc vượt qua chi tiêu cho các kênh thanh toán truyền thống trong vòng hai đến ba năm tới. Đối với các ngân hàng, mâu thuẫn đang nổi lên này rất khó để bỏ qua: Khách hàng doanh nghiệp ngày càng muốn tiền được chuyển đi ngoài giờ làm việc của ngân hàng, nhưng vẫn mong đợi các ngân hàng cung cấp cơ sở hạ tầng cho việc đó.
Stablecoin RLUSD của Ripple hiện đã có mặt trên các nền tảng dành cho khách hàng cá nhân, sàn giao dịch và tổ chức của Coinbase, với sự hỗ trợ từ XRP Ledger.
Đọc ngay: Coinbase bổ sung stablecoin RLUSD 2,6 tỷ USD của Ripple trên XRP Ledger

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.