Останній поворот у поглядах Віталіка Бутеріна щодо того, як слід оцінювати Ethereum, може збити з пантелику традиційних інвесторів з Уолл-стріт. Наратив знову змінюється, і цього разу він переміщує ETH у ту сферу, де позиції біткойна в традиційній фінансовій системі (TradFi) є найсильнішими: як засіб збереження вартості. Це призводить до того, що дві найцінніші блокчейн-мережі конкурують за один і той самий капітал.
Бутерін ускладнює презентацію Ethereum на Уолл-стріт, цілячись у біткоїн
АВТОР
ПОДІЛИТИСЯ
Ключові висновки
- Прихильники Ethereum дедалі частіше позиціонують ETH як засіб збереження вартості, тим самим безпосередньо кидаючи виклик наративній концепції біткойна як «цифрового золота».
- Зміна наративу щодо Ethereum — від «ультразвукових грошей» до «цифрової нафти», а тепер і «програмованого засобу збереження вартості» — ризикує заплутати Уолл-стріт щодо того, що насправді представляє собою ETH.
- Навіть у самій спільноті Ethereum немає чіткого консенсусу щодо грошової ролі ETH, тоді як у галузі досі бракує загальноприйнятого визначення того, що саме робить актив засобом збереження вартості.
Раніше цього тижня співзасновник Ethereum Віталік Бутерін заявив, що оцінка ETH як токена, що спалює комісії, «ніколи не була такою сильною, як здавалося», і що його слід оцінювати як засіб збереження вартості (SoV).
За словами Бутеріна, оптимізація Ethereum як засобу збереження вартості «відповідає принципам децентралізації та CROPS», тобто стійкості до цензури та захоплення, відкритого коду, конфіденційності та безпеки.
Оновлені наративи щодо Ethereum
Хоча ідея «ETH як засобу збереження вартості» існує вже роками, її перетворення на мейнстрім зараз стало б продовженням невдалої кампанії «ultrasound money» та попередніх спроб позиціонувати цей актив як «цифрову нафту» поряд із «цифровим золотом» біткойна.
Хоча реакції на цей поворот були неоднозначними навіть серед прихильників Ethereum, керівники компаній, що управляють активами ETH, привітали цю зміну. Голова Bitmine Том Лі, чия компанія володіє близько 6 мільйонами ETH, назвав коментарі Бутеріна щодо засобу збереження вартості «кардинальним зрушенням», яке підтверджує правильність стратегії компанії. Джозеф Любін, який керує Consensys і очолює компанію з управління активами ETH Sharplink, стверджував, що, хоча «золото та BTC є високопотужними грошима та чудовими засобами збереження вартості, ETH йде ще далі».
Тим часом компанія Etherealize, заснована після того, як Бутерін та Фонд Ethereum надали співзасновнику Вівеку Раману грант до 2024 року для переконання керівників Уолл-стріт у перевагах Ethereum, опублікувала допис про те, що ETH є програмованим засобом збереження вартості. Раман ретвітнув допис Бутеріна, але до дискусії не долучився.
Компанія вже просуває ідею ETH як засобу збереження вартості на Уолл-стріт. У січні 2025 року вона позиціонувала ETH як «диверсифіковане доповнення до біткойна», оскільки це «засіб збереження вартості з грошовим потоком», а також порівняла ETH з нафтою. У квітні 2026 року Etherealize, по суті, стверджувала, що ETH може замінити біткойн, отримавши сукупну грошову премію як золота, так і BTC.
Тож тепер, якщо акцент Бутеріна на ролі ETH як засобу збереження вартості набере обертів, Уолл-стріт, можливо, доведеться переглянути своє розуміння цього активу відповідно до пояснень Бутеріна. Якщо вони переконаються, то, можливо, їм також доведеться переоцінити свої позиції щодо BTC.
Ціна знизилася
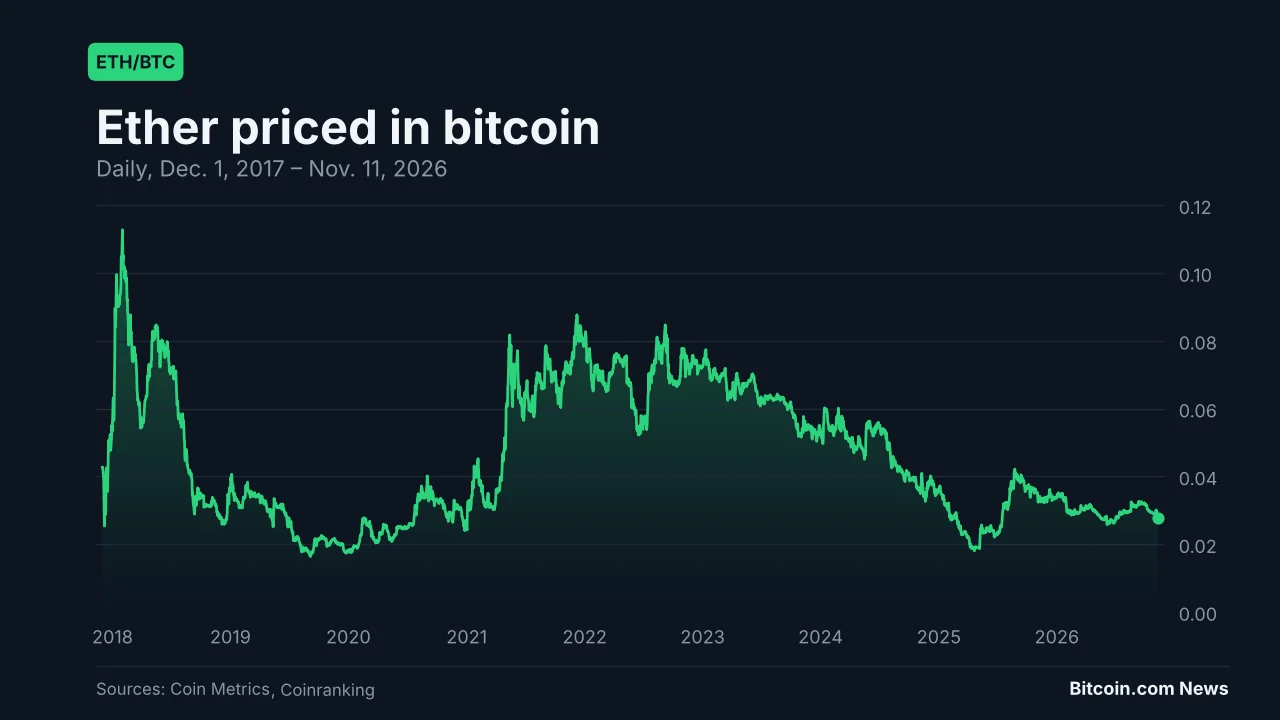
У будь-якому разі, хоча кожна презентація Etherealize містила дедалі амбітніші твердження щодо ETH, у серпні 2025 року ціна короткочасно досягла рекордного рівня близько 4 946 доларів, але зараз торгується приблизно на 58 % нижче цього піку.
Якщо припливи коштів у біржові фонди (ETF) на ETH свідчать про інтерес Уолл-стріт до ефіру як активу, то ці припливи, виміряні в доларах США, демонструють тенденцію до зниження з жовтня 2025 року, так само як і припливи в біткойн-ETF. За той самий період сукупні притоки в ETF на ETH знизилися на 23%, порівняно зі зниженням на 12% для ETF на BTC.
Падіння цін на обидва активи також вплинуло на ці притоки: на момент написання статті BTC подешевшав на 30% за останній рік, а ETH — на 41%.
Бутерін відкинув попередні аргументи
Уолл-стріт, можливо, залишиться в розгубленості не лише через чергове оновлення наративу, а й через аргументацію, що лежить в його основі. Etherealize та Бутерін, схоже, дійшли схожих висновків з дещо різних причин.
Наприклад, тоді як Etherealize стверджував, що спалювання комісій перенаправляє вартість усієї активності в мережі Ethereum до ETH і що ETH є «потенційно дефляційним», Бутерін тепер применшує значення спалювання комісій. Аргументація Бутеріна також послаблює відповідь Etherealize на заперечення, висунуте прихильником біткойна Джоном Пфеффером у 2017 році: що виплата винагороди стейкерам за рахунок нової емісії перерозподіляє вартість від власників, які не беруть участі у стейкінгу, до тих, хто це робить.
Раніше цього року Etherealize відкинула заперечення, що дохід від стейкінгу є лише інфляцією, аргументуючи це тим, що спалювання компенсує емісію, а значна частина доходу походить від комісій за транзакції. Якщо спалювання залишається незначним, а комісії виявляються ненадійними, як зараз стверджує Бутерін, то більша частина доходу від стейкінгу походить від нової емісії, що підтверджує точку зору Пфеффера. Це негативно впливає на власників, які не беруть участі у стейкінгу, але допомагає трежерним компаніям, таким як Bitmine, яка ставить на стейкінг близько 84% своїх ETH. Станом на понеділок компанія заявила, що за поточної прибутковості очікує заробляти ETH на суму 309 млн доларів щорічно.
Більше того, Etherealize розкритикував біткойн, заявивши, що він «обрав окостеніння, оскільки цінує короткострокову стабільність більше, ніж довгострокову життєздатність». Зараз Бутерін закликає до «принаймні часткового окостеніння» й в Ethereum, щойно його ядро буде завершено.
Що таке засіб збереження вартості? Єдиної відповіді немає
У будь-якому разі, однією з найбільших проблем для прихильників концепції «засобу збереження вартості» як у таборі біткойна, так і в таборі Ethereum є те, що поняття «засіб збереження вартості» не має загальновизнаного визначення, а багато активів, які вважалися засобами збереження вартості, зазнали невдачі. Наприклад, немає єдиної думки щодо того, як довго актив повинен зберігати свою вартість або наскільки вона може впасти, щоб він і надалі вважався засобом збереження вартості.
За словами Бутеріна, «першим і найважливішим показником, що нагадує SoV», є «виживання». Він наводить й інші показники, але саме виживання може виявитися не надто обнадійливим для тих, хто прагне захистити свій капітал: криптопростір переповнений альткойнами, які впали в ціні більш ніж на 90% і продовжують «виживати» роками.
Якщо поглянути на історію, вампум втратив свою цінність у XVII столітті після того, як люди знайшли спосіб виробляти його дешевше. Срібло також зіткнулося зі своїми проблемами, коли його використання у карбуванні монет було призупинено, а у XIX столітті США вивели його з обігу. Сьогодні як прихильники Ethereum, так і деякі біткоїн-ентузіасти використовують срібло як аналогію під час обговорення цього конкуруючого активу, оскільки всі вони прагнуть звання «цифрового золота».
Однак з історичної точки зору це, можливо, не найкраща аналогія, оскільки золото також зазнавало двозначних падінь, що тривали кілька десятиліть. Тим часом, оскільки «цифрове золото» зараз переважно асоціюється з біткойном, цей актив також відомий своєю різкою, хоча й зменшуваною, волатильністю.
Зіткнення двох майже ідентичних історій
Тому, якщо найголосніші прихильники Ефіріуму почнуть просувати наратив «ETH — це SoV», це може виявитися важкою боротьбою за прихильність традиційних інвесторів з Уолл-стріт:
- Попередні спроби Ethereum відмежуватися від біткойна, схоже, не дали очікуваних результатів.
- Зараз Ethereum, можливо, переходить до позиціонування як засобу збереження вартості — сфери, в якій серед криптоактивів домінує біткойн.
- Приблизно половина аргументів, які Бутерін наводить на користь ETH як засобу збереження вартості (виживання, повільні зміни, мінімум політичних суперечок щодо протоколу, просте самостійне зберігання та можливість запуску вузла на скромному обладнанні), вже приписуються BTC.
- Хоча прихильники як Ethereum, так і Bitcoin постійно змінюють свої аргументи, щоб зацікавити інвесторів, позиція Bitcoin як засобу збереження вартості залишається домінуючою.
Ще одна спроба вдосконалити історію біткойна
Деякі лідери думок у сфері Ethereum зараз стверджують, що цей блокчейн має всі основні переваги біткойна та додає до них щось додаткове. Наприклад, в одному з оновлень концепції Бутеріна ETH було описано як «програмований засіб збереження вартості». Це перегукується з кампанією «ultrasound money», яка аналогічно запозичила наратив Bitcoin про «sound money» і намагалася довести, що ETH є ще кращим засобом збереження вартості. Це не спрацювало.
Навіть один із найвпливовіших експертів у сфері Ethereum, співзасновник Bankless Девід Гофман, продав усі свої ETH у травні 2026 року. Він написав, що теза «ETH — це гроші» не провалилася, а просто вичерпала себе, і що він, як і раніше, оптимістично ставиться до мережі, але зазначив, що, на його думку, «лише незначна частина цього успіху відіб’ється на ETH».
Реагуючи на допис Бутеріна, Гофман сказав: «Час, обраний для всього цього, створює враження, що це випливає зі слабкості, а не з сили». У тому ж жіті він також додав: «Я вважаю, що всесвіт/[context]/середовище, в якому ми живемо, не сприяє процвітанню ETH як активу».
Він також додав більш оптимістичну ремарку: «Найкращий шлях для Ethereum [is] вперед. Якщо ви проходите через пекло, продовжуйте йти».
Простіше, але складніше
З одного боку, пропозиція Бутеріна оцінювати ETH як засіб збереження вартості (SoV) робить аргументацію простішою та зрозумілішою. Однак контекст — його схожість із біткойном та постійні зміни наративу — може ускладнити ситуацію.
Наразі, як видається, біткойн все ще залишається лідером серед криптоактивів у ролі засобу збереження вартості для більшості інвесторів. Лише меншість, ймовірно, детальніше вивчатиме кожну мережу, намагаючись зрозуміти, наскільки вони насправді децентралізовані, наскільки добре підготовлені до постквантової криптографії, яка з них має кращу модель безпеки, їхні технічні відмінності та можливості, виклики щодо впровадження та майбутні розробки для обох екосистем.
Як показує історія, щодо жодного з цих аспектів немає загальної згоди. Тому інвестори покладаються скоріше на власні переконання, а не на незаперечні аргументи на користь інвестицій у той чи інший актив.
3x SoV проти 5,7x SoV
У своїй статті від грудня 2017 року «Погляд (інституційного) інвестора на криптоактиви» Джон Пфеффер стверджував, що існує «можливість того, що ETH замінить біткойн і стане домінуючим недержавним засобом збереження вартості виключно завдяки своїм перевагам як засобу збереження вартості», але що «об’єктивний спостерігач дав би біткойну значно вищі шанси, ніж ETH, стати таким засобом збереження вартості».
Зараз, через дев’ять років, BTC краще зберіг і збільшив свою вартість, ніж ETH. Виходячи з цін, наведених Пфеффером у статті — близько 13 000 доларів за біткойн і 700 доларів за ефір — біткойн подорожчав приблизно у 5,7 раза, тоді як ефір — менше ніж у 3 рази. У будь-якому разі гра в розповіді історій триває й досі.
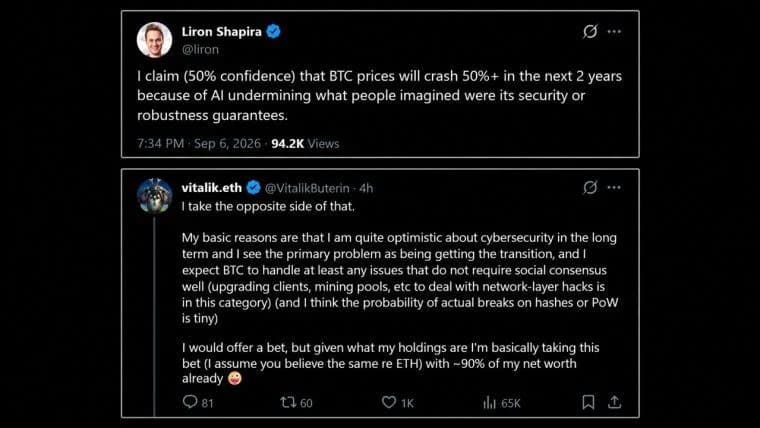
Віталік Бутерін каже, що займає «протилежний бік» заклику Лірона Шапіри про те, що ШІ знизить ціну біткоїна на 50% за два роки, поставивши 90% свого статку.
Читати: Віталік з Ethereum ставить 90% свого статку проти обвалу біткоїна через ШІ

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.
Про автора
АВТОРLinas KmieliauskasAuthor, manager
Лінас Кмеляускас — досвідчений фахівець у сфері новинних медіа з понад 25-річним стажем.