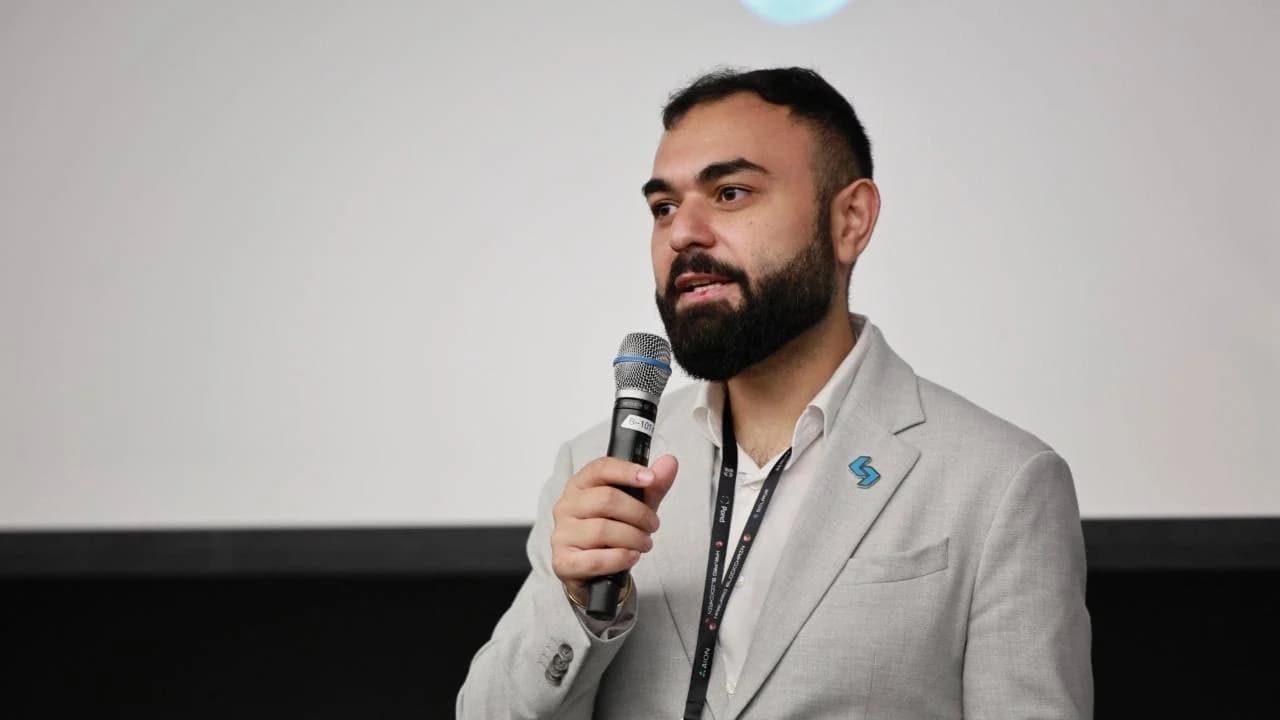
Токенізація акцій стрімко перетворюється на багатомільярдний сектор, оскільки глобальні інвестори прагнуть позбутися таких традиційних недоліків ринку, як жорсткі години торгівлі. За словами генерального директора MEXC Вугара Усі Заде, ця зміна зумовлена насамперед змінами в динаміці капіталу та його доступності.
Великі компанії США проти токенізації акцій — гендиректор MEXC
АВТОР
ПОДІЛИТИСЯ
Основні висновки
- Інвестори торгували токенізованими акціями на суму в мільярди доларів на таких платформах, як MEXC, щоб обійти традиційні години роботи ринку.
- Amazon і Tesla входять до числа компаній, які висловили заперечення проти «обгортків» OKXICE.
- Усі Заде прогнозує, що обсяг торгів токенізованими акціями перевищить обсяг спотової торгівлі криптовалютами вже за кілька років.
Розблокування непрацюючого капіталу у стабільних монетах
Токенізація акцій стрімко перетворюється з нішевого експерименту на блокчейні на фундаментальну структурну зміну у світовій фінансовій системі. У міру того, як інституційні та роздрібні інвестори стають дедалі незадоволенішими застарілою ринковою інфраструктурою, токенизовані акції завойовують значну частку ринку. За останніми оцінками галузі, глобальний ринок токенізованих акцій оцінюється майже в 6 мільярдів доларів, що свідчить про те, що цей багатомільярдний сектор наближається до критичної точки перелому на шляху до масового впровадження.
Окрім цих перешкод, Вугар Усі Заде, генеральний директор криптовалютної біржі MEXC, вказує на зміну динаміки капіталу та його корисності як на основні чинники цієї зміни. Він зазначає, що в блокчейн-гаманцях зберігається понад 300 мільярдів доларів у стабільних монетах, що по суті є капіталом, який прагне отримати доступ до традиційних активів, не виходячи з криптоекосистеми.
«Обмежені години торгівлі та перешкоди у транскордонних транзакціях — це лише видимі симптоми глибшої проблеми», — сказав Усі Заде. «Основною рушійною силою є зміна попиту. Токенізовані акції стали першим інструментом, що дозволяє інвестувати цей капітал в активи, відмінні від криптовалют, не залишаючи екосистеми блокчейну. По суті, ми надаємо власникам активів, номінованих у доларах, можливість інвестувати в акції одним кліком».
Цей попит особливо помітний у технологічних секторах із високими темпами зростання. Останні дані від MEXC показали, що у вересні компанії, що працюють у сфері штучного інтелекту, посіли шість із 10 найпопулярніших токенізованих американських акцій та ETF, на які припало 59 % обсягу торгів у топ-10. Усі Заде пояснює цей надзвичайний попит поєднанням глобальних бар’єрів доступу та схожої психології інвесторів.
«Наша база користувачів складається з людей з усього світу, переважно молодих користувачів, які часто не мають доступу до традиційних фінансових ринків», — зазначив Усі Заде. «Інвестор у Лагосі чи Джакарті читає ті самі новини про ШІ, що й керуючий фондом у Коннектикуті, але вони не мають рівних можливостей для купівлі акцій. Токенізація відкриває цей доступ до ринку».
Він додав, що перші прихильники криптовалют мають схожу схильність до ризику та світогляд, як і перші ентузіасти штучного інтелекту. «Штучний інтелект — це перша ринкова тема, яка виявилася такою ж привабливою для криптоспільноти, як і самі криптовалюти».
Усі Заде очікує, що цей інтерес пошириться на суміжні сектори, зокрема на оборонну, аерокосмічну та енергетичну галузі, а також на публічні компанії, безпосередньо пов’язані з криптоіндустрією, — такі як біржі, майнінгові компанії та емітенти стейблкоїнів.
«Коли користувач купує токенізовану акцію криптокомпанії на криптовалютній біржі, це створює екосистему із замкнутим циклом — і саме в таких екосистемах ліквідність досягає найбільшої глибини», — пояснив він.
Усі Заде також наголосив на ефективності використання капіталу, вказавши, що токенізовані акції пропонують можливості, неможливі для традиційних рахунків, — наприклад, їх можна використовувати як заставу, додавати до пулів ліквідності або інтегрувати в стратегії отримання доходу.
Опір корпорацій та побоювання щодо ризиків для бренду
Незважаючи на те, що токенізовані акції пропонують інвесторам очевидні переваги, яких не можуть надати традиційні платформи, вони все ще стикаються з опором. У останньому гучному випадку Amazon, Tesla, Netflix, SpaceX, SoFi Technologies та Lam Research приєдналися до інших публічних компаній, висловивши заперечення проти плану OKXICE щодо токенізованих акцій. Майже 50 компаній висловили заперечення проти включення їх до майбутньої платформи OKXICE, хоча жодна з них не пояснила, чому саме вони відмовилися від участі.
До цього генеральний директор AMC Адам Арон засудив токенізовані продукти Robinhood, пов’язані з акціями AMC, а роком раніше Citadel Securities надіслала листа до Комісії з цінних паперів та бірж (SEC), попередивши, що токенізовані акції можуть фрагментувати ліквідність та спричинити плутанину серед інвесторів.
Незважаючи на зростаючий опір, Усі Заде вважає, що корпоративні емітенти не виступають проти самої токенізації. Натомість їхні вагання пов’язані з ризиком для бренду — зокрема, з побоюванням, що у разі провалу неавторизованого токенізованого активу, який носить назву їхньої компанії, громадські та регуляторні наслідки ляжуть саме на них.
«Вони побоюються, що їхнє ім’я пов’яжуть із продуктом, який вони не розробляли, і що їх звинуватять, якщо ціна синтетичного «обгортка» відхилиться від ціни базового активу. Хороша новина полягає в тому, що кожне з цих занепокоєнь є цілком обґрунтованим, і кожне з них можна вирішити», — заявив генеральний директор MEXC в інтерв’ю Bitcoin.com News.
Він стверджує, однак, що інтерес роздрібних інвесторів залишиться незмінним, оскільки вони щодня «голосують своїми грошима» і майже не звертають уваги на заяви емітентів. З іншого боку, інституційні інвестори, які сьогодні відмовляються мати справу з неавторизованими токенами, «просто чекають, коли з’являться версії, схвалені емітентами».
У спробі вирішити проблеми, підняті емітентами, Комісія з цінних паперів і бірж США (SEC) запровадила механізм «Інноваційного винятку». Згідно з цим механізмом, емітенти повинні бути повідомлені до того, як неафілійовані треті сторони токенізують їхні акції, і можуть висловити заперечення. Крім того, торгові майданчики стикаються з обмеженнями щодо придатних акцій та обсягів торгів, а торгівля має припинятися, коли торгівля базовими акціями зупиняється на їхній основній біржі.
Хоча критики побоюються, що це право «вето» становить структурну загрозу для ліквідності в ланцюгу, Усі Заде стверджує, що воно має як позитивні, так і негативні наслідки.
«У короткостроковій перспективі це призведе до фрагментації ліквідності, тоді як у довгостроковій — до її легітимізації. Право вето, яке використовується як категоричне «ні», становило б загрозу, але емітенти насправді не хочуть говорити «ні» — вони хочуть контролювати, як їхні акції представлені в блокчейні», — зазначила Усі Заде.
Будуємо мости для токенів, схвалених емітентами
Однак, щоб запобігти використанню емітентами свого права вето, Усі Заде зазначив, що необхідно забезпечити повну прозорість щодо структури токенізованих акцій. Крім того, платформи повинні налагодити канал взаємодії з емітентами до лістингу та узгодити механізм перетворення сторонніх «обгортків» на токени, схвалені емітентами.
Дивлячись у майбутнє, він прогнозує стрімке зростання ринку у міру того, як до нього приєднаються такі великі гравці інфраструктури, як Nasdaq, Нью-Йоркська фондова біржа (ICE) та DTCC.
«До 2027 року я очікую, що обсяг цього ринку перевищить 25 мільярдів доларів, а на ньому діятимуть щонайменше 10 великих емітентів», — зазначив Усі Заде. «Протягом трьох років обсяг торгів токенізованими акціями на основних біржах перевищить обсяг спотової торгівлі криптовалютами, оскільки потенційна аудиторія включає всіх інвесторів у акції по всьому світу».
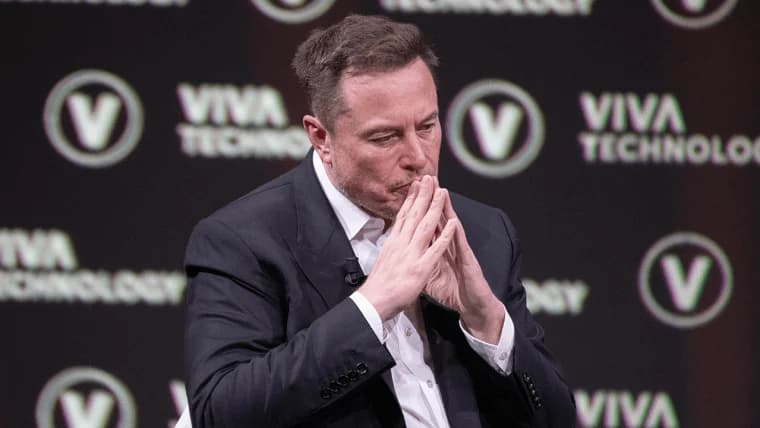
Ще одна група великих компаній, серед яких Amazon, а також SpaceX і Tesla Ілона Маска, відхилила пропозицію OKXICE щодо токенізації.
Читати: SpaceX і Tesla Маска приєдналися до Amazon проти плану OKX токенізувати акції

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.
Про автора
АВТОРTerence ZimwaraAuthor/Writer
Теренс Зімвара — журналіст і автор, відзначений нагородами, який спеціалізується на перетині африканської макроекономіки та цифрових фінансів.