Фінансові підрозділи компаній переходять на технології блокчейну швидше, ніж багато хто очікував: 88 % великих підприємств уже використовують або тестують токенізовані гроші. Лідерами цього руху є стейблкоіни, тоді як традиційні банківські години роботи дедалі більше стають перешкодою, якої компанії прагнуть позбутися.
Майже 9 з 10 великих компаній перейшли на токенізовані гроші — DBS
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- DBS виявив, що 88% великих компаній використовують або тестують токенізовані гроші, причому 67% вже впроваджують їх.
- Стейблкоіни очолюють список уподобань респондентів DBS щодо токенізованих грошей (63%), випереджаючи токенізовані депозити.
- За даними DBS, корпорації дедалі частіше очікують від банків підтримки цілодобових платежів та розрахунків.
Опитування DBS показує, наскільки далеко просунулися токенізовані гроші
Нещодавнє опитування, проведене на замовлення сінгапурського банку DBS, показує, що 88% великих корпорацій або вже впровадили, або почали тестувати токенізовані гроші, що свідчить про суттєву зміну в підході транснаціональних компаній до платежів, ліквідності та фінансових операцій.
У рамках дослідження під назвою «Велика перебудова: гроші в новому порядку» у червні та липні 2026 року було опитано 422 керівників вищої ланки у сфері фінансів та бізнесу на 11 ринках. Компанія EY провела це дослідження для фінансового гіганта DBS, зосередившись на компаніях із річним доходом понад 500 мільйонів доларів.
Детальніші дані розкривають ще цікавішу картину. Приблизно 24 % компаній широко впровадили токенізовані гроші, тоді як 43 % вже використовують їх на окремих ринках. Ще 21% проводять пілотні проекти або перевірку концепції. Це означає, що приблизно дві третини респондентів вийшли за межі експериментальної стадії та перейшли до певної форми реального впровадження. Стабільні монети, прив’язані до фіатних валют, домінують у корпоративних уподобаннях, приваблюючи 63% респондентів; за ними йдуть токенізовані депозити (53%) та токенізовані фонди грошового ринку (52%).
Що насправді означає токенізація для корпоративних коштів
У сфері фінансів токенізація передбачає представлення грошей, цінних паперів або прав власності у вигляді цифрових токенів, записаних у мережі блокчейну або іншому розподіленому реєстрі. Замість того, щоб переміщувати кошти виключно через традиційні банківські бази даних та системи розрахунків, установи можуть передавати цифрові представлення вартості через сумісні мережі.
Ця відмінність має значення. Стейблкоін, як правило, представляє собою право вимоги або угоду, прив’язану до базового активу, найчастіше до долара США, тоді як токенізований банківський депозит представляє собою депозитне зобов’язання, випущене фінансовою установою. Токенизовані фонди грошового ринку, у свою чергу, представляють частки в інвестиційних фондах, а не готівку, яку можна витратити.
В основі цих інструментів лежать смарт-контракти — програмні засоби, що виконують заздалегідь визначені інструкції. Залежно від мережі та правової структури ці контракти можуть автоматизувати перекази, забезпечувати дотримання обмежень щодо транзакцій та координувати платежі без необхідності проходження кожного етапу через традиційних посередників.
Розглянемо приклад транснаціональної корпорації, яка здійснює переказ коштів між дочірніми компаніями в Сінгапурі та Нью-Йорку. Традиційні банківські механізми можуть передбачати обмеження робочих годин, залучення посередницьких установ та затримки в розрахунках. Токенізовані гроші дають змогу здійснювати перекази поза цими часовими рамками, за умови, що установи-учасниці, мережі та системи контролю за дотриманням вимог підтримують таку транзакцію.
Токенізація не усуває потреби в банках, депозитаріях чи регуляторному нагляді, а розміщення активу на блокчейні не гарантує автоматично ліквідності чи негайного розрахунку. Вирішальне значення мають юридичні права, пов’язані з кожним токеном, якість його забезпечення та інфраструктура, що з’єднує учасників.
Стабільні монети та цілодобові платежі набирають обертів
Компанії не переходять на технологію блокчейну лише заради новизни. За даними DBS, вони прагнуть вирішити давні проблеми, пов’язані із затримками розрахунків, фрагментованими платіжними мережами та «заблокованою» ліквідністю. Приблизно 72% очікують покращення можливостей аудиту та відстежуваності транзакцій, а 71% — прискорення транскордонних платежів. Ще 66% вказують на посилення внутрішнього контролю, а 65% очікують кращого управління ліквідністю казначейства, згідно з опитуванням DBS.
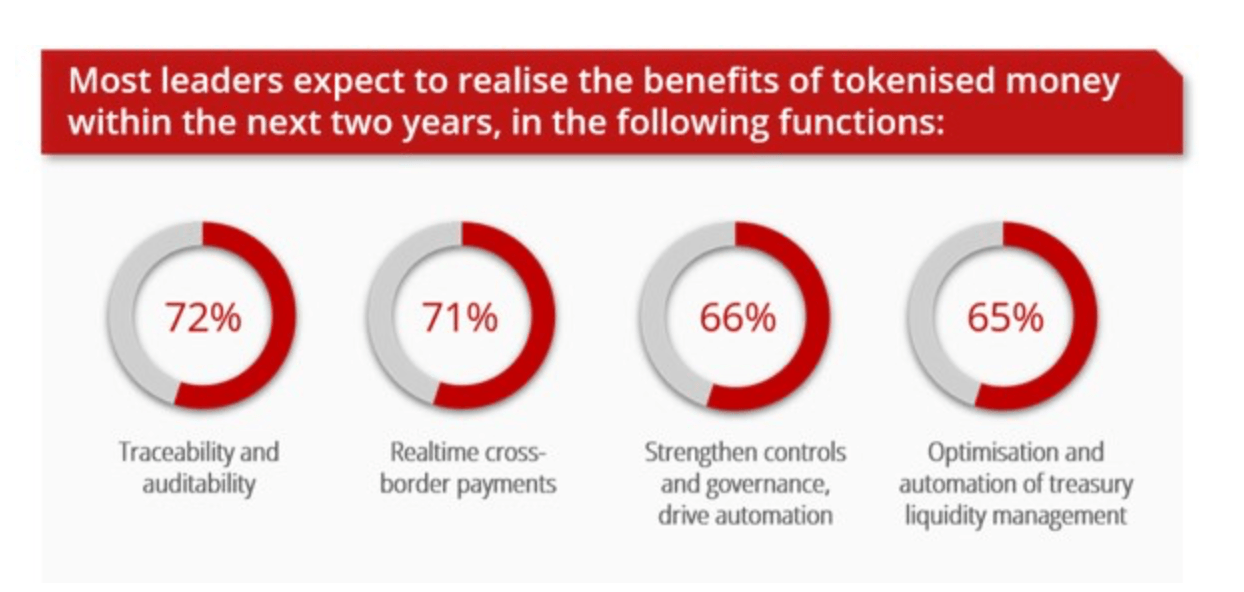
Висновки банку з’явилися на тлі того, як міжнародна торгівля стає дедалі складнішою. Понад три чверті опитаних керівників повідомили про підвищену волатильність валютних курсів та цін на енергоносії, непередбачувані результати розрахунків та операційний тиск. Водночас 78% розширили свою присутність у різних валютах розрахунків, що свідчить про зусилля з освоєння нових торговельних коридорів.
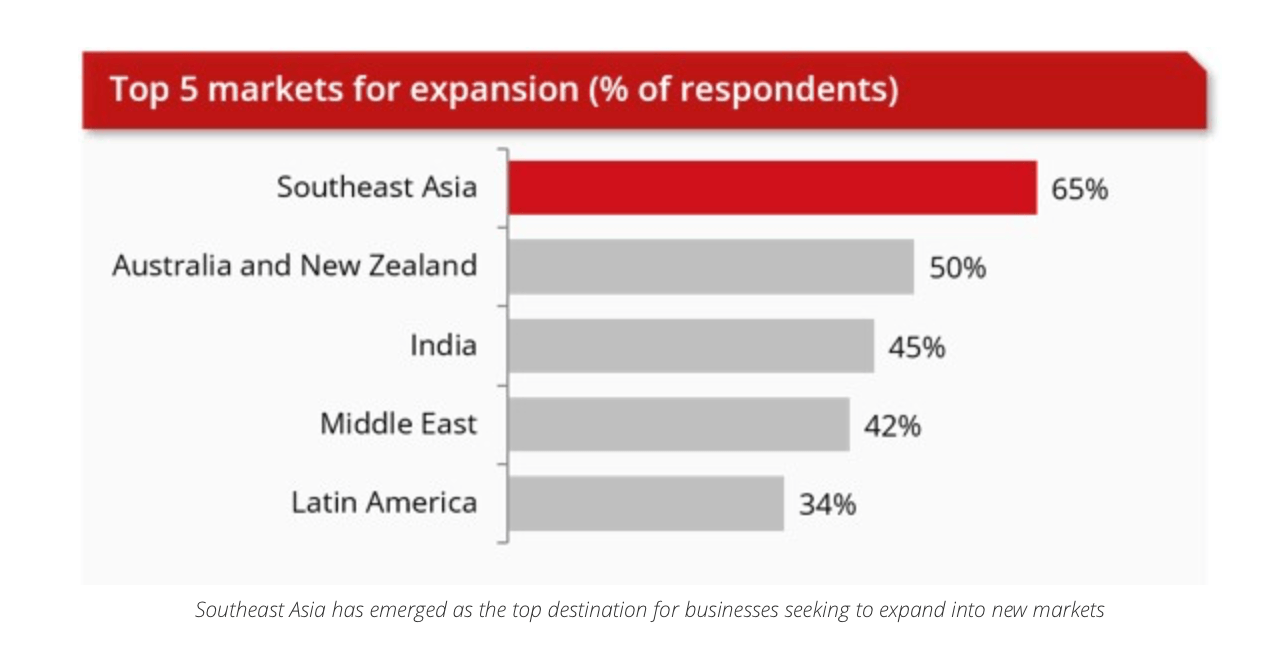
Пріоритетом корпоративної експансії є Південно-Східна Азія (65%), за нею йдуть Австралія та Нова Зеландія (50%) та Індія (45%).
Банки стикаються зі змінами у фінансовій інфраструктурі
Незважаючи на зростаюче поширення технології, регуляторна невизначеність, проблеми безпеки та витрати на інтеграцію продовжують ускладнювати її впровадження. Фрагментовані мережі блокчейнів також створюють проблеми взаємодії, особливо коли установам потрібно переміщувати активи між несумісними системами. Замість того, щоб повністю обходити банки, корпорації дедалі частіше прагнуть їх залучення. Дослідники DBS виявили, що близько 64% респондентів шукають єдину банківську точку інтеграції для токенізованих грошей, тоді як 63% потребують допомоги з пілотними проектами та впровадженням.
У 2024 році DBS запустив свою платформу Token Services, що забезпечує програмовані платежі та цілодобове проведення розрахунків через інфраструктуру блокчейну з обмеженим доступом. Банк також продемонстрував транскордонні перекази в доларах у вихідні дні спільно з Citi, здійснивши розрахунок між Сінгапуром і Нью-Йорком за лічені хвилини. Керівник DBS Лім Сун Чон визнав несподівані темпи впровадження, зазначивши:
«Ми знаємо, що токенізація набирає обертів і стає мейнстрімом. Але темпи, з якими вона стає мейнстрімом, набагато вищі, ніж ми очікували».
Банк очікує, що інвестиції в токенізовану інфраструктуру можуть зрівнятися або перевищити витрати на традиційні платіжні системи вже протягом двох-трьох років. Банкам важко ігнорувати суперечність, що виникає: корпоративні клієнти дедалі частіше хочуть, щоб гроші переказувалися поза робочими годинами банків, але при цьому все ще очікують, що банки забезпечать необхідну інфраструктуру.
Стейблкоін RLUSD від Ripple тепер доступний на роздрібних, біржових та інституційних платформах Coinbase з підтримкою XRP Ledger.
Читати: Coinbase додає стейблкоін RLUSD від Ripple на 2,6 млрд доларів у XRP Ledger

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.